
Un ratio qui grimpe seul, indépendamment du déficit
UBS projette la dette publique française à 138% du PIB en 2033, contre 118% aujourd'hui et 20% en 1980. Derrière ce chiffre, un mécanisme arithmétique simple et implacable : pour stabiliser un ratio dette/PIB, la croissance nominale doit dépasser le taux d'intérêt moyen payé sur la dette. La France fait l'inverse. La croissance flirte avec zéro, tandis que le taux moyen remonte à chaque refinancement, actuellement à 2% selon le tweet.
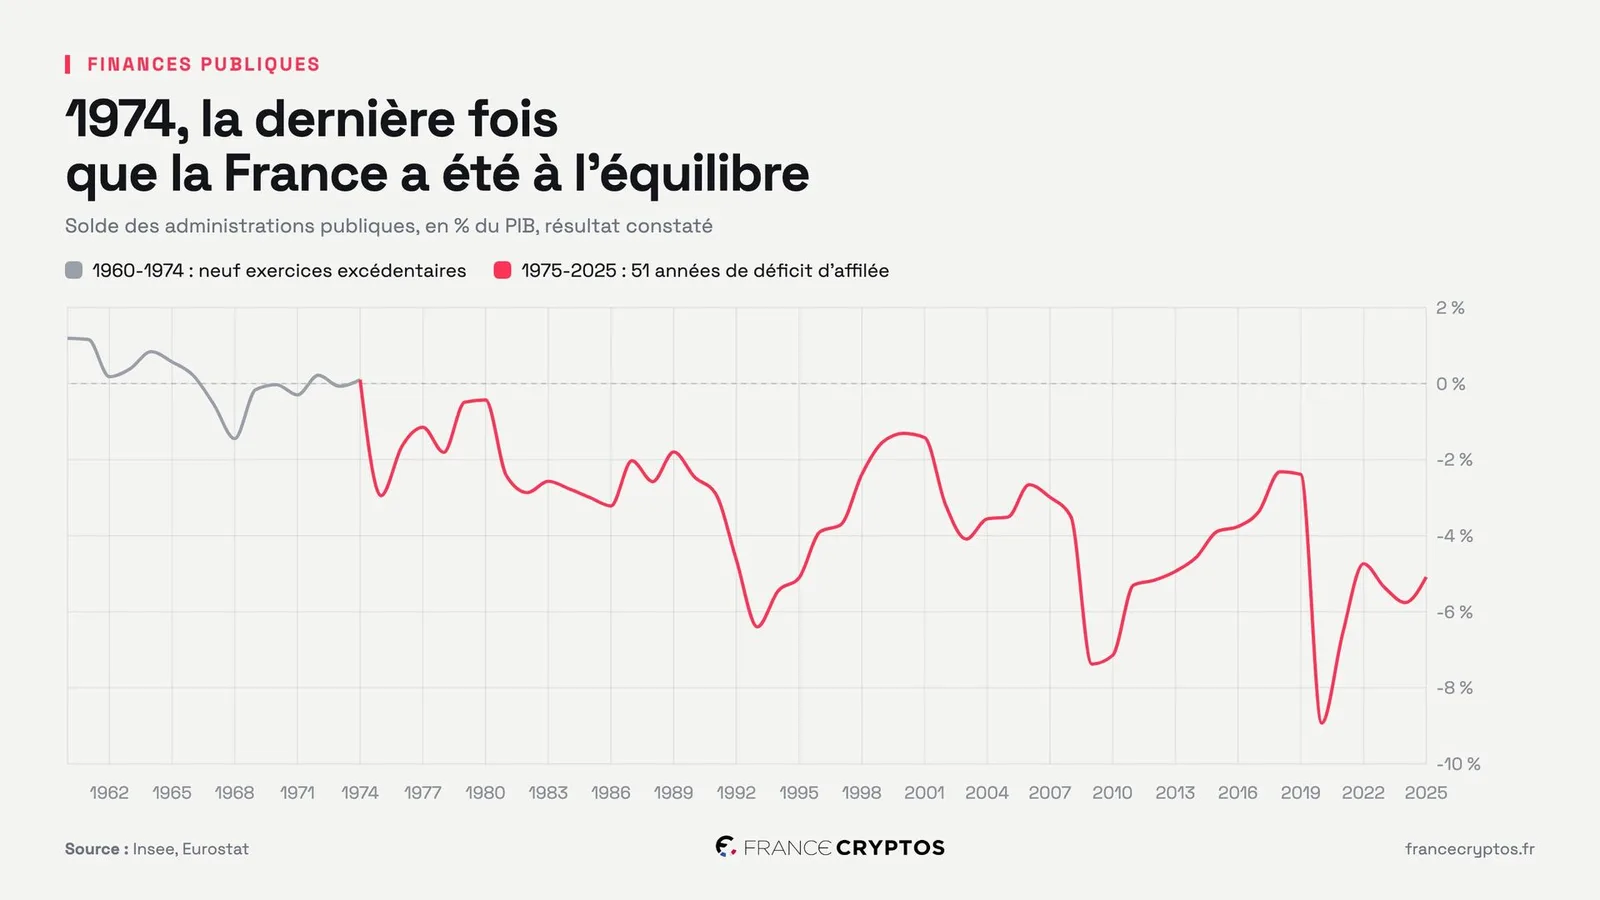
La conséquence directe : même un déficit ramené à zéro ne suffirait plus à stabiliser le ratio. Or le déficit français s'établit à 5% et le pays n'a pas voté un budget à l'équilibre depuis 1974. Le ratio grimpe donc mécaniquement, sans qu'aucune décision politique ne soit nécessaire pour l'y pousser.
BCE, inflation et deux issues seulement
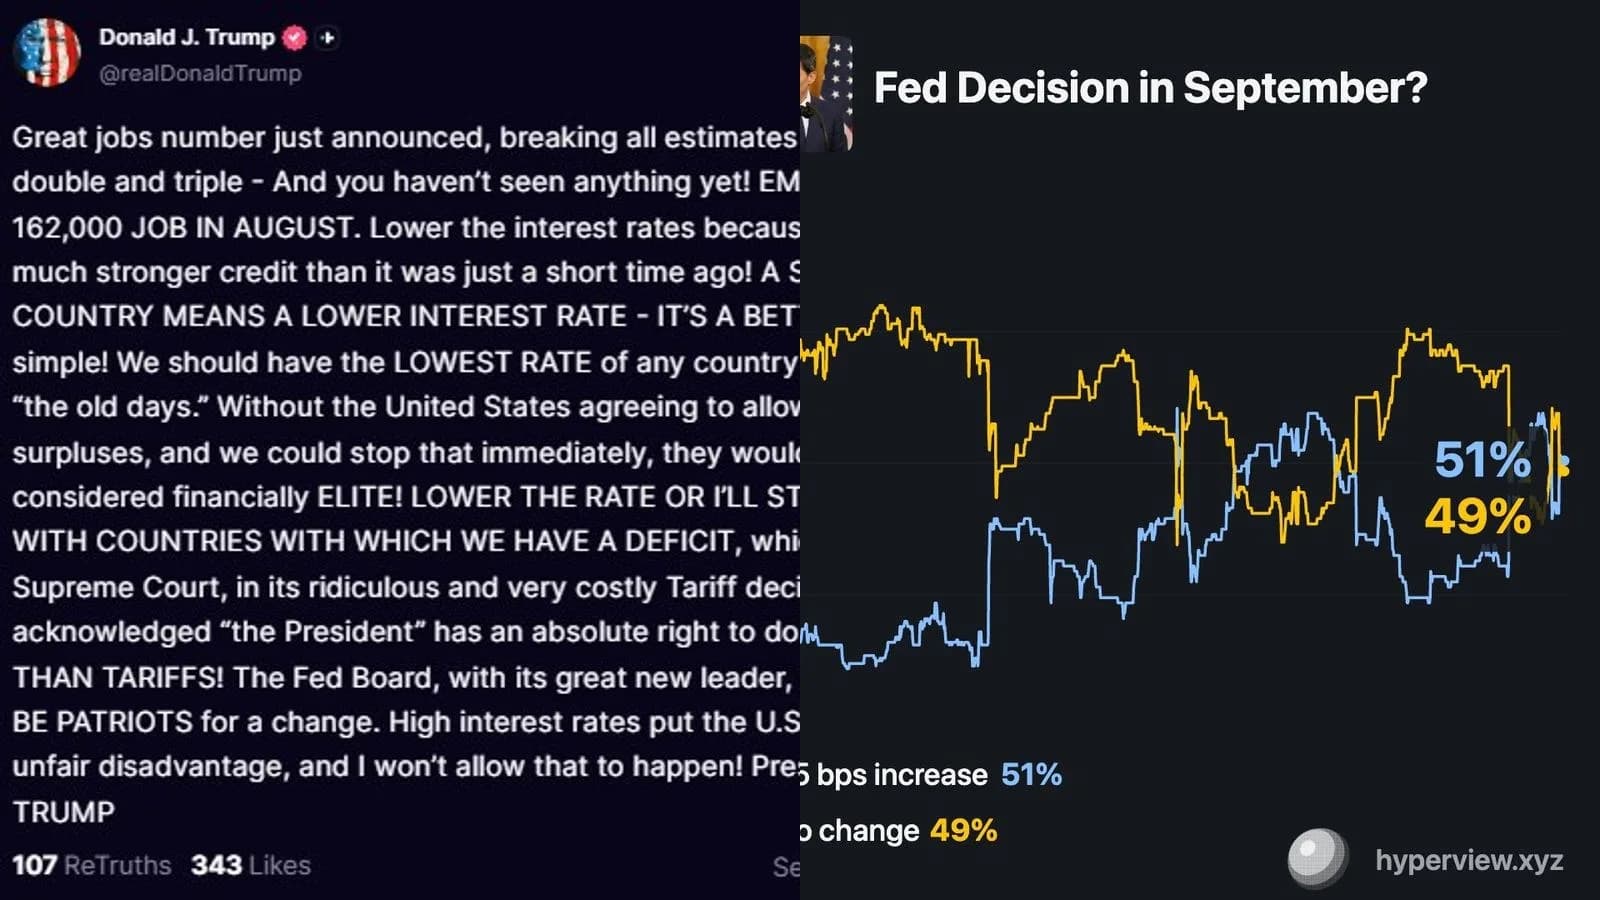
La BCE vient de remonter ses taux. Le marché de prédiction Polymarket donne 45% de probabilité à une nouvelle hausse en octobre et 81% de chances que l'inflation en zone euro dépasse 3,1% en 2026. Ce contexte maintient la pression sur l'écart entre l'OAT française et le Bund allemand : quand la BCE resserre, les obligations des États les plus endettés souffrent davantage que celles de Berlin.
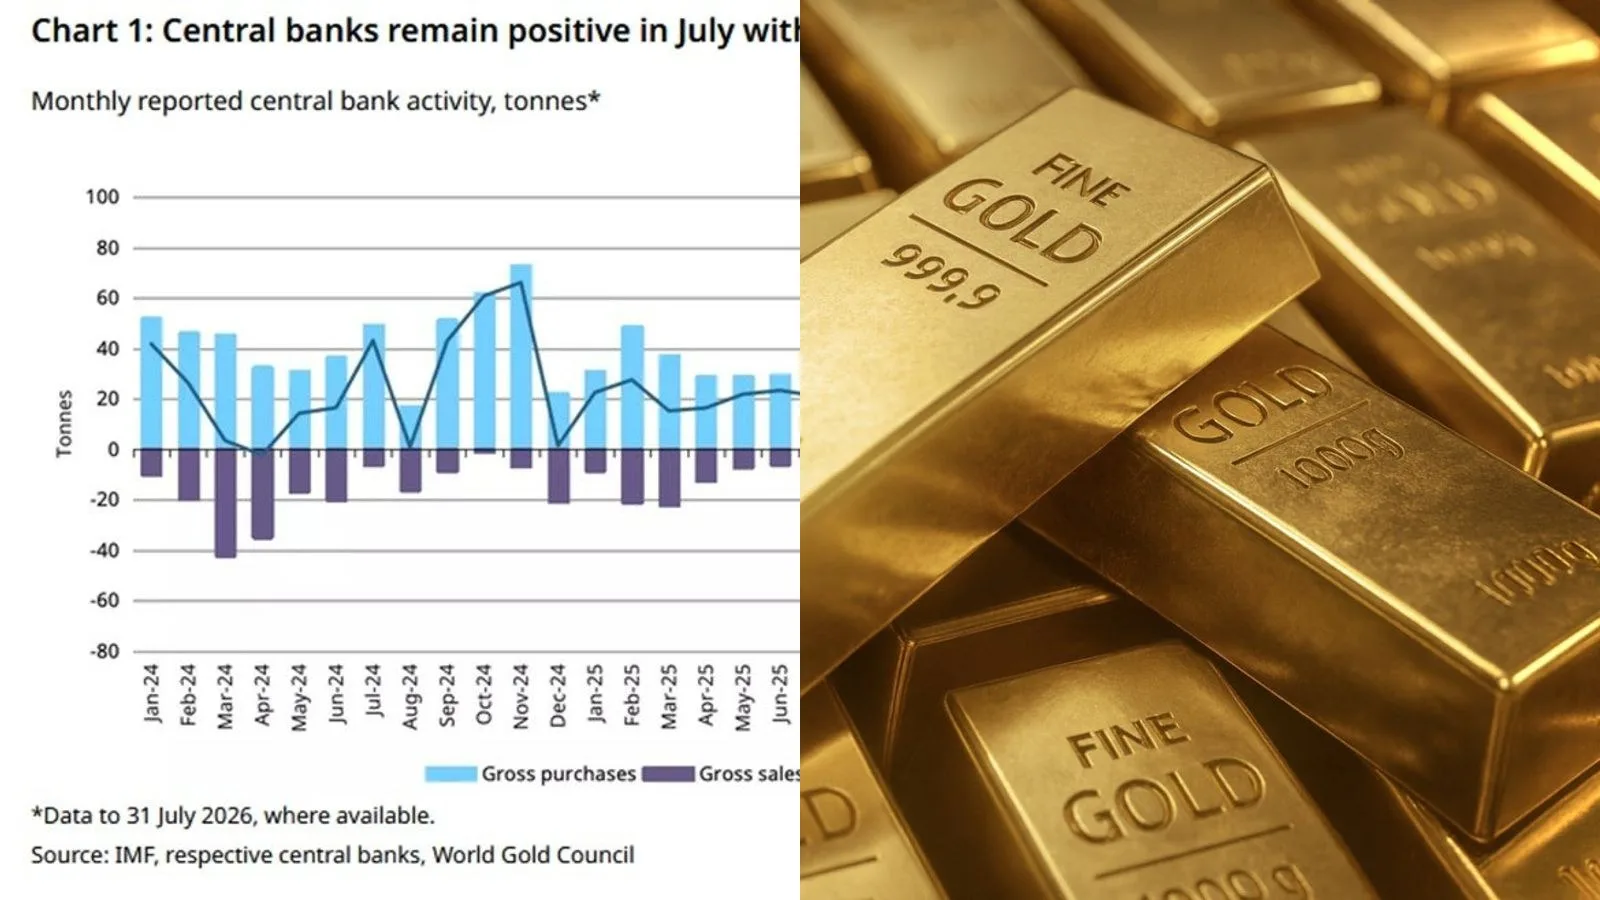
Face à cette dynamique, deux issues seulement se dessinent. La première, une accélération structurelle de la croissance, est absente du tableau de bord français. La seconde, l'inflation combinée à la répression financière, autrement dit le debasement progressif de la monnaie, est précisément le scénario que les marchés commencent à intégrer. C'est ce mécanisme qui oriente les flux vers l'or et loin des obligations d'État longues.
Pourquoi c'est important pour vos actifs
- Gold Futures▼ Baissier
- $TIP▼ Baissier
Sens qualitatif, sans prévision de prix. Source : nos modèles de corrélation historique.
Nos modèles de corrélation historique montrent qu'un assouplissement en zone euro soutient les actifs risqués, tandis qu'un resserrement prolongé de la BCE amplifie la pression sur les obligations souveraines fragiles comme l'OAT. Dans ce contexte, l'or ($GLD, Gold Futures) bénéficie du double vent porteur de l'inflation et de la répression financière. Les obligations indexées sur l'inflation (TIP, iShares TIPS) constituent un amortisseur partiel, mais leur efficacité dépend du différentiel entre inflation réalisée et taux réels. Aucun de ces actifs ne constitue une protection absolue : le mécanisme joue sur le sens, pas sur la certitude.