
Nvidia (NVDA), le concepteur des processeurs sur lesquels tourne la quasi-totalité des modèles d'intelligence artificielle, serait en discussions pour investir dans l'introduction en Bourse d'Anthropic. Le conditionnel n'est pas une précaution de style : aucune des deux sociétés n'a confirmé quoi que ce soit.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Perception, valorisation |
Ce qui s'est passé
Le 11 septembre, une dépêche de Reuters rapporte que Nvidia discuterait d'un investissement pouvant atteindre 10 milliards de dollars comme investisseur de référence dans l'introduction en Bourse d'Anthropic, la société qui édite l'assistant Claude. Bloomberg reprend l'information en citant Reuters.
Trois précautions s'imposent, et elles sont plus importantes que le montant.
La première est que l'information n'est pas confirmée. Reuters s'appuie sur des personnes non identifiées, Anthropic a refusé de commenter, Nvidia n'a pas répondu, et l'agence précise elle-même que les termes seraient encore en négociation et pourraient changer. Un projet en cours de négociation n'est pas un accord.
La deuxième est que les chiffres varient selon les reprises. Anthropic chercherait à lever jusqu'à 100 milliards de dollars pour une valorisation d'environ 2 000 milliards, mais certaines reprises avancent 2 300 milliards. Quand une même information circule avec un écart de 300 milliards de dollars sur la valeur de l'entreprise concernée, c'est le signe que personne ne travaille sur un document officiel.
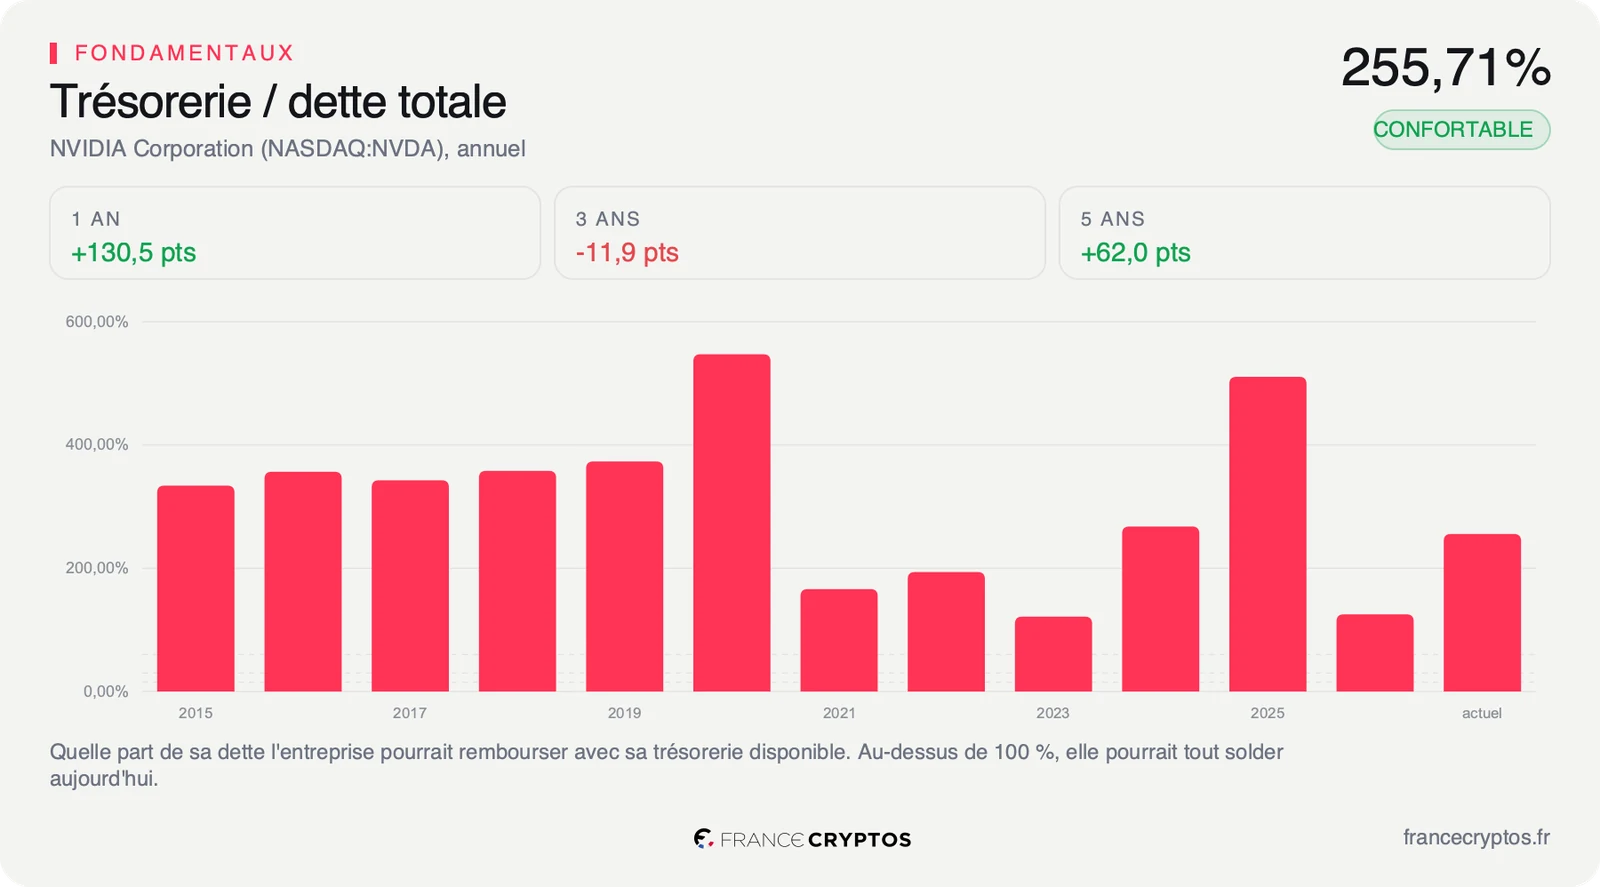
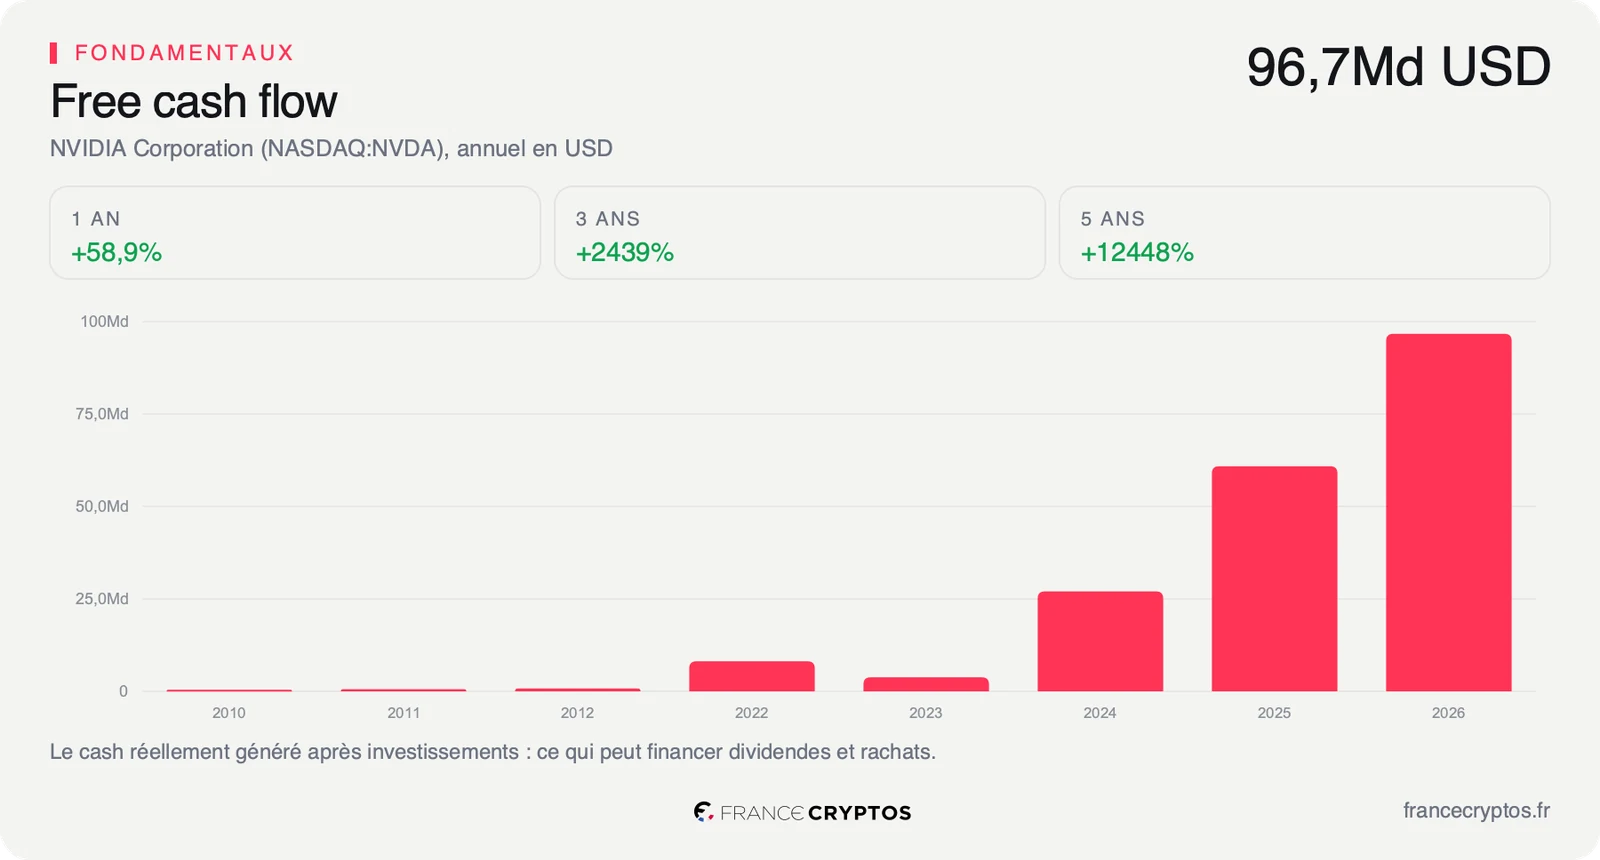
La troisième est une question de taille, et elle tranche l'essentiel. Rapportés aux comptes de Nvidia, 10 milliards de dollars représentent 10,06% de sa trésorerie, 7,87% d'une seule année de ses flux de trésorerie disponibles, et 0,19% de sa capitalisation. Même confirmée, l'opération ne se verrait pas dans les comptes.
Ce qui mérite l'attention n'est donc pas le montant, c'est le schéma. Nvidia a déjà racheté la plateforme Hugging Face et financé Firmus, qui construit des centres de données pour OpenAI. Le vendeur de processeurs prend régulièrement des positions au capital de ceux qui les lui achètent. Ce n'est pas illégitime, et c'est même courant dans les industries de plateforme. Mais cela rend la lecture de la demande plus difficile pour un actionnaire, puisqu'une partie des commandes vient d'entreprises dont le fournisseur est aussi actionnaire.
Ce que le prix incorpore déjà
Une rumeur ne déplace aucune ligne des comptes. La question utile est donc celle que le prix pose déjà, indépendamment de l'actualité du jour.
Le Reverse-DCF y répond. Ce calcul part du cours et remonte à l'envers jusqu'à la performance qu'il faudrait réaliser pour le justifier. Au cours du 14 septembre, il suppose une croissance du free cash flow, l'argent qui reste une fois le fonctionnement et les investissements payés, de 14,53% par an pendant dix ans. C'est une exigence sérieuse dans l'absolu, mais très inférieure à ce que la société réalise aujourd'hui. Autrement dit, pour justifier le cours d'aujourd'hui, il suffirait que Nvidia croisse nettement moins vite qu'elle ne croît. C'est l'inverse de la situation habituelle des valeurs très en vue, où le prix suppose une accélération.
Le multiple raconte la même chose. Le PER, c'est-à-dire le nombre d'années de bénéfice que le marché accepte de payer pour une action, ressort à 27,59 fois contre 46,25 fois pour la médiane de son sous-secteur, qui regroupe 393 sociétés de semi-conducteurs. Le titre le plus commenté du marché se paie donc nettement moins cher que ses propres concurrents.
Rapporté à la croissance, l'écart devient frappant. Le PEG, qui divise le multiple de bénéfices par le rythme de croissance attendu, ressort à 0,29. Sous 1, le prix paie la croissance moins cher qu'elle ne rapporte ; à 0,29, il la paie environ trois fois moins cher. Ce ratio a ses limites, puisqu'il dépend d'une croissance attendue qui peut être révisée du jour au lendemain. Mais à ce niveau, il faudrait une révision considérable pour que le prix devienne tendu.
Une nuance s'impose pourtant, et elle a bougé en une semaine. Face à sa propre histoire, le titre n'est plus au plancher : son multiple se situe au 29,51e centile de sa distribution sur cinq ans. La décote face au secteur reste large, mais la marge de sécurité face à son propre passé s'est réduite. C'est ce que montre le détail des ratios de la fiche Nvidia, et c'est pourquoi un multiple bas ne dispense pas de regarder d'où vient la demande. Un prix peut être bas pour deux raisons opposées : parce que le marché se trompe, ou parce qu'il doute de la durabilité de ce qui le justifie. Les chiffres ne tranchent pas entre les deux, la trajectoire des prochains trimestres le fera.
Ce que le marché en fait déjà
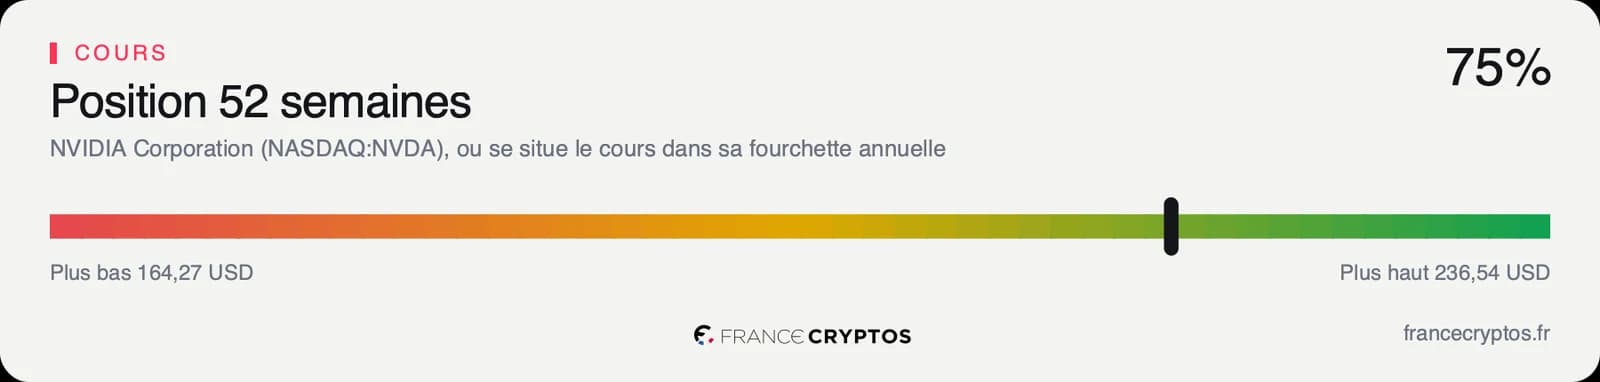
Au relevé du 14 septembre, l'action valait 218,29 dollars. Elle progresse de 21,49% sur un an et de 14,99% depuis le 1er janvier, et se tient à 74,75% de sa fourchette des cinquante-deux dernières semaines, comprise entre 164,27 et 236,54 dollars. Le titre évolue à 7,72% sous son plus haut de la période.
Le détail compte : début septembre, l'action était collée à ce sommet. Elle en a depuis reculé, et la dépêche du 11 septembre n'a pas inversé ce mouvement. Une information qui ferait entrer le premier fabricant de puces au capital de l'un des principaux laboratoires d'intelligence artificielle aurait pu déclencher un mouvement franc. Elle ne l'a pas fait, ce qui est cohérent avec son statut : le marché ne price pas une négociation que personne ne confirme. C'est en soi une information utile : elle indique que les investisseurs professionnels traitent cette dépêche comme ce qu'elle est, un projet possible, et non comme un fait acquis. Le lecteur particulier gagne à faire de même.
Le consensus, lui, reste d'une unanimité rare. Sur les 61 analystes qui suivent la valeur, 58 sont positifs, 2 neutres et un seul négatif, pour un objectif de cours moyen d'environ 327 dollars, soit 49,88% au-dessus du cours. Cet objectif est celui du marché, pas celui de cet article, et il s'entend à douze mois.
Cette unanimité se lit dans les deux sens. Elle dit la conviction du marché sur la position du groupe, mais elle dit aussi qu'il ne reste plus personne à convaincre : la bonne nouvelle est déjà dans les modèles, et ce qui peut encore bouger, ce sont les révisions. C'est la raison pour laquelle un consensus unanime est rarement un argument d'achat : il mesure ce qui est déjà su, pas ce qui reste à découvrir.
Le point de bascule
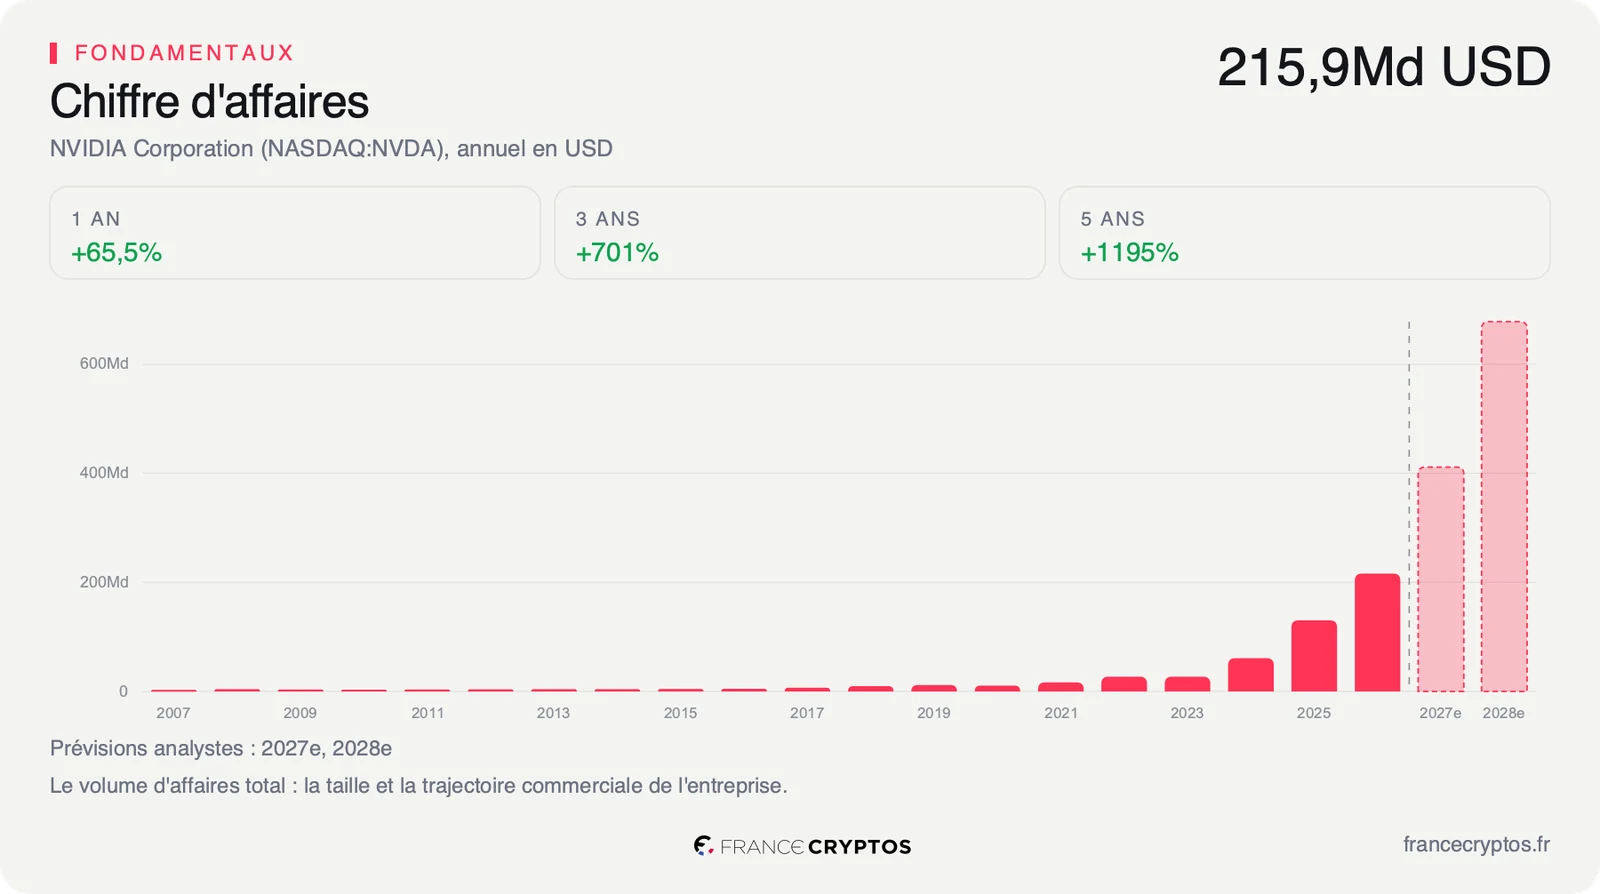
L'indicateur à surveiller n'est ni la rumeur ni le multiple : c'est la croissance du chiffre d'affaires, et surtout ce qui la finance. Elle atteint 105,85% sur un an quand la médiane du sous-secteur avance de 21,85%, sur un bilan qui porte 99 369 millions de dollars de trésorerie. Le prochain rendez-vous est la publication du 25 novembre.
Si la croissance se maintient à un rythme élevé sans que le groupe ait besoin d'entrer au capital de ses clients pour l'obtenir, alors la demande se suffit à elle-même et un multiple de 27,59 fois reste modeste au regard de ce qu'il achète.
Si au contraire les prises de participation se multiplient pendant que la croissance ralentit, la question cesse d'être celle du prix payé : elle devient celle de savoir quelle part de la demande adressée à Nvidia est réellement indépendante de Nvidia.
Tant que la croissance publiée dépasse largement les 14,53% que le cours incorpore, le prix payé reste raisonnable. Si elle s'en rapproche pendant que les participations s'étendent, le même multiple devient cher pour une société qui aura financé une partie de son propre marché.
Les données, en clair
- Information non confirmée : les montants cités dans cet article proviennent d'une dépêche Reuters s'appuyant sur des personnes non identifiées, reprise par Bloomberg. Anthropic a refusé de commenter, Nvidia n'a pas répondu, et les termes seraient encore en négociation.
- Reverse-DCF : le calcul qui part du cours et remonte à la croissance que le marché suppose déjà. Nvidia : 14,53% par an sur dix ans pour les flux de trésorerie disponibles.
- PER : le cours divisé par le bénéfice par action. Nvidia : 27,59 fois, contre 46,25 fois pour la médiane de son sous-secteur Semiconductors, soit 393 sociétés.
- PEG : le multiple de bénéfices divisé par le rythme de croissance attendu. Nvidia : 0,29, donc un prix qui paie la croissance environ trois fois moins cher qu'elle ne rapporte.
- Valo vs histoire : la place du multiple actuel dans sa propre distribution sur cinq ans. Nvidia : 29,51e centile, calculé sur 61 observations.
- Free cash flow (flux de trésorerie disponible) : l'argent qui reste une fois payés le fonctionnement et les investissements. Nvidia : 127 006 millions de dollars sur douze mois.
- Trésorerie sur dette totale : la part de la dette que la trésorerie permettrait de solder aujourd'hui. Nvidia : 255,71%, pour 99 369 millions de dollars de trésorerie.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Nvidia : environ 327 dollars pour 61 analystes, dont 58 avis positifs.