
Le plan B saoudien neutralisé
L'oléoduc Est-Ouest existe précisément pour ça : acheminer le brut du Golfe vers la mer Rouge sans passer par le détroit d'Ormuz. Quand Ormuz ferme, Yanbu devient la sortie de secours. Ce plan B vient d'être neutralisé. L'Arabie saoudite a suspendu les chargements pétroliers depuis son principal port sur la mer Rouge, immobilisant jusqu'à 5 millions de barils par jour, selon Reuters.
La suspension fait suite à des attaques sur l'oléoduc Est-Ouest lui-même. Plus tôt dans la journée, une frappe attribuée aux Houthis aurait touché la raffinerie YASREF de Yanbu, dont la capacité est de 400 000 barils par jour, d'après le Journal du Coin. Le conditionnel s'impose : l'attribution et l'étendue des dégâts n'étaient pas confirmés officiellement au moment du tweet.
Trois sorties, trois blocages
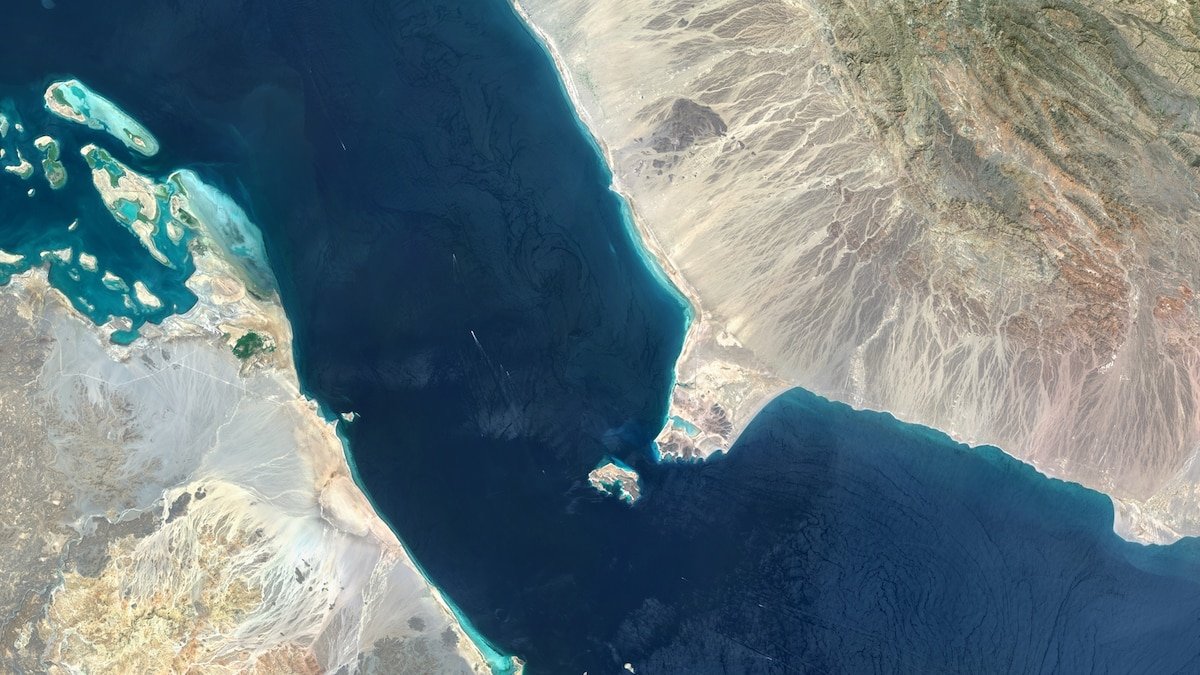
La géographie pétrolière saoudienne repose sur trois axes d'exportation : le détroit d'Ormuz à l'est, le détroit de Bab el-Mandeb au sud-ouest et l'oléoduc vers Yanbu comme alternative terrestre. Les trois sont désormais touchés en même temps. Ormuz est fermé. Bab el-Mandeb est sous menace. Yanbu est suspendu.
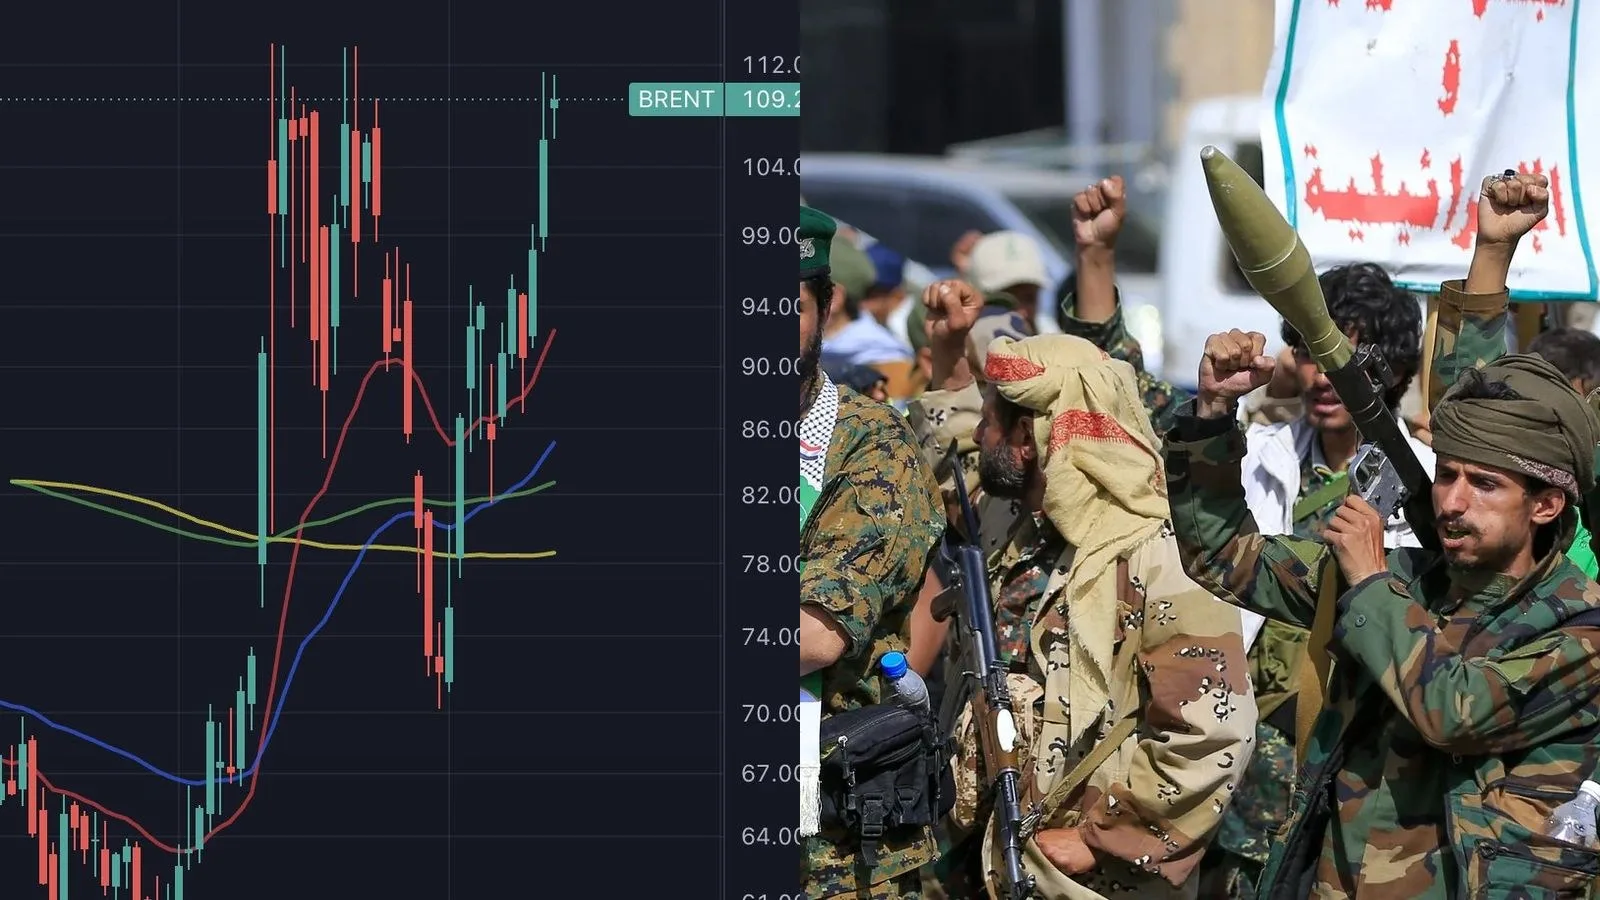
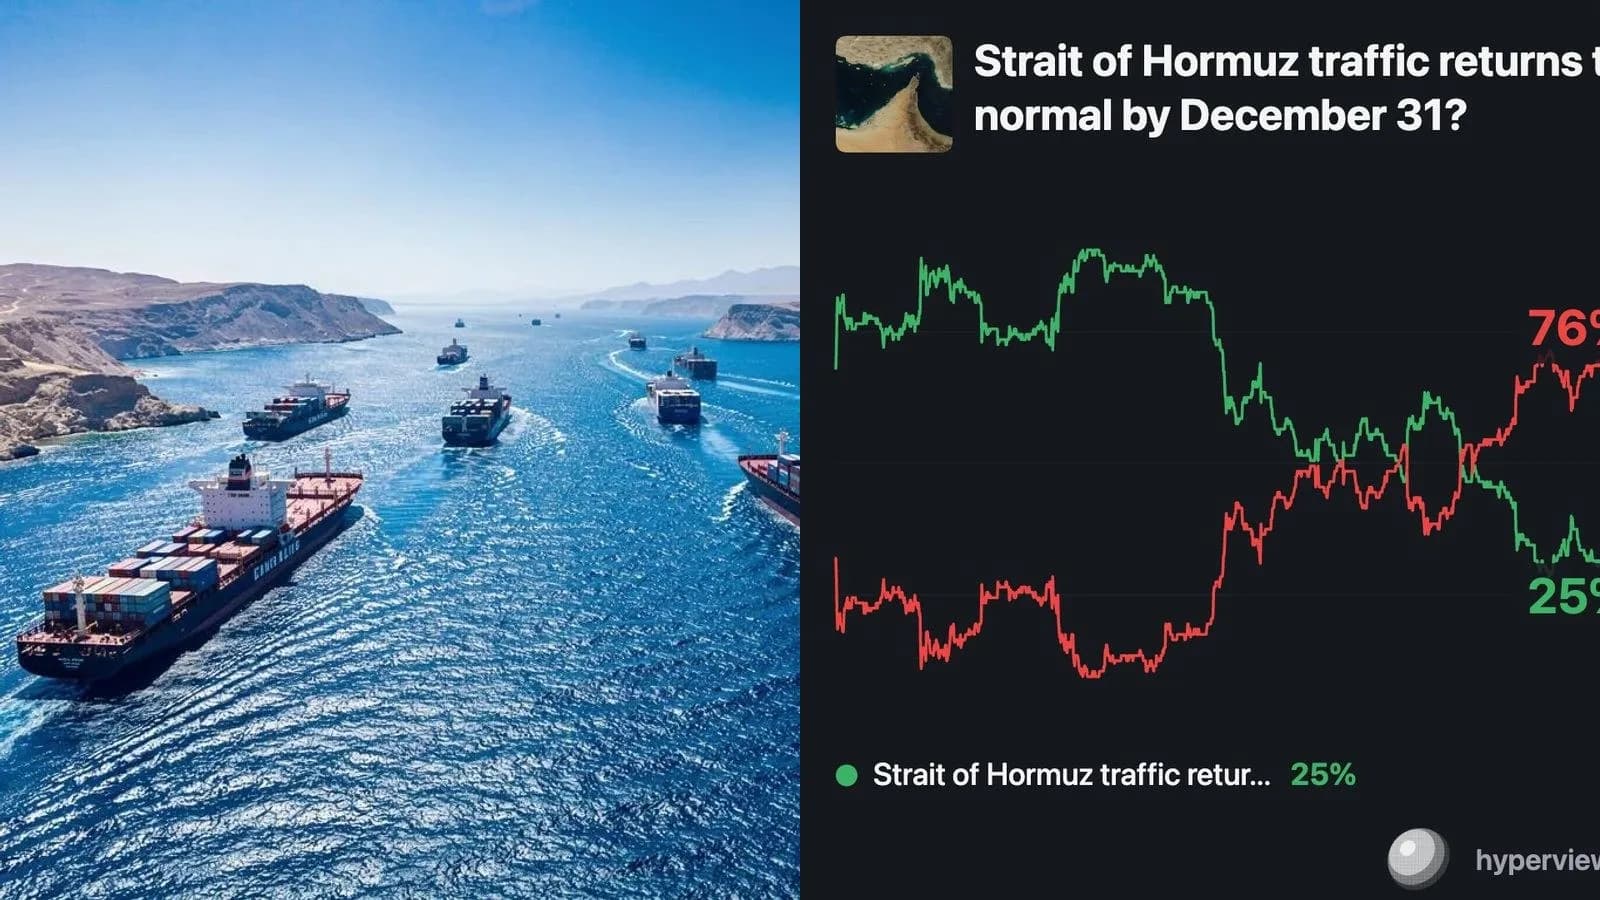
Le marché réagit sans ambiguïté : le Brent repart vers 110 dollars, le WTI gagne plus de 3% au-dessus de 105 dollars. Côté marchés de prédiction, la cote d'une reprise de l'oléoduc Est-Ouest avant le 15 septembre était à 0% au moment du tweet, signe que les opérateurs n'anticipaient aucune normalisation rapide.
En France, la tension sur l'approvisionnement est déjà perceptible : 13% des stations manquaient d'au moins un carburant la veille de la publication du tweet. Un blocage prolongé des exportations saoudiennes transformerait cette pénurie partielle en contrainte structurelle sur les prix à la pompe.
Pourquoi c'est important pour vos actifs
- $BRENTOIL▼ Baissier
Sens qualitatif, sans prévision de prix. Source : nos modèles de corrélation historique.
Selon nos modèles de corrélation historique, une tension géopolitique majeure sur l'approvisionnement pétrolier pousse d'abord les investisseurs vers les valeurs refuges comme l'or et fait monter le pétrole, ce que reflète déjà le BRENTOIL. Les actions et le Bitcoin, eux, réagissent plutôt comme des actifs risqués et ne décrochent qu'après plusieurs semaines de stress soutenu. La nuance est contre-intuitive mais documentée : lors d'une crise prolongée, l'or peut lui-même reculer, submergé par des ventes forcées sur d'autres marchés. Le réflexe "guerre égale or en hausse" ne tient que sur les chocs courts. Aucune de ces corrélations ne constitue un conseil d'achat ou de vente.