
Une spirale de dette qui s'emballe
Le rendement du Trésor américain à 30 ans a franchi 5,44%, un niveau inédit depuis juin 2004. Ce chiffre n'est pas qu'un signal de marché : il traduit une mécanique budgétaire qui se referme sur elle-même. La dette publique américaine dépasse 38 000 milliards de dollars. La charge d'intérêts annuelle dépasse déjà 1 000 milliards de dollars. Et chaque tranche de dette arrivant à échéance se refinance désormais à 4-5% au lieu des 1-2% qui prévalaient encore en 2020, soit une hausse de près de 500 points de base par rapport au plus bas de cette période.
Le mécanisme est auto-entretenu : le déficit se creuse, Washington doit émettre davantage de bons du Trésor pour le financer, cette offre supplémentaire pousse les rendements à la hausse, ce qui alourdit encore la charge d'intérêts. Un cercle que les économistes nomment dominance budgétaire et qui réduit progressivement la marge de manœuvre de la Réserve fédérale.
Pourquoi c'est important pour vos actifs
Un taux à 30 ans à 5,44% ne reste pas confiné aux salles de marché obligataires. Son effet de diffusion touche presque toutes les classes d'actifs et pas de façon uniforme.
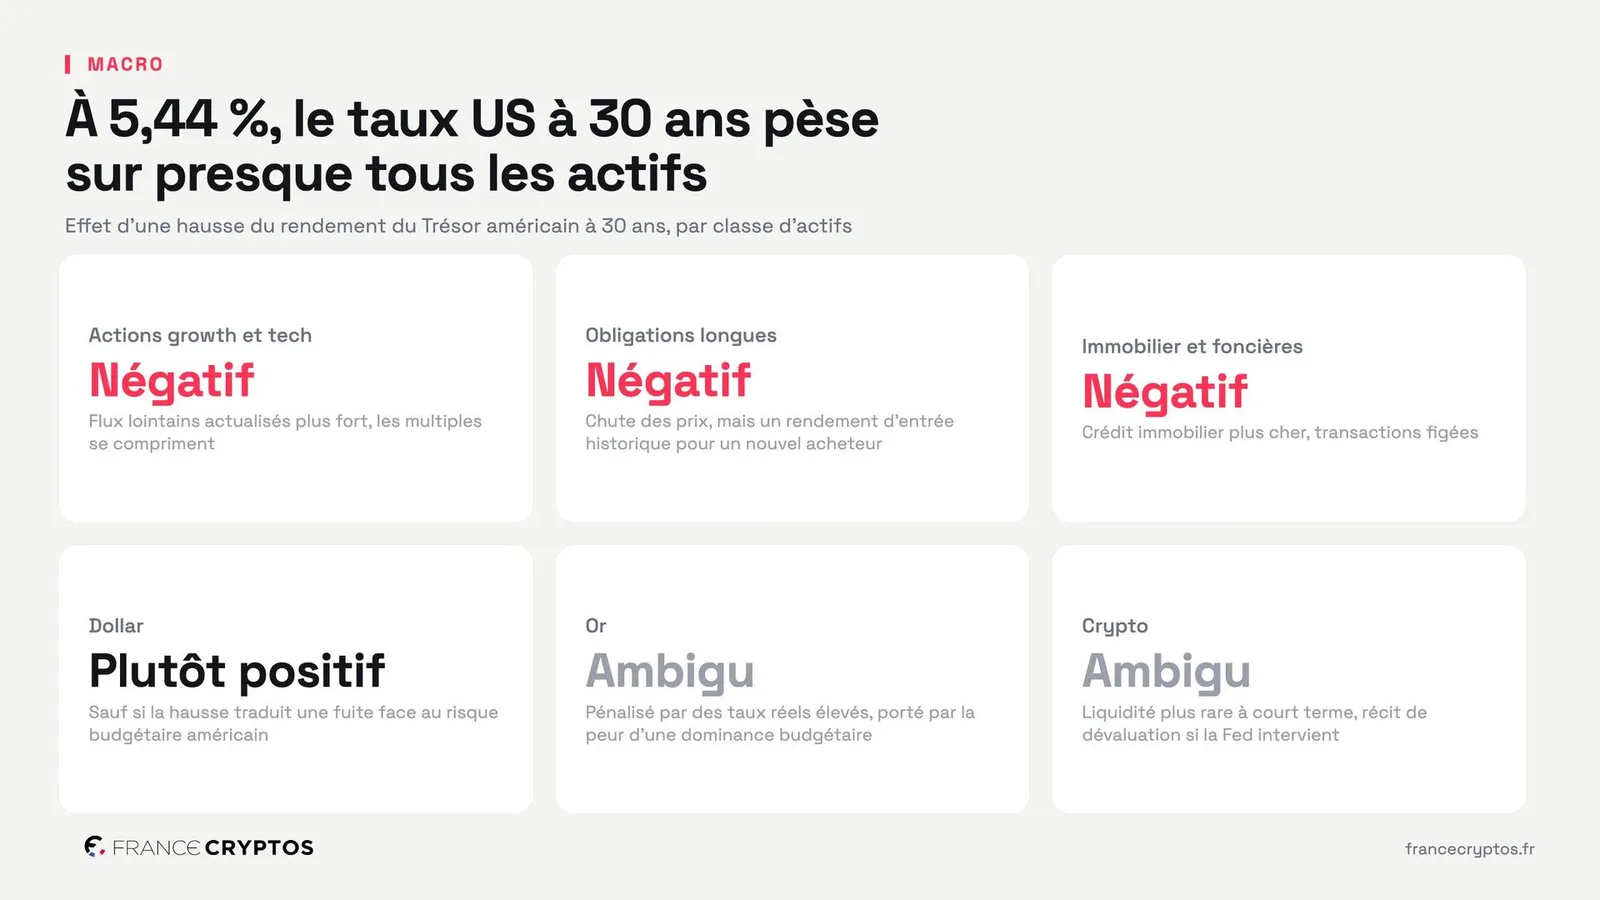
Côté actions, les valeurs de croissance et les technologiques encaissent le choc le plus direct : leurs flux futurs, actualisés à un taux plus élevé, voient leurs multiples se comprimer mécaniquement. Les obligations longues déjà détenues perdent de la valeur en prix, même si elles offrent désormais un rendement d'entrée historique pour un nouvel acheteur. L'immobilier et les foncières cotées souffrent d'un crédit plus cher et de transactions figées.
Le dollar, lui, tire un bénéfice relatif de la hausse des rendements, sauf si celle-ci traduit une fuite face au risque budgétaire américain lui-même, auquel cas le signal s'inverse. L'or se retrouve dans une position ambiguë : pénalisé par des taux réels élevés, mais porté par la crainte d'une dominance budgétaire durable. La crypto partage cette ambivalence : la liquidité se raréfie à court terme, mais le récit de dévaluation monétaire reprend de la vigueur si la Fed finit par intervenir pour plafonner les taux longs. C'est précisément cette intervention éventuelle qui transformerait une contrainte de court terme en catalyseur narratif pour le bitcoin.