
Un niveau de concentration sans précédent dans l'histoire du S&P 500
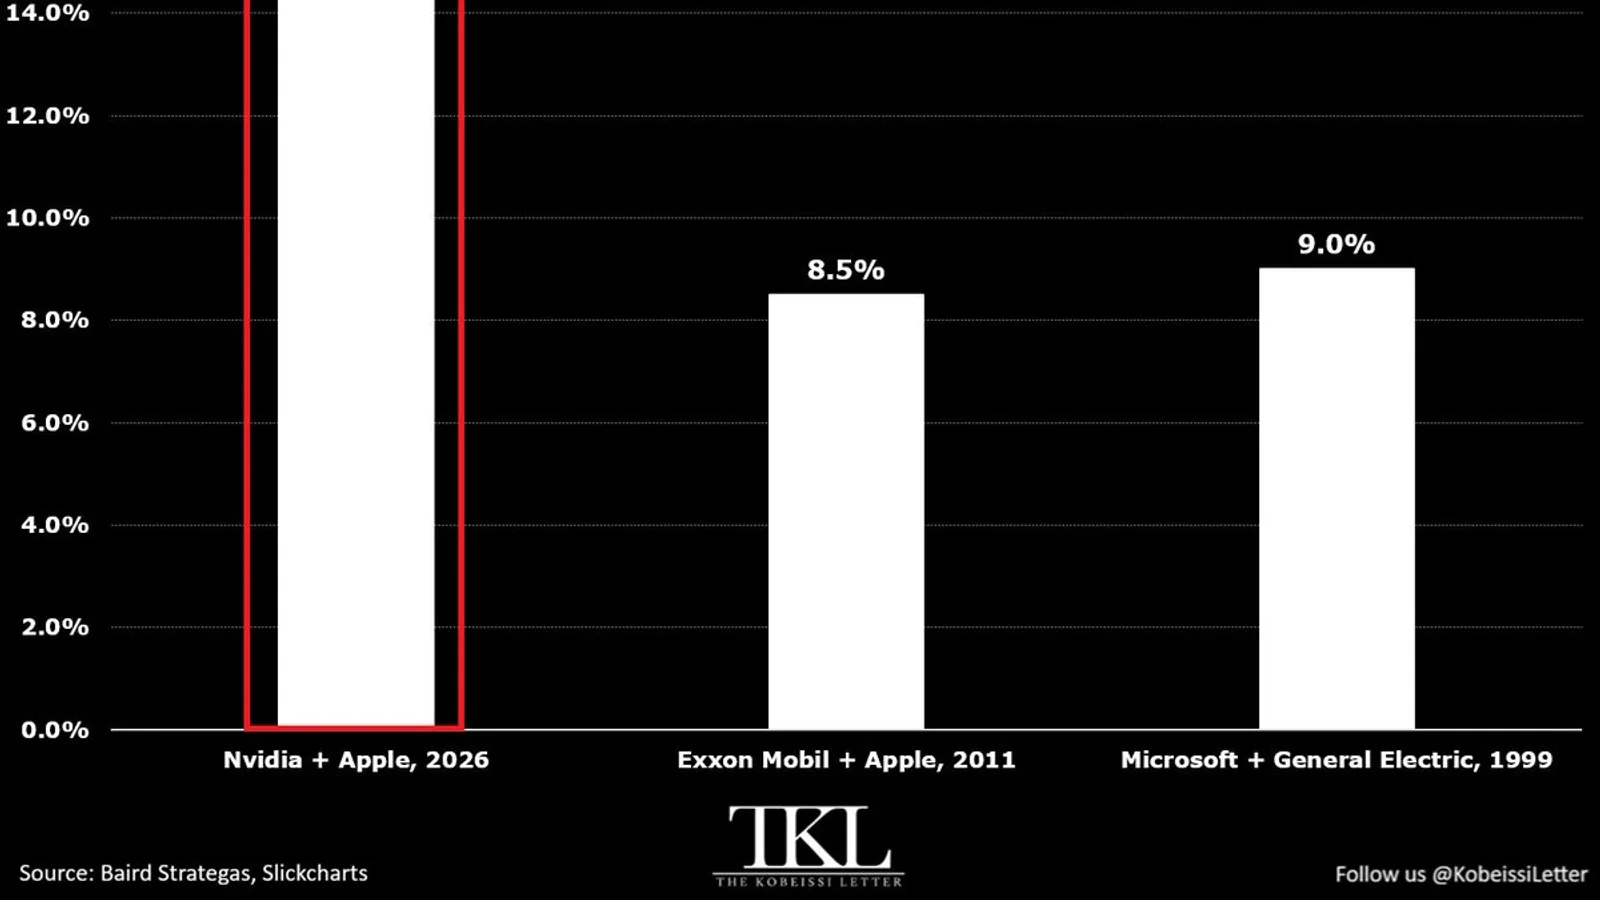
Nvidia et Apple concentrent désormais 15,0% du S&P 500. Selon les positions de l'ETF SPY au 23 septembre, Nvidia représente 8,21% de l'indice et Apple 7,40%. Deux entreprises. Un seul indice. Un record absolu.
Pour mesurer l'ampleur du phénomène, le graphique publié par The Kobeissi Letter, citant Baird Strategas et Slickcharts, met en regard trois époques : Nvidia et Apple en 2026 à 15,0%, Exxon Mobil et Apple en 2011 à 8,5%, Microsoft et General Electric en 1999 à 9,0%. Même au sommet de la bulle internet, les deux premières capitalisations de l'indice ne dépassaient pas 9,0% combinées. Le niveau actuel est donc près du double de ce que l'on observait à l'une des périodes de concentration les plus commentées de l'histoire boursière moderne.
Ce que cela signifie concrètement pour un investisseur en ETF
Un investisseur qui détient un ETF répliquant le S&P 500, comme le SPY, place mécaniquement plus de 15% de sa mise sur Nvidia et Apple. Ce n'est pas un choix actif : c'est la conséquence directe de la pondération par capitalisation boursière qui régit la construction de l'indice. Plus une entreprise grossit, plus son poids dans l'indice augmente et plus les flux entrants dans les ETF qui le répliquent alimentent en retour la demande sur ses actions.
Cette mécanique crée une boucle de renforcement. Les ETF indiciels, devenus le véhicule d'investissement dominant pour des millions de particuliers, achètent automatiquement davantage de Nvidia et d'Apple à chaque entrée nette de capitaux. La diversification affichée par ces produits est donc, en pratique, plus limitée que leur nom ne le suggère.
Pourquoi c'est important pour vos actifs
- $AAPL= Neutre
- $NVDA= Neutre
- $SPY= Neutre
- $SPYX= Neutre
Sens qualitatif, sans prévision de prix. Source : nos modèles de corrélation historique.
SPY et SPYX (la version tokenisée de l'ETF S&P 500) sont directement exposés à cette concentration sur NVDA et AAPL. Selon nos modèles de corrélation historique, les flux des produits cotés sont devenus un moteur central des marchés : des entrées nettes soutenues alimentent la demande sur les actifs sous-jacents, des sorties la retirent mécaniquement. Une correction brutale sur Nvidia ou Apple se transmettrait donc à l'ensemble des détenteurs de SPY ou SPYX, bien au-delà de ceux qui auraient choisi ces titres en direct. La concentration record de 2026 amplifie ce risque de transmission.