
Points clés
- Sanofi cède vingt médicaments anciens et trois usines à Cheplapharm sans encaisser un euro en numéraire
- La contrepartie est une participation de 26,4% dans le capital de l'acheteur, société familiale allemande non cotée
- Lovenox, l'anticoagulant historique du groupe (hors marché américain), fait partie du portefeuille transféré
- Environ 565 salariés repris avec un engagement ferme de trois ans
- Le bénéfice par action a reculé de 91,20% en un an, mais les analystes ont relevé leurs attentes de 0,82% sur trois mois
Une cession sans prix affiché
Sanofi transfère vingt médicaments anciens et trois usines à Cheplapharm, spécialiste allemand familial du rachat de traitements matures, sans encaisser un euro en numéraire. La contrepartie est une participation de 26,4% dans le capital de l'acheteur. Cheplapharm n'étant pas cotée en bourse, la valeur réelle de cette part reste impossible à vérifier pour un actionnaire extérieur. Le communiqué ne précise ni le chiffre d'affaires annuel généré par ces vingt produits, ni la valorisation implicite de la société allemande. En clair : le prix de la transaction est opaque par construction.
Cette opacité n'est pas anodine. Lorsqu'une entreprise cotée cède des actifs contre des titres d'une société non cotée, l'actionnaire ordinaire se retrouve dans l'impossibilité de juger si l'échange est équilibré, favorable ou défavorable. Il ne dispose d'aucun cours de référence, d'aucun multiple observable, d'aucun chiffre d'affaires publié pour calibrer la valeur de la participation reçue. Tout ce que le communiqué confirme, c'est la proportion : 26,4% du capital de Cheplapharm. Le reste relève de la confiance accordée à la direction de Sanofi pour avoir négocié au mieux.
Parmi les vingt traitements figure Lovenox, l'anticoagulant qui a longtemps constitué un pilier commercial du groupe, à l'exception du marché américain. Ce produit seul suffit à illustrer la nature du portefeuille cédé : des médicaments dont le cycle de vie commercial est avancé, dont la croissance organique est limitée, mais qui génèrent des flux réguliers. C'est précisément le profil que Cheplapharm recherche et exploite depuis sa création en tant que société familiale spécialisée dans la reprise de traitements matures.
Trois sites industriels accompagnent le portefeuille : l'usine de Csanyikvölgy en Hongrie, celle de Jurong à Singapour et le site de Ploërmel dans le Morbihan. Ces trois implantations couvrent des géographies distinctes, ce qui témoigne de la dimension internationale du portefeuille transféré. Environ 565 salariés seront repris par Cheplapharm, avec un engagement ferme de trois ans. Le transfert commercial est prévu pour début 2027, la finalisation de l'opération pour fin 2027. Le calendrier est donc long, ce qui laisse une période d'incertitude opérationnelle pour les équipes concernées.
Ce que les chiffres disponibles révèlent et ce qu'ils cachent
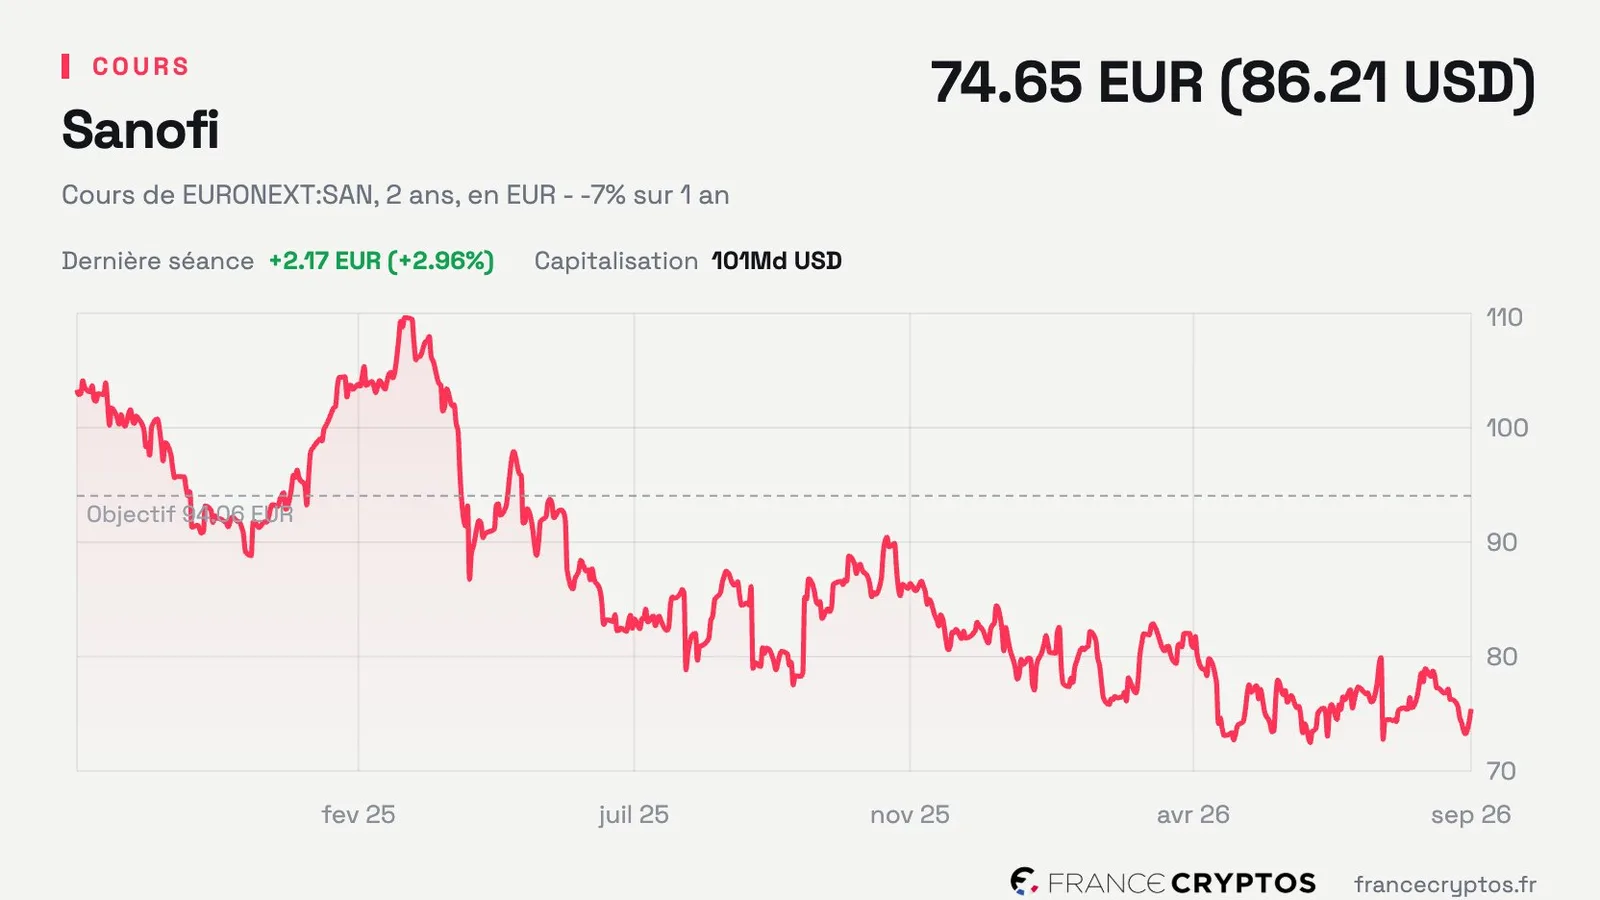
À 75,43 euros, le cours de Sanofi intègre une hypothèse de recul du flux de trésorerie disponible de 6,15% par an. Autrement dit, le marché anticipe que l'argent réellement disponible dans les caisses du groupe, une fois les dépenses et les investissements couverts, diminuera chaque année. Cette hypothèse de décroissance est déjà intégrée dans le prix actuel du titre, ce qui signifie qu'elle n'est pas une surprise pour les investisseurs qui suivent le dossier.
La marge d'exploitation du groupe atteint 27,17%, contre 10,72% pour la moyenne sectorielle. Cet écart de plus de seize points témoigne d'une rentabilité opérationnelle solide, indépendamment de cette cession. Sanofi conserve une capacité à transformer son chiffre d'affaires en résultat d'exploitation bien supérieure à celle de ses pairs, ce qui constitue un élément de solidité structurelle que la transaction ne remet pas en cause.
Le chiffre qui perturbe la lecture est ailleurs. Le bénéfice par action a reculé de 91,20% en un an, rendant le multiple de valorisation publié pratiquement inutilisable pour toute comparaison sectorielle. Un recul de cette ampleur déforme mécaniquement tous les ratios qui en dépendent et rend toute lecture rapide du titre trompeuse. Les analystes, eux, n'ont pas révisé leurs estimations à la baisse : leurs attentes pour l'exercice en cours ont même été relevées de 0,82% sur trois mois. Ils traitent ce trou comme un accident comptable ponctuel, non comme un signal structurel.
Cette divergence entre la lecture comptable brute et le consensus des analystes est précisément ce que l'actionnaire doit trancher avant de se positionner sur le titre. Soit le recul du bénéfice par action reflète un événement isolé qui ne se reproduira pas et les analystes ont raison de l'ignorer. Soit il révèle quelque chose de plus profond que le consensus sous-estime. La réponse à cette question conditionne directement l'interprétation de la cession elle-même et de la participation reçue en échange.