
Un signal de marché que Paris ne peut plus ignorer
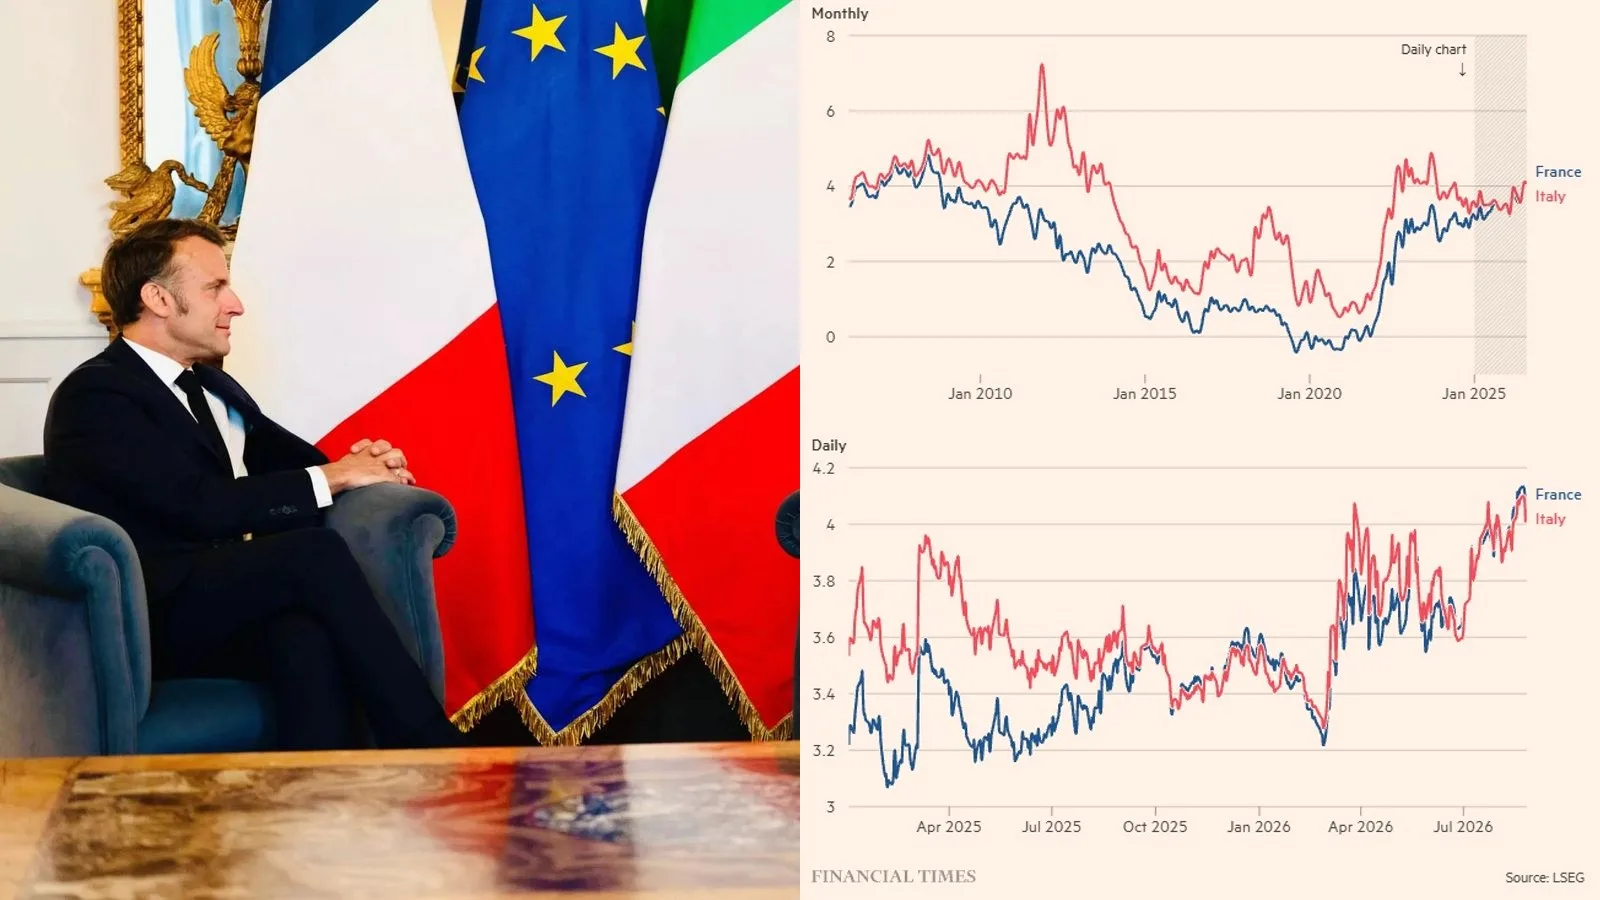
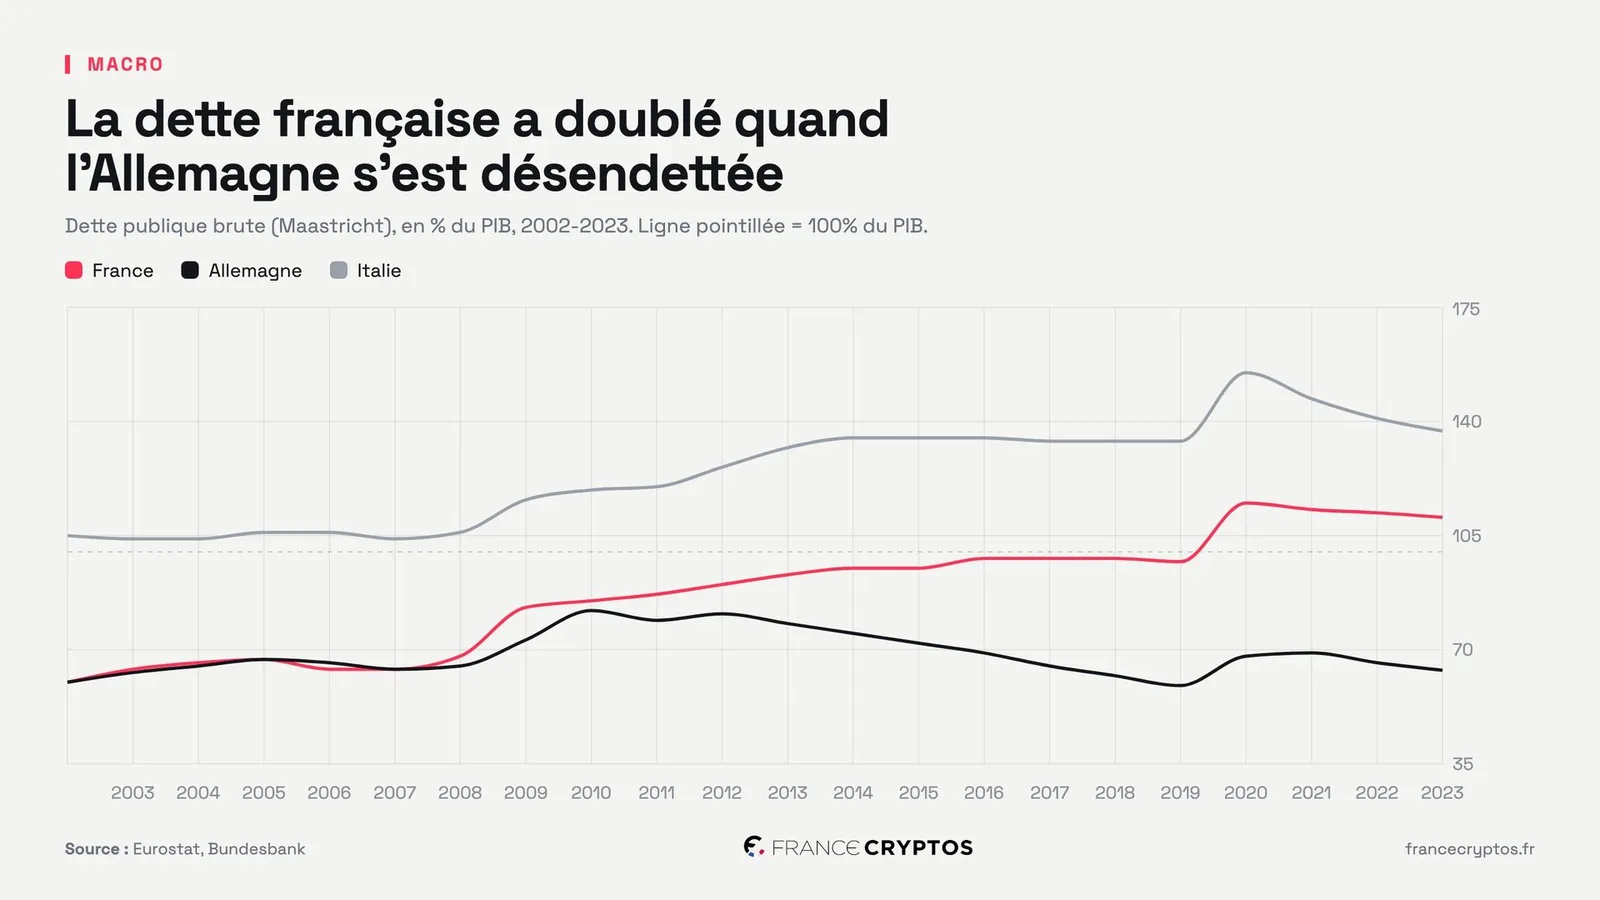
L'écart entre le taux français à 10 ans (OAT) et son équivalent allemand (Bund) frôle désormais les 100 points de base. C'est le niveau le plus élevé depuis 2012, en pleine crise des dettes souveraines européennes. La France emprunte à plus de 4,5% sur dix ans : un chiffre qui aurait semblé improbable il y a encore cinq ans.
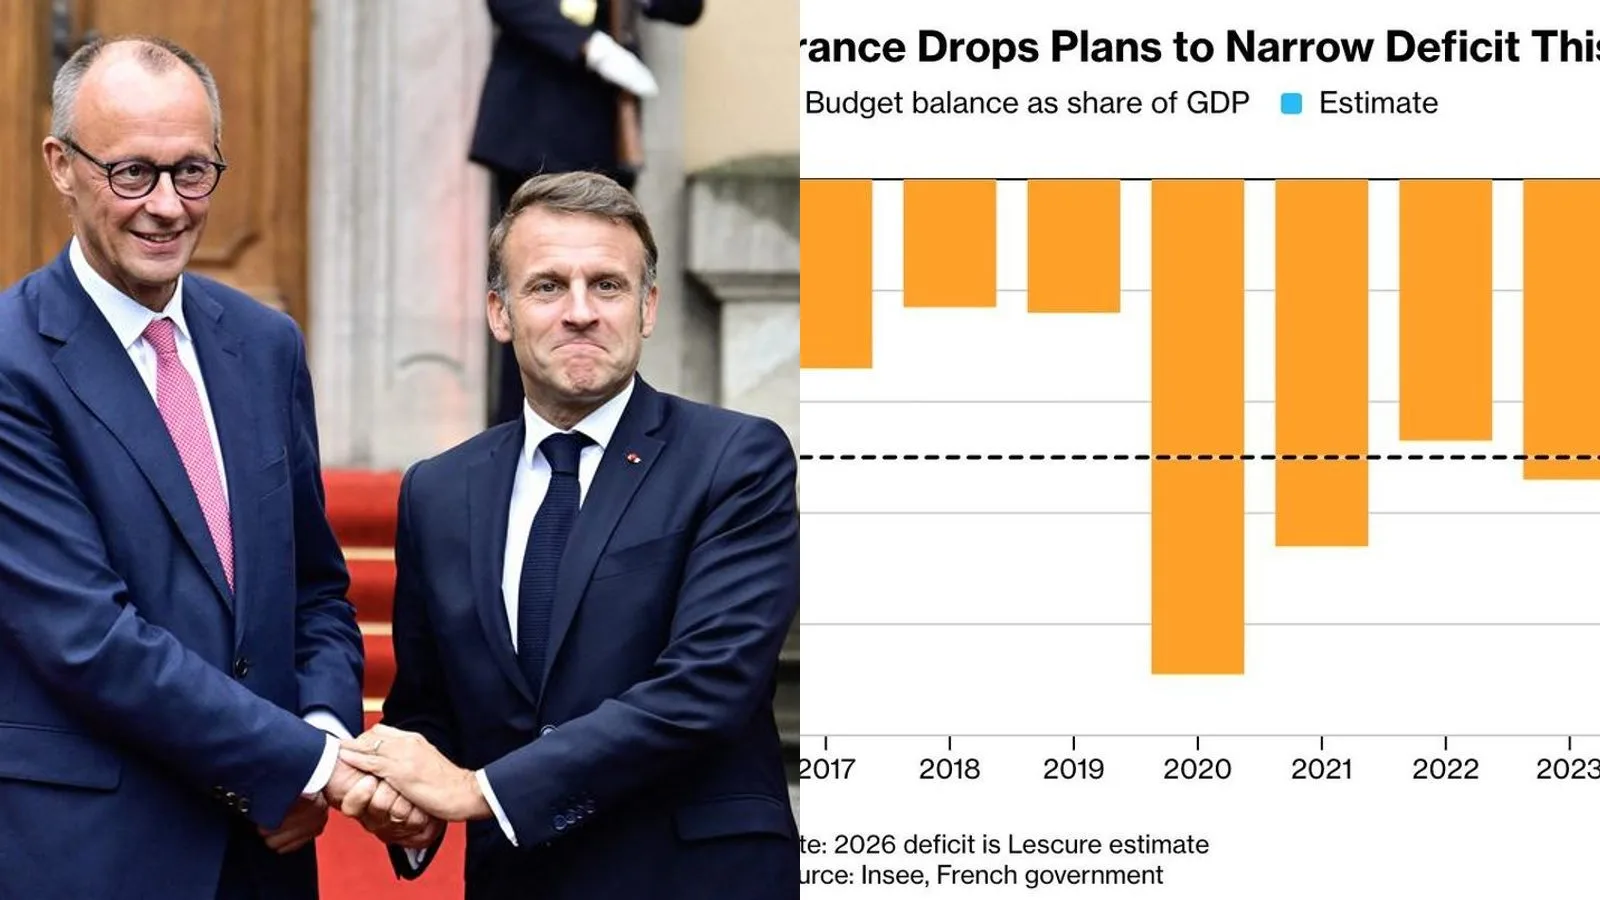
Selon l'économiste Christophe Barraud, les marchés ne parient pas sur un défaut français. Leur message est plus précis : un déficit attendu au-dessus de 5% du PIB et une trajectoire budgétaire que le système politique peine à corriger. Ce n'est pas une crise de solvabilité, c'est un doute sur la capacité à tenir un cap. La distinction est importante : les investisseurs ne fuient pas la France comme ils fuyaient certains pays périphériques en 2012. Ils expriment une défiance ciblée sur la gouvernance budgétaire, sur la capacité des institutions politiques françaises à produire des arbitrages douloureux et à les maintenir dans la durée. Ce type de signal, plus diffus qu'une panique obligataire franche, est précisément celui qui s'installe dans les prix sans qu'une décision politique unique puisse le dissiper rapidement.
La pression ne vient donc pas d'un choc externe ou d'une contagion venue d'un autre pays de la zone euro. Elle naît de l'intérieur, de l'accumulation de déficits et de l'absence de trajectoire crédible de consolidation. Le marché de prédiction donne 47% de probabilité à l'adoption d'un budget national d'ici fin 2026, ce qui illustre à lui seul l'incertitude politique persistante qui entoure la capacité de la France à se doter d'un cadre budgétaire stabilisé.
Le vrai piège : le niveau absolu des taux
La comparaison avec 2012 mérite d'être nuancée. Quand le Bund évoluait autour de 0%, un écart de 50 ou 80 points de base restait indolore pour les finances publiques françaises. Ce n'est plus le cas. Aujourd'hui, le niveau absolu des taux change tout.
La dette émise à 0, 1 ou 2% ces dernières années devra être refinancée à des conditions bien plus coûteuses. Chaque tranche qui arrive à maturité pèse davantage sur le budget. L'effet boule de neige n'est pas immédiat, mais il est mécanique : plus le temps passe sans consolidation budgétaire, plus la charge d'intérêts s'alourdit. Un écart de 100 points de base sur un Bund lui-même à des niveaux élevés représente une contrainte financière d'une tout autre nature que le même écart observé dans un environnement de taux zéro. C'est ce glissement de contexte que les comparaisons historiques brutes tendent à masquer et c'est précisément ce que Christophe Barraud souligne dans son analyse.
Le refinancement progressif du stock de dette existante à ces nouvelles conditions n'est pas un risque hypothétique. C'est un processus déjà en cours, dont les effets sur le solde budgétaire s'accumulent à chaque adjudication. Sans correction de la trajectoire des dépenses ou des recettes, la charge d'intérêts occupe une part croissante du budget, réduisant d'autant les marges de manoeuvre pour toute autre politique publique.
Pourquoi c'est important pour vos actifs
- Euro Perpetual▼ Baissier
Sens qualitatif, sans prévision de prix. Source : nos modèles de corrélation historique.
Une instabilité budgétaire structurelle dans la deuxième économie de la zone euro pèse sur la confiance dans la monnaie commune : selon nos modèles de corrélation historique, ce type de signal tend à fragiliser l'euro. La lecture de marché associée à cette configuration est baissière pour les actifs exposés à la stabilité de la zone euro.
Pour les actifs risqués, le mécanisme est à double sens : une dégradation budgétaire qui éloigne tout soutien monétaire de la BCE pèse sur les marchés, tandis qu'un net ralentissement économique qui en découlerait pourrait, lui, nourrir l'espoir d'une détente des taux et soutenir indirectement le Bitcoin. Ces deux scénarios coexistent dans les probabilités actuelles, sans que l'un ait clairement pris le dessus sur l'autre. Aucun de ces scénarios ne constitue un conseil d'achat ou de vente.