
Shopify (SHOP), la plateforme derrière des millions de boutiques en ligne, branche son paiement Shop Pay sur Muse, l'agent d'intelligence artificielle de Meta, et prend 7,12% le 22 septembre. Mais Amazon a bloqué ce même agent deux jours plus tôt, et le titre perd encore 9,24% sur un an.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Chiffre d'affaires, canaux de distribution |
Ce qui a été signé
Shopify, c'est le logiciel derrière la boutique en ligne de votre marque de baskets préférée, de votre torréfacteur ou de votre salle d'escalade : l'entreprise ne vend rien elle-même, elle loue la mécanique à ceux qui vendent.
Selon PYMNTS, le 22 septembre, Shop Pay, le paiement accéléré de Shopify, devient disponible dans Muse, l'agent d'intelligence artificielle de Meta. Concrètement, l'acheteur décrit ce qu'il cherche dans une conversation, l'agent trouve le produit, et le paiement se règle sans jamais ouvrir la boutique. La couverture annoncée porte sur l'ensemble des boutiques Shopify, et l'agent fonctionne à la fois dans sa propre application et dans WhatsApp. Tobias Lütke, le dirigeant de Shopify, y voit une manière simple et agréable d'acheter et de payer.
Deux jours plus tôt, le 20 septembre, Amazon a fermé sa plateforme au même agent, en invoquant des risques de confidentialité et de sécurité si celui-ci capture les identifiants de ses clients. Les deux gestes sont cohérents entre eux : Amazon possède déjà la relation client et n'a rien à gagner à la partager, Shopify ne l'a jamais possédée et travaille pour des commerçants qui cherchent du trafic partout où il se trouve.
Ce que la source ne donne pas doit se dire tout de suite : aucun montant de contrat n'est publié, ni commission, ni volume garanti, ni calendrier. Les seuls ordres de grandeur avancés sont ceux de Shop Pay, qui a dépassé 400 milliards de dollars de volume brut de marchandises en juin, et une conversion supérieure d'environ 80% sur les parcours d'achat pilotés par un agent.
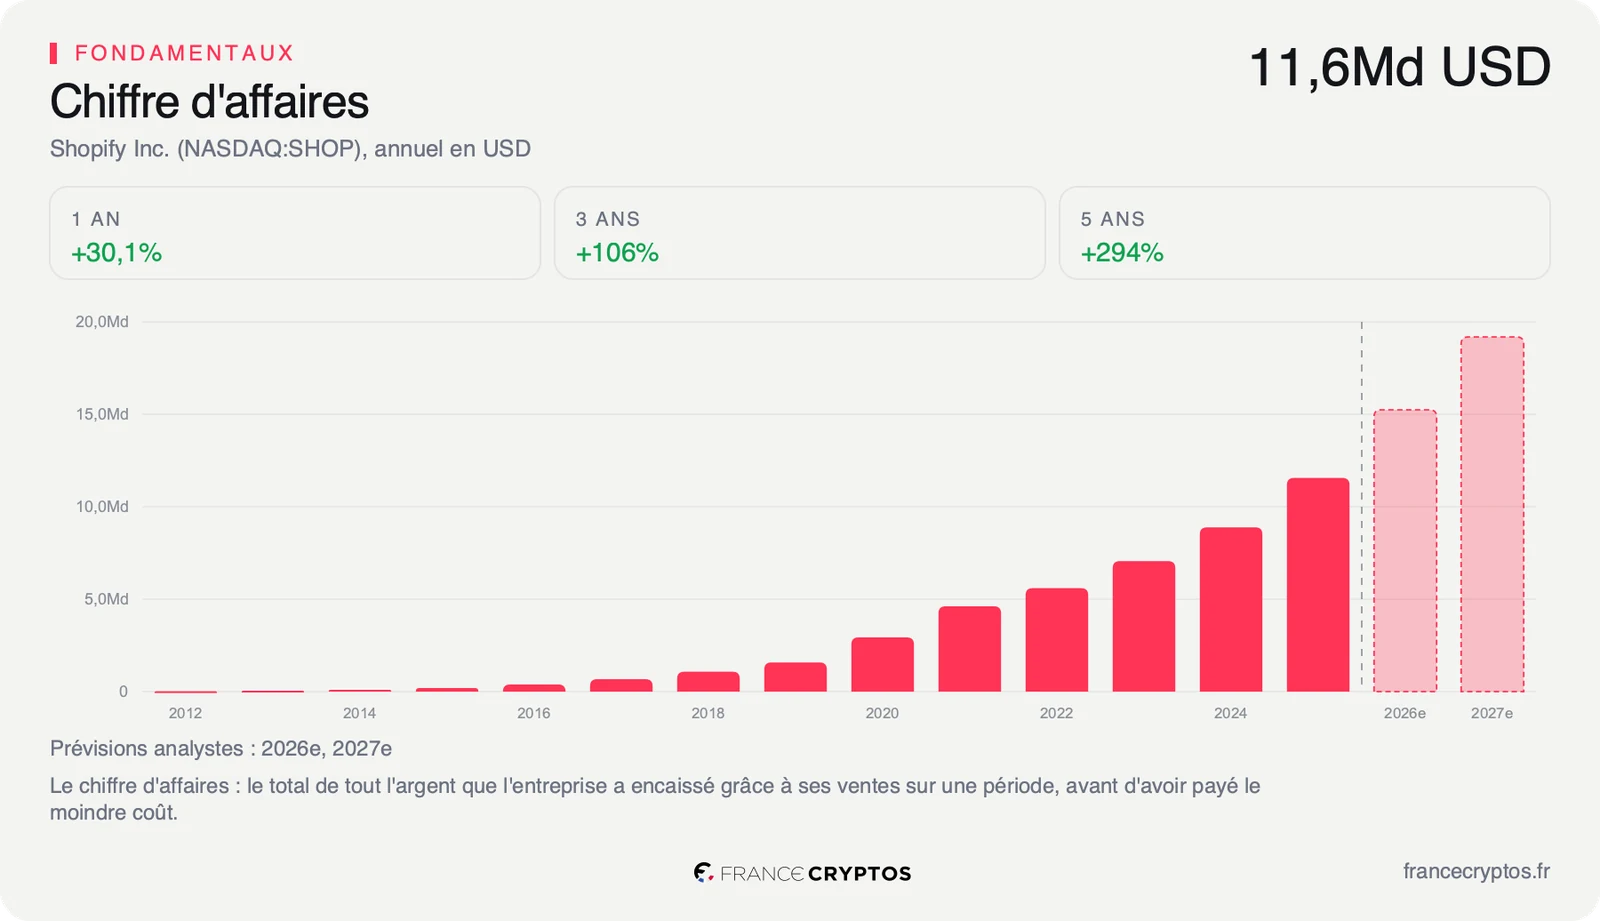
Pour situer cette annonce dans les comptes, on la rapporte à ce que Shopify encaisse réellement : 12,92 Md USD de chiffre d'affaires sur les douze derniers mois, avec 7 600 salariés. Les 400 milliards de volume ne sont pas du revenu, ce sont les paiements qui transitent ; Shopify n'en garde qu'une fraction.
Ce que le prix incorpore déjà
Un accord de distribution ne change ni les marges ni le bilan du jour au lendemain. Il change le nombre d'endroits où un acheteur peut tomber sur un produit vendu par un marchand Shopify, et ce nombre finit par se lire dans le chiffre d'affaires. C'est le seul canal par lequel cette annonce peut atteindre les comptes, et il met des trimestres à se voir.
Ce chiffre d'affaires croît déjà vite sans l'aide de Meta. Sur le dernier trimestre clos, il progresse de 28,11% face au même trimestre un an plus tôt, quand la médiane des 60 sociétés de son sous-secteur, celui des services et infrastructures internet, se contente de 13,58%. Shopify grandit donc deux fois plus vite que le concurrent typique de son univers, et le fait sur une base qui n'a rien de petite.
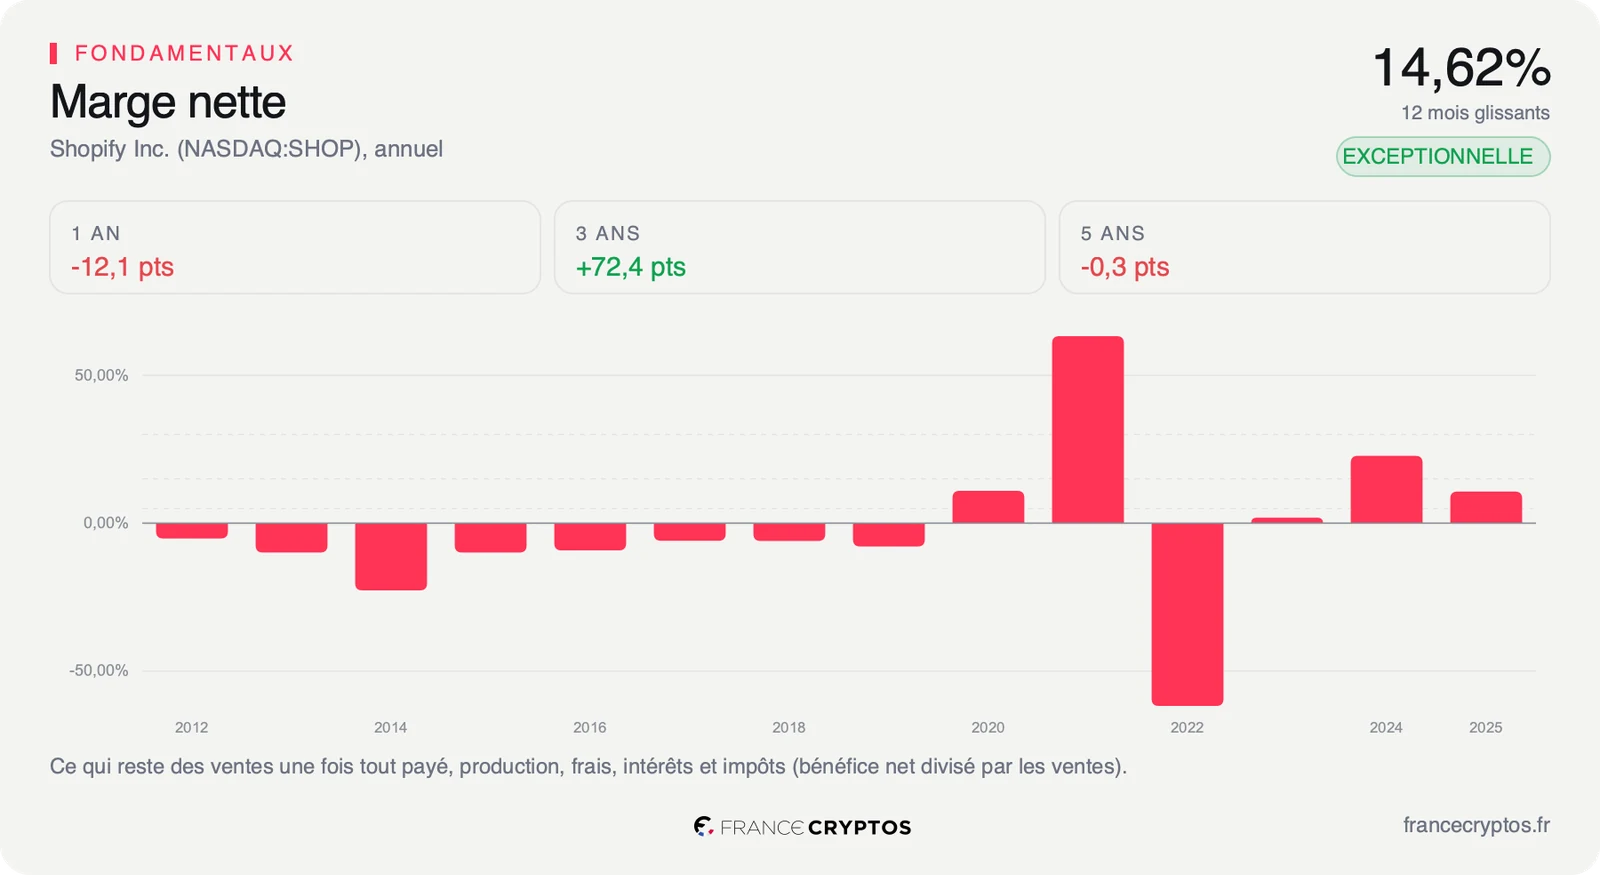
Ce que cette croissance produit est plus rare encore. La marge nette atteint 14,62%, contre 3,29% pour cette même médiane : sur cent dollars encaissés, il en reste près de quinze une fois payés les serveurs, les salaires, les impôts et les intérêts, là où le concurrent médian n'en garde que trois. Vendre de la croissance est courant dans le logiciel ; en garder cette part-là ne l'est pas. La comparaison avec les 60 sociétés du sous-secteur situe chacune de ces lignes.
Cette qualité, le marché la paie. Le titre se traite à 78,04 fois les bénéfices attendus sur l'exercice à venir, quand la médiane de son sous-secteur s'arrête à 49,08 fois. Un dollar de bénéfice futur coûte donc chez Shopify une fois et demie ce qu'il coûte chez le voisin, et c'est cet écart, pas l'accord avec Meta, qui décide du dossier.
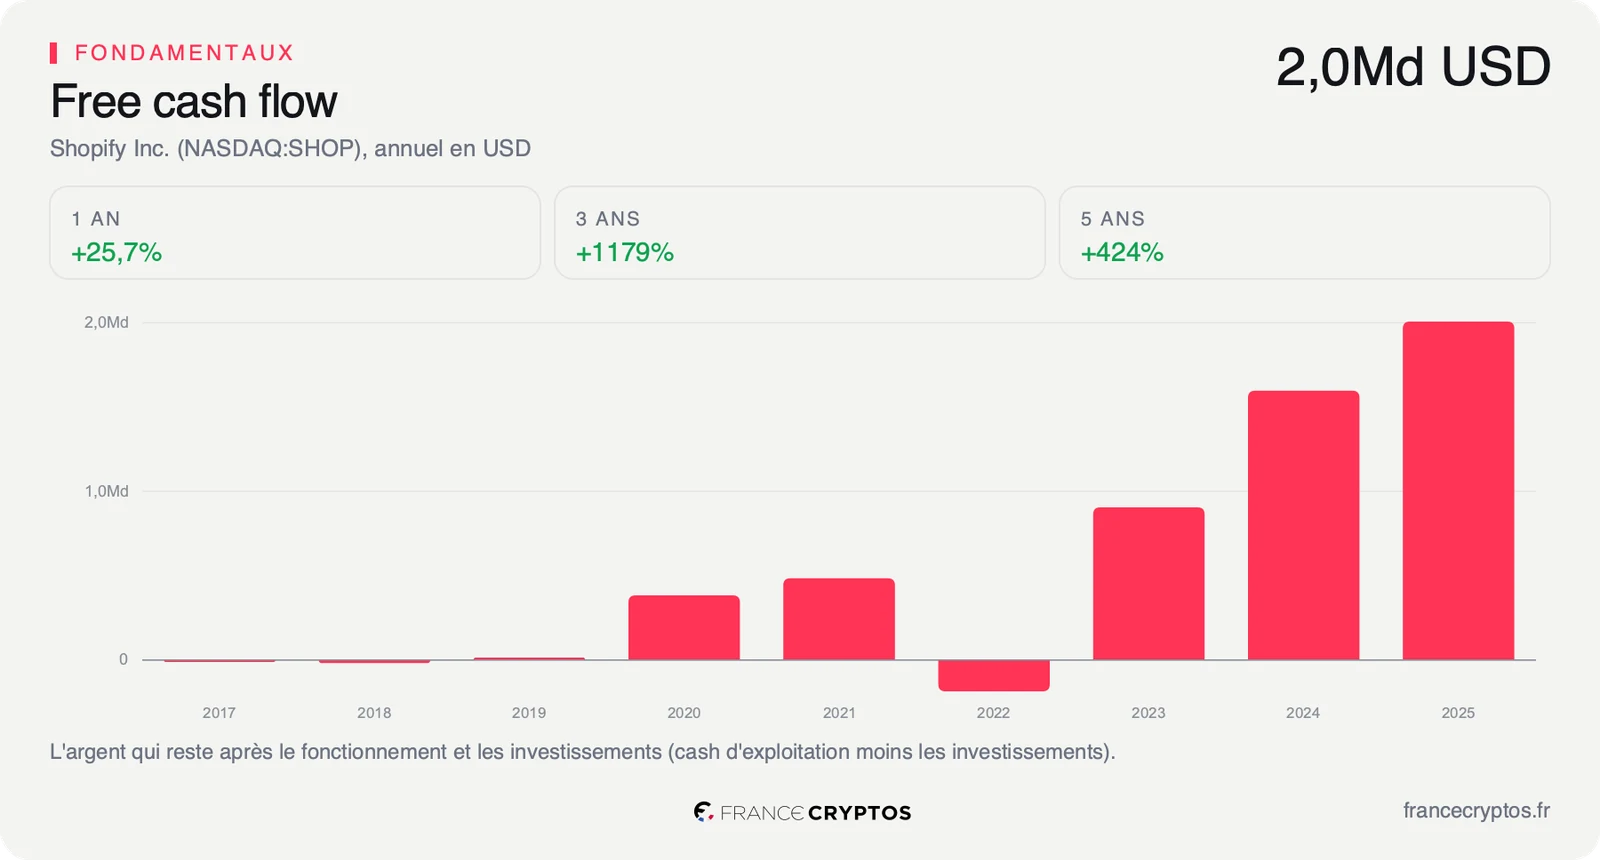
Reste ce que ce prix suppose. En remontant le calcul de valorisation à l'envers, on obtient la croissance que le cours du 22 septembre incorpore déjà : 22,88% par an pendant dix ans pour le free cash flow, c'est-à-dire l'argent qui reste une fois les dépenses courantes et les investissements payés. Le chiffre mérite qu'on s'y arrête, parce qu'il va dans le sens inverse de l'intuition. Sur les cinq dernières années, Shopify a fait croître son chiffre d'affaires de 30,69% par an. Le prix d'aujourd'hui demande donc moins que ce que l'entreprise a déjà délivré.
Cela ne rend pas le titre bon marché, cela déplace la question. La prime ne repose pas sur un scénario d'accélération soudaine, elle repose sur la durée : le cours paie le fait que cette croissance tienne encore dix ans. L'accord avec Meta ne modifie pas cette hypothèse, il modifie la probabilité de l'atteindre.
Ce que le marché en fait déjà
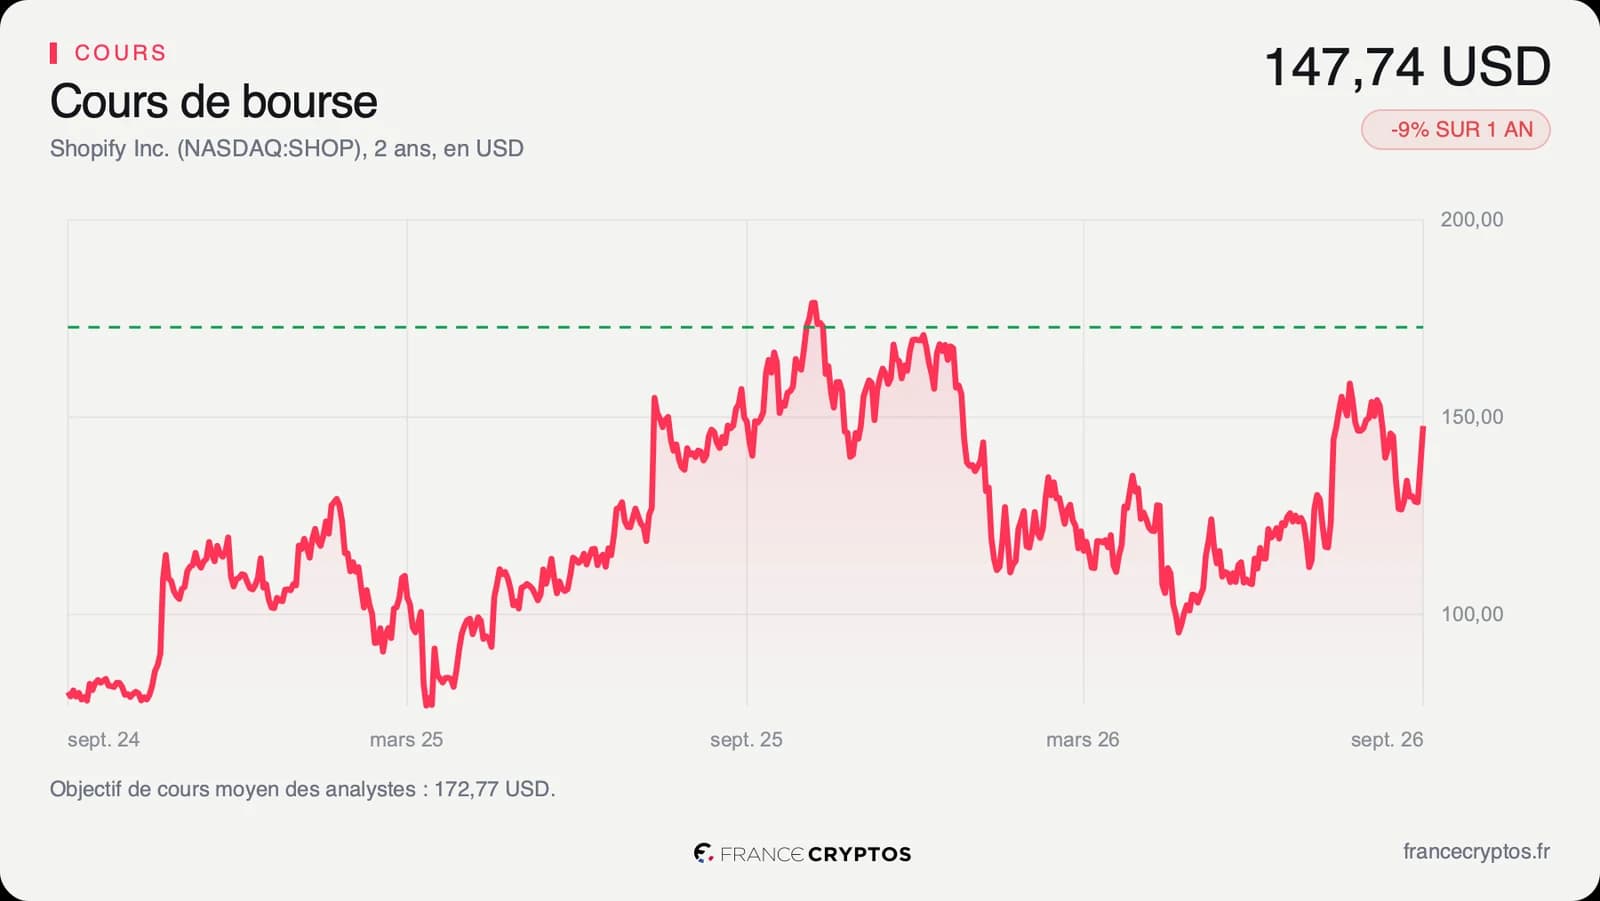
L'action a clôturé à 147,74 dollars le 22 septembre. La hausse de 7,12% de cette séance est celle que l'annonce explique, mais elle n'est pas la seule : la veille, le 21 septembre, le titre avait déjà pris 7,41%, passant de 128,41 dollars le 18 septembre à 137,92 dollars. En deux séances, l'action a donc gagné environ 15%, et l'accord avec Meta n'en couvre que la seconde moitié.
Cette remontée part de bas. Sur un an, Shopify perd encore 9,24%, quand la médiane de son sous-secteur gagne 2,94%. Le cours reste 18,91% sous son plus haut des douze derniers mois, et se place à 60,94% d'une fourchette annuelle comprise entre 94,00 et 182,19 dollars.
Les indicateurs de court terme ne sont pas tendus : l'indice de force relative sur quatorze séances ressort à 59,45, au milieu de son échelle, et le cours évolue 13,48% au-dessus de sa moyenne mobile à deux cents séances, qui se situe à 130,19 dollars.
Le consensus, lui, était déjà favorable avant l'annonce. Sur 54 analystes, 42 sont positifs, 11 neutres et 1 négatif, pour des objectifs allant de 120 à 220 dollars, autour d'une moyenne d'environ 173 dollars, soit 16,94% au-dessus du cours actuel. Leurs attentes de bénéfice par action ont été relevées de 3,98% en quatre-vingt-dix jours, une révision modeste au regard du mouvement du cours.
Un mouvement reste perceptible dans les bureaux d'analyse, mais il est lent : Bernstein a ouvert sa couverture le 11 septembre à surperformance, et Piper Sandler a reconduit la sienne trois jours plus tôt. L'essentiel du chemin s'est fait sans eux.
La divergence à comprendre est là. Les comptes s'améliorent sans interruption, le cours a passé un an à reculer. Les deux lectures ne portent pas sur le même objet : l'une mesure une entreprise qui gagne des parts, l'autre mesure le prix que le marché accepte de payer pour une croissance dont il doute de la durée.
Le point de bascule
Le rendez-vous est fixé au 3 novembre 2026, date estimée de la prochaine publication de résultats. L'indicateur à surveiller est la marge nette, parce que c'est elle qui dira si un canal de distribution supplémentaire se paie ou rapporte.
Le scénario favorable est celui du canal qui convertit. Si le paiement dans la conversation apporte du volume sans coût d'acquisition, la marge nette de 14,62% progresse encore, et le consensus, qui attend 1,91 dollar par action cette année puis 2,45 dollars l'an prochain, se relève plus vite que de 3,98% par trimestre.
Le scénario défavorable est celui du canal qui coûte. Shopify ne contrôle ni l'agent ni son audience : si Meta capte la relation client comme Amazon craint qu'il ne le fasse, le marchand gagne un débouché et perd une marge, et la prime de 78,04 fois les bénéfices attendus contre 49,08 pour le sous-secteur devient difficile à tenir.
Tant que la croissance reste au-dessus de 22,88% par an, le prix actuel demande moins que ce que Shopify a délivré sur cinq ans, soit 30,69% par an. Si elle passe durablement sous ce seuil, le même cours cesse d'être une prime sur la durée pour devenir un pari sur l'accélération.
Les données, en clair
- Free cash flow : la trésorerie qui reste une fois les dépenses d'exploitation et les investissements payés, donc l'argent réellement disponible pour rembourser la dette ou rémunérer l'actionnaire. Shopify : 2,29 Md USD sur les douze derniers mois, soit 17,74% du chiffre d'affaires, contre 6,83% pour la médiane de son sous-secteur.
- Croissance implicite du free cash flow : le rythme de progression que le cours actuel suppose sur dix ans, en remontant le calcul de valorisation à l'envers. Shopify : 22,88% par an, quand la référence de croissance du dossier est de 25% et la croissance réalisée du chiffre d'affaires de 30,69% par an sur cinq ans.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice à venir. Shopify : 78,04 fois, contre 49,08 fois pour la médiane de son sous-secteur des services et infrastructures internet, soit 60 sociétés, au 23 septembre 2026.
- Marge nette : la part du chiffre d'affaires qui subsiste une fois tout payé, impôts et intérêts compris. Shopify : 14,62%, contre 3,29% pour la médiane de son sous-secteur.
- Chiffre d'affaires trimestriel comparé : la variation du chiffre d'affaires du dernier trimestre clos face au même trimestre un an plus tôt. Shopify : +28,11%, contre +13,58% pour la médiane de son sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Shopify : environ 173 dollars pour 54 analystes, avec des cibles de 120 à 220 dollars.
- Position dans la fourchette annuelle : l'endroit où se situe le cours entre le plus bas et le plus haut des cinquante-deux dernières semaines. Shopify : 60,94% d'une fourchette allant de 94,00 à 182,19 dollars.