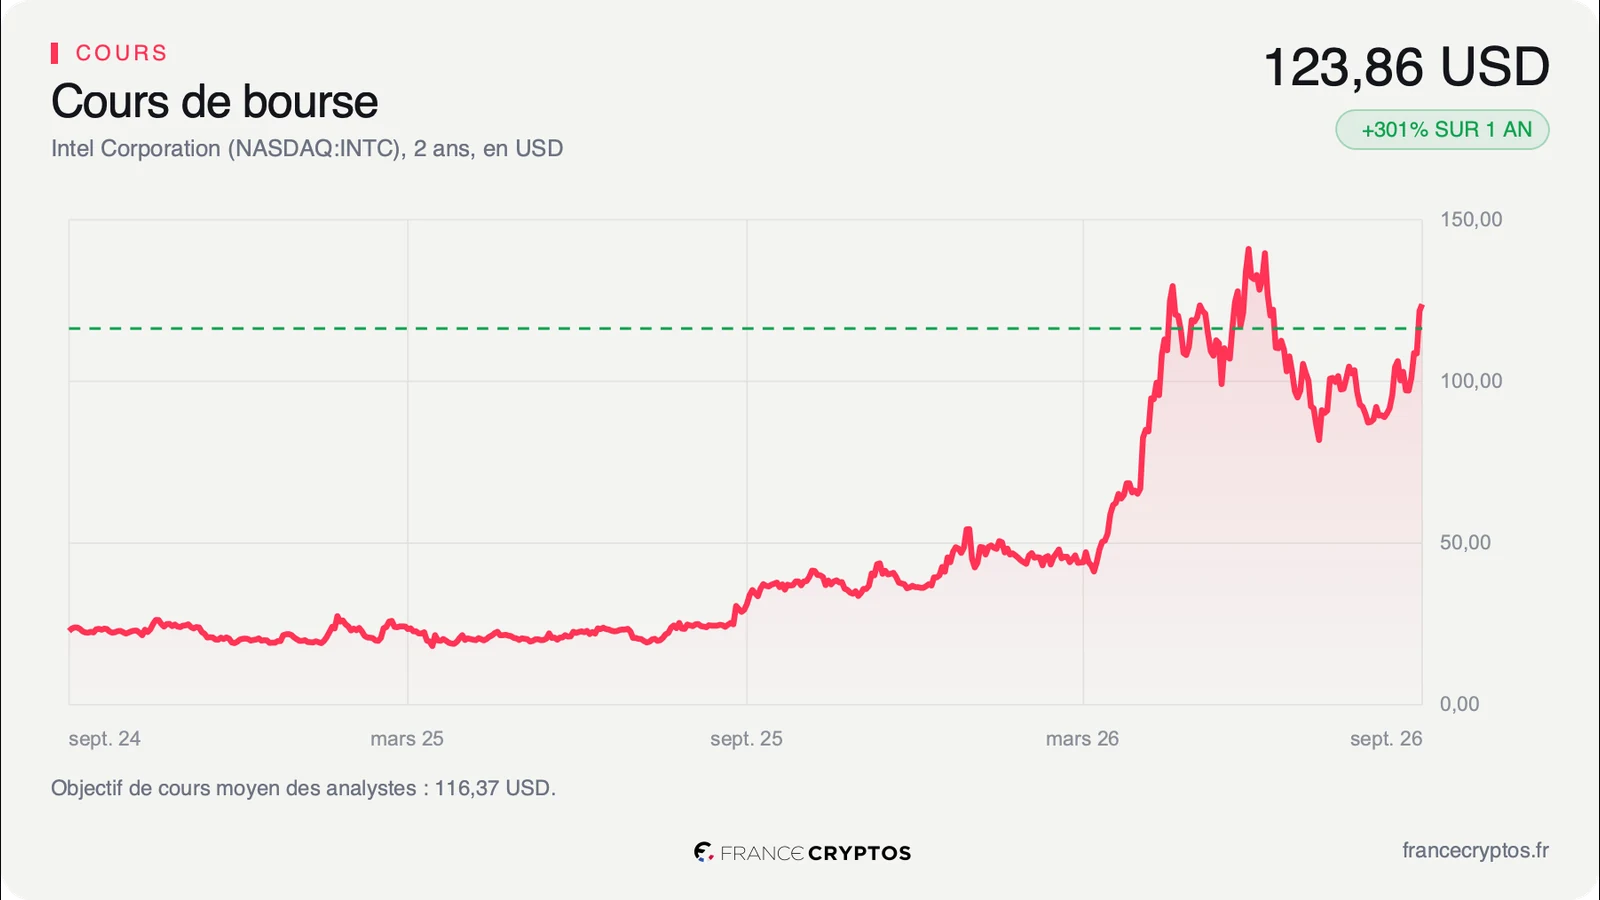

Intel (INTC), le fondeur américain de processeurs, a fait gagner environ 44 milliards de dollars à l'État fédéral entré à son capital en août 2025. Mais à 123,86 dollars, le titre cote au-dessus de l'objectif moyen de ses 49 analystes.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, valorisation |
Ce que Washington a gagné
Intel, c'est le processeur qui se cache derrière l'autocollant bleu collé sur des millions d'ordinateurs portables, et l'un des derniers industriels occidentaux à dessiner ses puces et à posséder les usines qui les gravent.
Les faits rapportés sont les suivants. L'État fédéral américain s'est engagé en août 2025 à acquérir 433,3 millions d'actions Intel à 20,47 dollars, soit une mise d'environ 8,9 milliards de dollars pour 9,9% du capital d'alors. Au cours de 121,78 dollars retenu par la source, cette participation vaut environ 52,9 milliards, ce qui porte la plus-value latente à environ 44 milliards et le gain à 495% en treize mois.
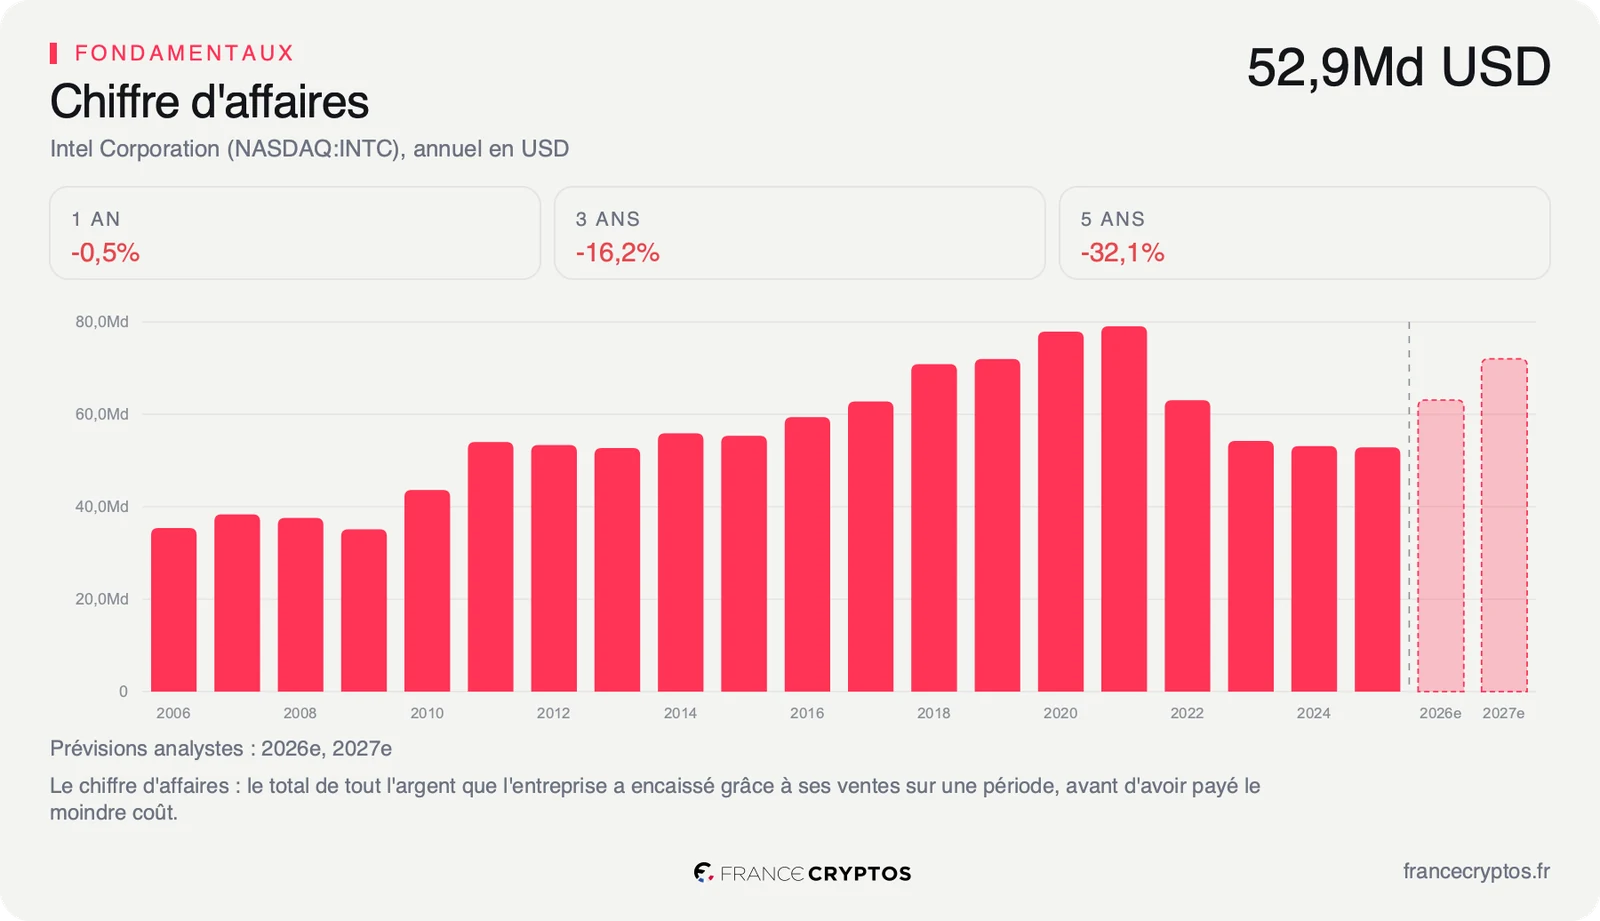
Ces montants ne veulent rien dire seuls. Rapportés à la société, ils se lisent mieux: la mise de départ pesait environ un sixième du chiffre d'affaires annuel d'Intel, qui a atteint 52,85 milliards de dollars sur l'exercice 2025, et la plus-value représente aujourd'hui moins d'un dixième de la capitalisation du groupe, 643,74 milliards de dollars. L'État a donc beaucoup gagné sur une ligne qui reste minoritaire au capital.
L'information a été transmise sans lien de presse, et la participation fédérale n'apparaît dans aucune déclaration de détention institutionnelle: les États n'y déposent pas. Ce que ces déclarations montrent, au 30 juin 2026, c'est un capital détenu à 67,04% par des institutionnels, BlackRock en tête avec 8,21% et, plus inattendu, Nvidia avec 4,13%.
Un dernier chiffre éclaire l'entrée de l'État mieux que la plus-value elle-même. Sur l'exercice 2025, les États-Unis sont devenus le premier débouché d'Intel avec 15,76 milliards de dollars de ventes, devant la Chine à 12,69 milliards, quand celle-ci en pesait encore 15,53 milliards un an plus tôt. Le capital et le carnet de commandes se sont donc américanisés en même temps.
Cette maison fondée en 1968 emploie encore 85 100 personnes et reste dirigée par Lip-Bu Tan, arrivé pour redresser une société qui avait laissé filer le virage des puces d'intelligence artificielle. C'est cette entreprise-là que l'État a financée: pas une start-up à soutenir, un industriel de premier rang à remettre en marche.
Ce que le prix incorpore déjà
Une plus-value latente ne déplace aucune ligne des comptes. Elle mesure l'écart entre un prix d'entrée et un prix de marché, et le seul canal qu'elle emprunte est celui de la perception. Le mot latente compte, d'ailleurs: rien n'est encaissé tant que les titres ne sont pas vendus, et un actionnaire qui détient huit actions sur cent ne solde pas une ligne pareille sans peser sur le cours qu'il vient d'aider à faire monter. La vraie question que pose la nouvelle est donc ailleurs: à ce prix, que reste-t-il à payer?
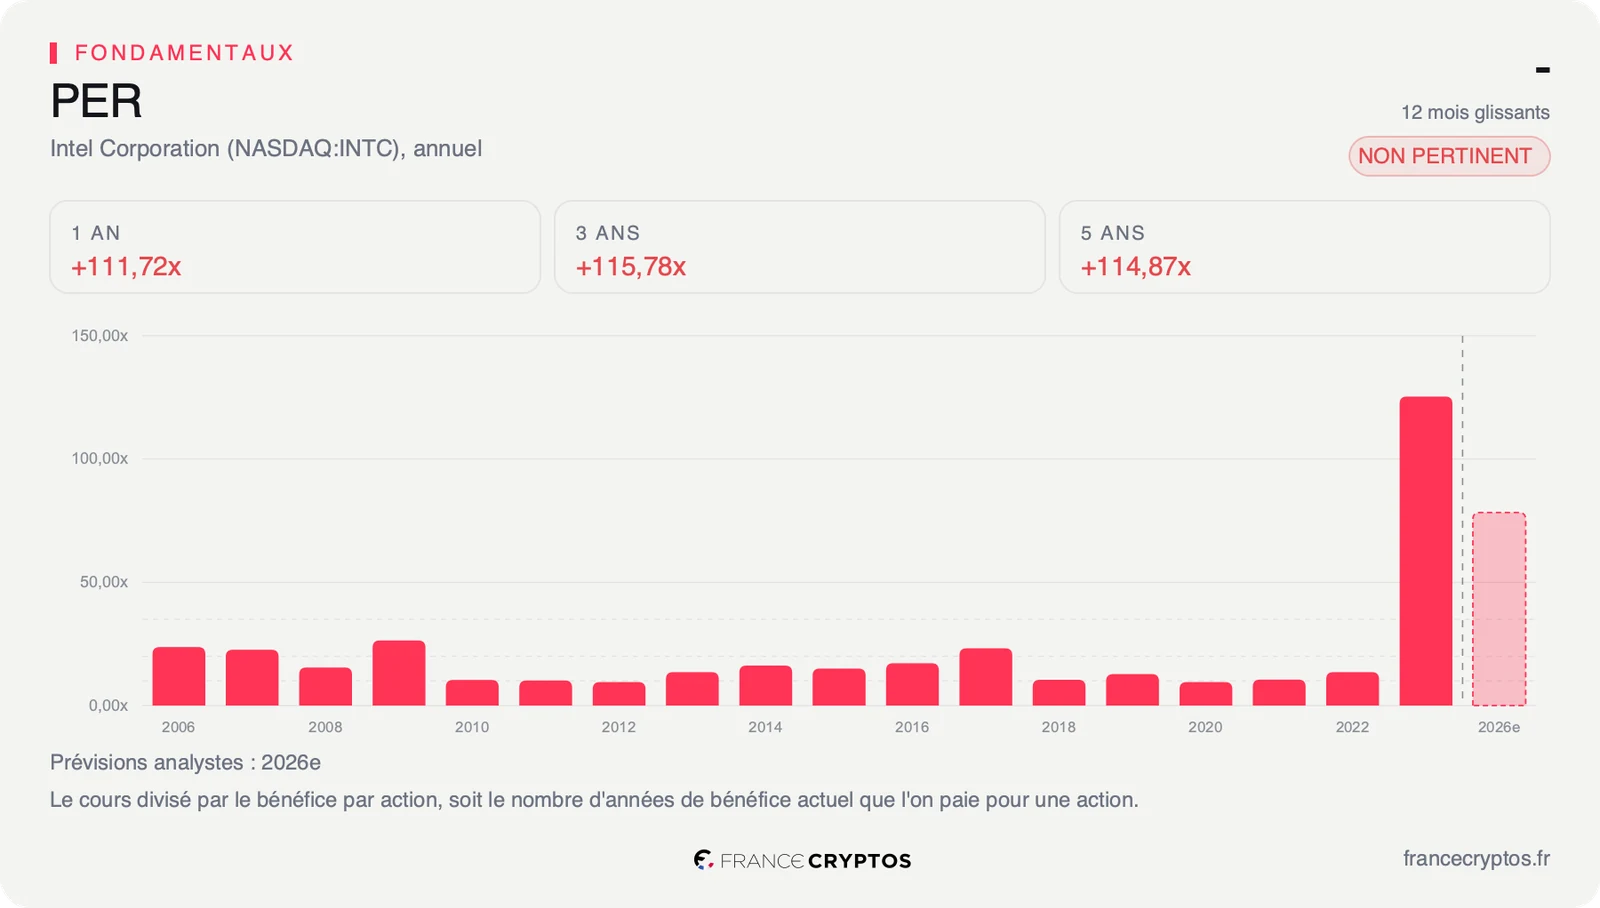
Le multiple de décision est le rapport du cours au bénéfice attendu sur l'exercice à venir, le PER anticipé. Il ressort à 80,66 fois pour Intel, contre 25,73 fois pour la médiane des 399 sociétés du sous-secteur des semi-conducteurs. Dit autrement: un dollar de bénéfice attendu coûte 80,66 dollars chez Intel et 25,73 dollars chez le fabricant de puces médian, soit plus de trois fois le prix. Le multiple se lit mal seul: la comparaison avec les 399 sociétés du sous-secteur dit s'il est cher pour ce qu'il achète.
Face à sa propre histoire, la mesure est plus nette encore. Le PER d'Intel se situe au centile 82,05 de ses cinq dernières années, c'est-à-dire que l'action a été moins chère que cela pendant 82% de la période. Le titre n'est pas seulement cher pour son secteur, il est cher pour lui-même, et il l'est au moment précis où le récit du redressement est le plus séduisant.
Reste à savoir ce que ce prix achète. Au-dessus de la ligne d'exploitation, le redressement est réel: la marge opérationnelle atteint 8,03%, quand la médiane du sous-secteur s'arrête à 6,52%. Une usine de puces coûte des milliards avant de produire la première plaquette, et Intel en possède plusieurs: voir cette ligne repasser au-dessus de son secteur n'est pas un détail comptable, c'est le signe que les chaînes tournent de nouveau à un rythme utile.
En dessous, le compte se renverse. La rentabilité du capital investi, ce que l'entreprise gagne chaque année pour cent dollars immobilisés dans son activité, ressort à -8,12%, quand ses pairs en dégagent 5,58%. L'écart de près de quatorze points sépare une société qui rémunère son capital d'une société qui le consomme. C'est cette rentabilité négative que le marché paie aujourd'hui plus de quatre-vingts fois les bénéfices qu'il espère.
Ce que le marché en fait déjà
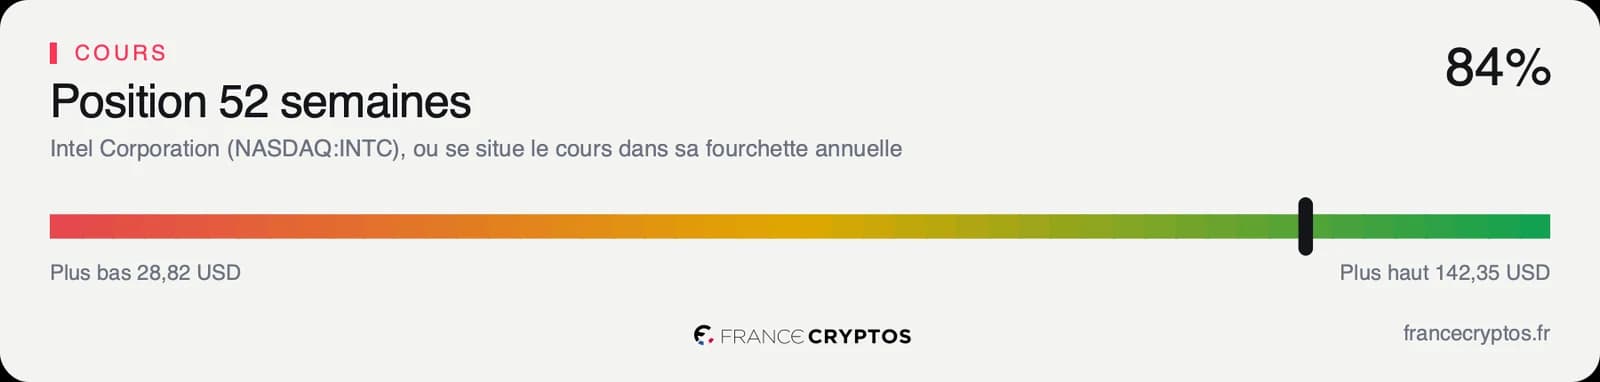
L'action a clôturé à 123,86 dollars le 22 septembre. Sur un an, elle gagne 300,86%, quand la médiane de son sous-secteur progresse de 29,92%: dix fois la performance du secteur, pour une société qui perd encore de l'argent. Le titre occupe 83,71% de sa fourchette annuelle, comprise entre 28,82 et 142,35 dollars.
Les indicateurs de court terme sont tendus. L'indice de force relative sur quatorze séances ressort à 72,07, donc en zone de surachat, et le cours évolue 58,90% au-dessus de sa moyenne mobile à deux cents séances. Un titre qui s'éloigne autant de sa moyenne longue a consommé d'avance une bonne part de ce qu'il pouvait annoncer. Le marché en a d'ailleurs déjà repris une partie: le cours reste 12,99% sous le plus haut de 142,35 dollars touché dans l'année.
Le consensus, lui, est déjà dépassé sur le prix. Les 49 analystes qui suivent la valeur se répartissent en 15 positifs, 32 neutres et 2 négatifs, pour des objectifs allant de 75 à 200 dollars, autour d'une moyenne d'environ 116 dollars. Le cours de 123,86 dollars passe donc au-dessus de cette moyenne, soit un potentiel de -6,05% selon le consensus lui-même. L'écart type de 24,66 sur ces objectifs dit le reste: sur une fourchette qui va du simple au quasi-triple, le panel ne décrit pas un accord, il décrit une incertitude.
Le mouvement reste orienté à la hausse dans les bureaux d'analyse, mais par petits pas: Northland Capital Markets a relevé son avis le 8 septembre, quand Piper Sandler a ouvert sa couverture deux jours plus tard à neutre. Sur la seule année en cours, le titre a déjà pris 222,43%, l'essentiel du chemin s'étant fait avant que ces avis ne bougent.
C'est la divergence à comprendre. Le fondamental s'améliore lentement, le cours a quadruplé. Les deux lectures ne se contredisent pas, elles ne portent pas sur le même objet: l'une mesure une entreprise qui sort d'un trou, l'autre mesure ce que le marché accepte de payer pour la sortie.
Le point de bascule
Le rendez-vous est fixé au 22 octobre 2026, date estimée de la prochaine publication de résultats. L'indicateur à surveiller est le bénéfice par action, parce que c'est lui qui porte l'écart entre les deux lectures.
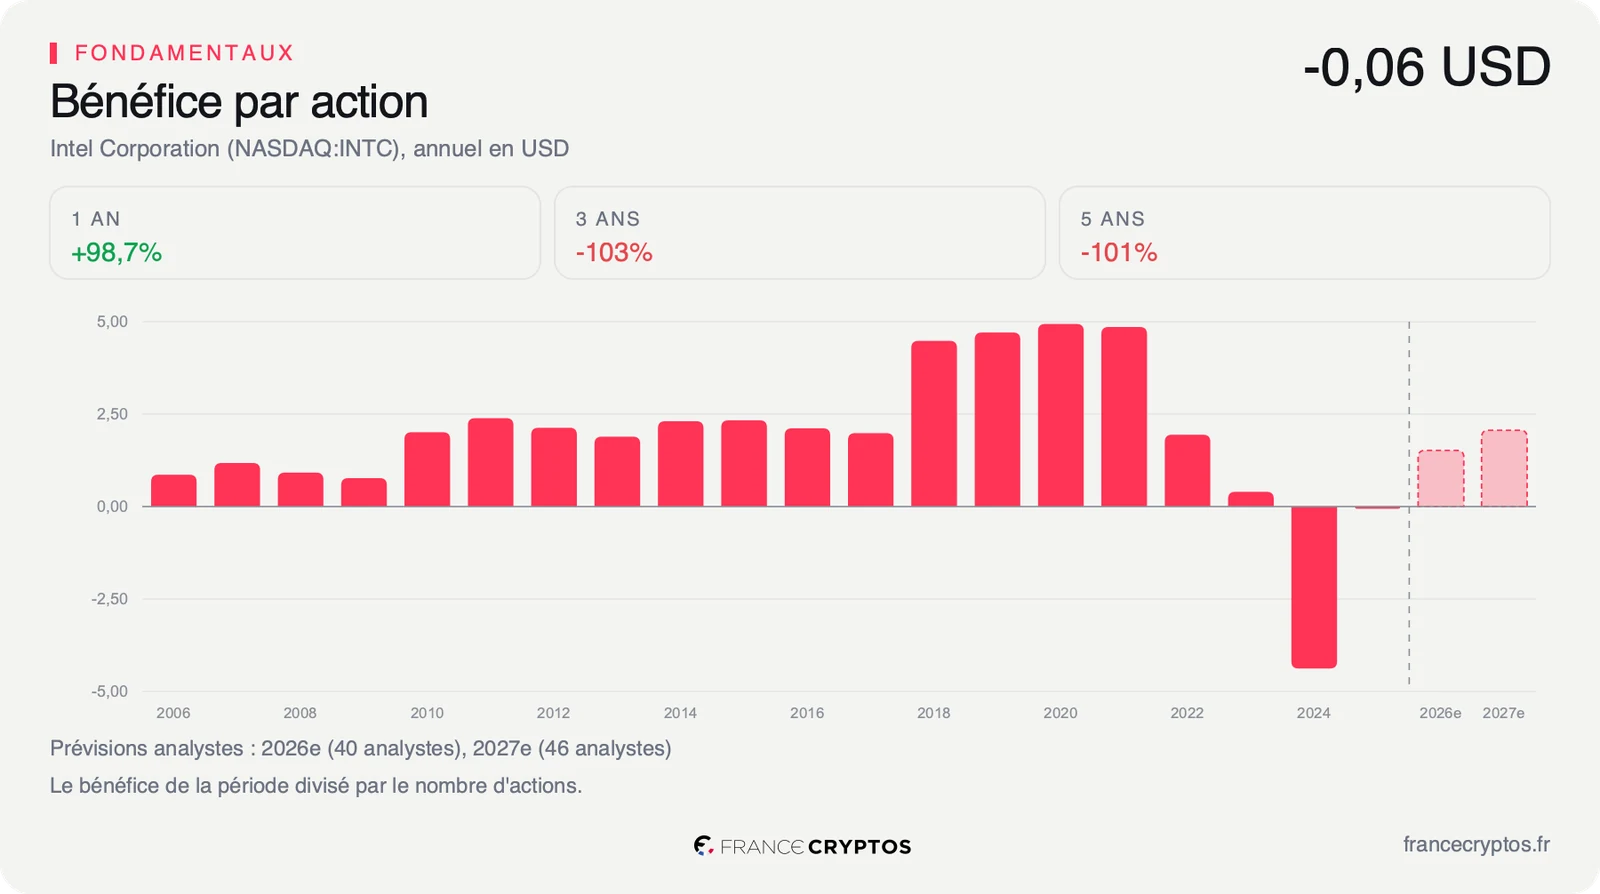
Le scénario favorable est celui de la confirmation. Les attentes ont déjà été révisées de 39,37% en quatre-vingt-dix jours, de 1,09 à 1,52 dollar par action pour l'exercice en cours, et le consensus vise environ 2,06 dollars pour le suivant. Une nouvelle révision dans le même sens rapprocherait le multiple de ce que la société gagne vraiment.
Le scénario défavorable est celui du décalage. En normes comptables, le consensus attend encore une perte de 2,31 dollars par action cette année, et les flux de trésorerie disponibles, l'argent qui reste une fois les investissements payés, sont négatifs sans interruption depuis l'exercice 2022, jusqu'à -15,66 milliards de dollars sur l'exercice 2024 et encore -4,95 milliards sur 2025.
Tant que le bénéfice comptable reste négatif et que le titre se paie 80,66 fois ses bénéfices attendus contre 25,73 pour son sous-secteur, la plus-value de l'État fédéral mesure la hausse du cours et non le redressement de l'entreprise. Si les résultats du 22 octobre confirment la trajectoire de 1,52 puis 2,06 dollars par action, le même multiple cesse d'être une anomalie pour devenir une avance.
Les données, en clair
- PER anticipé: le cours divisé par le bénéfice par action attendu sur l'exercice à venir, soit le nombre d'années de bénéfice futur que l'on paie pour une action. Intel: 80,66 fois, contre 25,73 fois pour la médiane de son sous-secteur des semi-conducteurs, soit 399 sociétés, au 23 septembre 2026.
- Valorisation face à son histoire: la place du PER actuel parmi ceux des cinq dernières années. Intel: centile 82,05, donc l'action a été moins chère que cela pendant 82% de la période.
- Marge opérationnelle: la part du chiffre d'affaires qui subsiste une fois payés les coûts de production et de fonctionnement, avant intérêts et impôts. Intel: 8,03%, contre 6,52% pour la médiane de son sous-secteur.
- Rentabilité du capital investi: ce que l'entreprise gagne chaque année rapporté à l'ensemble des capitaux immobilisés dans son activité. Intel: -8,12%, contre 5,58% pour la médiane de son sous-secteur.
- Flux de trésorerie disponibles (free cash flow): la trésorerie qui reste une fois les dépenses d'exploitation et les investissements payés, donc l'argent réellement disponible pour rembourser la dette ou rémunérer l'actionnaire. Intel: -15,66 milliards de dollars sur l'exercice 2024 et -4,95 milliards sur l'exercice 2025, négatif sans interruption depuis l'exercice 2022.
- Objectif de cours du consensus: la moyenne des cibles publiées par les analystes qui suivent la valeur. Intel: environ 116 dollars pour 49 analystes, avec des cibles de 75 à 200 dollars et un écart type de 24,66.
- Position dans la fourchette annuelle: l'endroit où se situe le cours entre le plus bas et le plus haut des cinquante-deux dernières semaines. Intel: 83,71% d'une fourchette allant de 28,82 à 142,35 dollars.
- Indice de force relative sur quatorze séances: un indicateur qui situe le cours entre 0 et 100 selon la vigueur de ses hausses récentes face à ses baisses. Intel: 72,07, donc en zone de surachat.