
Reuters a rapporté le 16 septembre que SK hynix (000660) discute avec Intel d'une production de puces mémoire aux États-Unis, ce qui serait une première pour le groupe coréen. Le jour même, la société a répondu qu'elle explorait diverses options mais qu'aucun plan ni accord n'était arrêté. Le titre a gagné 4,08% dans la séance, à 1 759 000 wons, et reste 41,58% sous son plus haut des cinquante-deux dernières semaines.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Perception, valorisation |
Ce qui s'est passé
SK hynix fabrique de la mémoire : les puces qui stockent les données dans un téléphone, un ordinateur, et surtout dans les serveurs qui font tourner l'intelligence artificielle.
Selon Reuters, qui cite trois personnes au fait des discussions, deux scénarios sont sur la table. Dans le premier, SK hynix reprendrait une partie de l'usine qu'Intel construit dans l'Ohio. Dans le second, les deux groupes formeraient une coentreprise avec de grands acteurs du cloud qui cherchent à sécuriser leur approvisionnement en mémoire. Une des sources décrit les discussions comme exploratoires et précise qu'aucune décision n'est prise.
La société a réagi le jour même. Elle dit explorer diverses options pour renforcer sa compétitivité, mais que « no specific plans or arrangements have been finalized », et que rien n'est arrêté avec les sociétés citées par l'article. Elle ne dément donc pas discuter. Elle dément qu'un accord existe.
Cette nuance décide de tout le reste. Aucun montant, aucune capacité, aucun calendrier n'ont été publiés : il n'y a rien à chiffrer, et rien ne permet de dire ce que cela changerait aux comptes.
Un point de comparaison aide à situer. Le mois dernier, SK hynix a lancé les travaux d'un site de 4 milliards de dollars dans l'Indiana, destiné à produire de la mémoire à haute bande passante d'ici 2030. Ce projet-là est confirmé, chiffré, daté. Celui de l'Ohio n'est aujourd'hui rien de tout cela.
Ce que le prix incorpore déjà
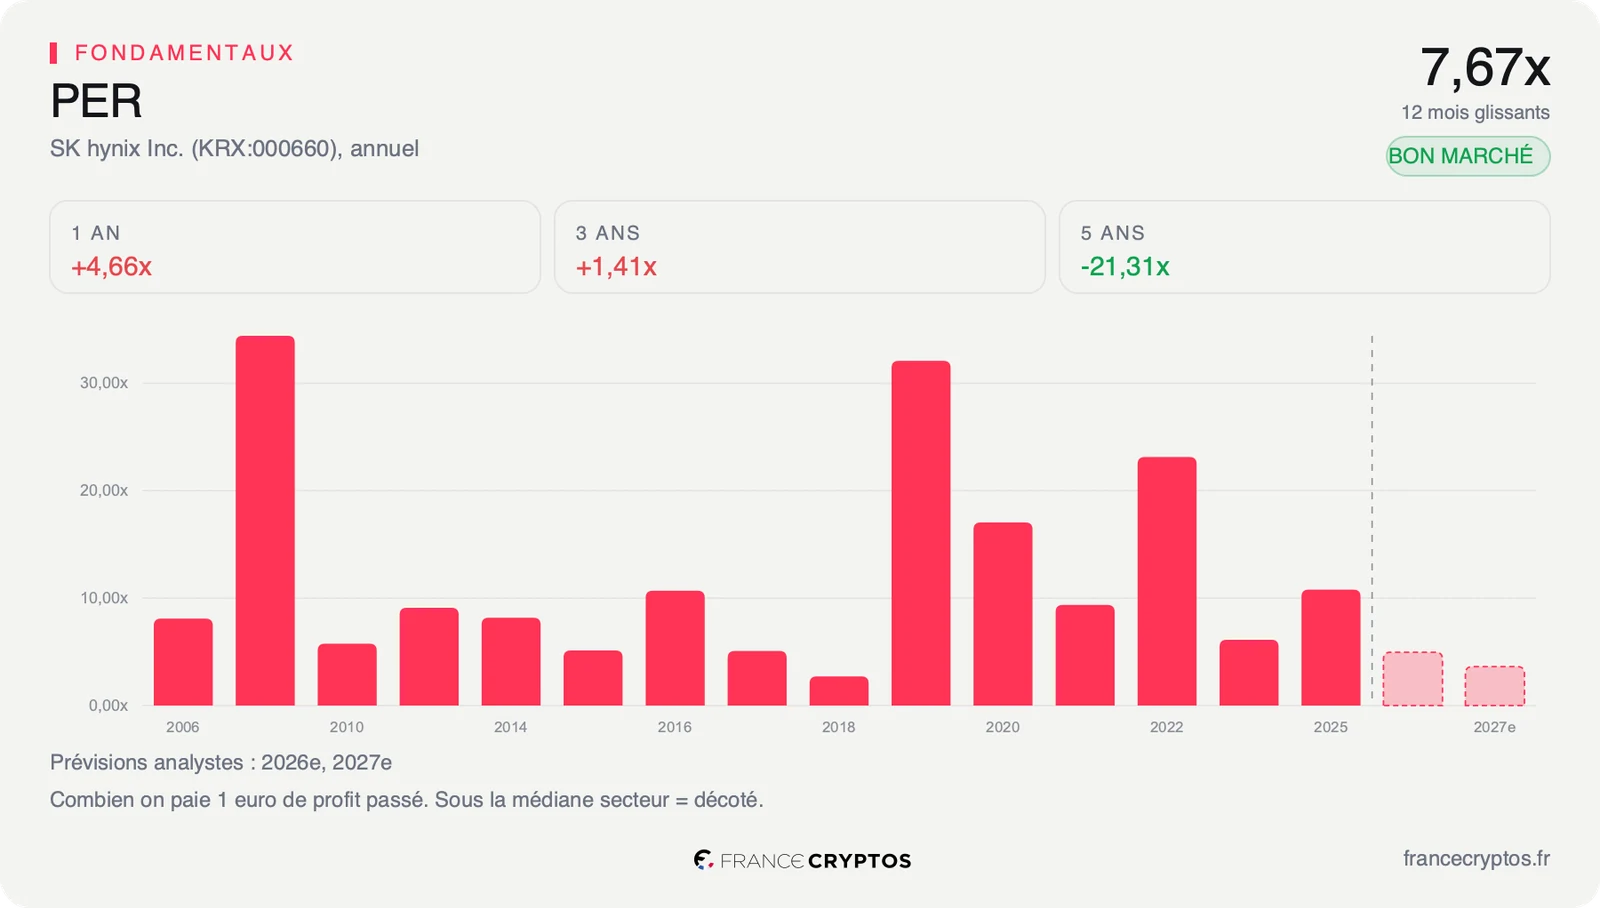
Le titre se paie 7,67 fois les bénéfices publiés, quand la médiane de son sous-secteur, qui regroupe 394 sociétés, en demande 47,85. Sur les bénéfices attendus, l'écart est encore plus large : 4,90 fois contre 23,92.
À ce stade, la conclusion paraît évidente. Elle ne l'est pas, et un seul chiffre suffit à le montrer. Rapporté à sa propre histoire, le titre se situe au 79e centile de sa distribution sur cinq ans : il a rarement été aussi cher pour lui-même. Les deux constats ne se contredisent pas, ils décrivent une société cyclique au sommet de son cycle. Le bénéfice a explosé, donc le multiple s'est écrasé, alors même que l'action vaut cher au regard de ce qu'elle a valu par le passé. Le détail des multiples et des marges reprend le dossier ligne par ligne.
L'ancrage le plus net le confirme. À 1 745 000 wons, le cours suppose que l'argent réellement gagné par le groupe une fois ses dépenses et ses investissements payés, appelé le free cash flow, augmente de 1,19% par an. Presque rien. Le marché ne paie donc pas la performance du moment : il paie l'hypothèse qu'elle ne dure pas.
Ce que le marché en fait déjà
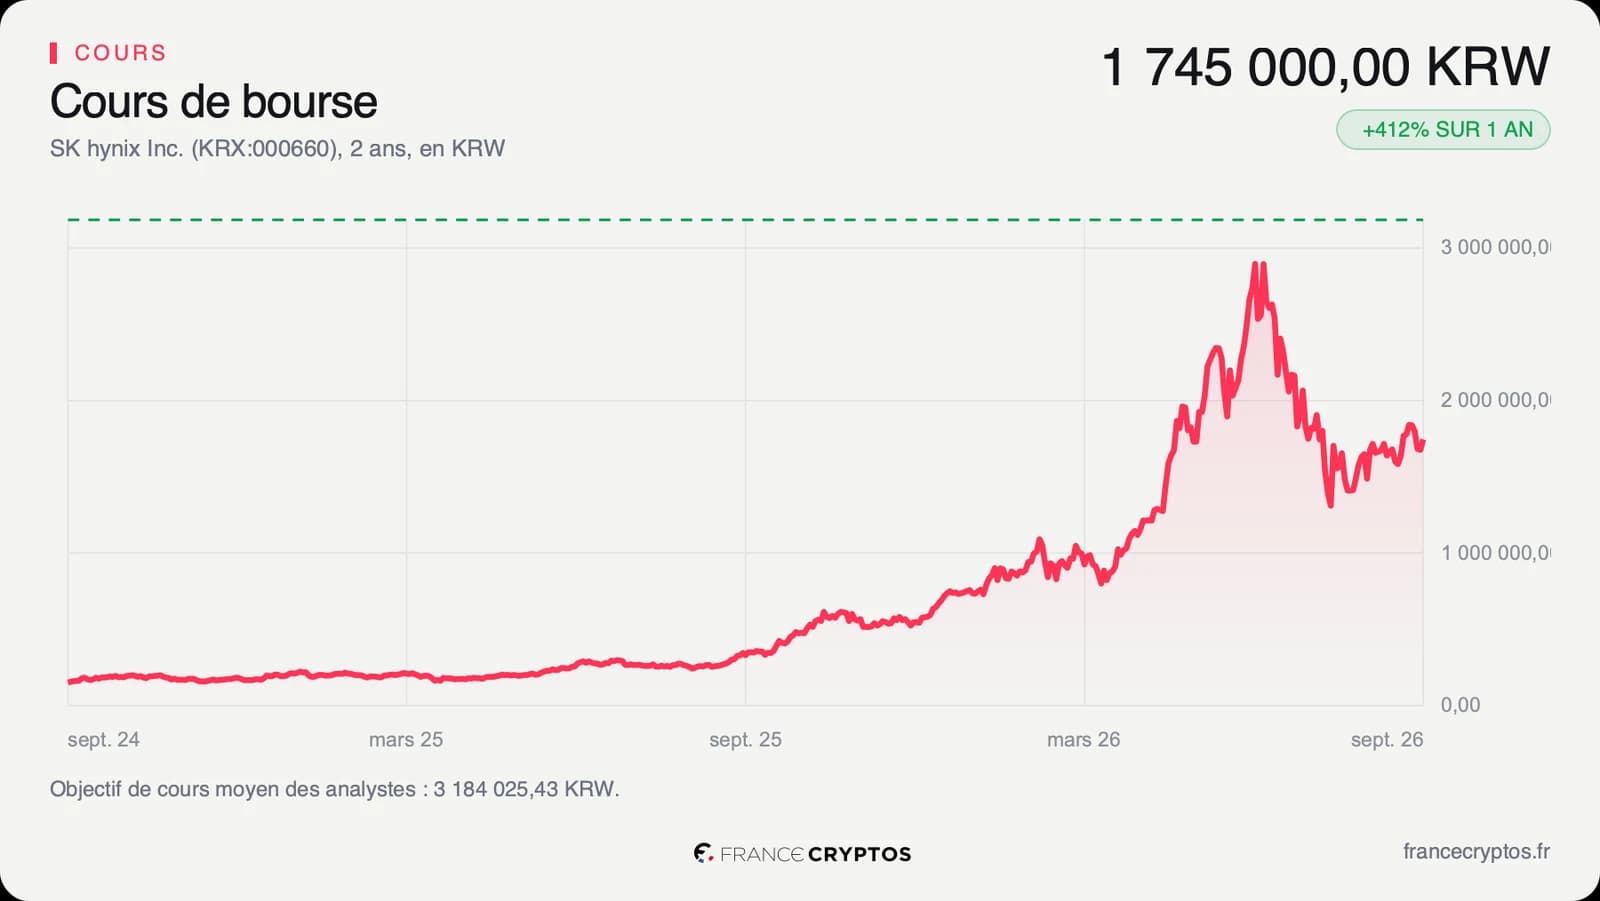
Le cours a clôturé à 1 759 000 wons le 16 septembre, jour de la dépêche, en hausse de 4,08%. Il ressort à 1 745 000 wons le lendemain.
Le parcours récent est spectaculaire dans les deux sens. Le titre a gagné 168,05% depuis le 1er janvier, et il reste malgré tout 41,58% sous son plus haut des cinquante-deux dernières semaines, dans une fourchette annuelle qui va de 333 000 à 2 987 000 wons. Les deux chiffres sont vrais en même temps, et c'est la signature d'une valeur de cycle.
Les 38 analystes qui suivent le dossier affichent une recommandation moyenne de 1,34, sur une échelle où 1 est l'achat le plus ferme. Leur objectif moyen ressort à 3 184 025 wons, soit 82,47% au-dessus du cours, avec des cibles allant de 1 535 000 à 5 300 000 wons. Ils ont relevé leur attente de bénéfice pour l'exercice en cours de 14,33% en quatre-vingt-dix jours.
Une unanimité pareille mérite d'être notée comme telle. Quand personne ne tient l'autre côté du raisonnement, une révision se fait rarement à la marge.
Le point de bascule
Le prochain rendez-vous est la publication du 29 octobre, une date encore estimée.
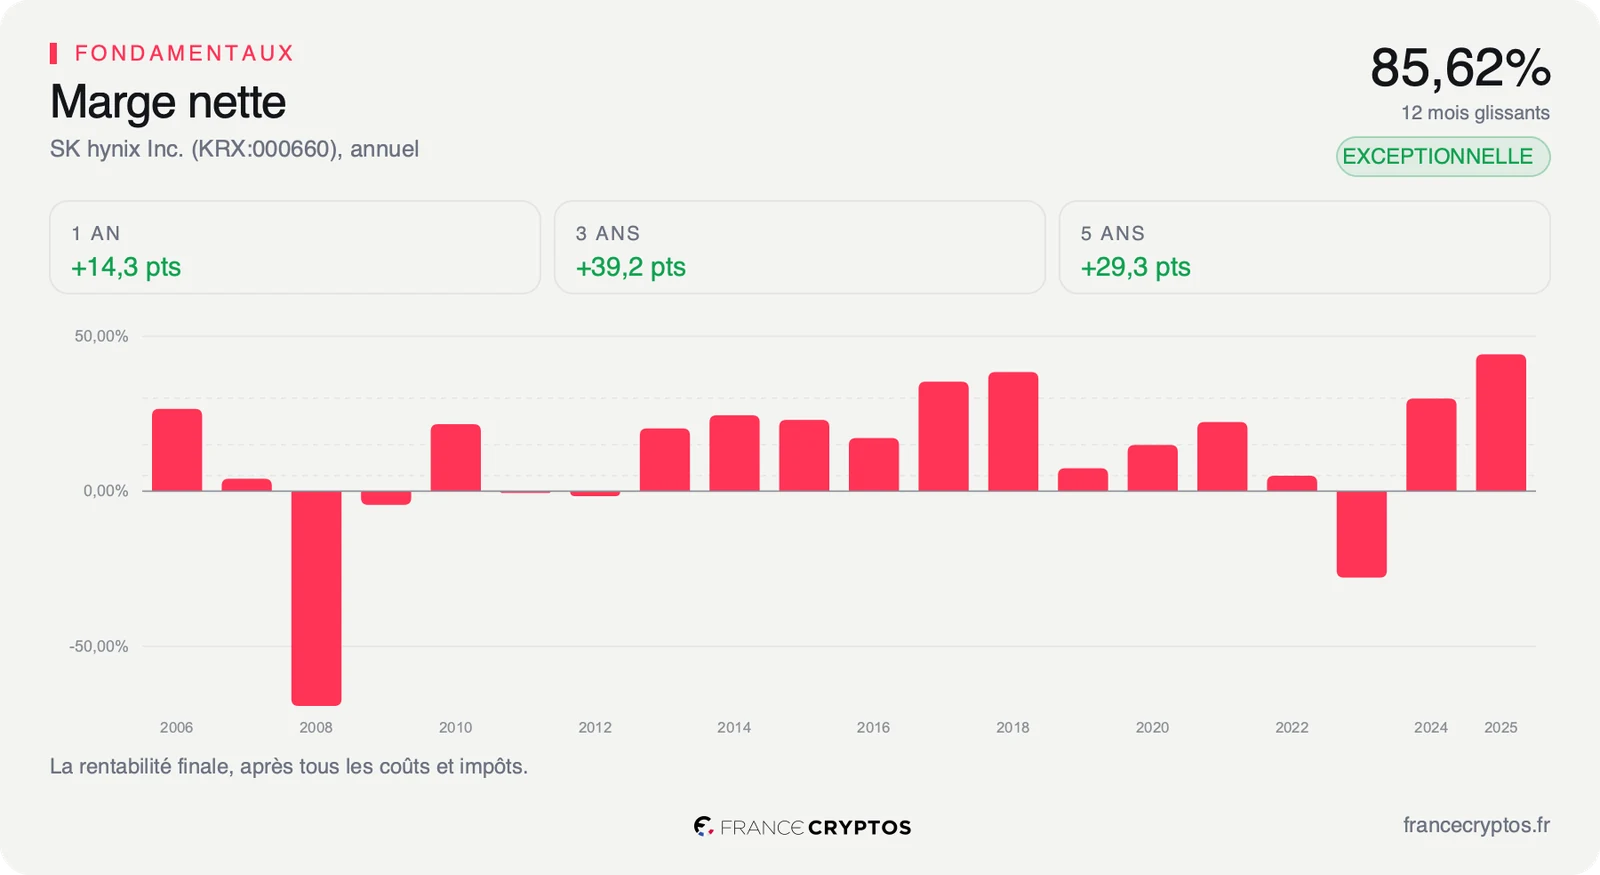
Le scénario défavorable est celui du cycle qui tourne. La marge nette atteint 85,62%, contre 8,08% pour la médiane du sous-secteur, mais son écart-type ressort à 19,87 points : cette rentabilité varie énormément d'un exercice à l'autre, elle ne se capitalise pas comme une rente. La conversion du résultat en trésorerie n'est par ailleurs que de 0,57 fois, contre 0,59 pour cette médiane, parce que le cycle réclame des investissements industriels lourds. Et le dividende ne rend que 0,17% : l'actionnaire n'est pas payé pour attendre le prochain creux.
Le scénario favorable tient au bilan et au capital. Le rendement du capital investi atteint 85,35%, contre 5,51% pour la médiane du sous-secteur. Le bilan est en trésorerie nette, avec 81 861 milliards de wons de liquidités qui couvrent 416,71% de la dette totale. Et les flux de trésorerie disponibles rendent 6,68% du prix de l'action, contre 0,47% pour cette même médiane.
Tant que le cours n'incorpore qu'une croissance de 1,19% par an des flux disponibles, une usine américaine non confirmée ne change rien à ce qui est déjà dans le prix. Si la publication du 29 octobre montre une marge nette qui tient au-dessus de 85,62% et une conversion en trésorerie qui remonte vers celle du secteur, alors c'est la thèse du sommet de cycle, et non la rumeur de l'Ohio, que le marché devra réviser.
Les données, en clair
- Croissance implicite du free cash flow : la progression annuelle que le cours suppose pour l'argent qui reste au groupe une fois ses dépenses et ses investissements payés. SK hynix : 1,19% par an.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. SK hynix : 7,67 fois, contre 47,85 fois pour la médiane de son sous-secteur des semi-conducteurs, soit 394 sociétés.
- PER anticipé : le même calcul sur le bénéfice attendu de l'exercice à venir. SK hynix : 4,90 fois, contre 23,92 fois pour cette médiane.
- Valo vs histoire : la place du multiple actuel dans sa propre distribution sur cinq ans. SK hynix : 79e centile, donc plus cher que d'habitude pour lui-même.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice après tous les coûts. SK hynix : 85,62%, contre 8,08% pour la médiane du sous-secteur.
- Régularité des bénéfices : la dispersion de la marge d'un exercice à l'autre. SK hynix : un écart-type de 19,87 points.
- ROIC : ce que l'entreprise gagne chaque année pour cent wons investis dans son activité. SK hynix : 85,35%, contre 5,51% pour la médiane du sous-secteur.
- Conversion en trésorerie : la part du résultat qui finit réellement en liquidités. SK hynix : 0,57 fois, contre 0,59 pour la médiane.
- Rendement des flux de trésorerie disponibles : ce que l'argent réellement dégagé représente, rapporté à la valeur en Bourse. SK hynix : 6,68%, contre 0,47% pour la médiane du sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. SK hynix : 3 184 025 wons pour 38 analystes, de 1 535 000 à 5 300 000 wons.