
Un seuil symbolique, une réalité structurelle
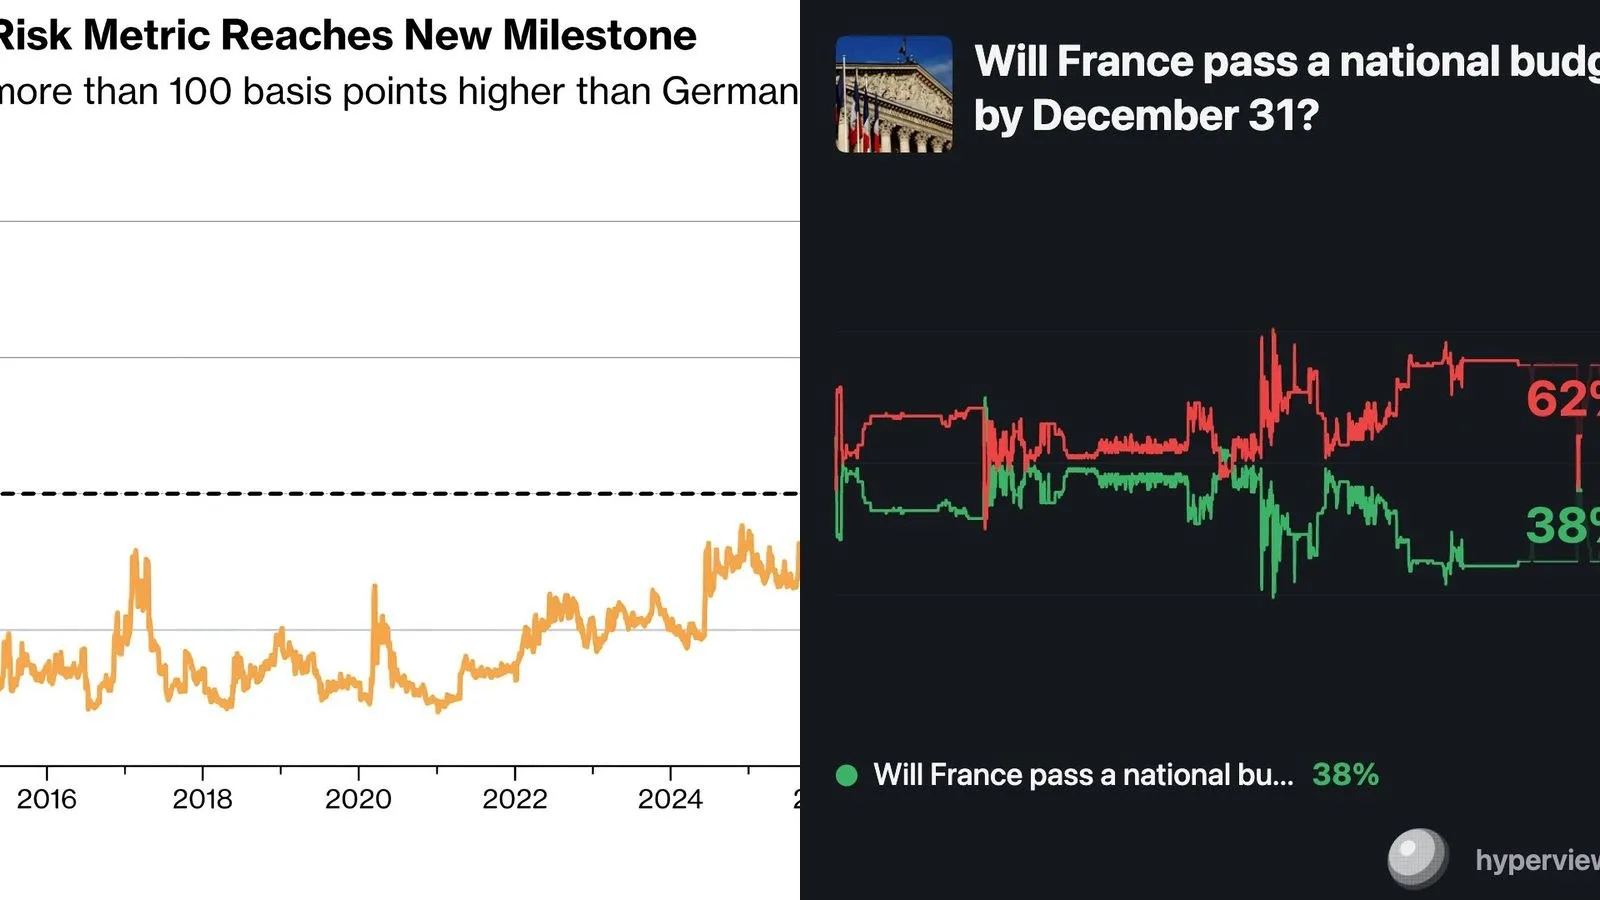
Le graphique Bloomberg est sans ambiguïté : la courbe orange du spread OAT-Bund à 10 ans a franchi la ligne des 100 points de base, un niveau que la France n'avait plus affiché depuis la crise des dettes souveraines de 2012. Ce n'est pas un accident de marché. La France encaisse simultanément deux chocs distincts : la remontée du taux sans risque européen, commune à tous les émetteurs de la zone et sa propre prime de risque spécifique, qui a quasi doublé depuis les législatives de 2024.
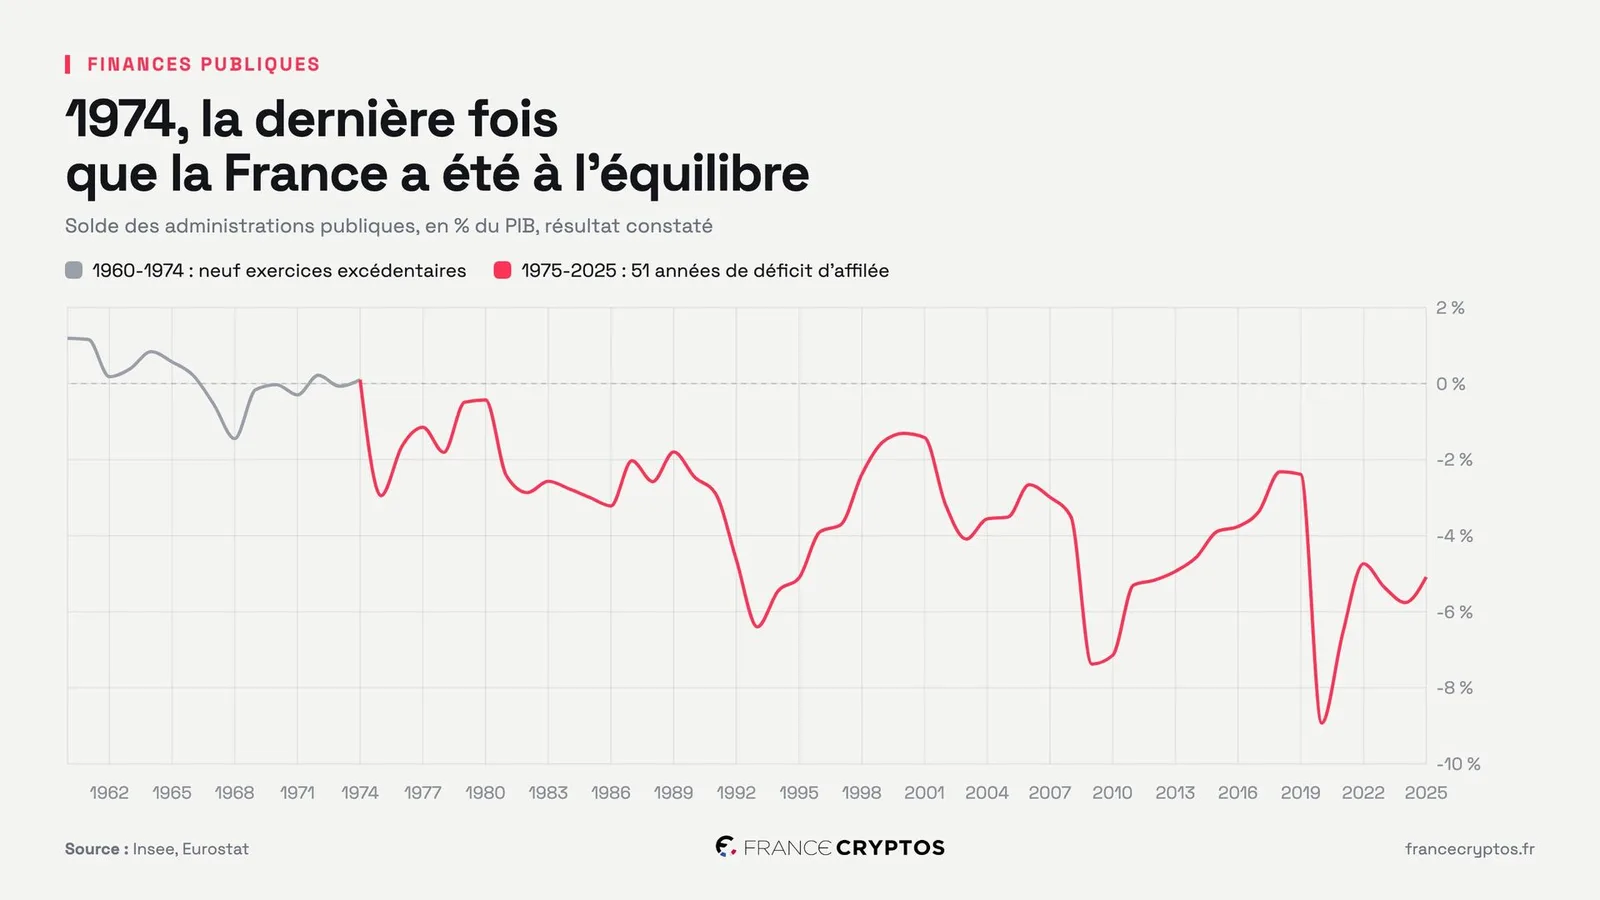
Ce doublement de la prime traduit un verdict simple : le marché a cessé de faire crédit à la trajectoire budgétaire française. Avec une dette visée à 120% du PIB en 2027, un déficit au-dessus de 5% et une croissance à 0,4%, l'Agence France Trésor continue de placer ses titres sans difficulté, la maturité moyenne de la dette dépassant huit ans. Mais le prix de ce financement monte et chaque adjudication intègre désormais une prime que les précédentes générations d'investisseurs n'exigeaient pas.
Pas la Grèce, mais un coût qui s'installe
Le scénario catastrophiste, celui d'un spread à 300 points et d'une crise à la grecque, reste écarté. Le marché de l'OAT est immense et liquide et rien dans les données actuelles ne signale une perte d'accès aux marchés. Le scénario le plus sous-estimé est plus prosaïque : un spread qui s'installe durablement entre 80 et 120 points de base.
L'effet est lent, mais cumulatif. Chaque année, des centaines de milliards d'euros de dette arrivent à échéance et se refinancent aux nouvelles conditions. En cinq à dix ans, l'intégralité du stock absorbe la prime et ce qui ressemblait à un choc temporaire devient un coût structurel permanent. La charge d'intérêts, attendue vers 100 milliards d'euros en 2029, évince mécaniquement d'autres postes : défense, santé, investissement public. La France peine par ailleurs à voter un budget, une probabilité que Polymarket évalue à 40%.
Côté politique monétaire, la BCE reste un facteur d'amplification. Une nouvelle hausse de taux en octobre, donnée à 45% sur Polymarket, viendrait renchérir encore le taux sans risque sur lequel se greffe la prime française. L'assouplissement n'est pas à l'ordre du jour à court terme.
Pourquoi c'est important pour vos actifs
- Gold Futures▼ Baissier
Sens qualitatif, sans prévision de prix. Source : nos modèles de corrélation historique.
Nos modèles de corrélation historique montrent qu'un assouplissement en zone euro soutient généralement les actifs risqués, tandis qu'un resserrement prolongé pèse sur eux. Dans ce contexte, l'or (GC=F) joue son rôle de couverture face à un coût du capital structurellement plus élevé : quand la dette souveraine perd de son attrait relatif, les flux se déplacent vers les valeurs refuges. Côté banques françaises, la hausse du rendement de l'OAT renchérit leur financement, même si leurs marges d'intérêt bénéficient par ailleurs de la remontée des taux. La dette française longue reste sous pression tant que la trajectoire budgétaire ne donne pas de signal crédible de stabilisation.