
Meta Platforms (META), la maison mère de Facebook, d'Instagram et de WhatsApp, a dévoilé le 23 septembre des lunettes de réalité virtuelle attendues au printemps 2027. Mais sa recherche a coûté 21,66 milliards de dollars sur le dernier trimestre, contre 12,94 milliards un an plus tôt.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, avantage concurrentiel |
Ce qui a été annoncé
Meta, ce sont les applications que la plupart des lecteurs ouvrent plusieurs fois par jour, mais aussi des casques de réalité virtuelle et des lunettes dotées d'intelligence artificielle. Le groupe dirigé par Mark Zuckerberg emploie 78 865 personnes et tire l'essentiel de ses revenus de la publicité affichée dans ses applications.
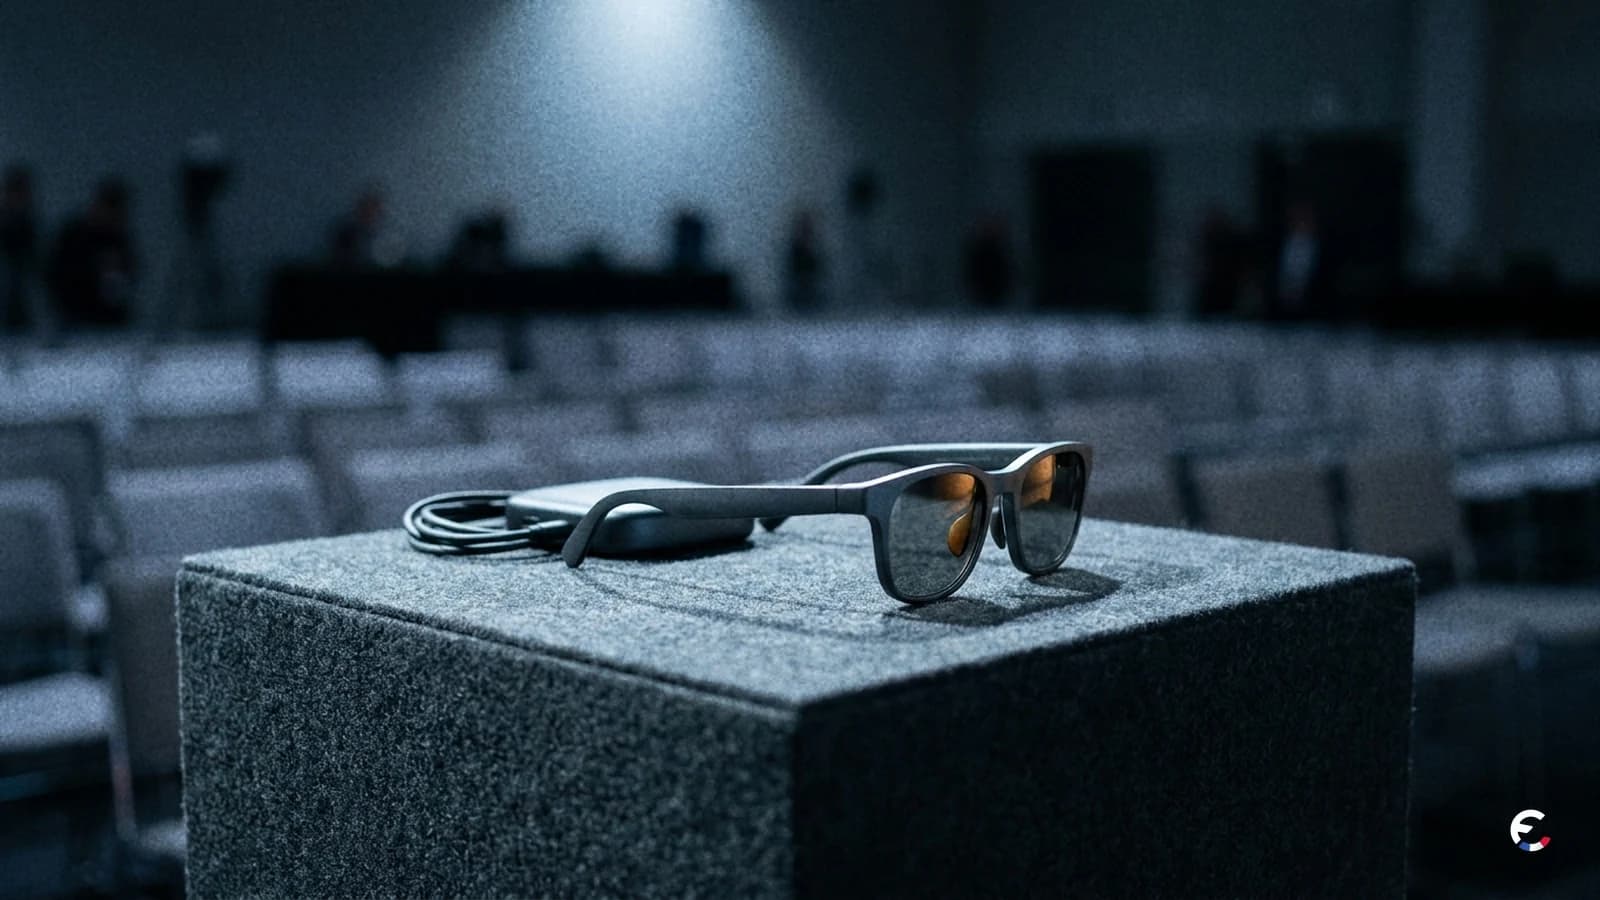
Le 23 septembre, lors de sa conférence annuelle Meta Connect, le groupe a présenté des lunettes de réalité virtuelle d'environ cent grammes, dont le calcul, le stockage et la batterie sont déportés dans un boîtier relié par un câble. La commercialisation est annoncée pour le printemps 2027, soit dans dix-huit mois. L'appareil arrive avec des accords de diffusion, dont Disney+ et une certification IMAX, et se pilote à la voix, au regard et à la main, sans manette.
Ce que l'annonce ne dit pas compte autant que ce qu'elle dit. Aucun volume de production, aucun coût de revient et aucun chiffre d'affaires attendu n'ont été publiés. Le groupe n'a pas davantage chiffré l'effort d'investissement que le produit représente pour Reality Labs, la division qui regroupe ses activités de matériel, et aucun test indépendant n'existe à ce stade : les caractéristiques annoncées sont celles du constructeur.
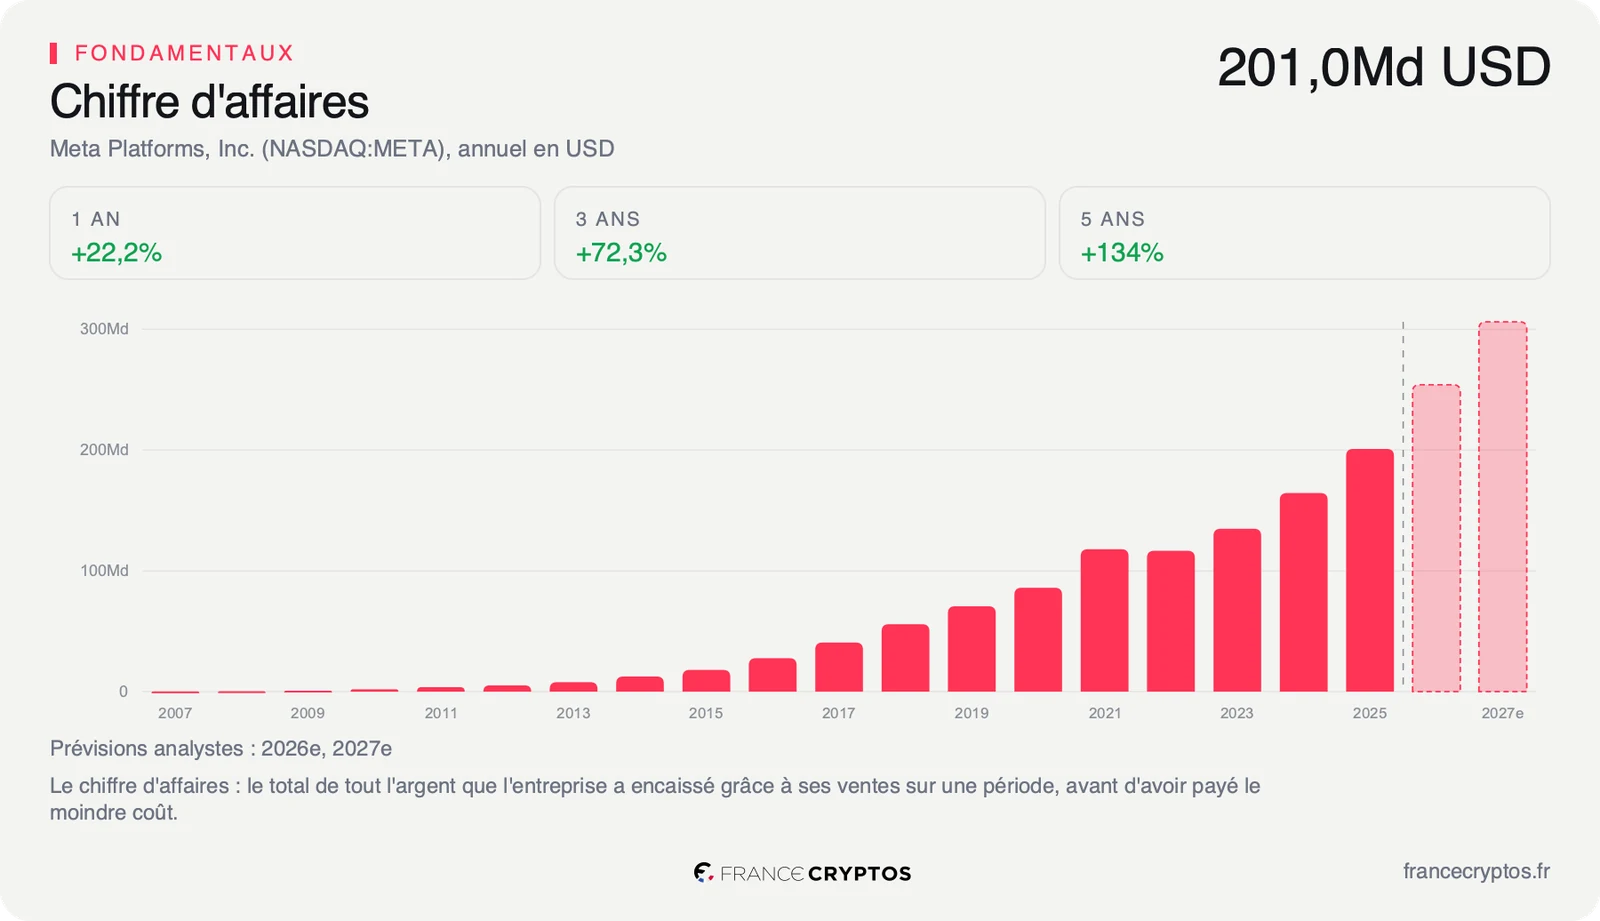
Pour situer l'échelle, la publicité a apporté 59,36 des 60,80 milliards de dollars encaissés au dernier trimestre clos. Le matériel, casques et lunettes compris, se partage le reste. Sur douze mois glissants, le groupe a réalisé 228,25 milliards de dollars de chiffre d'affaires, pour une capitalisation qui dépasse 1 876 milliards de dollars. Rapporté à cette base, un appareil dont la première vente n'interviendra pas avant dix-huit mois ne déplace aucune ligne du compte de résultat de l'exercice en cours. Ce qu'il déplace, c'est l'histoire que le marché achète.
Ce que le prix incorpore déjà
Un jalon produit ne modifie aucun chiffre le jour où il est annoncé. Il modifie la probabilité d'un scénario que le cours raconte déjà, celui d'une société qui transforme une dépense d'aujourd'hui en revenus de demain. C'est ce scénario qui se chiffre, parce que c'est lui qui est payé.
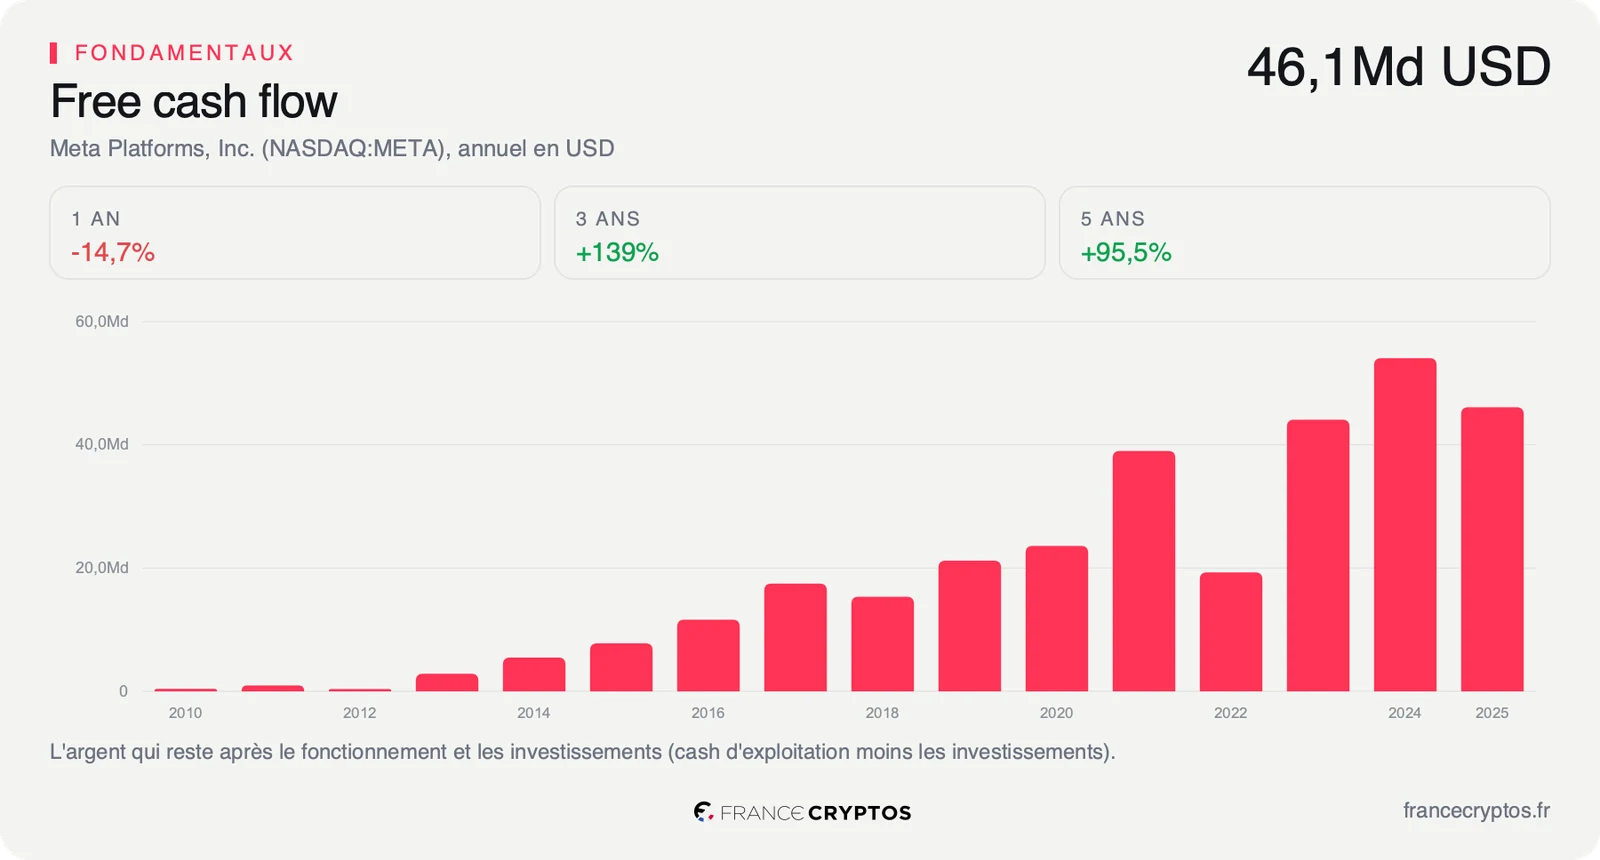
Au cours du 23 septembre, le marché intègre une croissance du free cash flow, l'argent qui reste une fois les dépenses courantes et les investissements payés, de près de 16% par an pendant dix ans. Sur les cinq dernières années, le bénéfice par action de Meta a progressé de 18,41% par an. Autrement dit, le prix payé aujourd'hui demande au groupe de faire un peu moins bien que ce qu'il a fait, et pas davantage : ce n'est pas une exigence de miracle.
Elle n'est pas absurde non plus, parce que le moteur actuel est d'une rentabilité rare. Chaque dollar immobilisé dans l'activité rapporte 22,19% par an, contre 8,01% pour la médiane des 70 sociétés du sous-secteur des médias et services interactifs : pour cent dollars investis, le groupe en dégage près de trois fois plus que son concurrent médian. Ce rendement vient de la publicité, une activité qui ne consomme presque pas de capital, pas du matériel, qui en consomme beaucoup. La comparaison ligne par ligne avec les 70 sociétés du sous-secteur dit ce que cette rentabilité vaut face à ce qu'elle coûte.
Le point de tension est là. Le chiffre d'affaires a progressé de 72,34% cumulés sur trois exercices, une accélération franche, et pourtant la recherche et développement a coûté 21,66 milliards de dollars au dernier trimestre contre 12,94 milliards un an plus tôt. Le résultat opérationnel du trimestre est retombé à 18,78 milliards, contre 20,44 milliards sur le même trimestre de 2025. La croissance arrive en haut du compte de résultat, elle ne descend plus jusqu'en bas. Des lunettes vendues au printemps 2027 s'ajoutent à cette dépense pendant six trimestres avant d'apporter la moindre vente, et c'est exactement ce que la probabilité du scénario recouvre.
Un produit matériel ne change donc pas le calcul, il change ce que le calcul suppose : que la dépense qui pèse aujourd'hui sur le résultat prépare des revenus qui n'existent pas encore. Les lunettes du printemps 2027 sont une pièce de cette supposition, pas encore une réponse.
Ce que le marché en fait déjà
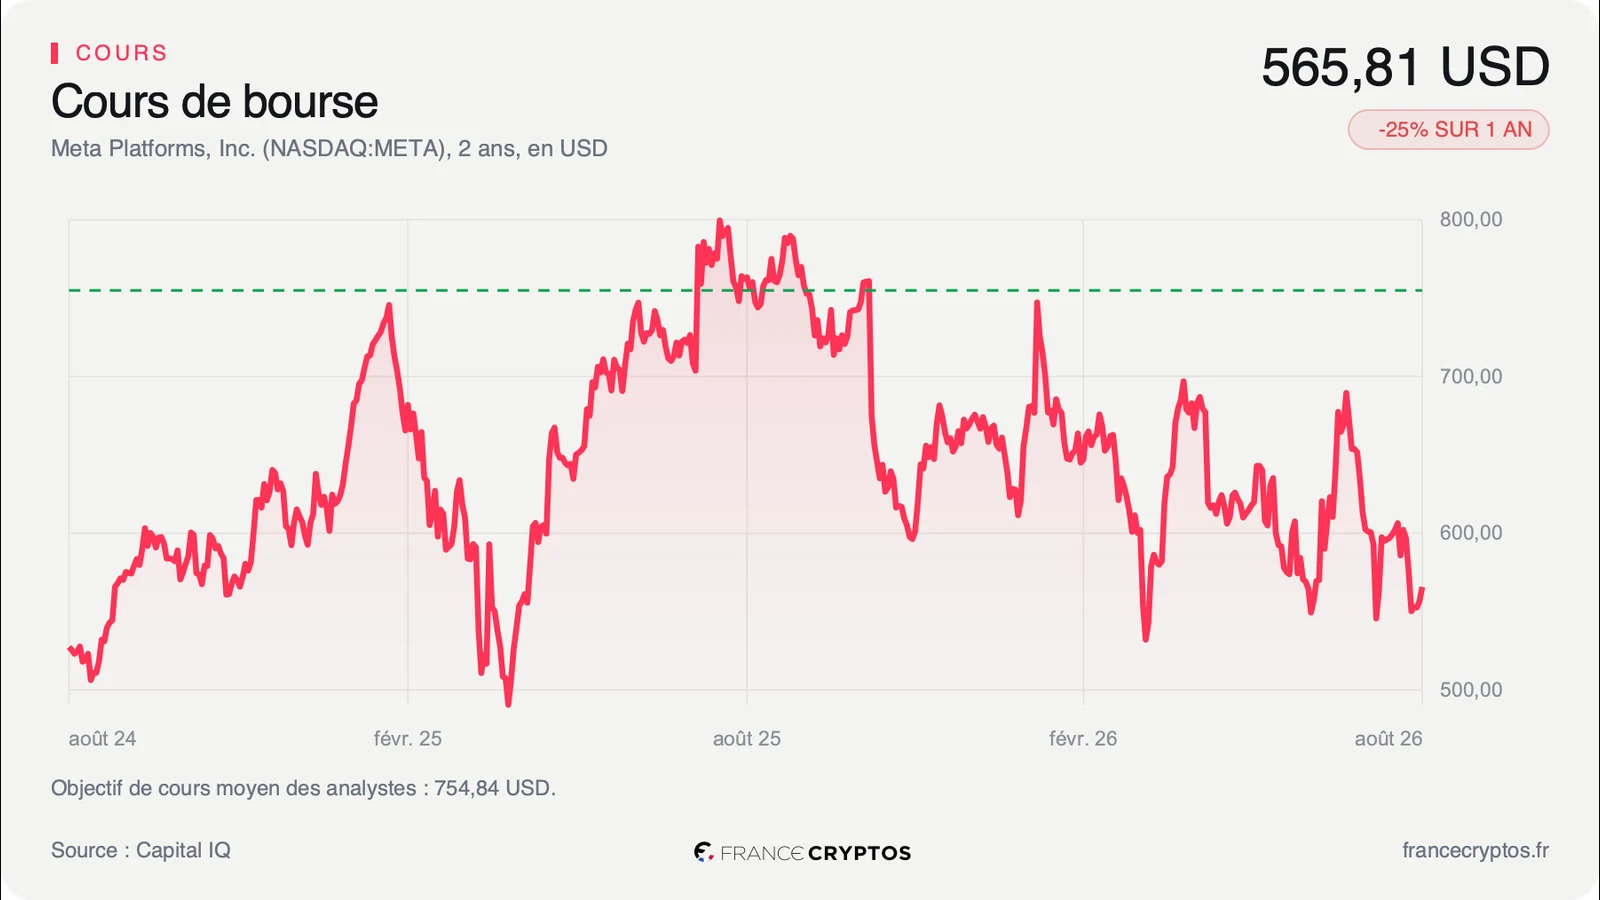
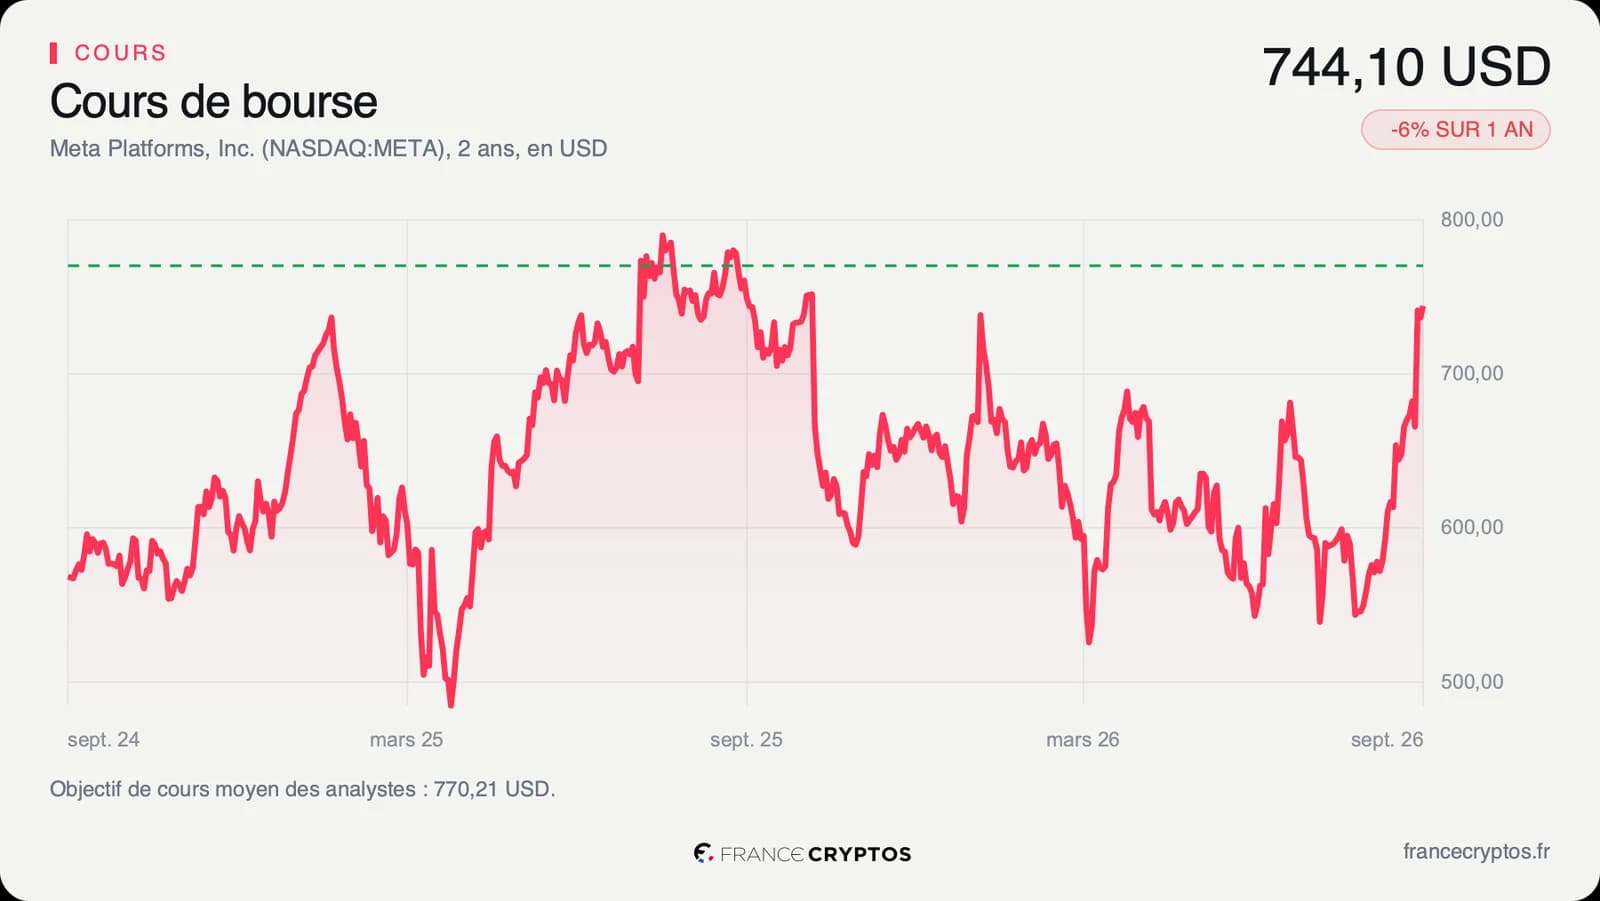
L'action a clôturé à 744,10 dollars le 23 septembre. Sur un an, elle recule de 5,79%, quand la médiane de son sous-secteur perd 26,22% : le titre résiste nettement mieux que ses comparables, dans un secteur qui a beaucoup baissé. Depuis le 1er janvier, il gagne 11,15%, et il se situe à 91,87% de sa fourchette annuelle, comprise entre 520,26 et 763,90 dollars. Dit autrement, il ne lui reste presque rien à parcourir pour retrouver son plus haut des douze derniers mois.
Les indicateurs de court terme sont tendus. L'indice de force relative sur quatorze séances ressort à 76,95, au-dessus du seuil de 70 qui marque un titre suracheté, c'est-à-dire monté vite et sans respiration. Le cours évolue par ailleurs 18,96% au-dessus de sa moyenne mobile à deux cents séances, qui lisse près de dix mois de cotation : l'écart mesure l'avance prise sur la tendance de fond.
Le consensus, lui, laisse peu de marge. Les 62 analystes qui suivent la valeur se répartissent en 56 positifs, 6 neutres et aucun négatif, pour un objectif moyen d'environ 770 dollars, à peine au-dessus du cours de clôture. Leurs cibles s'étalent de 580 à 1 000 dollars, un écart qui dépasse la moitié du cours actuel et qui traduit un désaccord de fond sur ce que l'effort d'investissement en cours finira par rapporter.
Cet écart de cibles n'est pas un détail de présentation. Il signifie que les professionnels qui suivent la valeur ne s'accordent pas sur la sortie du cycle d'investissement en cours, alors même qu'ils sont presque tous positifs sur le titre lui-même.
C'est la divergence à retenir. Le titre approche de son plus haut annuel, mais le bénéfice par action attendu pour l'exercice 2026 a été révisé de 5,00% à la baisse en quatre-vingt-dix jours. Le marché paie une histoire au moment précis où les analystes réduisent le chiffre qui la porte.
Le point de bascule
L'indicateur à surveiller est le résultat opérationnel, et le rendez-vous est la publication du troisième trimestre, estimée au 28 octobre. Le consensus attend près de 26% de croissance du chiffre d'affaires sur 2026, puis environ 306 milliards de dollars de ventes en 2027.
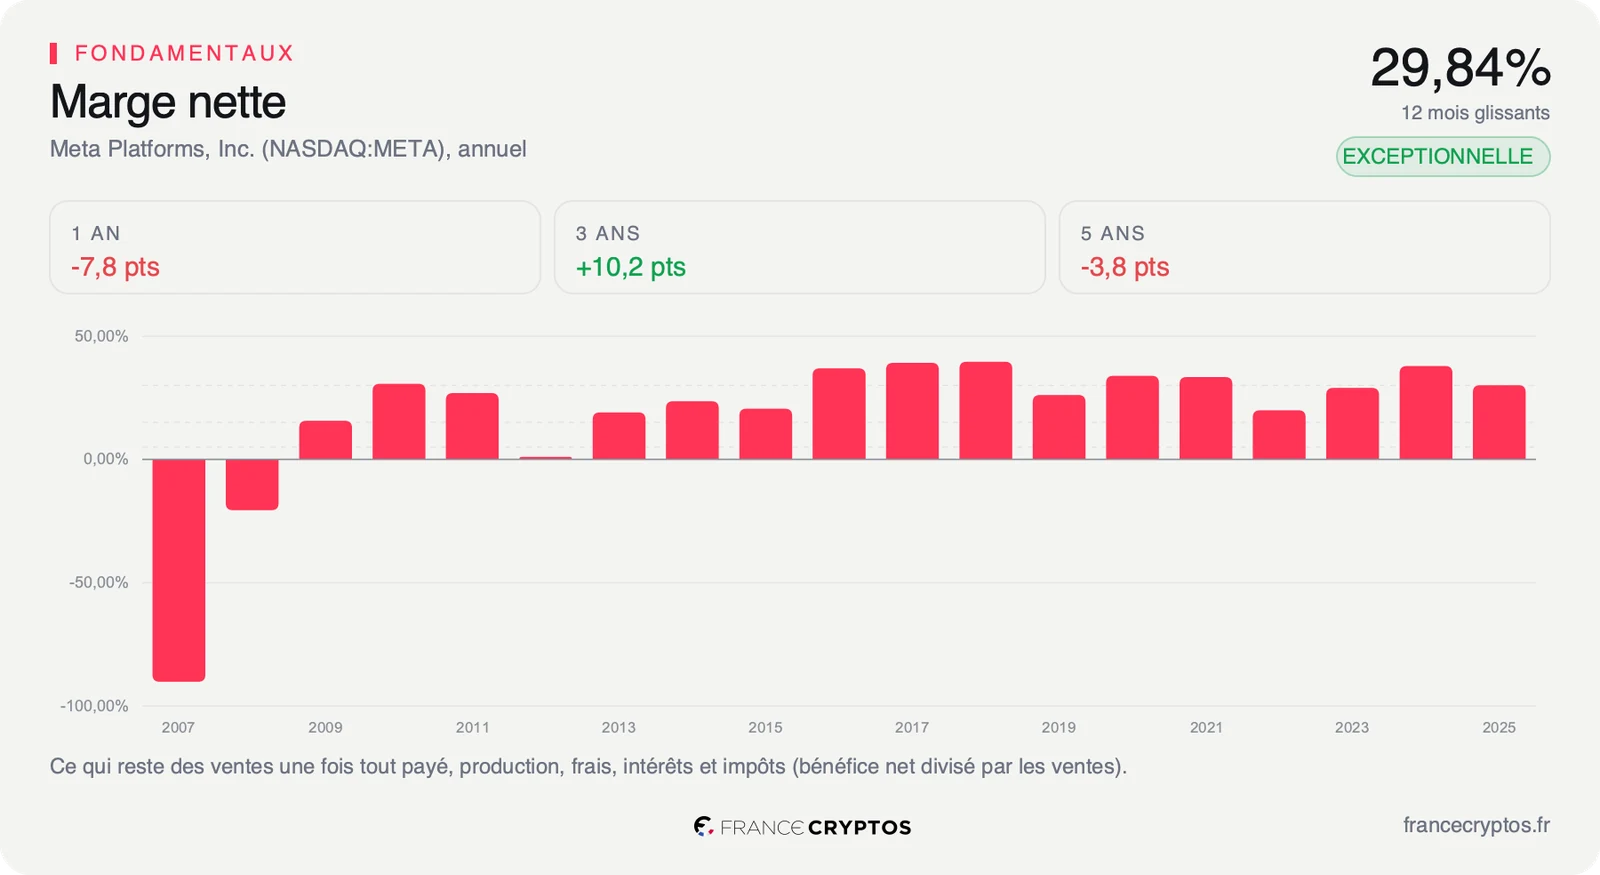
Le scénario favorable est celui d'un trimestre où les ventes progressent plus vite que la recherche. La marge nette de 29,84%, contre 10,27% pour la médiane du sous-secteur, tiendrait, les révisions à la baisse s'arrêteraient, et les lunettes deviendraient une option gratuite payée par un moteur publicitaire intact.
Le scénario défavorable est celui d'une dépense qui continue de courir devant les ventes. Elle a déjà fait reculer le résultat opérationnel de 20,44 à 18,78 milliards de dollars d'une année sur l'autre, et un appareil grand public de plus pèse du même côté de la balance, dix-huit mois avant d'encaisser quoi que ce soit.
Tant que la marge nette reste proche de 29,84%, soit près de trois fois les 10,27% de la médiane du sous-secteur, la réalité virtuelle reste une option payée par la publicité. Si le résultat opérationnel recule une deuxième fois sous les 20,44 milliards du trimestre comparable, le même pari devient une dépense que la croissance ne couvre plus.
Les données, en clair
- Croissance implicite du free cash flow : le rythme de progression que le cours suppose sur dix ans, en remontant le calcul de valorisation à l'envers. Meta : près de 16% par an au cours du 23 septembre, quand le bénéfice par action a progressé de 18,41% par an sur cinq ans.
- Free cash flow : la trésorerie qui reste une fois les dépenses d'exploitation et les investissements payés, donc l'argent réellement disponible pour l'actionnaire ou pour investir. Meta : 40,98 milliards de dollars sur les douze derniers mois, après 46,11 milliards sur l'exercice 2025.
- Rentabilité du capital investi : ce que l'entreprise gagne chaque année pour cent dollars immobilisés dans son activité. Meta : 22,19%, contre 8,01% pour la médiane de son sous-secteur des médias et services interactifs, soit 70 sociétés, au 24 septembre 2026.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice une fois tout payé. Meta : 29,84% sur douze mois glissants, contre 10,27% pour la médiane de son sous-secteur.
- Croissance du chiffre d'affaires sur trois exercices : la progression cumulée des ventes depuis l'exercice clos trois ans plus tôt, et non un rythme annuel. Meta : 72,34%, pour 228,25 milliards de dollars sur les douze derniers mois.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Meta : environ 770 dollars pour 62 analystes, avec des cibles de 580 à 1 000 dollars, au 24 septembre 2026.
- Position dans la fourchette annuelle : l'endroit où se situe le cours entre le plus bas et le plus haut des cinquante-deux dernières semaines. Meta : 91,87% d'une fourchette allant de 520,26 à 763,90 dollars.
- Indice de force relative sur quatorze séances : un indicateur entre 0 et 100 qui mesure la vigueur des hausses récentes face aux baisses ; au-dessus de 70, le titre est dit suracheté. Meta : 76,95 au 24 septembre 2026.
- Révision des estimations : la variation, sur quatre-vingt-dix jours, du bénéfice par action que le consensus attend pour l'exercice en cours. Meta : -5,00%.