
Meta Platforms (META), la maison mère de Facebook, d'Instagram et de WhatsApp, a gagné 11,34% le 21 septembre, sa plus forte séance depuis plus d'un an. Mais sa trésorerie disponible recule depuis deux exercices, pendant que ses ventes accélèrent.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Perception, valorisation |
Une séance, deux annonces
Meta, ce sont les réseaux sociaux que la plupart des lecteurs ouvrent plusieurs fois par jour, mais aussi des casques de réalité virtuelle et des lunettes dotées d'intelligence artificielle. Le groupe de Mark Zuckerberg emploie 78 865 personnes et tire l'essentiel de ses revenus de la publicité affichée dans ses applications.
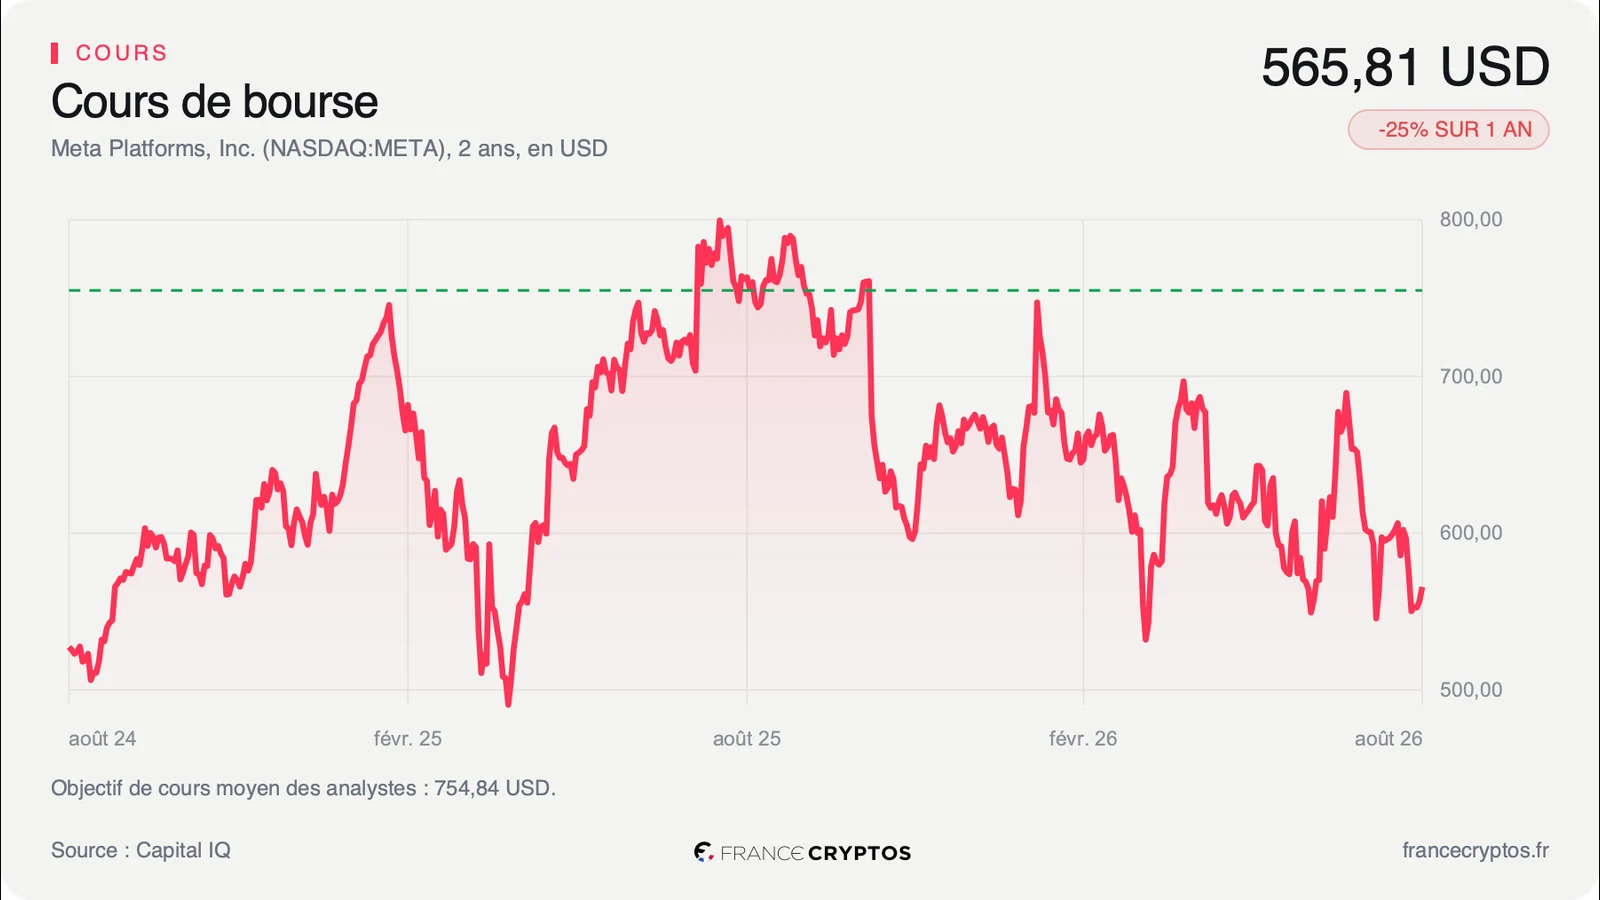
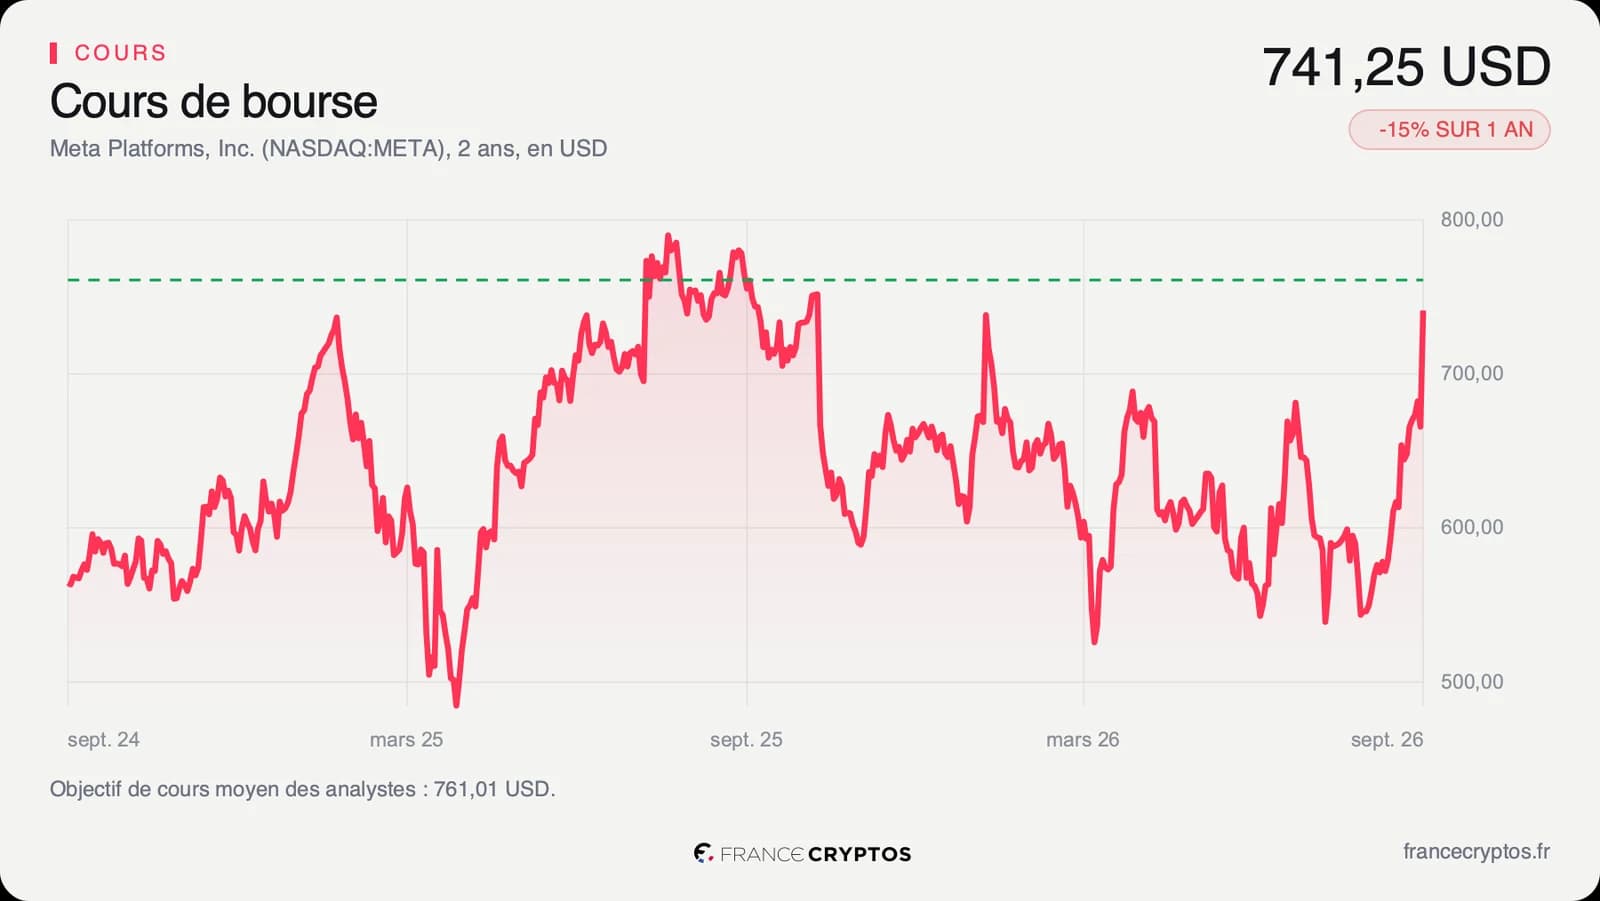
Le 21 septembre, l'action a terminé la séance à 741,25 dollars, contre 665,75 dollars à la clôture du vendredi précédent, soit une hausse de 11,34%. C'est sa plus forte progression quotidienne depuis le 31 juillet 2025. Selon The Kobeissi Letter, le groupe a gagné plus de 190 milliards de dollars de capitalisation boursière dans la journée, plus de quatre fois la trésorerie disponible qu'il a dégagée sur les douze derniers mois. Le mouvement n'est pas isolé : le Nasdaq 100 a progressé de plus de 2% le même jour, dans un rebond général des valeurs technologiques, et la société n'a publié aucun chiffre ni aucune prévision pour l'expliquer.
Le même jour, Meta a présenté Petal, un câble sous-marin de 7 000 kilomètres entre la France et les États-Unis. Le groupe annonce une capacité de 1 petabit par seconde, le double des systèmes transatlantiques les plus avancés, et une mise en service en 2029. Aucun coût ni aucun revenu attendu n'a été publié : le projet s'ajoute à une dépense d'infrastructure déjà lourde, sans qu'il soit possible d'en mesurer le poids. Pour situer l'échelle du groupe, Meta a encaissé 60,80 milliards de dollars de chiffre d'affaires au dernier trimestre clos, contre 47,52 milliards un an plus tôt.
Ce que le prix incorpore déjà
Une séance de hausse ne modifie aucune ligne des comptes. Elle modifie le prix payé pour chaque dollar de bénéfice, et c'est ce prix qui compte après un bond de cette taille.
Au cours du 21 septembre, Meta se paie 23,72 fois ses bénéfices attendus pour l'exercice en cours, contre 11,33 fois pour la médiane des 70 sociétés de son sous-secteur des médias et services interactifs : plus du double du prix payé pour une société comparable. Ce multiple, qui se lit comme le nombre d'années de bénéfice payées d'avance, se situe dans les 30% les plus élevés de ses cinq dernières années, c'est-à-dire plus cher que d'habitude pour cette action. La comparaison ligne par ligne avec les 70 sociétés du sous-secteur dit ce que cette prime achète.
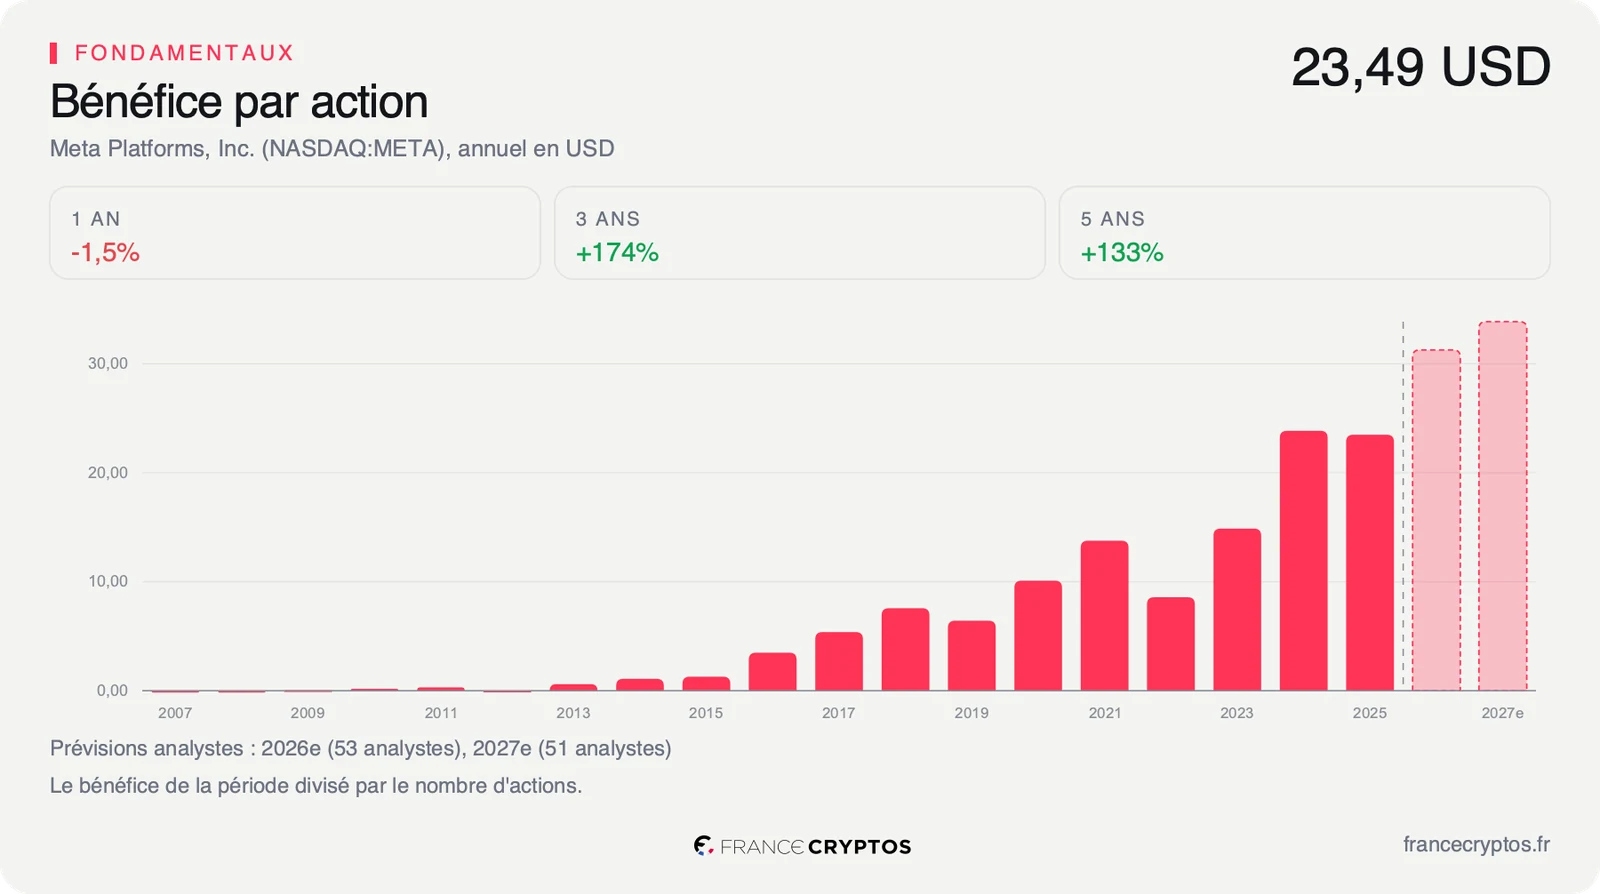
Le prix, pourtant, ne suppose pas de miracle. Le marché intègre une croissance du free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, d'environ 14,5% par an pendant dix ans. Sur les cinq dernières années, le bénéfice par action a progressé de 18,41% par an. Autrement dit, le cours demande à Meta de croître moins vite qu'elle ne l'a fait par le passé.
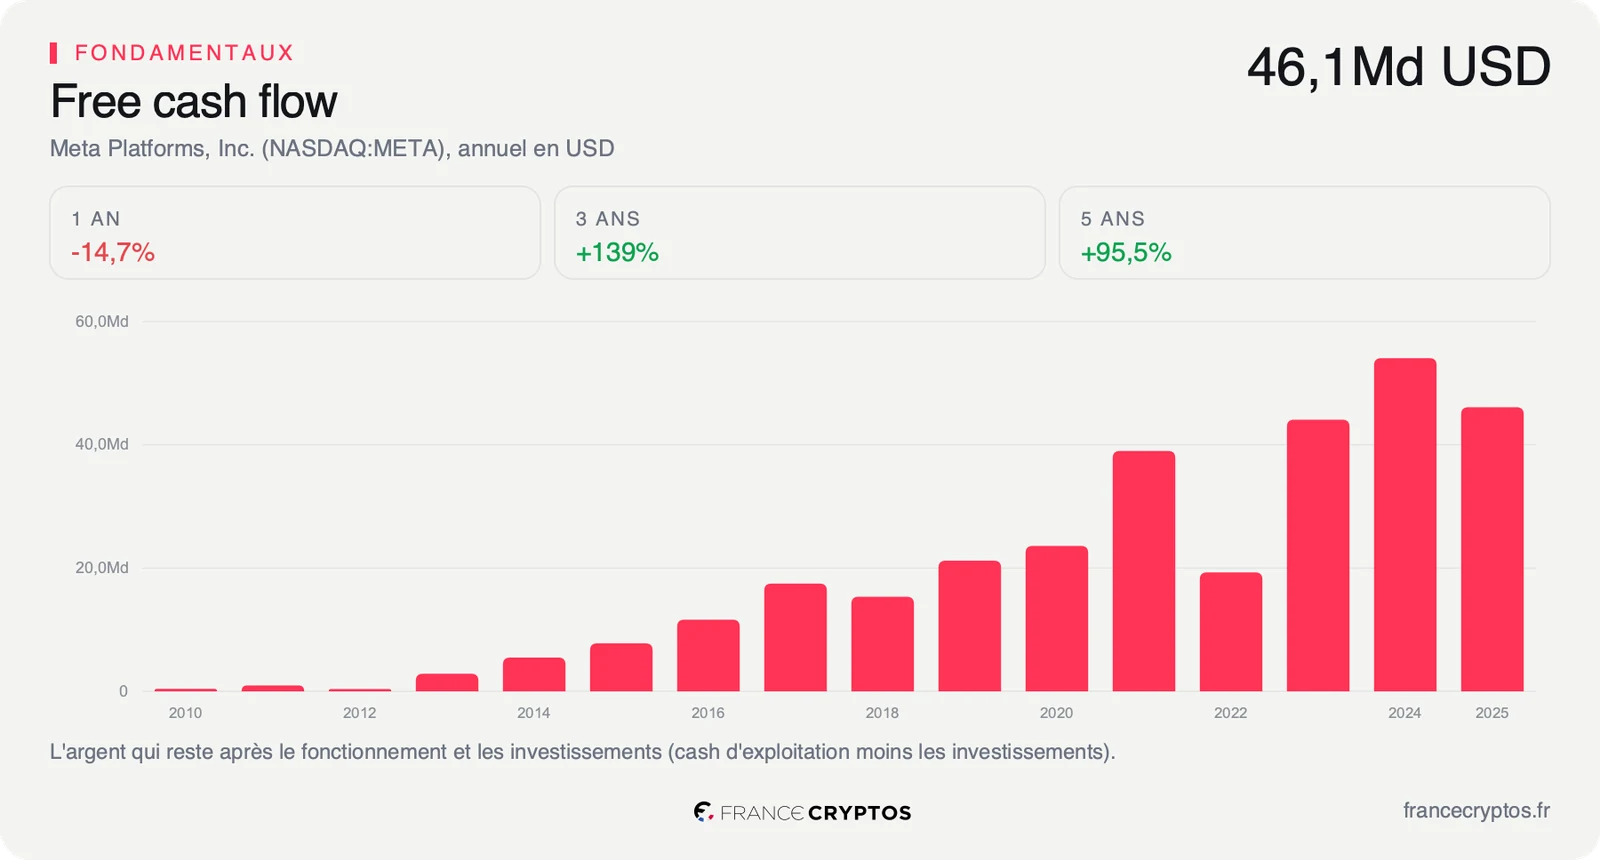
Le problème est ailleurs, dans le point de départ du calcul. La trésorerie disponible sur les douze derniers mois atteint 40,98 milliards de dollars, contre 46,11 milliards sur l'exercice 2025 et 54,07 milliards sur l'exercice 2024, alors que le chiffre d'affaires est passé de 164,50 à 228,25 milliards sur la même période. Chaque dollar de bénéfice ne se transforme plus qu'en 0,60 dollar de trésorerie, contre 1,21 pour la médiane du sous-secteur. L'écart part dans les serveurs, les centres de données et les câbles comme Petal. Tant que cet argent ne revient pas sous forme de ventes supplémentaires, une croissance de près de 15% par an s'applique à une base qui rétrécit.
Ce que le marché en fait déjà
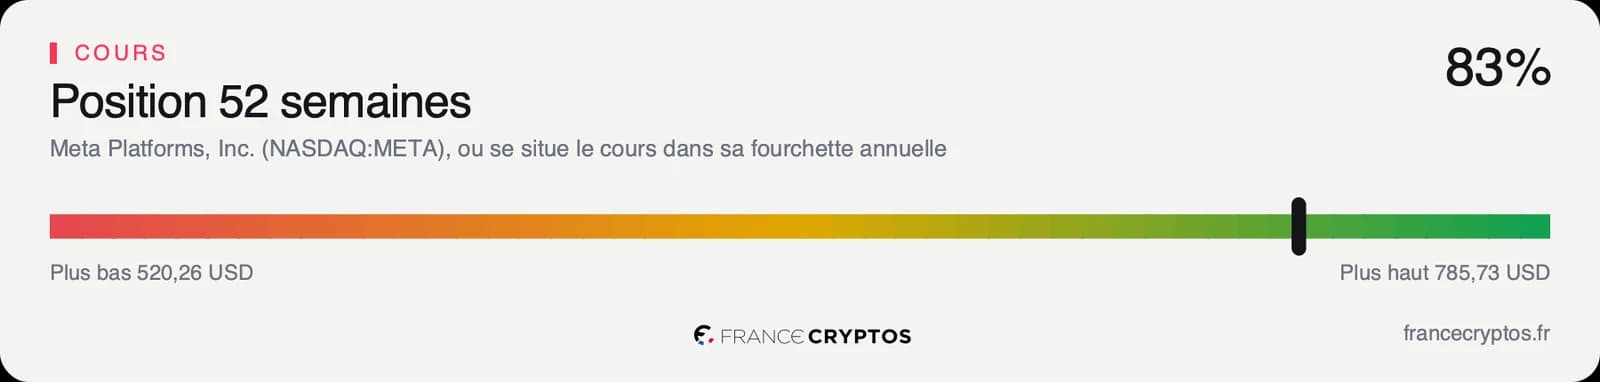
L'action a clôturé à 741,25 dollars le 21 septembre. Malgré le bond de la séance, elle recule de 14,73% sur un an, quand la médiane de son sous-secteur perd 25,94% : le titre résiste mieux que ses comparables sans avoir retrouvé son niveau. Depuis le 1er janvier, la variation est quasi nulle, à +0,46%. Le cours se situe à 83,24% de sa fourchette annuelle, comprise entre 520,26 et 785,73 dollars, soit 5,66% sous son plus haut.
Les indicateurs de court terme ont réagi plus vite que le reste. L'indice de force relative sur quatorze séances ressort à 77,81, au-dessus du seuil de 70 qui marque un titre suracheté, et le cours évolue 18,67% au-dessus de sa moyenne mobile à deux cents séances, qui lisse près de dix mois de cotation.
Le consensus, lui, a peu de marge. Les 62 analystes qui suivent la valeur se répartissent en 56 positifs, 6 neutres et aucun négatif, pour un objectif moyen d'environ 761 dollars, moins de 3% au-dessus du cours de clôture. Leurs cibles vont de 580 à 1 000 dollars.
C'est la divergence à comprendre. Le cours monte, mais les attentes baissent : le bénéfice par action attendu pour l'exercice 2026 a été révisé de 4,86% à la baisse sur quatre-vingt-dix jours. Le rebond du 21 septembre suit le secteur, pas une amélioration des prévisions de Meta.
Le point de bascule
L'indicateur à surveiller est le bénéfice par action, et le rendez-vous est la publication des résultats du troisième trimestre, estimée au 28 octobre. Le consensus attend environ 31,30 dollars de bénéfice par action sur 2026 puis environ 33,90 dollars sur 2027, avec un chiffre d'affaires proche de 306 milliards de dollars en 2027.
Le scénario favorable est celui d'un trimestre où les ventes, attendues en hausse de près de 24%, progressent plus vite que les dépenses de recherche. Les révisions à la baisse s'arrêteraient, et le multiple de 23,72 fois serait porté par un bénéfice qui recommence à grossir.
Le scénario défavorable est celui d'une dépense qui continue de courir devant les ventes. La recherche et développement a coûté 21,66 milliards de dollars au dernier trimestre clos, contre 17,70 milliards le trimestre précédent : si ce rythme se prolonge, le bénéfice attendu glisse encore et la trésorerie disponible passe sous les 40,98 milliards.
Tant que la conversion du bénéfice en trésorerie reste autour de 0,60, le rebond du 21 septembre reste un mouvement de secteur. Si elle remonte vers 1,21, la médiane du sous-secteur, le multiple de 23,72 fois devient le prix d'une croissance qui se transforme enfin en trésorerie.
Les données, en clair
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice en cours, soit le nombre d'années de bénéfice payées d'avance. Meta : 23,72 fois, contre 11,33 fois pour la médiane de son sous-secteur des médias et services interactifs, soit 70 sociétés, au 22 septembre 2026.
- Valorisation face à son histoire : l'endroit où se situe le PER actuel dans la distribution de ses propres valeurs sur cinq ans. Meta : dans les 30% les plus élevés.
- Free cash flow : la trésorerie qui reste une fois les dépenses d'exploitation et les investissements payés, donc l'argent réellement disponible pour l'actionnaire ou pour investir. Meta : 40,98 milliards de dollars sur les douze derniers mois. L'exercice 2025 en avait dégagé 46,11 milliards, et l'exercice 2024 en avait dégagé 54,07 milliards.
- Croissance implicite du free cash flow : le rythme de progression que le cours suppose sur dix ans, en remontant le calcul de valorisation à l'envers. Meta : environ 14,5% par an au cours du 21 septembre, quand le bénéfice par action a progressé de 18,41% par an sur cinq ans.
- Conversion du bénéfice en trésorerie : la part du bénéfice comptable qui finit en argent disponible. Meta : 0,60, contre 1,21 pour la médiane de son sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Meta : environ 761 dollars pour 62 analystes, avec des cibles de 580 à 1 000 dollars, au 22 septembre 2026.
- Position dans la fourchette annuelle : l'endroit où se situe le cours entre le plus bas et le plus haut des cinquante-deux dernières semaines. Meta : 83,24% d'une fourchette allant de 520,26 à 785,73 dollars.
- Indice de force relative sur quatorze séances : un indicateur entre 0 et 100 qui mesure la vigueur des hausses récentes face aux baisses ; au-dessus de 70, le titre est dit suracheté. Meta : 77,81 au 22 septembre 2026.
- Révision des estimations : la variation, sur quatre-vingt-dix jours, du bénéfice par action que le consensus attend pour l'exercice en cours. Meta : -4,86%.