
AMD (AMD), le concepteur californien de processeurs et de puces pour l'intelligence artificielle, a franchi le 21 septembre 1 000 milliards de dollars de capitalisation boursière pour la première fois de son histoire, après une hausse de 270,84% en un an. Mais à 615,52 dollars, le cours suppose près de 28% de croissance par an de la trésorerie disponible pendant dix ans, quand le bénéfice par action n'a progressé que de 5,13% par an sur cinq ans.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Perception, valorisation |
Une séance de plus, et un seuil symbolique
AMD, ce sont les processeurs Ryzen d'une bonne partie des ordinateurs portables vendus en France, les puces sur mesure qui équipent les consoles de salon, et les accélérateurs Instinct que les géants du cloud installent par milliers pour faire tourner leurs modèles d'intelligence artificielle. Le groupe emploie 31 000 personnes à Santa Clara et dans le monde, et il ne fabrique rien lui-même : il conçoit les puces et confie leur production à des fondeurs.
Le 21 septembre, selon The Kobeissi Letter puis CNBC et Semafor, l'action a terminé la séance à 615,52 dollars, et la capitalisation a dépassé 1 000 milliards de dollars pour la première fois. AMD devient le quatrième fabricant de puces américain à franchir ce seuil, après Nvidia, Broadcom et Micron. La séance clôt une série de cinq hausses consécutives, dans un marché des semi-conducteurs porté par la demande de puces pour l'IA et par le succès de l'assistant Muse de Meta, dont l'application a pris la tête des téléchargements gratuits sur l'App Store. Le Nasdaq a signé le même jour sa première clôture record depuis juin.
Le parcours boursier sur dix ans que met en avant The Kobeissi Letter ne se recoupe pas dans les comptes : il décrit un cours, pas une activité. Ce que les comptes disent, c'est que le groupe a encaissé 41,31 milliards de dollars de chiffre d'affaires sur les douze derniers mois, et que le dernier trimestre clos, à 11,54 milliards, a progressé de 50,11% face au même trimestre un an plus tôt. Un seuil de capitalisation ne fait entrer aucun dollar de plus dans ces comptes : il mesure ce que les acheteurs acceptent de payer pour eux, un jour donné.
Ce que le prix incorpore déjà
Un jalon de capitalisation ne touche aucune ligne des comptes. Il touche le prix payé pour chaque dollar de bénéfice, et c'est cette ligne qui compte.
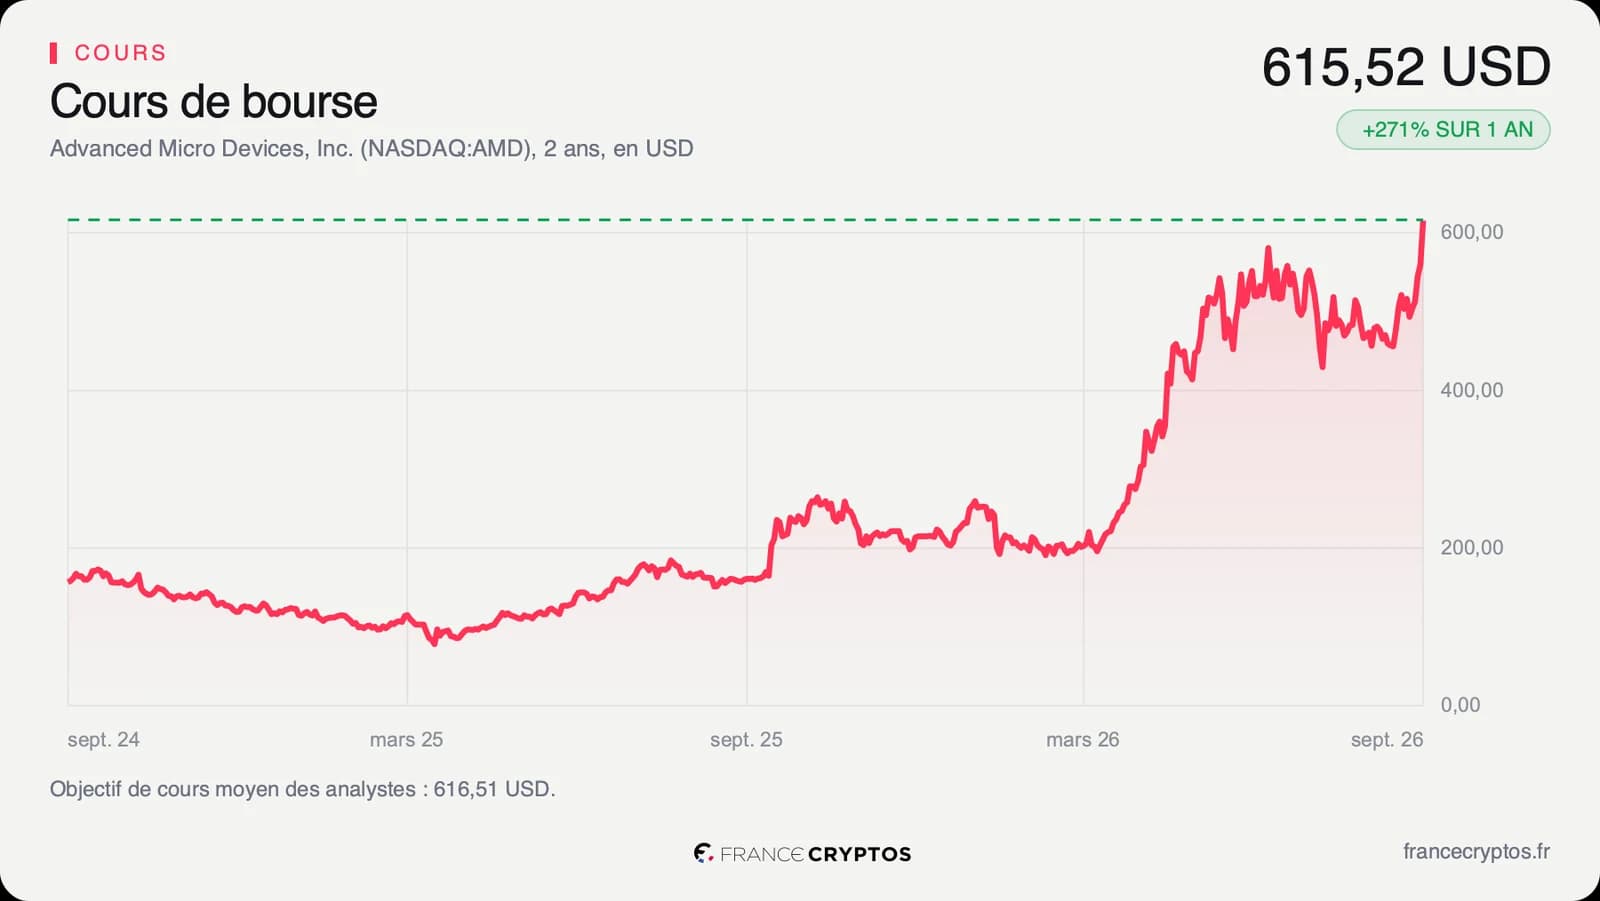
Sur cette ligne, AMD est loin devant tout le monde. Le titre se paie 80,67 fois ses bénéfices attendus pour l'exercice en cours, contre 24,96 fois pour la médiane des 397 sociétés du sous-secteur des semi-conducteurs : plus de trois fois le prix payé par l'acheteur moyen d'une action du secteur. Ce multiple, qui se lit comme le nombre d'années de bénéfice qu'on paie d'avance, se situe au 80e centile de sa propre histoire sur cinq ans, c'est-à-dire plus cher que 80% du temps depuis 2021. La comparaison avec les 397 sociétés du sous-secteur dit, ligne par ligne, ce que cette prime achète.
La croissance récente justifie une partie de cet écart. Un chiffre d'affaires trimestriel en hausse de 50,11% quand la médiane du sous-secteur progresse de 21,85% sur la même fenêtre, et une marge nette de 15,66% contre 8,12% pour cette médiane, c'est une société qui vend plus vite et gagne davantage sur chaque vente que ses concurrents. Le marché ne paie pas cette prime pour rien : il paie une société qui prend des parts de marché à ses concurrents dans les serveurs et qui a réussi à se faire une place dans les puces d'IA, un marché que beaucoup croyaient réservé à Nvidia.
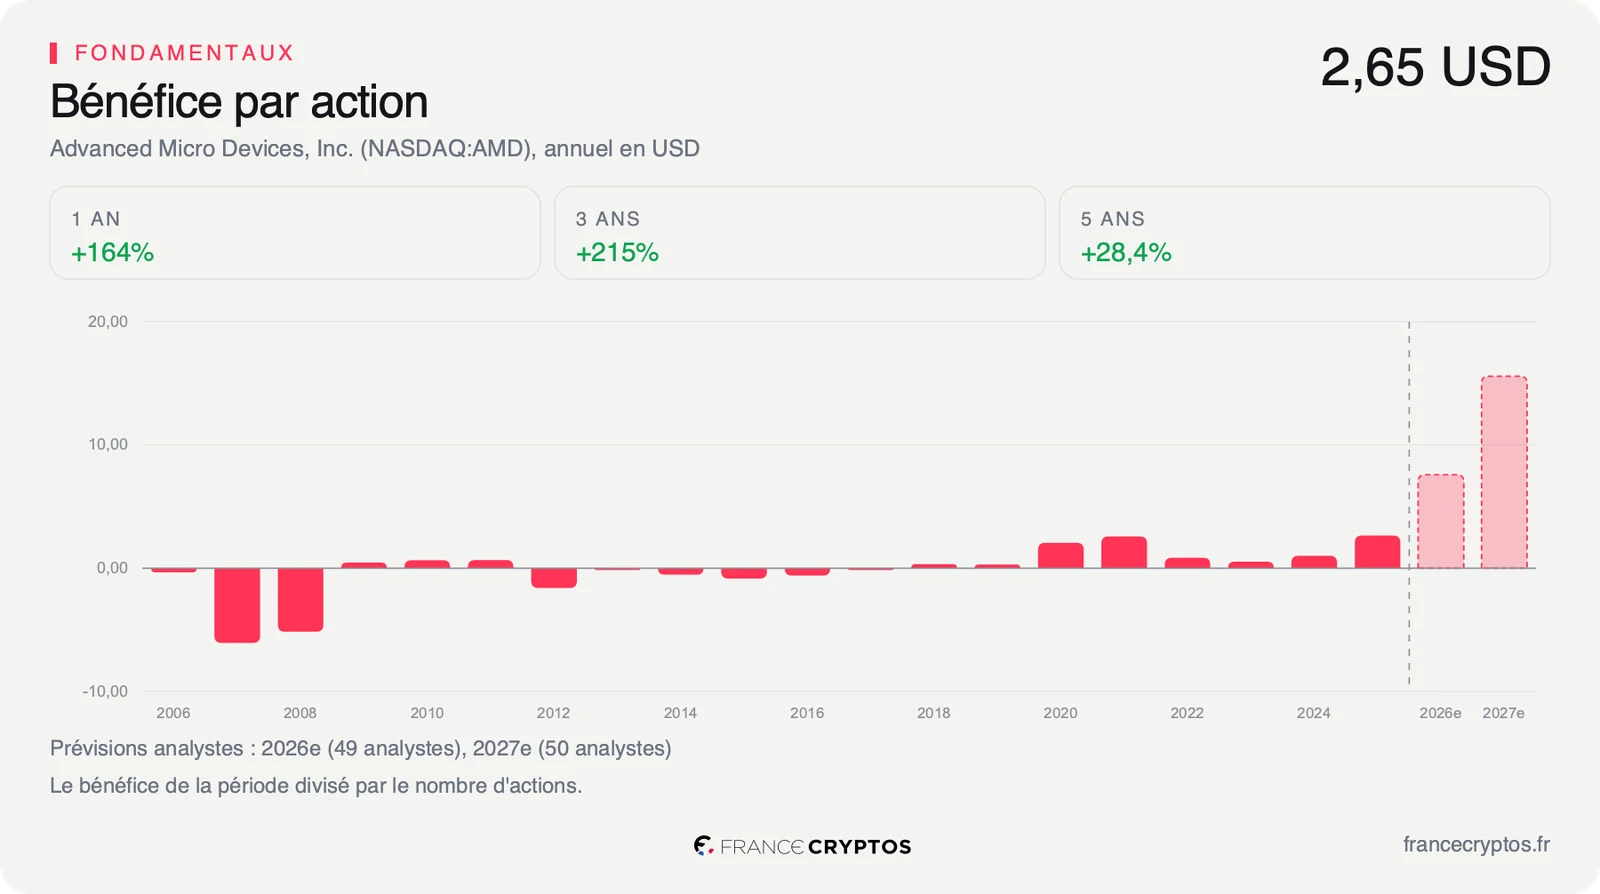
Reste ce que le prix suppose pour la suite. Au cours du 21 septembre, le marché intègre une croissance du free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, de près de 28% par an pendant dix ans. Le point de départ de ce calcul est connu : 8,40 milliards de dollars de trésorerie disponible dégagés sur les douze derniers mois. Le point d'arrivée, lui, suppose que cette somme ait été multipliée par plus de dix en 2036. Sur les cinq dernières années, le bénéfice par action n'a progressé que de 5,13% par an, un rythme cinq fois plus lent que celui que le cours exige désormais. L'écart entre les deux fait 22 points, et le franchissement des 1 000 milliards ne le réduit pas d'un seul : il le rend seulement plus visible. Pour le lecteur, la question n'est donc pas de savoir si AMD est une bonne société, les comptes y répondent, mais si un prix qui suppose déjà dix ans de croissance à 28% laisse encore de la place pour une bonne surprise.
Ce que le marché en fait déjà
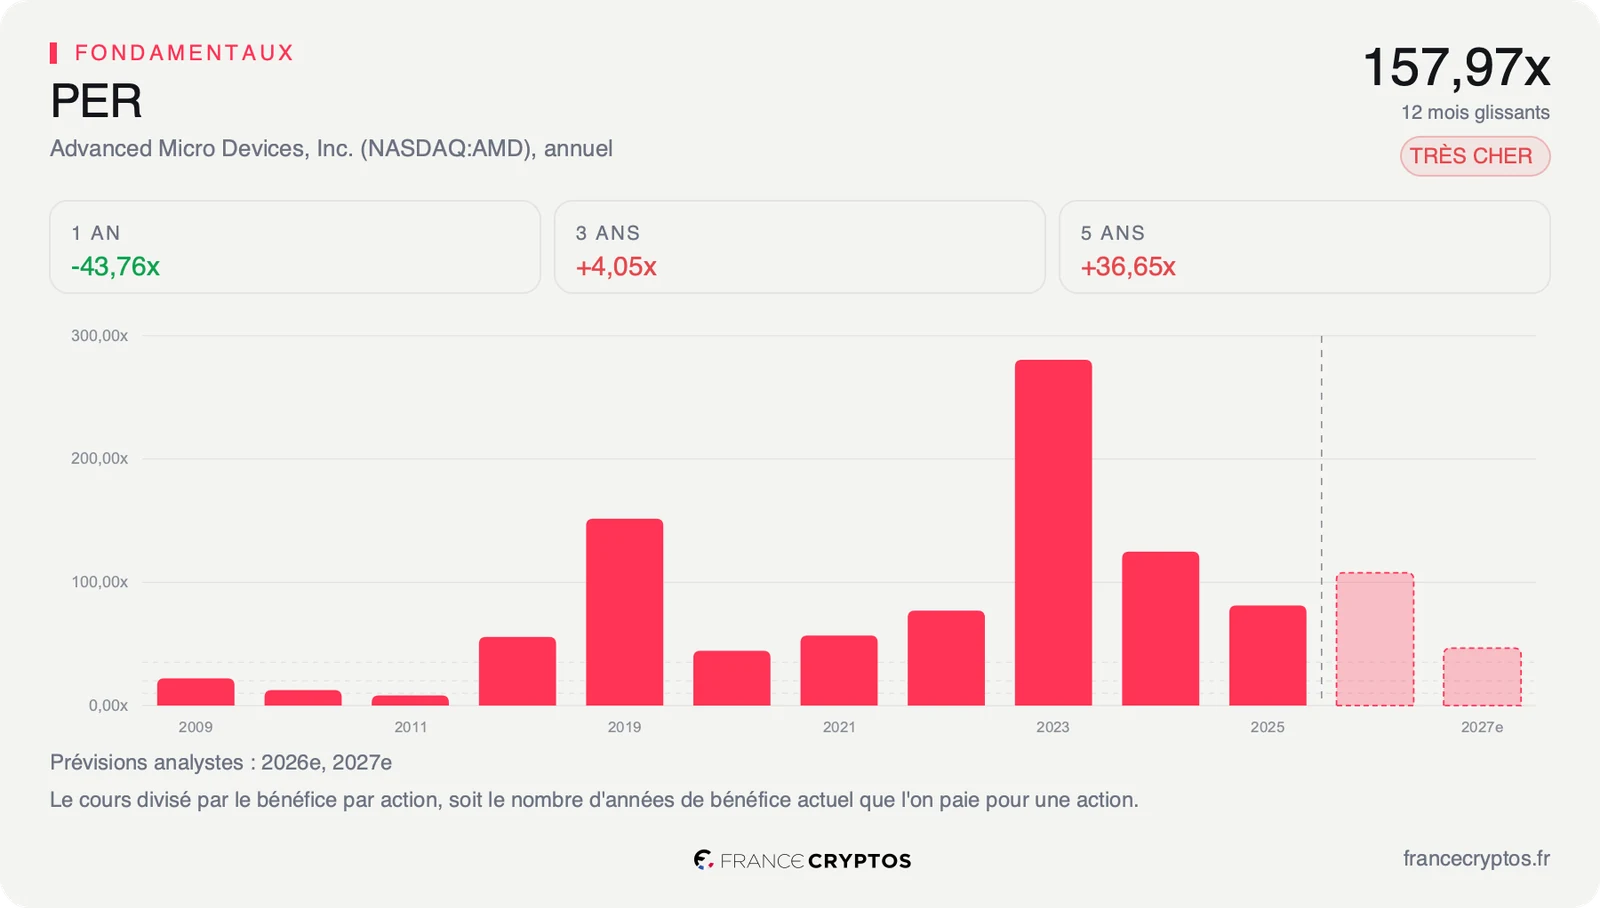
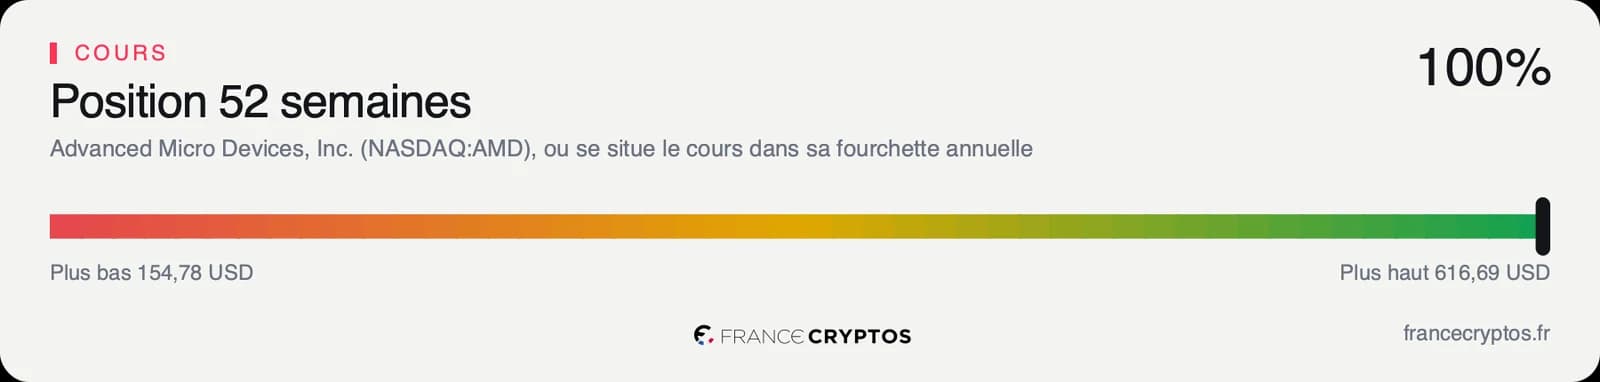
L'action a clôturé à 615,52 dollars le 21 septembre. Sur un an, elle gagne 270,84%, quand la médiane de son sous-secteur progresse de 27,76% : dix fois plus que le secteur qui l'entoure. Depuis le 1er janvier, la hausse atteint 155,74%. Le titre se place à 99,75% de sa fourchette annuelle, comprise entre 154,78 et 616,69 dollars, autrement dit sur son plus haut.
Les indicateurs de court terme disent la même chose. L'indice de force relative sur quatorze séances ressort à 72,99, au-dessus du seuil de 70 qui marque un titre suracheté, et le cours évolue 72,60% au-dessus de sa moyenne mobile à deux cents séances. Cette distance à la moyenne longue est celle d'un titre qui a beaucoup couru en peu de temps : la moyenne à deux cents séances lisse près de dix mois de cotation, et le cours est presque au double de ce niveau.
Le consensus a déjà été rattrapé par le cours. Les 55 analystes qui suivent la valeur se répartissent en 44 positifs, 11 neutres et aucun négatif, pour un objectif moyen d'environ 617 dollars, soit 0,16% au-dessus du cours de clôture. Leurs cibles vont de 365 à 1 250 dollars, un écart du simple au plus du triple qui dit que le désaccord porte moins sur la direction que sur l'ampleur. Piper Sandler a initié la valeur le 10 septembre avec un avis positif, Raymond James a relevé le sien le 25 août.
C'est la divergence à comprendre. Le fondamental s'améliore vite, mais le cours s'est amélioré encore plus vite : quand un titre atteint l'objectif moyen de ses analystes, la hausse suivante ne peut venir que d'un relèvement des attentes, donc d'un trimestre qui dépasse ce que 55 maisons ont déjà écrit. À 615,52 dollars, la bonne nouvelle est déjà dans le prix, et le titre a désormais besoin d'une meilleure nouvelle.
Le point de bascule
L'indicateur à surveiller est le bénéfice par action, et le rendez-vous est la publication des résultats du troisième trimestre, attendue le 3 novembre. Le consensus attend environ 7,60 dollars de bénéfice par action pour 2026, puis environ 15,60 dollars pour 2027, soit un doublement en un an, porté par un chiffre d'affaires qui passerait d'environ 51 à environ 88 milliards de dollars.
Le scénario favorable est celui d'un trimestre qui confirme ce doublement. Les estimations pour 2027 ont déjà été relevées de 2,82% sur les quatre-vingt-dix derniers jours ; si les commandes de puces pour l'IA continuent d'alimenter ces révisions, le multiple de 80,67 fois se résorbe de lui-même, parce que le dénominateur grossit.
Le scénario défavorable est celui d'une fourchette qui se referme par le bas. Les estimations de bénéfice pour 2027 vont de 9,60 à 20,25 dollars : si le trimestre envoie le consensus vers le bas de cette fourchette, un cours de 615,52 dollars se paierait plus de soixante fois le bénéfice de l'année suivante, dans un sous-secteur qui se traite à 24,96 fois.
Tant que les révisions d'estimations restent orientées à la hausse, le multiple de 80,67 fois reste le prix d'une croissance que le marché voit encore devant lui. Si le bénéfice attendu pour 2027 retombe vers 9,60 dollars, le même multiple devient celui d'une croissance déjà payée, dans une société dont le bénéfice n'a progressé que de 5,13% par an sur les cinq dernières années.
Les données, en clair
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice en cours, soit le nombre d'années de bénéfice payées d'avance. AMD : 80,67 fois, contre 24,96 fois pour la médiane de son sous-secteur des semi-conducteurs, soit 397 sociétés, au 22 septembre 2026.
- Valorisation face à son histoire : l'endroit où se situe le PER actuel dans la distribution de ses propres valeurs sur cinq ans. AMD : 80e centile, c'est-à-dire plus cher que 80% du temps depuis 2021.
- Free cash flow : la trésorerie qui reste une fois les dépenses d'exploitation et les investissements payés, donc l'argent réellement disponible pour l'actionnaire ou pour investir. AMD : 8,40 milliards de dollars sur les douze derniers mois.
- Croissance implicite du free cash flow : le rythme de progression que le cours suppose sur dix ans, en remontant le calcul de valorisation à l'envers. AMD : près de 28% par an au cours du 21 septembre, quand le bénéfice par action a progressé de 5,13% par an sur cinq ans.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice une fois tout payé. AMD : 15,66% sur les douze derniers mois, contre 8,12% pour la médiane de son sous-secteur.
- Chiffre d'affaires trimestriel comparé : la variation du dernier trimestre clos face au même trimestre un an plus tôt. AMD : +50,11%, à 11,54 milliards de dollars, contre +21,85% pour la médiane de son sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. AMD : environ 617 dollars pour 55 analystes, avec des cibles de 365 à 1 250 dollars, au 22 septembre 2026.
- Position dans la fourchette annuelle : l'endroit où se situe le cours entre le plus bas et le plus haut des cinquante-deux dernières semaines. AMD : 99,75% d'une fourchette allant de 154,78 à 616,69 dollars.
- Indice de force relative sur quatorze séances : un indicateur entre 0 et 100 qui mesure la vigueur des hausses récentes face aux baisses ; au-dessus de 70, le titre est dit suracheté. AMD : 72,99 au 22 septembre 2026.
- Révision des estimations : la variation, sur quatre-vingt-dix jours, du bénéfice par action que le consensus attend pour l'exercice en cours. AMD : +2,82%.