
Boeing (BA), le constructeur des avions de ligne qui transportent une bonne partie des passagers du monde, serait sur le point de débloquer une commande de 150 appareils 737 Max auprès de Turkish Airlines. Mais rien n'est signé, et le groupe consomme encore de la trésorerie, à hauteur de 210 M USD sur les douze derniers mois.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Perception, visibilité du carnet de commandes |
Ce qui n'est pas encore signé
Boeing, c'est l'avion dans lequel on monte sans y penser : le 737 des vols de deux heures, le 787 Dreamliner des long-courriers, et les systèmes de défense et d'espace qui font l'autre moitié de la maison.
Reuters a rapporté le 16 septembre, en citant des sources non nommées, que le groupe américain aurait levé le blocage qui retenait une commande de 150 appareils 737 Max auprès de Turkish Airlines. Seeking Alpha a repris l'information quelques heures plus tard. La commande s'inscrit dans un accord-cadre de 225 appareils annoncé il y a un an, après une rencontre entre les présidents turc et américain, et retenu depuis des mois par un différend portant sur un contrat industriel de maintenance des moteurs, fabriqués par CFM, la coentreprise de GE Aerospace et du français Safran. La signature pourrait intervenir la semaine prochaine.
Les limites de cette information se posent d'abord. Ni Boeing ni Turkish Airlines n'ont confirmé. Aucune des deux sources n'est officielle, et les conditions financières ne sont pas publiées : une commande d'avions se négocie avec des remises sur le prix affiché que personne ne rend publiques, et l'écart entre les deux se compte en dizaines de pourcents. Tant que le contrat n'est pas signé, le fait n'est pas établi, et c'est pour cette raison que l'impact du jour se qualifie comme non statuable.
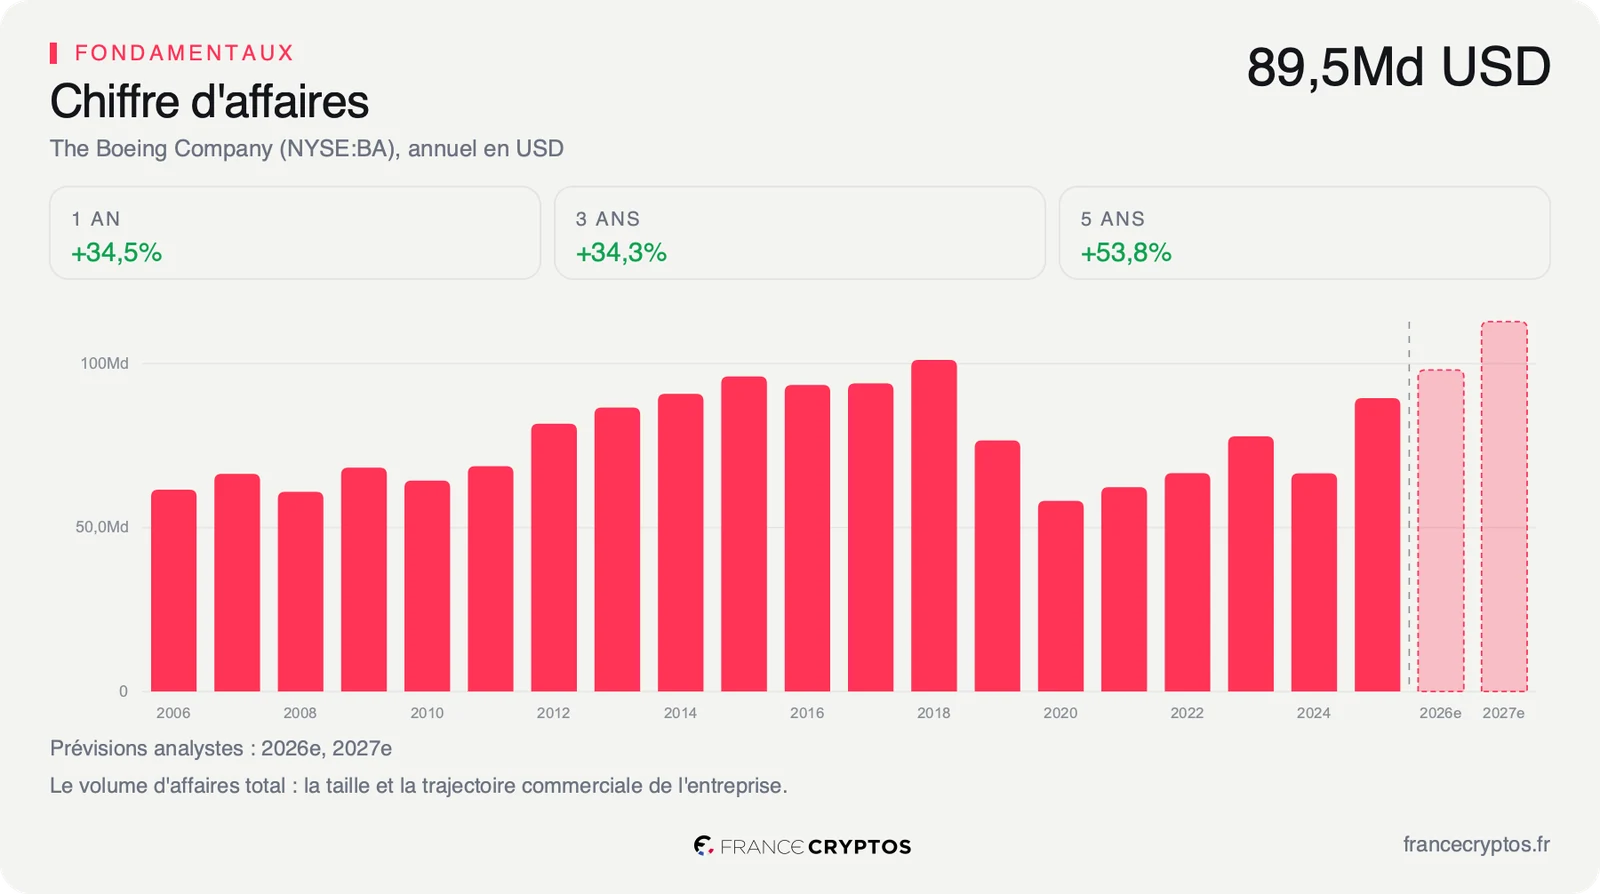
La commande ne se rapporte donc pas à un montant, elle se rapporte à un rythme. Boeing facture un avion quand il le livre, pas quand il l'enregistre, et son chiffre d'affaires des douze derniers mois est de 93,99 Md USD. Une prise de commande alimente le carnet aujourd'hui et devient du chiffre d'affaires quand l'appareil sort de l'usine, plusieurs années plus tard. Entre les deux, le constructeur a payé ses fournisseurs, ses ouvriers et ses stocks. C'est cette avance de trésorerie, et non le carnet, qui a mis Boeing en difficulté depuis 2019.
Ce que le prix incorpore déjà
Il existe un calcul qui traduit un cours de Bourse en hypothèse de croissance future de la trésorerie. Chez Boeing, il ne rend rien, et c'est déjà une information. La trésorerie disponible du groupe, l'argent qui reste une fois les dépenses courantes et les investissements payés, appelée le free cash flow, est négative de 210 M USD sur les douze derniers mois. On ne fait pas croître un nombre situé sous zéro, et un avionneur qui sort moins d'argent de son activité qu'il n'en met dedans ne peut pas être valorisé sur ce qu'il en sortira demain sans que le demain en question soit une pure hypothèse.
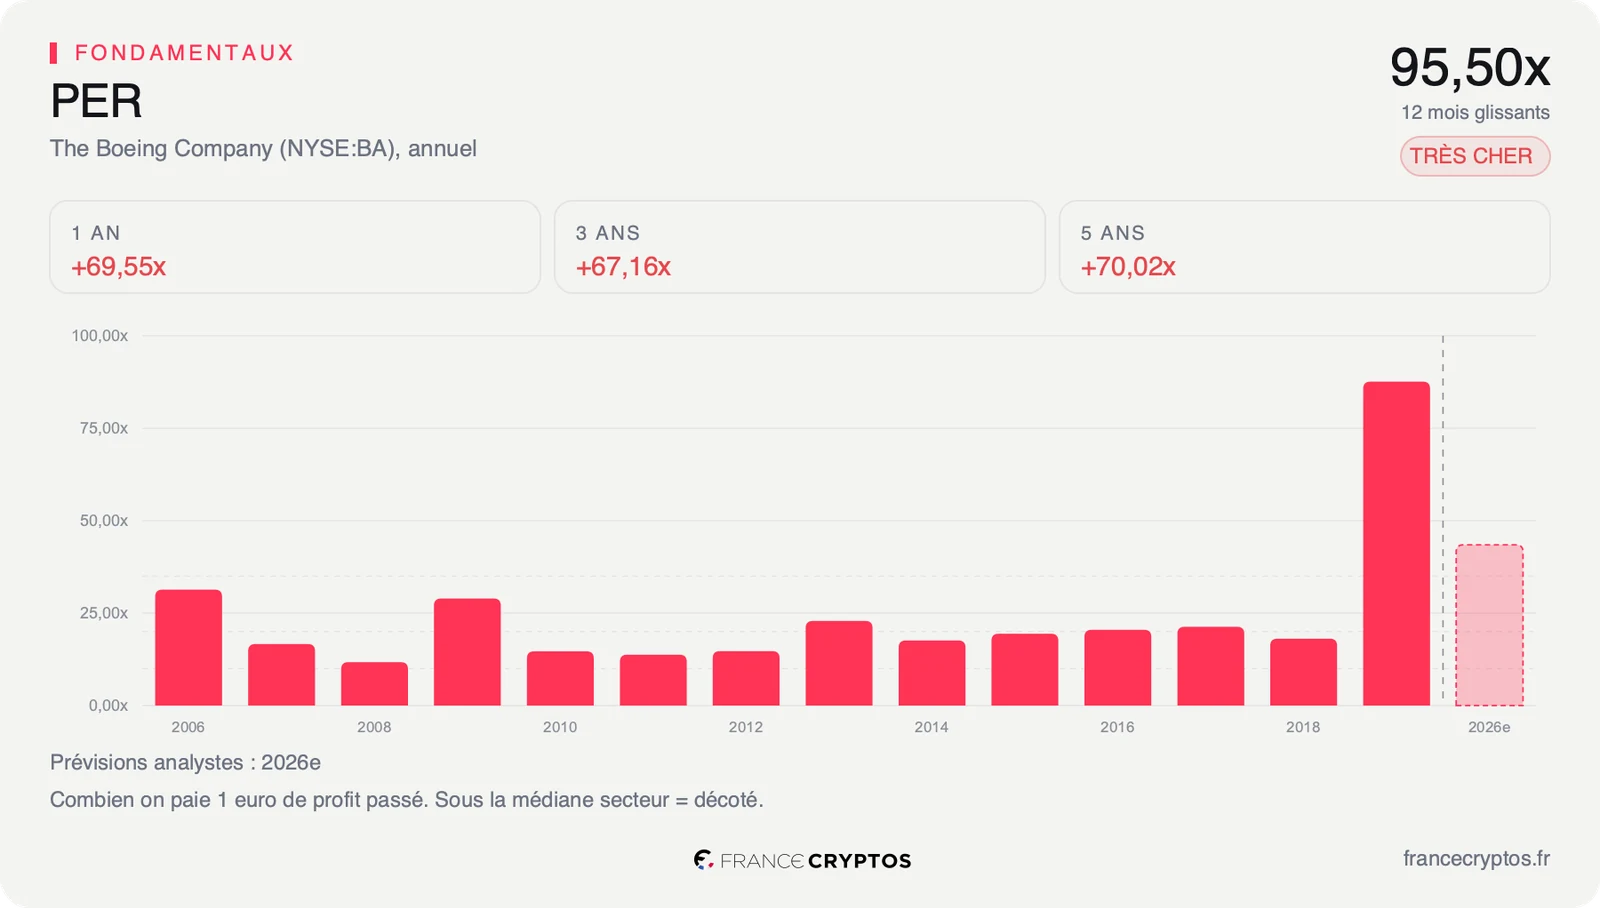
Le prix se lit donc sur les multiples de bénéfices, et ils racontent la même histoire à deux étages. Le titre se paie 95,50 fois ses bénéfices publiés des douze derniers mois, contre 46,83 fois pour la médiane de son sous-secteur, qui regroupe 205 sociétés de l'aéronautique et de la défense. Autrement dit, pour un dollar de bénéfice, l'acheteur d'une action Boeing paie un peu plus du double de ce que paie l'acheteur moyen du secteur.
Calculé sur le bénéfice attendu par les analystes pour l'exercice en cours, ce même multiple ne descend pas, il monte : 164,12 fois, contre 29,42 fois pour la médiane du sous-secteur. Un multiple anticipé grimpe quand le bénéfice attendu est plus faible que celui déjà publié, ce qui est le cas ici. C'est l'inverse de la situation confortable, où l'on paie cher le passé parce qu'on attend beaucoup mieux de l'avenir immédiat.
Reste le rapport entre ce prix et la croissance censée le justifier, ce que les professionnels appellent le PEG. Il ressort à 3,51, contre 1,77 pour la médiane du sous-secteur : là encore, deux fois ce que paie l'acheteur moyen pour un point de croissance attendue. Un chiffre proche de 1 signale un prix à peu près aligné sur le rythme de progression des bénéfices ; à 3,51, le prix court nettement devant.
Aucun de ces trois multiples ne se lit comme une décote, et aucun d'eux ne dépend de la commande turque. Ils décrivent un titre que le marché valorise sur un retour à la normale déjà supposé acquis, plusieurs exercices avant qu'il ne se lise dans les comptes. Le détail des multiples et des marges reprend le dossier ligne par ligne.
Ce que le marché en fait déjà
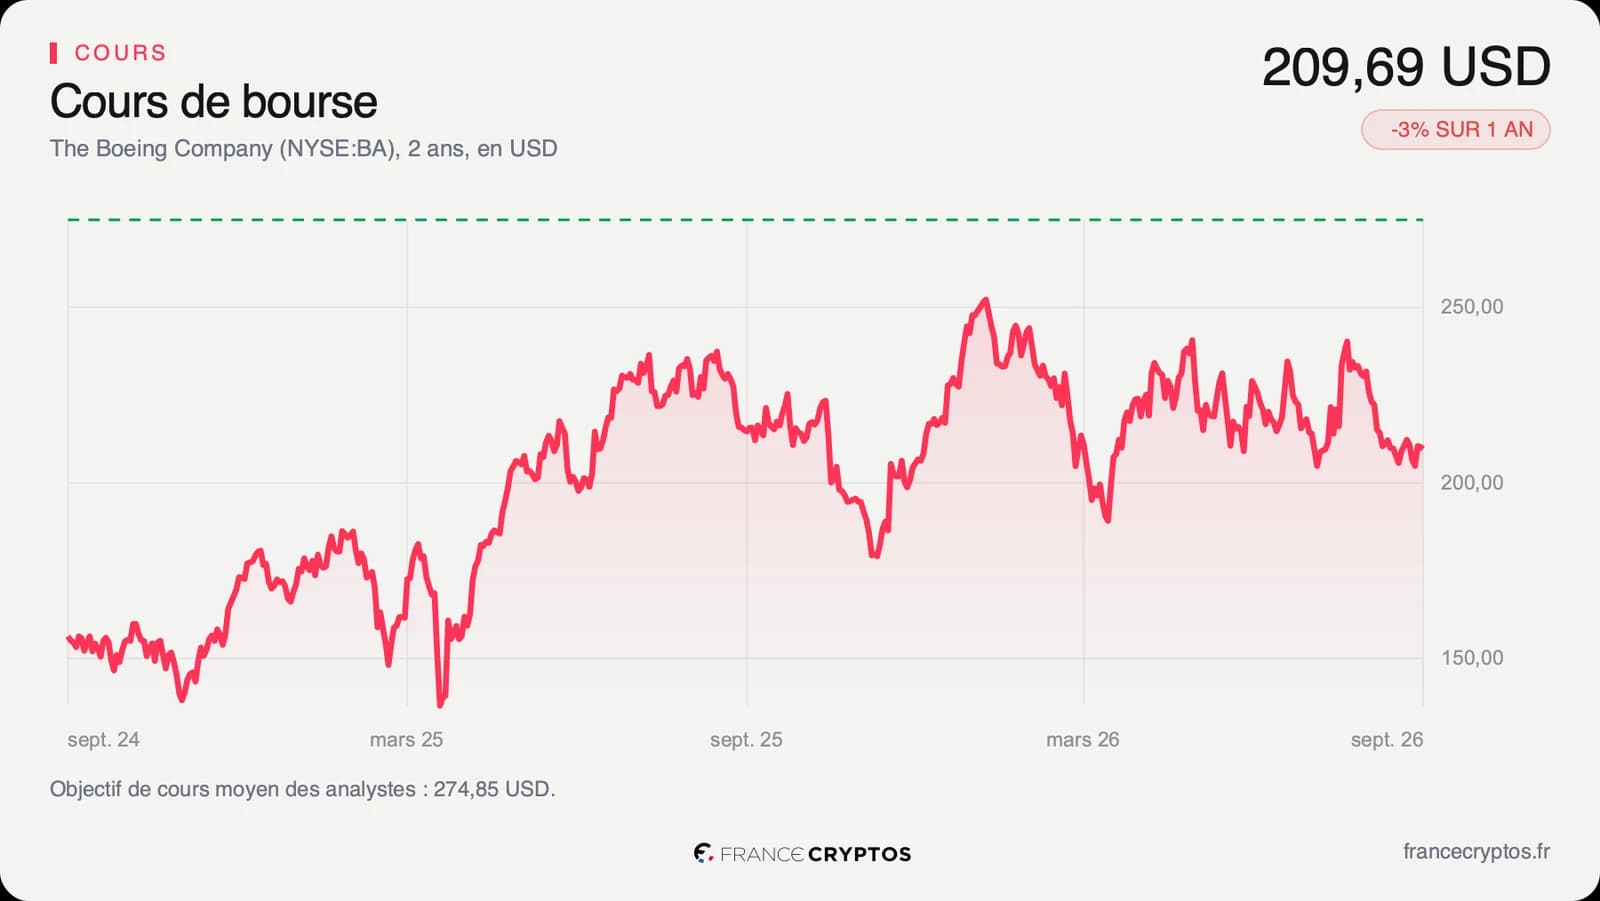
Le cours ressort à 209,69 USD le 16 septembre. Il a reculé de 3,03% sur un an et de 17,56% depuis son plus haut des cinquante-deux dernières semaines, ce qui le place à 42,43% de sa fourchette annuelle, comprise entre 176,77 et 254,35 USD. Ni en haut, ni en bas : le titre n'a rien tranché depuis douze mois.
Les 28 analystes qui suivent la valeur se répartissent en 23 positifs, 5 neutres et aucun négatif, pour un objectif moyen d'environ 275 dollars. Leurs cibles s'étalent de 246 à 305 dollars, et la plus basse reste au-dessus du cours du jour. Un consensus construit comme celui-ci ne débat pas de la direction, il débat de l'amplitude : personne, dans la salle, ne défend l'idée que l'action puisse valoir moins qu'aujourd'hui.
Le mouvement qui compte le plus est ailleurs, et il va dans l'autre sens. L'attente de bénéfice par action pour l'exercice en cours est passée de -0,418 à -1,078 en quatre-vingt-dix jours. Les mêmes analystes qui visent 275 dollars ont donc, dans le même intervalle, plus que doublé la perte qu'ils attendent de l'année en cours. Le titre, lui, n'a cédé que 3,03% sur un an pendant cette révision.
Cet écart est le vrai sujet du dossier. Un cours qui tient pendant que les prévisions se dégradent ne signifie pas que le marché ignore la dégradation : il signifie qu'il l'accepte, parce qu'il regarde plus loin que l'exercice en cours et qu'il a déjà décidé que cette année serait une année de transition. C'est une position défendable, l'aéronautique se juge sur des cycles de dix ans et le carnet de commandes mondial ne se reporte pas sur un autre constructeur du jour au lendemain. C'est aussi ce qui rend le titre vulnérable au moindre glissement de calendrier : quand le prix ne tient plus que sur l'exercice d'après, chaque trimestre repoussé coûte une année entière d'hypothèses.
Le point de bascule
Le prochain rendez-vous est la publication du 21 octobre. Ce qu'il faudra y lire n'est pas le carnet de commandes, qui se porte bien, mais la trésorerie.
Le scénario défavorable est celui du bilan. La marge d'exploitation de Boeing est de -5,38% : sur 100 dollars d'avions vendus, l'activité en perd plus de cinq avant même les intérêts et les impôts. La dette nette de 25 878 M USD représente 5,64 fois le résultat d'exploitation avant amortissements, contre 0,61 fois pour la médiane du sous-secteur, et les capitaux propres sont tombés à 6 115 M USD pour 45 900 M USD de dette brute. À ce niveau d'endettement, un nouvel arrêt de chaîne ne se finance plus par les comptes.
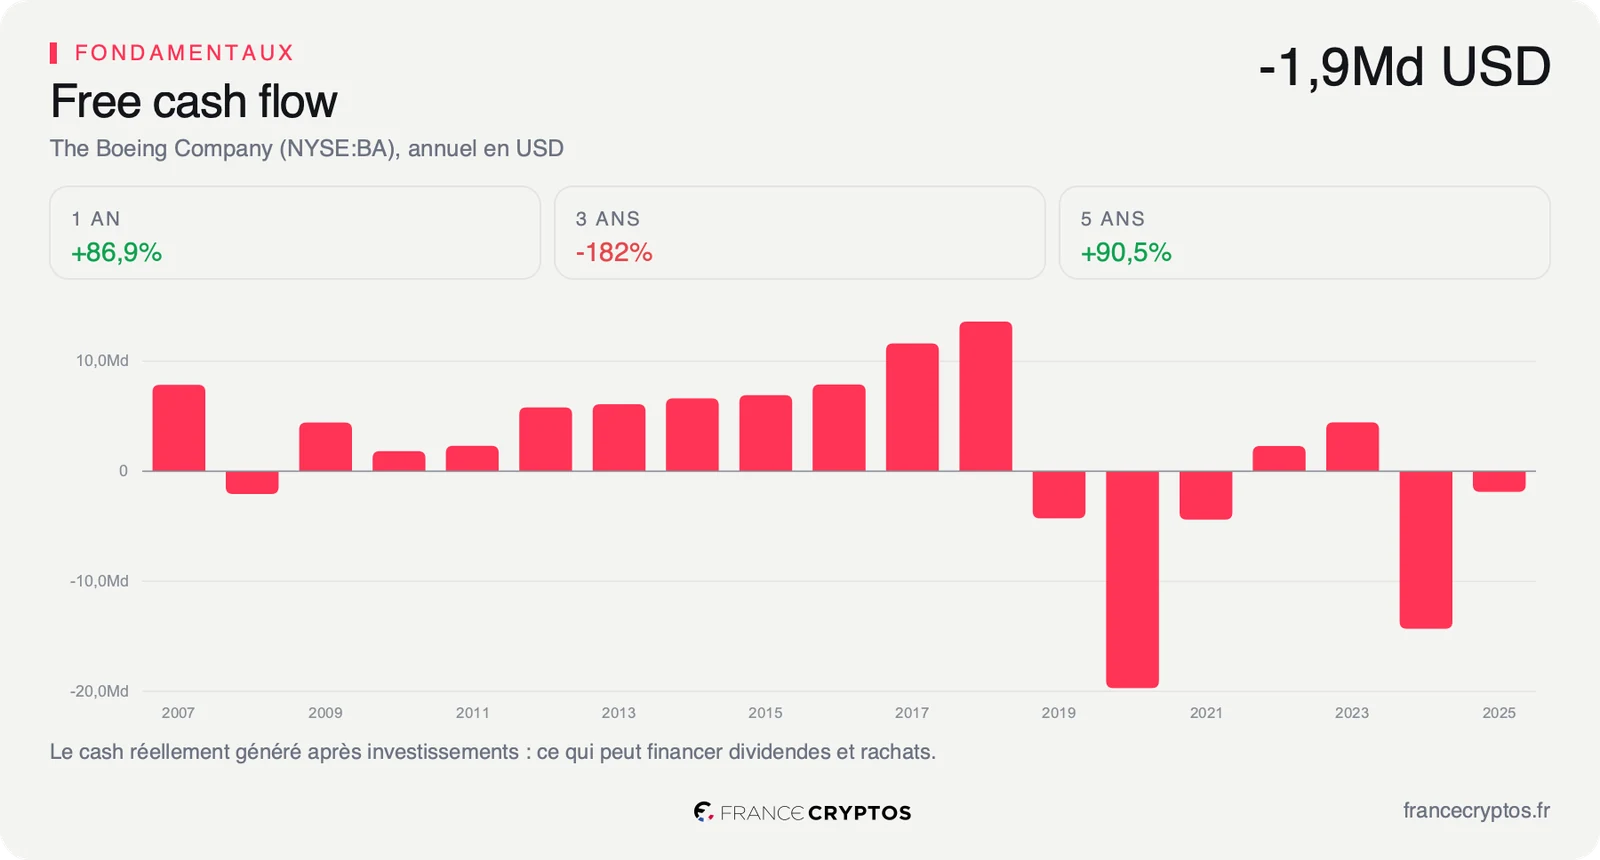
Le scénario favorable tient à la pente. La trésorerie disponible est remontée de -14 306 M USD en 2024 à -1 878 M USD en 2025, puis à -210 M USD sur les douze derniers mois, et le groupe dispose de 20 022 M USD de liquidités, soit 43,62% de sa dette totale.
Tant que la trésorerie disponible reste négative et que les attentes de bénéfice continuent d'être rabaissées, une commande de 150 appareils livrables sur plusieurs années ne change pas ce que vaut l'action aujourd'hui. Si la publication du 21 octobre montre une trésorerie repassée au-dessus de zéro et des prévisions qui cessent de baisser, le carnet cesse d'être une promesse pour devenir un calendrier de facturation.
Les données, en clair
- Free cash flow : l'argent qui reste au groupe une fois ses dépenses courantes et ses investissements payés. Boeing : -210 M USD sur les douze mois clos au 30 juin 2026, contre -1 878 M USD sur l'exercice 2025 et -14 306 M USD sur 2024.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Boeing : 95,50 fois, contre 46,83 fois pour la médiane de son sous-secteur Aerospace and Defense, soit 205 sociétés.
- PER anticipé : le même calcul sur le bénéfice attendu de l'exercice en cours. Boeing : 164,12 fois, contre 29,42 fois pour cette médiane.
- PEG : le multiple de bénéfices rapporté au rythme de croissance attendu de ces bénéfices. Boeing : 3,51, contre 1,77 pour la médiane du sous-secteur.
- Marge d'exploitation : la part du chiffre d'affaires qui reste après les coûts de l'activité, avant les éléments financiers et l'impôt. Boeing : -5,38%.
- Endettement rapporté au résultat d'exploitation avant amortissements : combien d'années de ce résultat il faudrait pour rembourser la dette nette. Boeing : 5,64 fois pour 25 878 M USD de dette nette, contre 0,61 fois pour la médiane du sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Boeing : environ 275 USD pour 28 analystes, de 246 à 305 USD, au 16 septembre 2026.
- Révision des attentes de bénéfice : la variation, sur trois mois, du bénéfice par action que les analystes attendent pour l'exercice en cours. Boeing : de -0,418 à -1,078.