
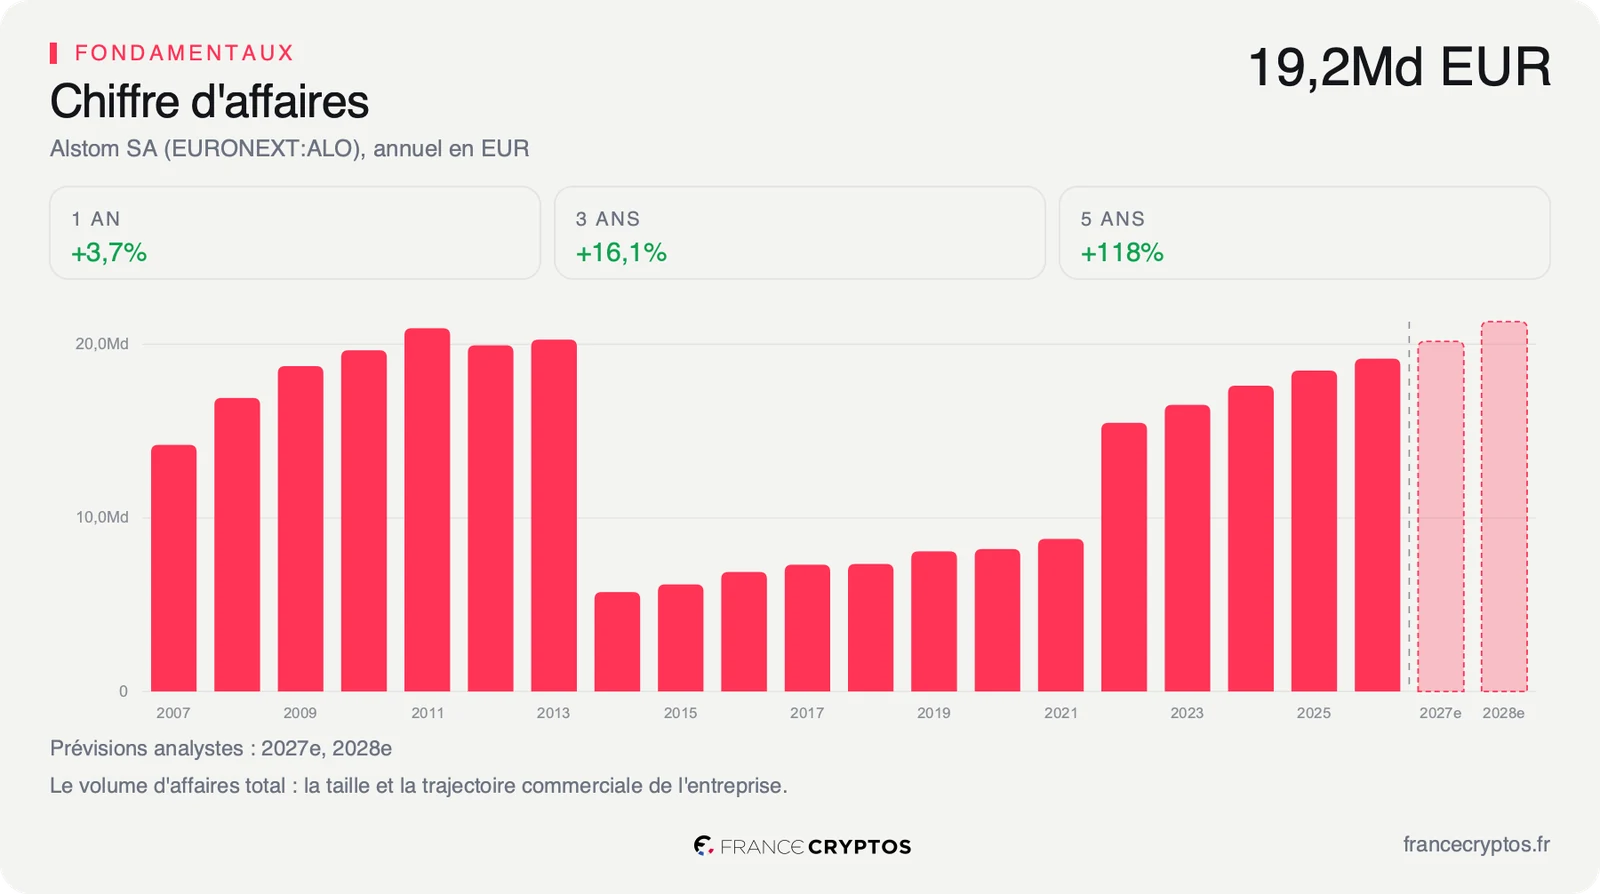
Alstom (ALO) a signé le 11 septembre des contrats de 1,2 Md EUR avec TransPennine Express, l'exploitant ferroviaire du nord de l'Angleterre, pour 29 rames à batterie. C'est environ 6,3% d'une année de ventes du groupe. Les premières rames rouleront en 2032, et l'action, elle, cote à 15,73 EUR, à 6,51% du bas de sa fourchette des cinquante-deux dernières semaines.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Carnet de commandes, chiffre d'affaires futur |
Ce qui s'est passé
Alstom construit les trains que tout le monde prend sans y penser : les TGV, les rames de métro, les tramways de dizaines de villes, et la signalisation qui règle leur circulation.
Le 11 septembre, le groupe a annoncé la signature de contrats de 1,2 Md EUR avec TransPennine Express. Le détail compte : environ 930 M EUR de matériel roulant et environ 230 M EUR de maintenance, sur une durée initiale de huit ans prolongeable de huit ans. La commande porte sur 29 rames électriques à batterie de cinq voitures, les premières de ce type sur le réseau britannique.
Le calendrier compte encore davantage. L'assemblage commence en 2028 à l'usine de Derby Litchurch Lane, et les premières livraisons sont prévues à partir de 2032. Le communiqué évoque plus de 5 500 postes dans la chaîne d'approvisionnement et plus de 350 emplois à Derby. La commande, elle, est comptabilisée au deuxième trimestre de l'exercice 2026/27 : elle entre au carnet de commandes maintenant, mais elle ne produira du chiffre d'affaires que dans six ans.
C'est la distinction qui gouverne tout le reste. Un carnet de commandes est une promesse de ventes futures, et ce que le marché regarde, ce sont les ventes et les bénéfices des prochains exercices.
Ce que le prix incorpore déjà
À 15,73 EUR, le prix contient une hypothèse chiffrable. Le cours suppose que l'argent réellement gagné par le groupe, une fois ses dépenses et ses investissements payés, appelé le free cash flow, augmente de 6,65% par an. Sur les cinq derniers exercices, cette même grandeur a au contraire reculé de 6,87% par an. L'écart entre ce que le prix suppose et ce que l'entreprise a fait est de 13,52 points.
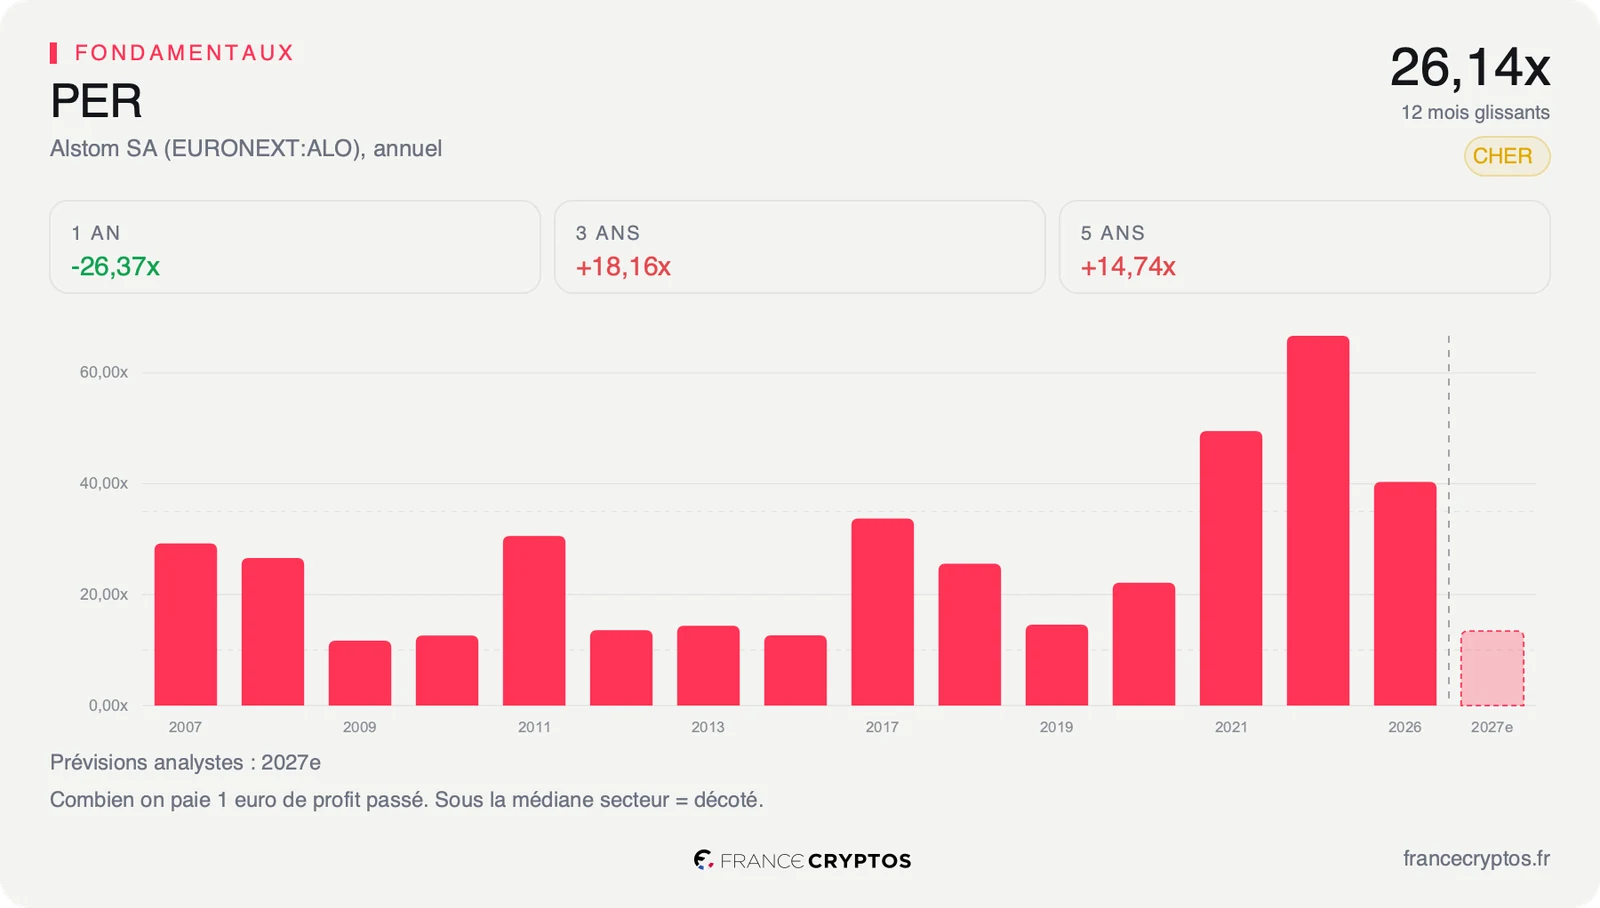
Ce n'est donc pas une valorisation au rabais, c'est un pari sur un redressement. Le reste des multiples raconte la même histoire à deux étages. Le titre se paie 26,14 fois les bénéfices publiés, contre 19,74 pour la médiane de son sous-secteur, qui regroupe 198 sociétés : sur le passé, il est plus cher que ses pairs. Calculé sur le bénéfice attendu, le même multiple tombe à 9,74 fois, contre 14,52 pour cette médiane : sur l'avenir, il est nettement moins cher. Tout l'écart tient à un bénéfice que les prévisionnistes voient bondir.
Rapporté à sa propre histoire, le titre est au 8e centile de sa distribution sur cinq ans, autrement dit rarement aussi peu cher qu'aujourd'hui. C'est le genre de chiffre qui attire, et c'est exactement là que la prudence commence. Le détail des multiples et des marges reprend le dossier ligne par ligne.
Ce que le marché en fait déjà
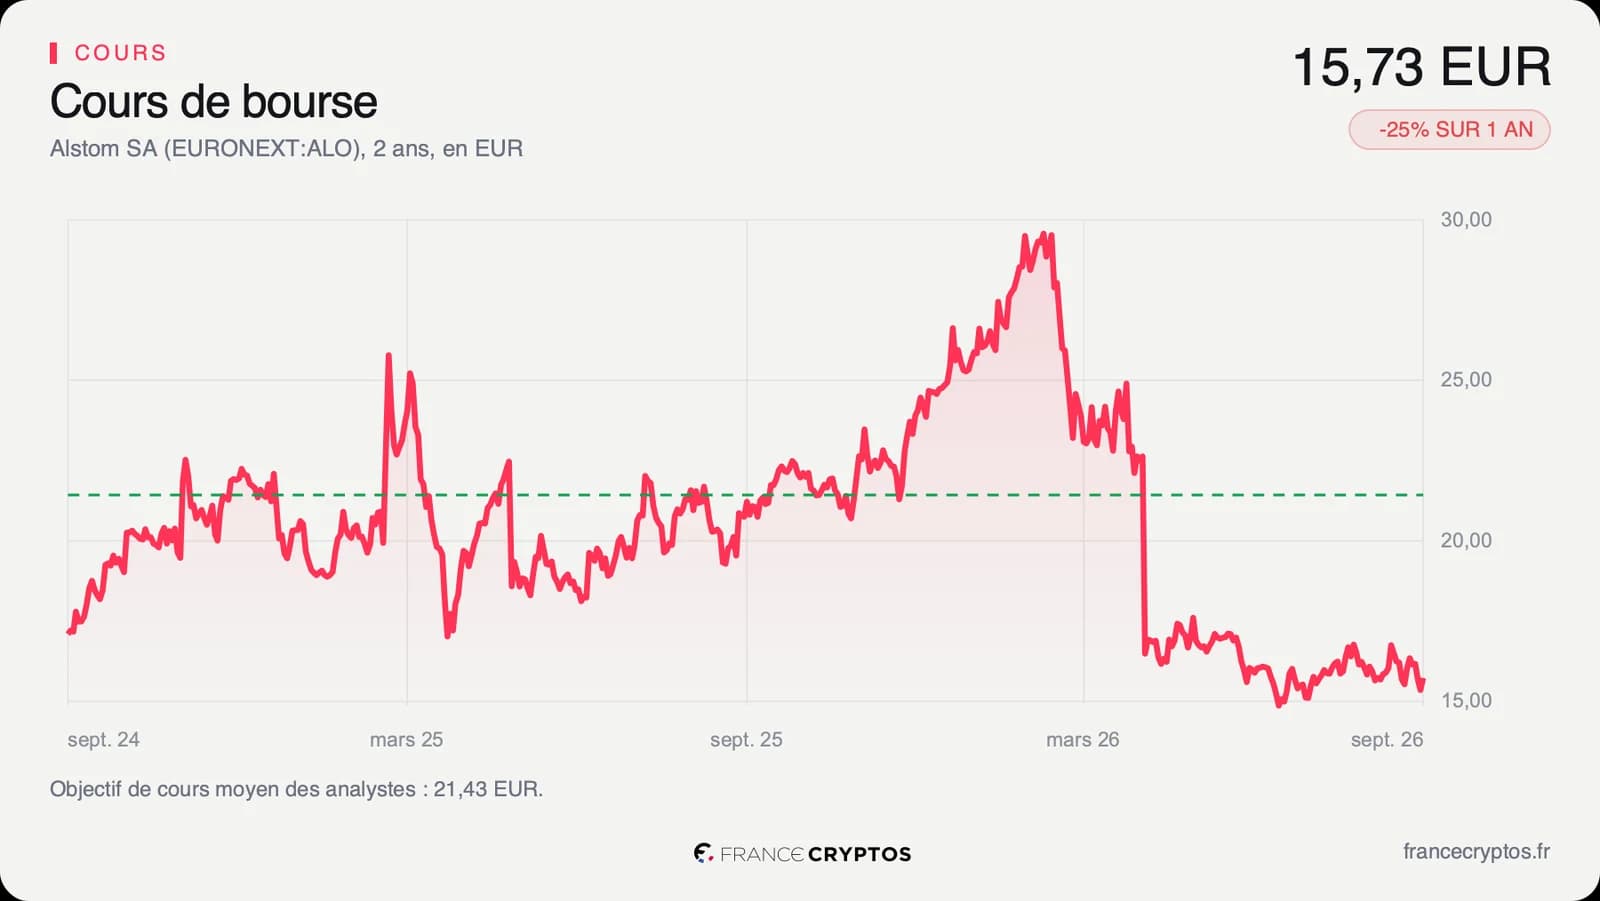
Le cours ressort à 15,73 EUR le 14 septembre. Il a reculé de 24,98% sur un an et de 47,97% depuis son plus haut des cinquante-deux dernières semaines, ce qui le place à 6,51% de sa fourchette annuelle, comprise entre 14,72 et 30,23 EUR. Après l'annonce des contrats, le titre est resté dans le bas de cette fourchette.
Les 14 analystes qui suivent la valeur visent en moyenne 21,43 EUR. Mais leurs cibles s'étalent de 10 à 28 EUR : la plus basse vaut nettement moins que le cours du jour, la plus haute presque le double. Une dispersion pareille ne porte pas sur la demande de trains, qui ne fait de doute pour personne. Elle porte sur la capacité du groupe à gagner de l'argent en les livrant.
Le mouvement qui compte le plus est ailleurs, et il est discret. L'attente de bénéfice par action des prévisionnistes pour l'exercice à venir a été rabaissée de 11,73% en quatre-vingt-dix jours, et elle a baissé à chacun des relevés intermédiaires. C'est ce chiffre-là qui sert de dénominateur au multiple anticipé de 9,74 fois : quand il descend, le titre devient moins bon marché sans que son cours ait bougé d'un centime.
Le point de bascule
Le prochain rendez-vous est la publication du 17 novembre. Ce qu'il faudra y lire n'est pas le carnet de commandes, qui se porte bien, mais la marge.
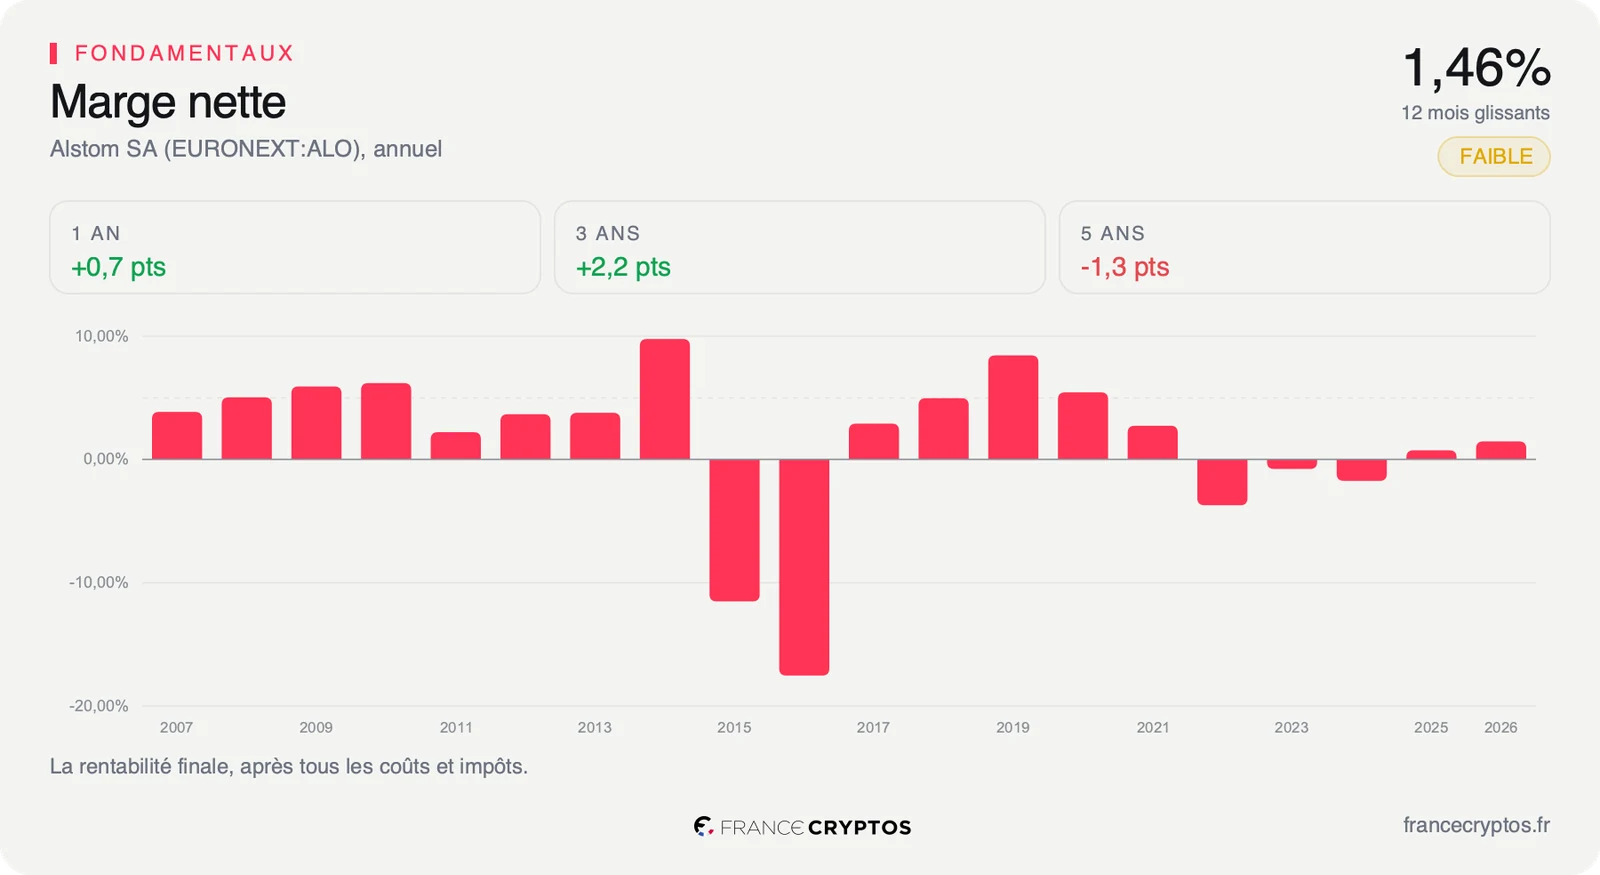
Le scénario défavorable est celui de l'exécution. La marge nette d'Alstom est de 1,46%, contre 6,00% pour la médiane du sous-secteur : sur 100 EUR de trains vendus, il en reste moins d'un et demi. La marge d'exploitation atteint 3,65% contre 7,48%, et le rendement du capital investi 2,06% contre 7,37%. À ce niveau, un dépassement de coûts de quelques points sur un grand contrat suffit à effacer le bénéfice d'un exercice, et le bénéfice par action a déjà reculé de 29,50% sur un an. La dette nette de 1 975 M EUR, soit 1,31 fois le résultat d'exploitation avant amortissements contre 0,58 pour la médiane, laisse peu de place à l'erreur, et le groupe ne verse aucun dividende pour faire patienter.
Le scénario favorable tient au bilan et au carnet. La trésorerie de 2 330 M EUR couvre 54,12% de la dette totale, et le groupe transforme bien son résultat en trésorerie, à 1,16 fois contre 0,93 pour la médiane. Un carnet allongé sur plusieurs exercices réduit le risque que les usines tournent à vide, et c'est précisément ce que les contrats britanniques apportent.
Tant que la marge nette reste à 1,46% et que les prévisions de bénéfice continuent de baisser, des contrats de 1,2 Md EUR livrables en 2032 ne changent pas ce que vaut l'action aujourd'hui. Si la publication du 17 novembre montre une marge qui remonte et des prévisions qui cessent d'être rabaissées, le multiple anticipé de 9,74 fois cesse d'être un pari pour devenir une décote.
Les données, en clair
- Croissance implicite du free cash flow : la progression annuelle que le cours suppose pour l'argent qui reste au groupe une fois ses dépenses et ses investissements payés. Alstom : 6,65% par an, contre -6,87% par an réellement réalisés sur les cinq derniers exercices, soit un écart de 13,52 points.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Alstom : 26,14 fois, contre 19,74 fois pour la médiane de son sous-secteur Machinery, soit 198 sociétés.
- PER anticipé : le même calcul sur le bénéfice attendu de l'exercice à venir. Alstom : 9,74 fois, contre 14,52 fois pour cette médiane.
- Valo vs histoire : la place du multiple actuel dans sa propre distribution sur cinq ans. Alstom : 8e centile, donc rarement aussi peu cher.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice après tous les coûts, les intérêts et les impôts. Alstom : 1,46%, contre 6,00% pour la médiane du sous-secteur.
- Marge d'exploitation : la part du chiffre d'affaires qui reste après les coûts de l'activité, avant les éléments financiers. Alstom : 3,65%, contre 7,48% pour la médiane.
- ROIC : ce que l'entreprise gagne chaque année pour cent euros investis dans son activité. Alstom : 2,06%, contre 7,37% pour la médiane du sous-secteur.
- Endettement rapporté au résultat d'exploitation avant amortissements : combien d'années de ce résultat il faudrait pour rembourser la dette nette. Alstom : 1,31 fois pour 1 975 M EUR de dette nette, contre 0,58 fois pour la médiane.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Alstom : 21,43 EUR pour 14 analystes, de 10 à 28 EUR.