
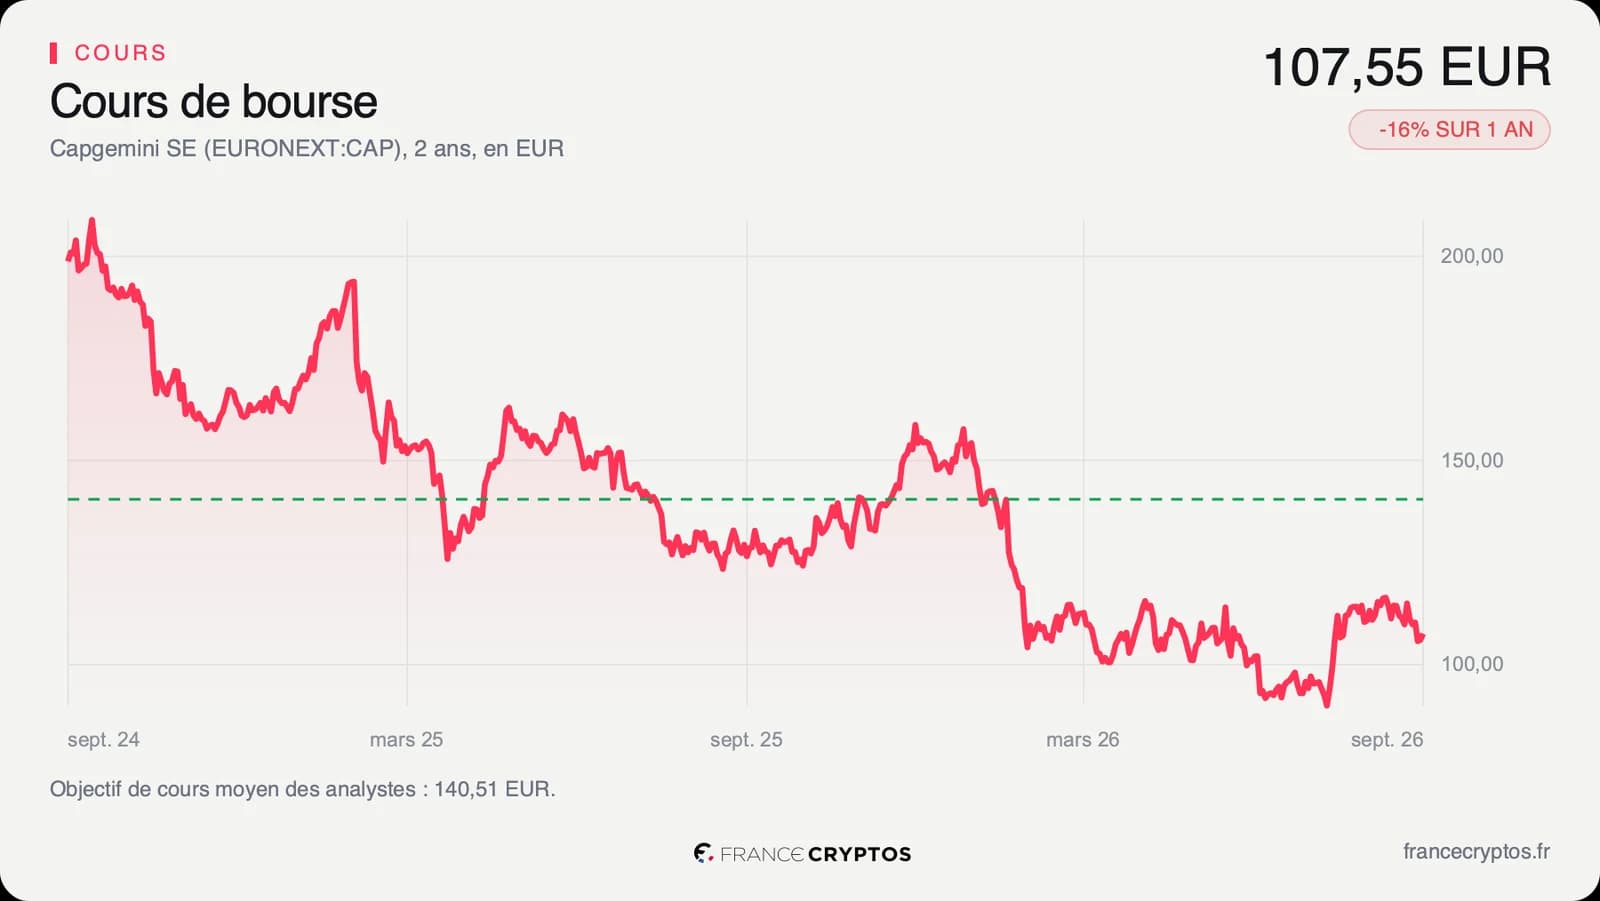
Capgemini (CAP) a signé le 12 septembre un accord définitif pour céder Capgemini Government Solutions à ITC Federal. La filiale visée par la polémique sur ses contrats avec la police fédérale de l'immigration américaine pesait 0,4% du chiffre d'affaires du groupe en 2025, et le montant de la transaction n'est pas publié. Le titre, lui, cote à 107,55 EUR, 29,73% sous son plus haut des cinquante-deux dernières semaines.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Périmètre du groupe, prime de risque |
Ce qui s'est passé
Capgemini vend du service informatique : du conseil, du développement, de l'infogérance. Quand une banque refait son application mobile ou qu'une administration modernise ses systèmes, c'est souvent une société comme celle-là qui exécute, avec des équipes facturées à la journée.
Le 12 septembre, le groupe a annoncé un accord définitif de cession de Capgemini Government Solutions, sa filiale américaine dédiée aux agences fédérales, à ITC Federal, un fournisseur américain de services numériques pour les agences fédérales. L'ensemble doit former une nouvelle entité, ITC Digital Solutions. La finalisation est attendue dans les prochaines semaines. Le montant n'est pas publié, et le communiqué ne mentionne ni l'ICE ni la controverse.
Le rappel des faits est nécessaire pour comprendre ce qui se solde ici. Fin janvier, l'Observatoire des multinationales a révélé, avant que France 2 ne développe le sujet, l'existence d'un contrat entre cette filiale et l'ICE, la police fédérale de l'immigration américaine. Signé le 18 décembre 2025, il portait sur des services d'identification et de localisation de personnes étrangères, ainsi que sur la surveillance des lieux de détention et du transport des personnes interpellées, pour 4,8 millions de dollars selon les documents publics américains.
La révélation a provoqué des réactions syndicales et politiques en France. Le directeur général du groupe, Aiman Ezzat, a déclaré avoir découvert le contrat « par des sources publiques » et précisé qu'il n'était « pas en cours d'exécution » car il faisait l'objet d'un recours. La mise en vente de la filiale a été annoncée le 1er février.
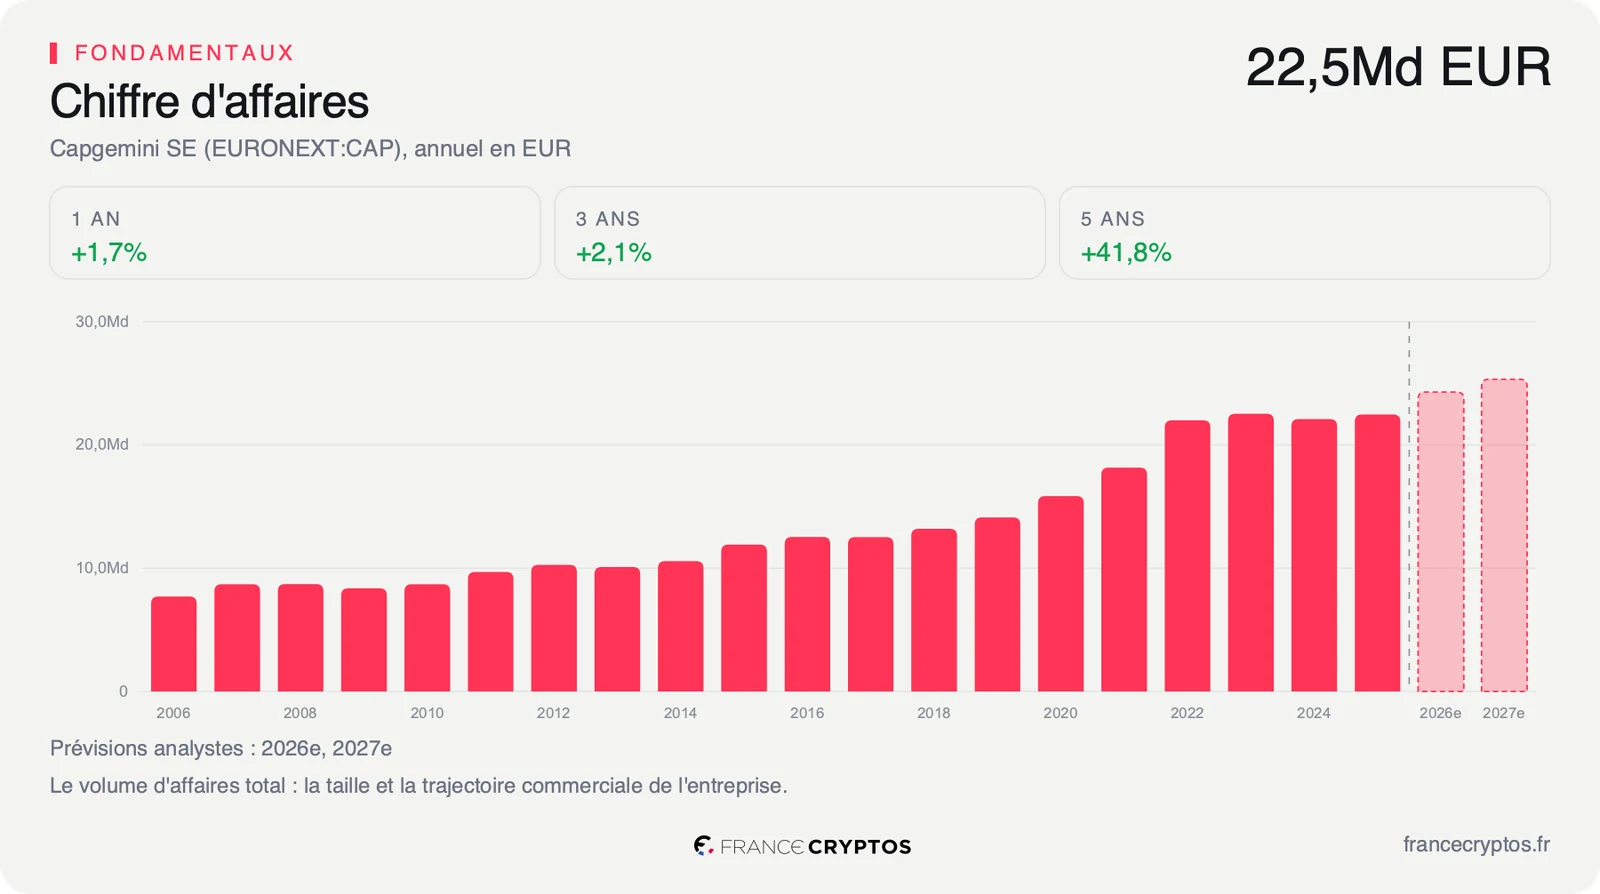
Pour l'actionnaire, la portée comptable de l'opération est faible : la filiale représentait 0,4% du chiffre d'affaires du groupe et moins de 2% de son chiffre d'affaires américain. Ce qui sort du périmètre, c'est un risque de réputation, pas une ligne de résultat.
Ce que le prix incorpore déjà
C'est ailleurs que le prix se joue, et ce qu'il suppose est bien plus radical que la cession.
À 107,55 EUR, le cours incorpore une décroissance de 7,02% par an de l'argent réellement gagné par le groupe une fois ses dépenses et ses investissements payés, appelé le free cash flow. Autrement dit, le marché ne demande pas à Capgemini de grandir : il paie le titre comme une société qui rétrécit. La référence réalisée, elle, ressort à 10,48% de croissance par an, soit un écart de 17,50 points entre ce que le prix suppose et ce que l'entreprise a fait.
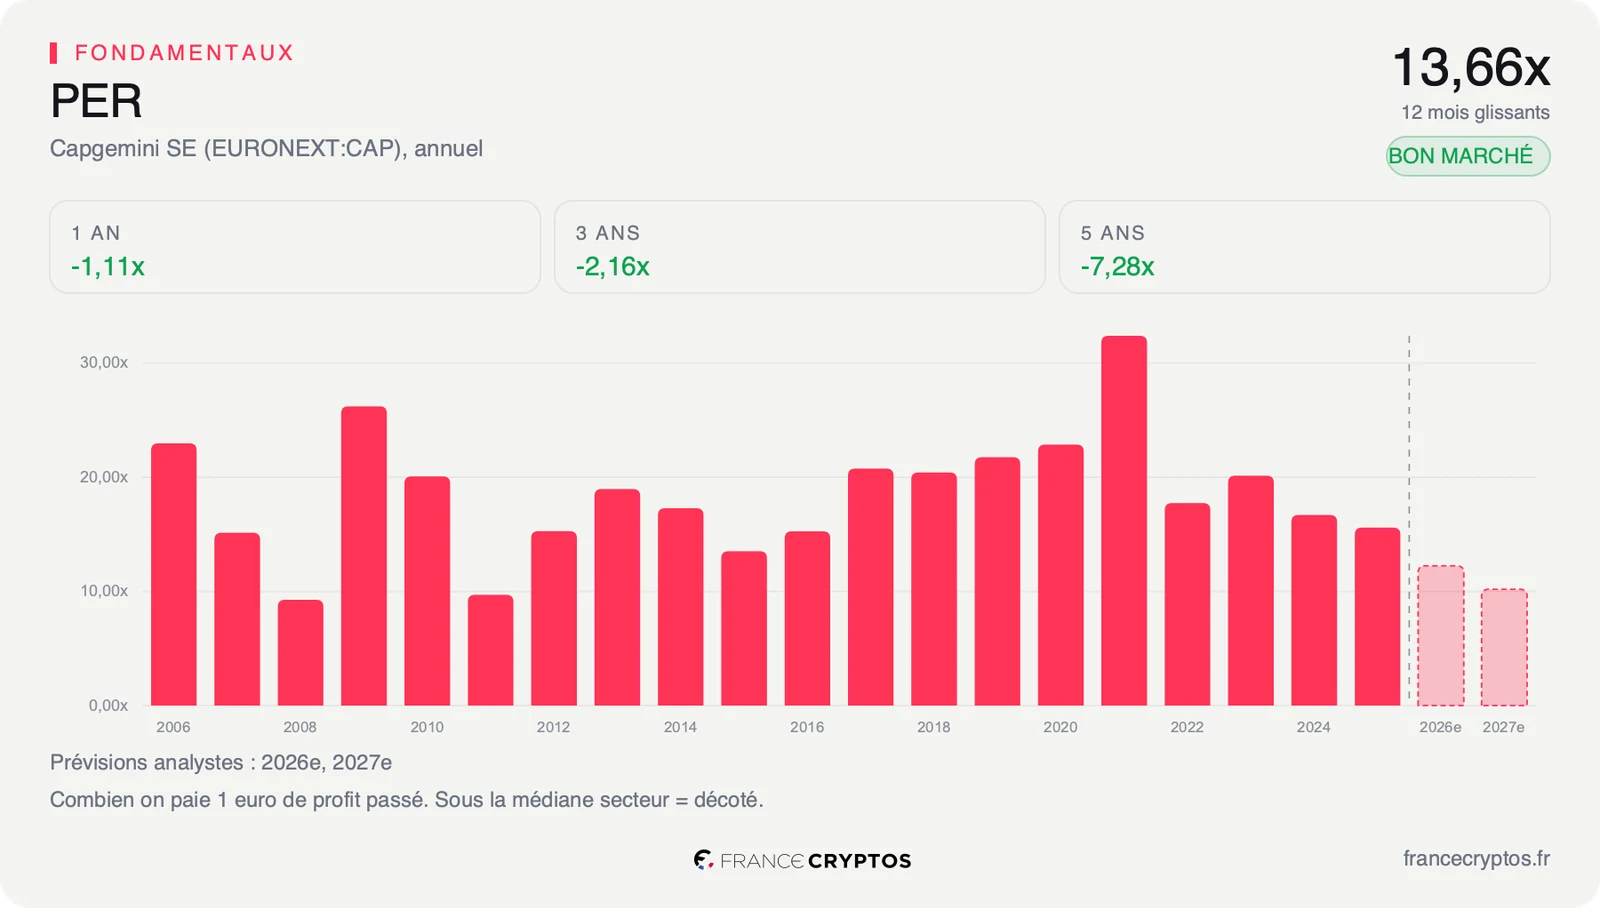
Les multiples disent la même chose. Le titre se paie 13,66 fois les bénéfices publiés, contre 23,77 pour la médiane de son sous-secteur, qui regroupe 199 sociétés. Le rapport entre la valeur d'entreprise et le résultat d'exploitation avant amortissements ressort à 7,27 fois, contre 13,88. Rapporté à sa propre histoire, le titre se situe au 8e centile de sa distribution sur cinq ans : il n'a presque jamais été aussi peu cher. Le détail des multiples et des marges reprend le dossier ligne par ligne.
Ce que le marché en fait déjà
Le cours ressort à 107,55 EUR le 14 septembre. Il gagne 4,52% dans la séance, la première depuis l'annonce de samedi. Un point de méthode, quand même : une cession qui représente 0,4% du chiffre d'affaires, au montant non publié, n'explique pas mécaniquement un mouvement de cette ampleur.
Sur des horizons plus longs, le titre reste à 29,73% sous son plus haut des cinquante-deux dernières semaines, et se place à 32,52% de sa fourchette annuelle, comprise entre 85,62 et 153,05 EUR. Il a perdu 24,39% depuis le 1er janvier.
Les 17 analystes qui suivent la valeur visent en moyenne 140,51 EUR, avec des cibles de 107 à 177,63 EUR. La plus basse est au niveau du cours du jour, la plus haute en est plus du double.
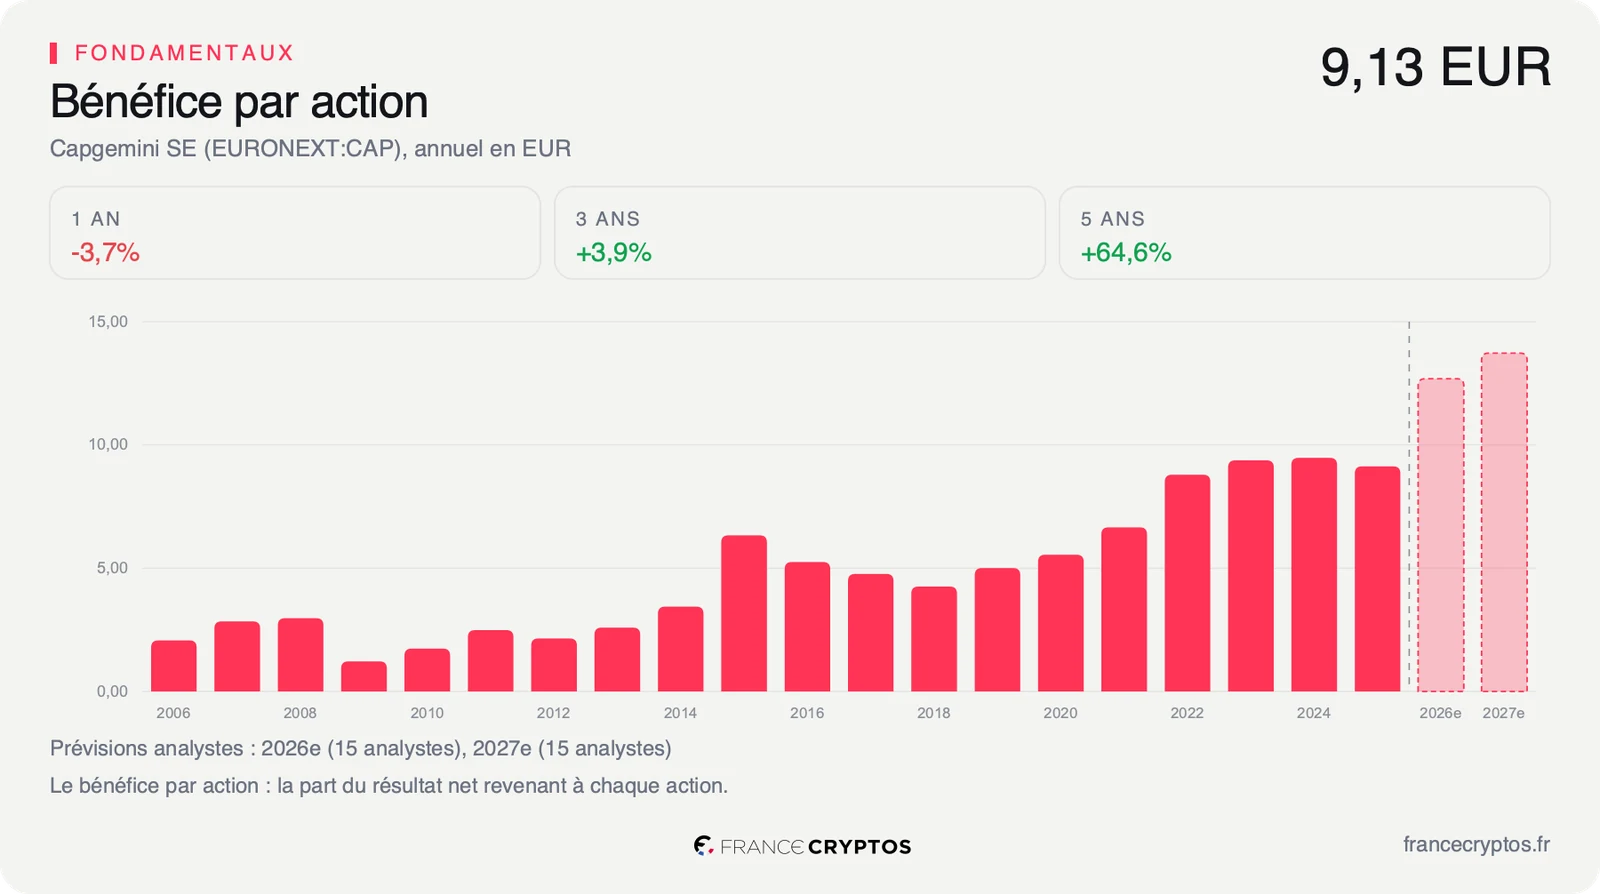
Un chiffre mérite l'attention plus que les autres. Le bénéfice par action a reculé de 30,70% sur un an, mais les analystes n'ont rabaissé leur attente pour l'exercice en cours que de 1,93% en quatre-vingt-dix jours. L'un des deux chiffres devra rejoindre l'autre.
Le point de bascule
Le prochain rendez-vous est la publication annuelle du 16 février 2027.
Le scénario défavorable est celui de la marge sous pression. Le modèle repose sur des personnes facturées : le groupe dégage 54 566 EUR de chiffre d'affaires par salarié, et toute sa rentabilité tient au nombre de journées vendues et à leur prix, deux variables que l'automatisation du métier touche directement. Le signe est déjà visible dans les comptes, avec un bénéfice par action en recul de 30,70% sur un an. Et sur les bénéfices attendus, la décote disparaît : le titre se paie 8,75 fois, contre 8,45 pour la médiane du sous-secteur.
Le scénario favorable tient à la trésorerie. Les flux de trésorerie disponibles rendent 12,32% du prix de l'action, contre 2,54% pour la médiane du sous-secteur, et le groupe convertit son résultat en trésorerie à 1,56 fois, contre 1,13. Sa marge d'exploitation atteint 11,46% contre 6,62%, avec une régularité peu commune : l'écart-type de la marge n'est que de 0,65 point. Le dividende rend 3,16%, contre 0,70% pour la médiane.
Tant que le bénéfice par action recule de 30,70% par an sans que le consensus le suive, le multiple de 13,66 fois porte sur un dénominateur qui bouge encore. Si la publication du 16 février montre une marge d'exploitation tenue au-dessus de 11,46% et des flux de trésorerie qui rendent toujours plus de 12%, alors le prix qui suppose une décroissance de 7,02% par an décrit une société que les comptes ne montrent pas.
Les données, en clair
- Croissance implicite du free cash flow : la progression annuelle que le cours suppose pour l'argent qui reste au groupe une fois ses dépenses et ses investissements payés. Capgemini : -7,02% par an, quand la référence réalisée ressort à 10,48% par an, soit un écart de 17,50 points.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Capgemini : 13,66 fois, contre 23,77 fois pour la médiane de son sous-secteur IT Services, soit 199 sociétés.
- PER anticipé : le même calcul sur le bénéfice attendu de l'exercice à venir. Capgemini : 8,75 fois, contre 8,45 fois pour cette médiane.
- Valo vs histoire : la place du multiple actuel dans sa propre distribution sur cinq ans. Capgemini : 8e centile, donc rarement aussi peu cher.
- Rendement des flux de trésorerie disponibles : ce que l'argent réellement dégagé représente, rapporté à la valeur en Bourse. Capgemini : 12,32%, contre 2,54% pour la médiane du sous-secteur.
- Conversion en trésorerie : la part du résultat qui finit réellement en liquidités. Capgemini : 1,56 fois, contre 1,13 pour la médiane.
- Marge d'exploitation : la part du chiffre d'affaires qui reste après les coûts de l'activité, avant les éléments financiers. Capgemini : 11,46%, contre 6,62% pour la médiane.
- Régularité des bénéfices : la dispersion de la marge d'un exercice à l'autre. Capgemini : un écart-type de 0,65 point seulement.
- Endettement rapporté au résultat d'exploitation avant amortissements : combien d'années de ce résultat il faudrait pour rembourser la dette nette. Capgemini : 1,97 fois pour 7 359 M EUR de dette nette, quand la médiane du sous-secteur dispose au contraire d'une trésorerie nette, à -0,75 fois.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Capgemini : 140,51 EUR pour 17 analystes, de 107 à 177,63 EUR.