
Un supercycle sans équivalent dans l'histoire américaine
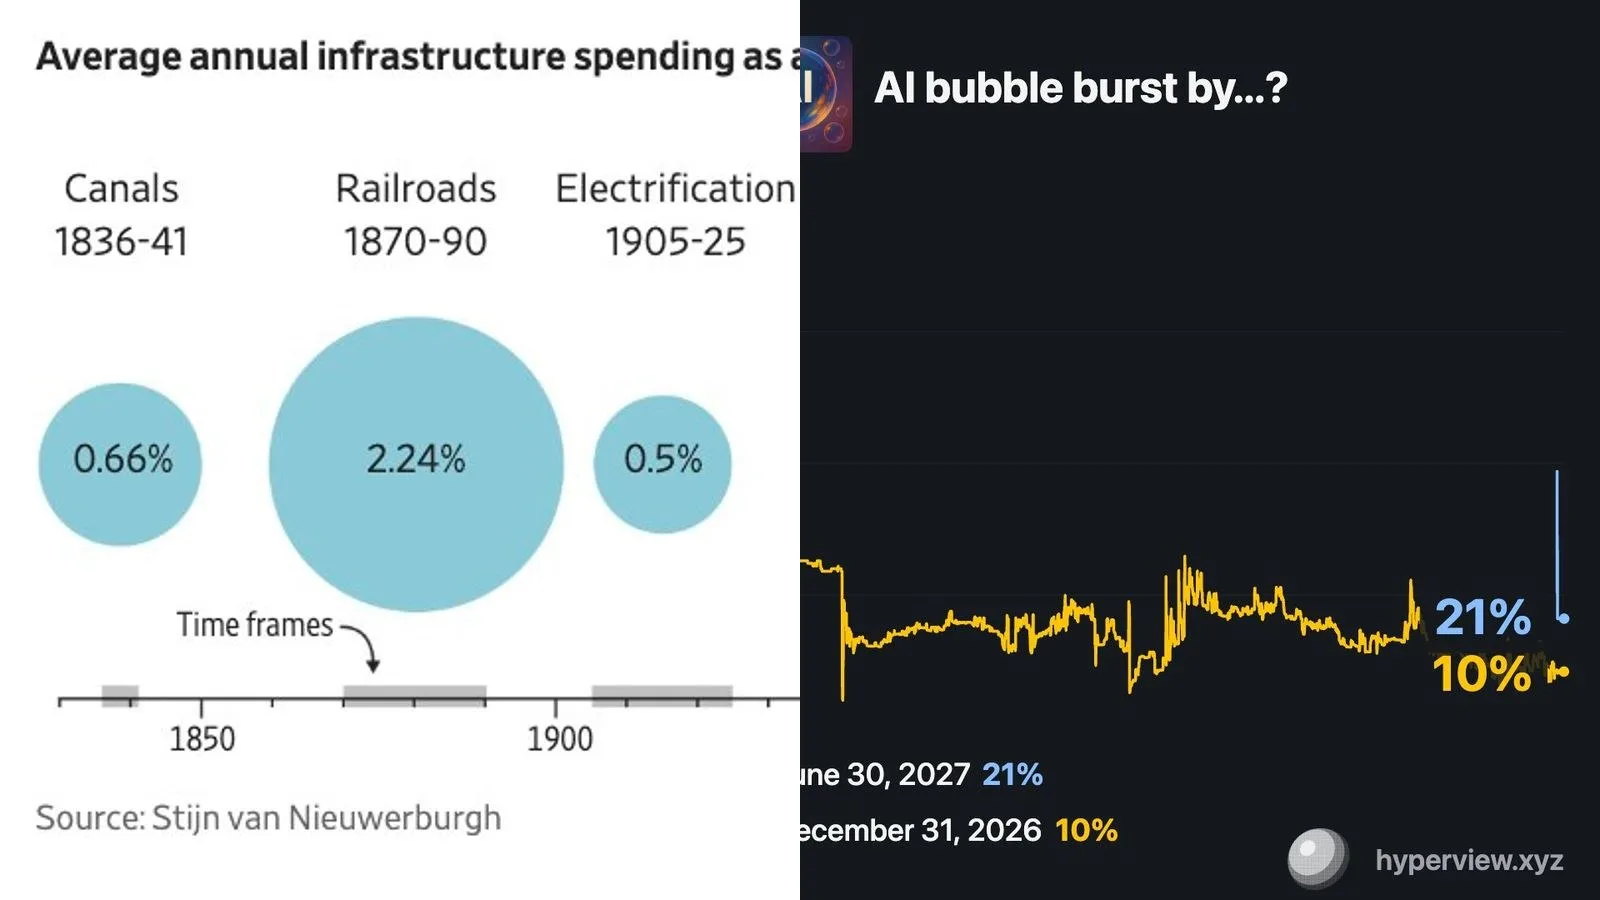
Aucune vague d'infrastructure américaine n'a jamais mobilisé une telle part de richesse nationale. Selon le Wall Street Journal, les dépenses consacrées à l'infrastructure IA atteindraient 10 300 milliards de dollars entre 2025 et 2032, soit 3,63% du PIB américain en moyenne chaque année. Pour mesurer l'ampleur du chiffre, un graphique issu des travaux de l'économiste Stijn van Nieuwerburgh replace ce cycle dans la longue durée : l'électrification (1905-1925) avait mobilisé 0,5% du PIB par an, les autoroutes fédérales (1956-1973) 1,13%, les télécoms et la fibre 1,1%. Le canal, le rail, l'électricité, le béton : aucun de ces grands paris collectifs n'approche le niveau que l'IA est censée atteindre.
Ce supercycle irrigue toute une chaîne d'approvisionnement physique. Chaque dollar engagé doit traverser, dans l'ordre, l'énergie, puis l'équipement des centres de données, les puces, le cuivre. L'électricité reste le goulot d'étranglement du déploiement : les revenus contractés des opérateurs nucléaires comme Constellation Energy ($CEG) en font un bénéficiaire direct. Vertiv ($VRT), côté équipement de centres de données, occupe la même position structurelle dans la chaîne physique.
Le risque de concentration que le marché sous-estime encore
Concentrer 3,63% du PIB sur une seule technologie est, par définition, le plus grand risque de concentration de l'histoire économique américaine. Ce financement passe de plus en plus par la dette : l'indice haut rendement $HYG devient, dans ce contexte, un indicateur avancé à surveiller, le canari de la mine du buildout IA.
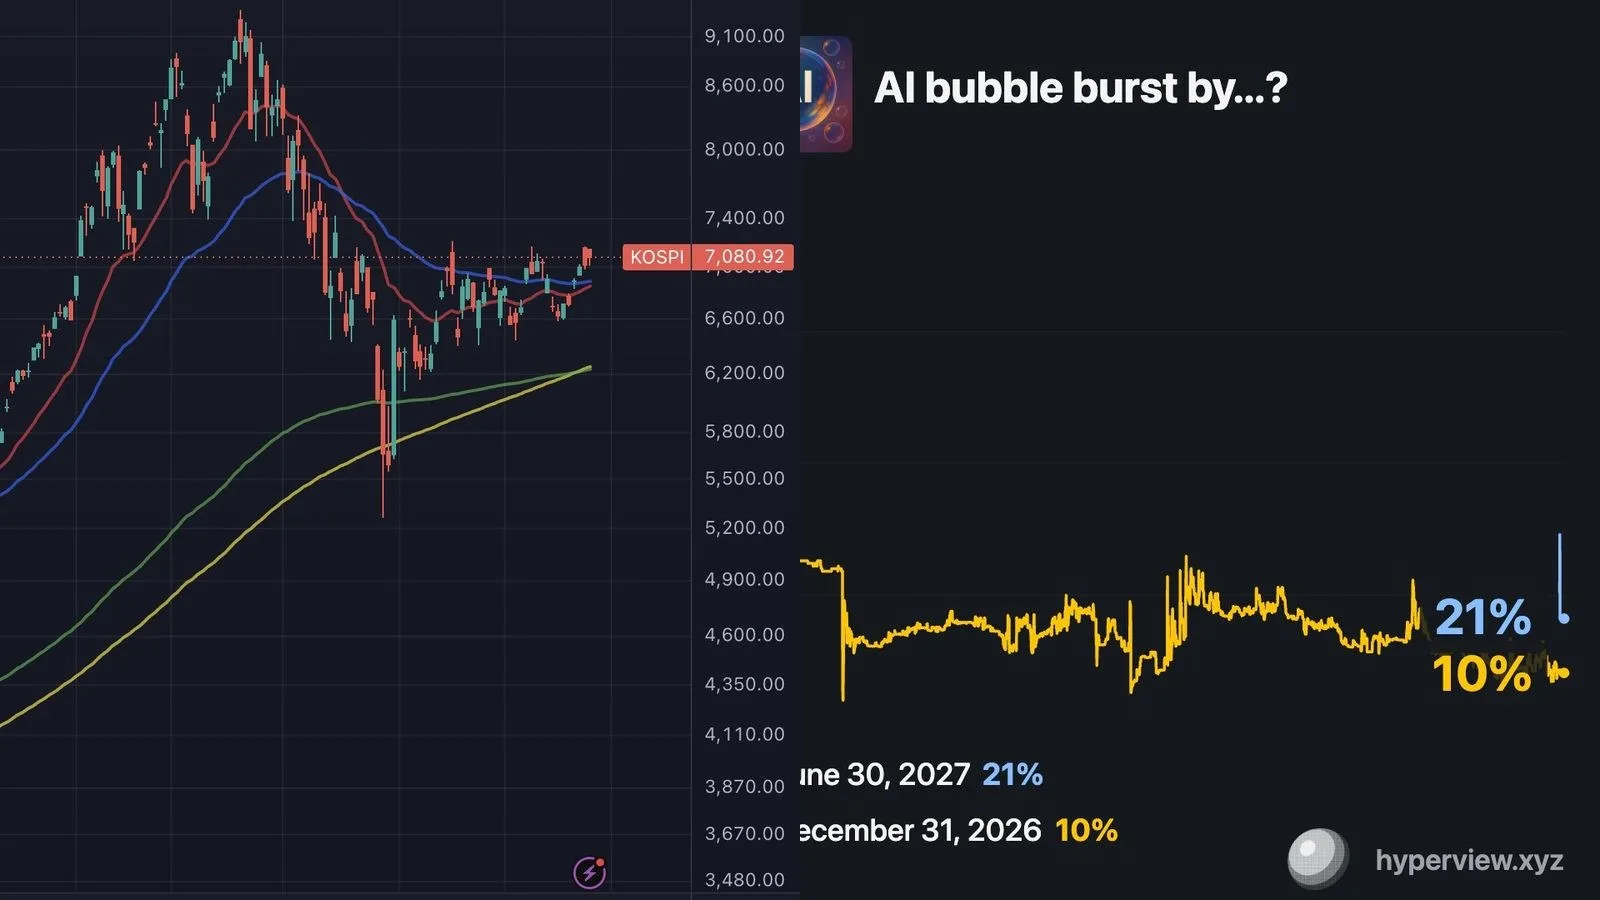
Si la monétisation de l'IA déçoit, le débouclage du surinvestissement sera à la mesure du pari. Le marché ne panique pas encore : selon Polymarket, la probabilité d'un éclatement de la bulle IA en 2026 n'est donnée qu'à 10%. Mais cette même probabilité monte à 21% à horizon mi-2027. Nvidia, première capitalisation mondiale à 75% de dominance sur son segment, cristallise à elle seule l'essentiel de ce risque de concentration.
Le scénario central reste haussier pour l'énergie et l'infrastructure physique. Le scénario adverse, lui, serait proportionnel à l'ampleur du cycle : un malinvestissement à l'échelle d'une nation prend du temps à se dénouer, mais quand il se dénoue, il le fait rarement en douceur.
Pourquoi c'est important pour vos actifs
Un cycle de dépenses aussi massif, financé par la dette, crée une dépendance aux conditions de crédit. Nos modèles de corrélation historique montrent qu'un marché du crédit sous tension, signalé par l'élargissement des spreads haut rendement, pèse sur les actifs risqués en éloignant les baisses de taux. À l'inverse, un ralentissement net de ce cycle nourrirait l'espoir d'un soutien monétaire et pourrait soutenir le Bitcoin et les actions. Ce mécanisme ne constitue pas un conseil d'achat ou de vente : il rappelle que la taille du pari détermine aussi la taille du retour de bâton potentiel.