
Un levier spéculatif sans précédent sur l'IA
SoftBank a émis 15 milliards de dollars d'obligations depuis janvier 2026, toutes notées en catégorie spéculative, là où le risque de défaut est jugé plus élevé. Le groupe prépare, selon Bloomberg, plus de 11 milliards supplémentaires, ce qui constituerait l'une des plus grosses émissions junk jamais réalisées. L'objectif : financer un nouvel investissement dans OpenAI, entreprise encore non rentable.
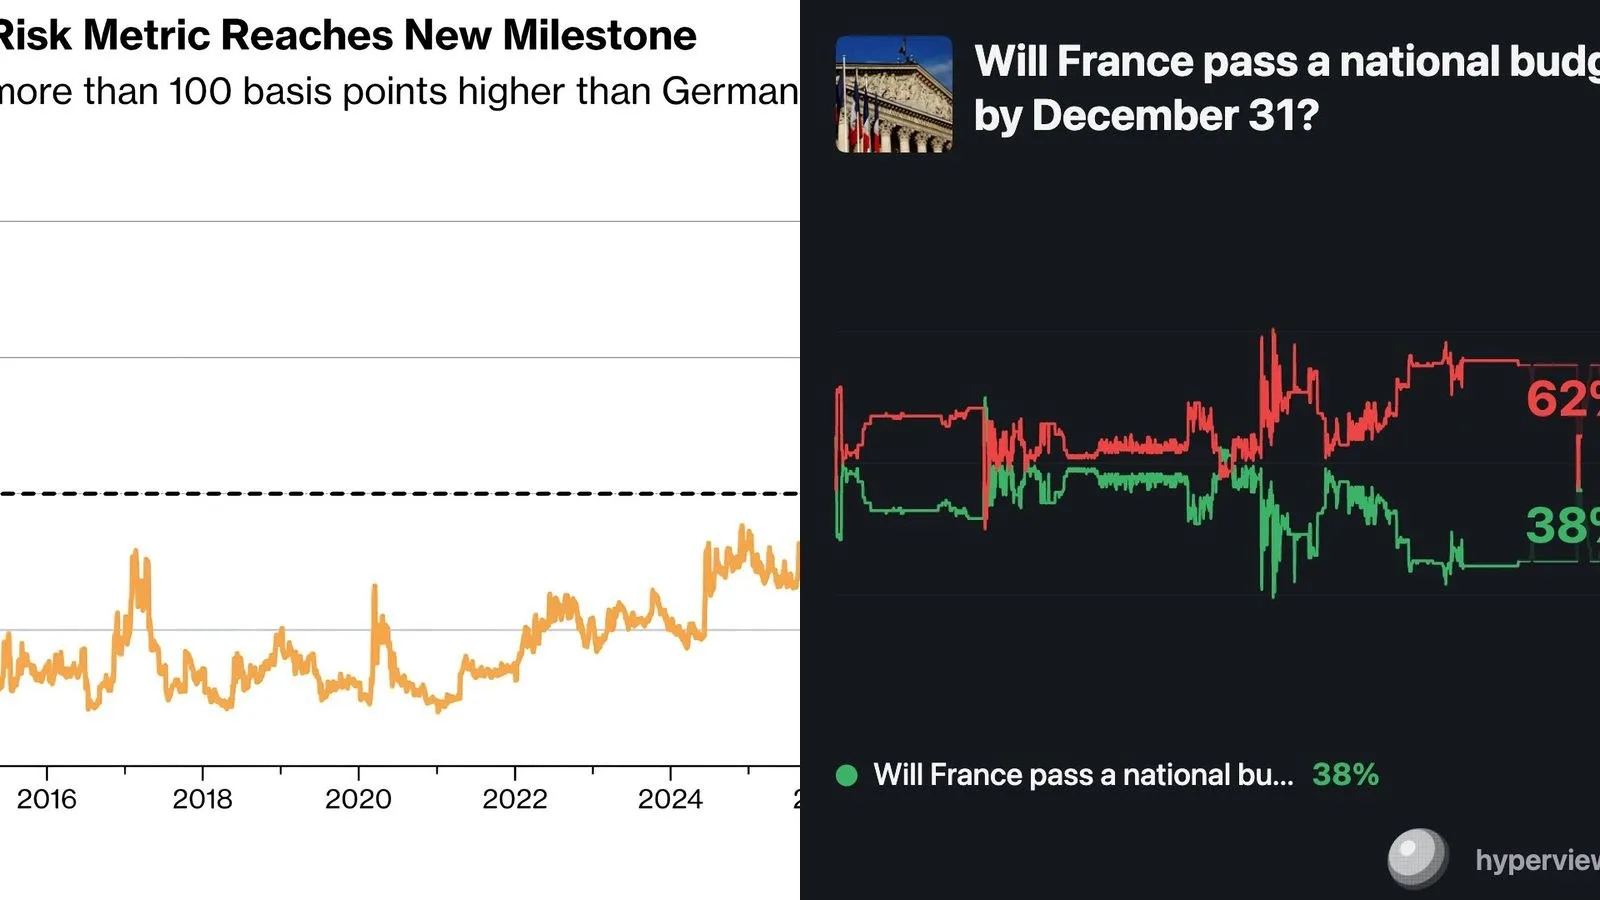
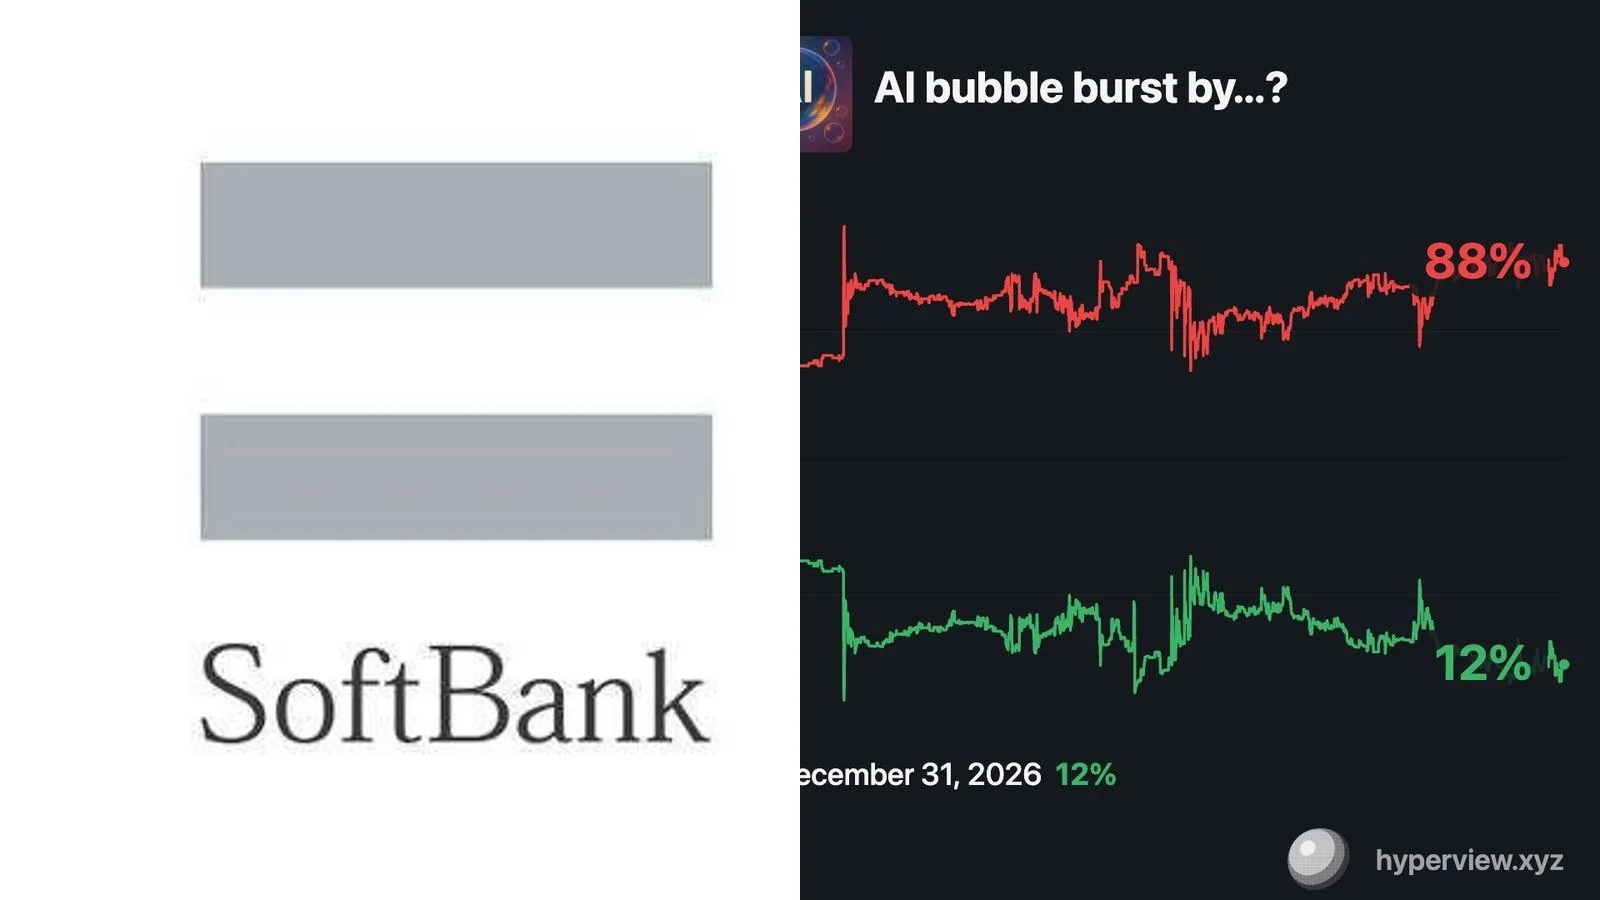
La structure est circulaire. Un conglomérat noté en catégorie spéculative s'endette à haut rendement pour injecter des capitaux dans une société privée sans profits, elle-même valorisée à plus de 1 000 milliards de dollars à 72% de probabilité selon Polymarket. Le marché de prédiction ne donne l'éclatement de la bulle IA qu'à 12%. Ce n'est pas un signal d'alarme immédiat, mais c'est précisément la mécanique des cycles à levier : tout tient tant que les écarts de crédit restent serrés.
Le canari dans la mine du financement IA
Le vrai risque n'est pas l'IA elle-même. La demande en infrastructure de calcul, en énergie et en équipements reste réelle et contractée. Le risque, c'est le repricing : le moment où les marchés obligataires réévaluent la prime de risque sur la dette spéculative et où les financiers à levier comme SoftBank encaissent les premières pertes.
Dans cette configuration, le ETF HYG (haut rendement américain) devient un indicateur avancé à surveiller. Un élargissement des écarts de crédit high yield précéderait à coup sûr toute correction sur les acteurs financiers exposés à l'IA via la dette. SoftBank et son ADR coté $SFTBY sont à traiter comme un pari de sentiment : premiers à monter quand le crédit est bon marché, premiers à céder quand il se retourne.
Pourquoi c'est important pour vos actifs
L'exposition à l'IA via des financiers à levier et à note spéculative concentre deux risques simultanés : le risque de crédit et le risque de valorisation d'actifs privés non liquides. L'infrastructure physique, équipements de datacenters et énergie, offre une alternative à revenus contractés, moins sensible au sentiment de marché et au cycle du crédit spéculatif. Quand le financement junk se retourne, ce sont les actifs à flux prévisibles qui absorbent le choc.