
Rexel (RXL), le distributeur français de matériel électrique, rachète l'américain GCG pour environ 1,4 milliard de dollars, un peu plus d'un dixième de sa valeur en Bourse. Mais il le paie en partie avec de la dette et une augmentation de capital dont le prix reste à fixer.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Structure de financement, bilan, croissance |
Ce qui a été annoncé
Rexel, c'est le fournisseur chez qui les électriciens achètent câbles, tableaux, prises et éclairage pour les logements, les bureaux et les usines, en Europe, en Amérique du Nord et en Asie.
Le 25 septembre à 18h09, après la clôture de la Bourse de Paris, le groupe a annoncé le rachat de GCG, un distributeur installé à Chicago qui vend des câbles spécialisés et des solutions d'alimentation électrique pour les infrastructures critiques. Selon le communiqué de Rexel, plus de 60% de son chiffre d'affaires vient des centres de données, des réseaux électriques, des télécommunications, de la défense et des services publics. GCG compte environ 950 salariés et plus de 16 sites, et se présente comme l'un des principaux fournisseurs de câbles de l'US Navy. Plus de 75% de ses revenus intègrent des services à valeur ajoutée, comme l'assemblage sur mesure, les tests ou la logistique : GCG ne se contente pas de revendre des câbles, il les prépare pour le chantier. Pour Guillaume Texier, directeur général de Rexel, l'acquisition « constitue une étape importante dans l'exécution de la stratégie de Rexel ».
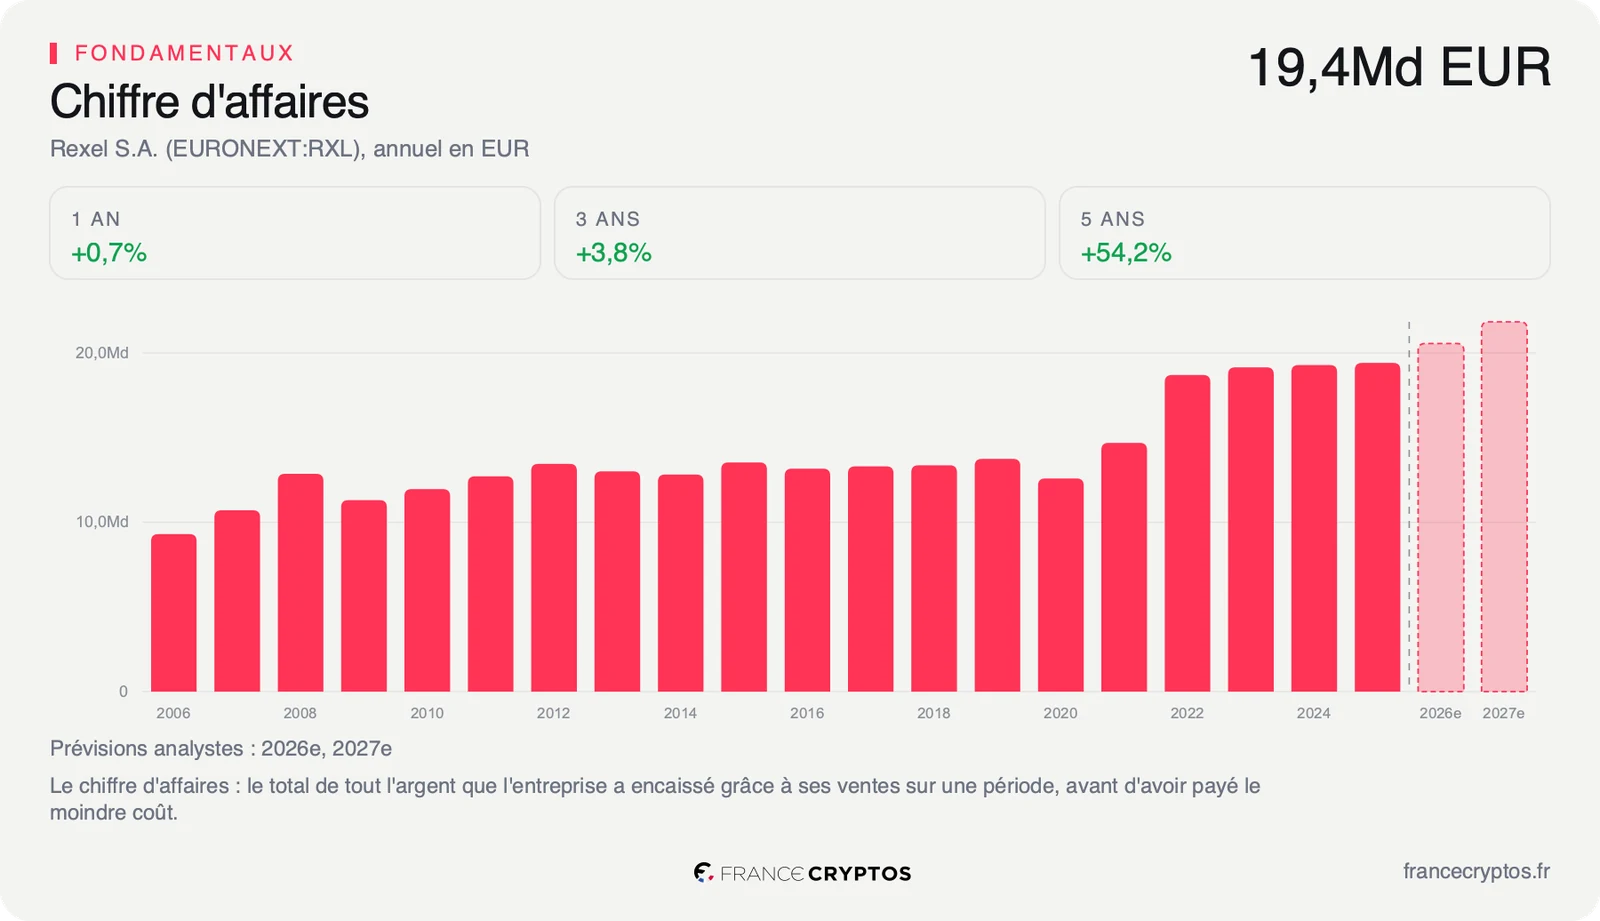
La cible devrait réaliser plus de 1,1 milliard de dollars de chiffre d'affaires en 2026, avec une marge d'exploitation d'environ 11%, et affiche une croissance annuelle à deux chiffres depuis 2019. Rapportée à Rexel, c'est une petite pièce : environ 5% de ses 19,63 milliards d'euros de chiffre d'affaires sur douze mois.
Le prix, environ 1,4 milliard de dollars, soit 1,23 milliard d'euros, représente un peu plus d'un dixième des 10,64 milliards d'euros de capitalisation de Rexel. Le groupe le financera avec sa trésorerie, environ 800 millions d'euros de dette et une augmentation de capital pouvant atteindre 500 millions d'euros, placée auprès d'investisseurs institutionnels. La finalisation est attendue d'ici la fin de 2026, sous réserve des autorisations réglementaires.
Le prix payé reste mesuré. Rexel valorise GCG à moins de 8 fois son résultat d'exploitation avant amortissements attendu en 2026, synergies comprises, quand la Bourse valorise Rexel lui-même 9,52 fois ce même résultat, et la médiane de son sous-secteur 11,23 fois. Les définitions diffèrent légèrement, mais l'ordre de grandeur est net : le groupe achète une activité plus rapide et plus rentable pour un multiple inférieur au sien, ce qui lui permet d'annoncer une hausse du bénéfice par action dès la première année.
Ce que le prix incorpore déjà
Une acquisition touche d'abord le bilan : elle se paie aujourd'hui, avec de la dette ou de nouvelles actions, et ne rapporte qu'ensuite. Chez Rexel, c'est ce premier temps qui mérite l'attention.
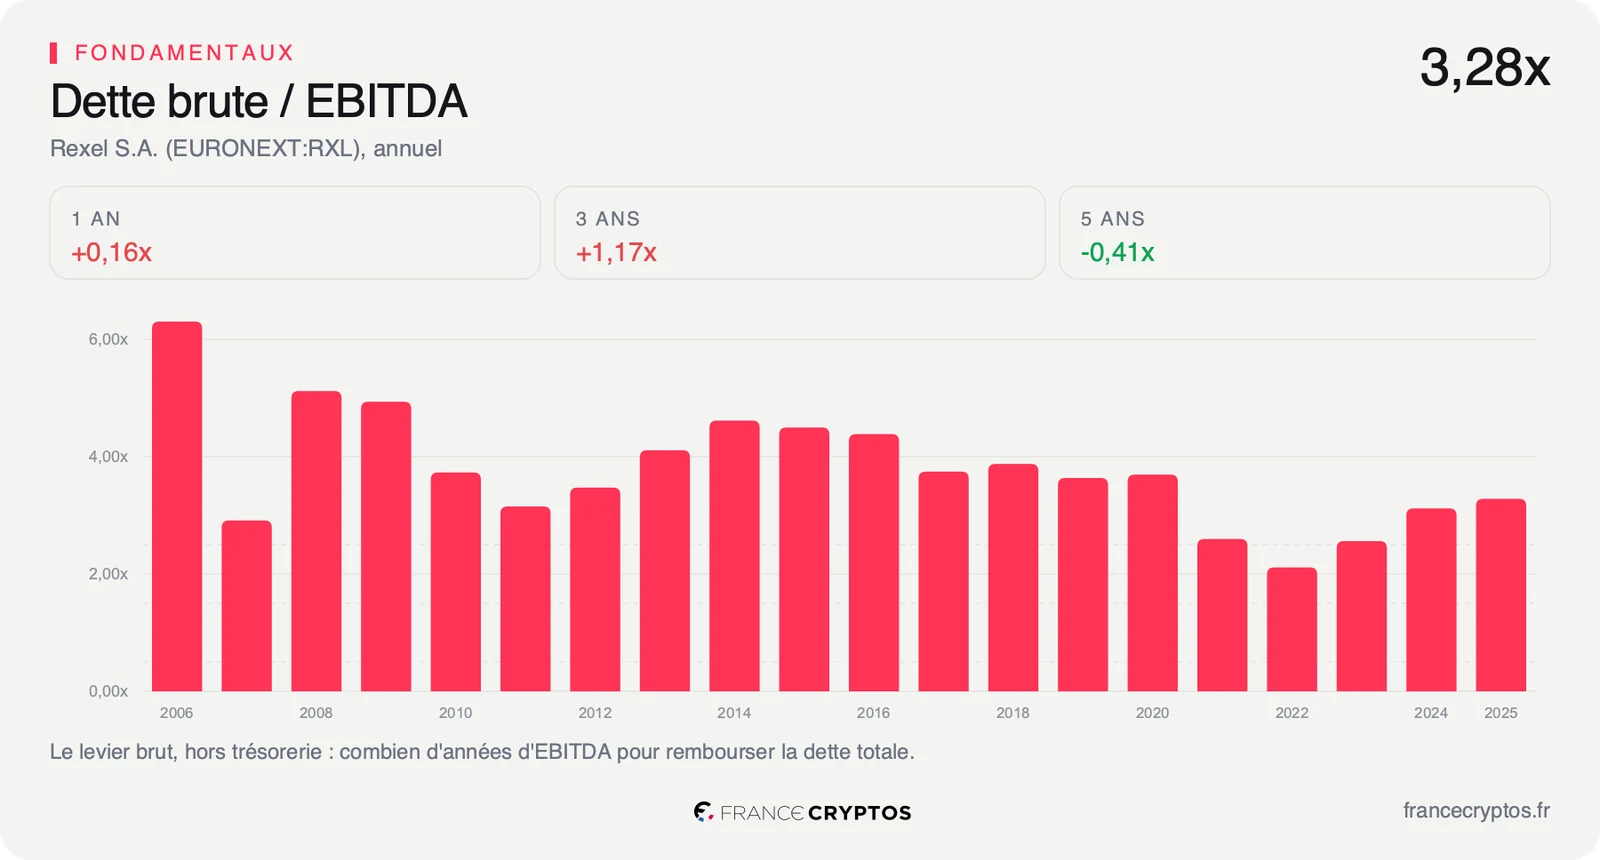
Le groupe arrive à l'opération déjà plus endetté que ses concurrents. Sa dette nette, la dette une fois la trésorerie déduite, atteint 4,72 milliards d'euros, soit 2,61 fois son résultat d'exploitation avant amortissements, contre 1,55 fois pour la médiane des 171 distributeurs de son sous-secteur. Autrement dit, il faudrait à Rexel plus de deux ans et demi de résultat d'exploitation pour rembourser sa dette, contre un an et demi pour un concurrent moyen. La dette levée pour GCG s'ajoute à ce total avant que les bénéfices de la cible n'entrent dans les comptes. La société vise un ratio proche de 2 fois à partir de 2027, mesuré selon sa propre définition, qui n'est pas celle de ces données.
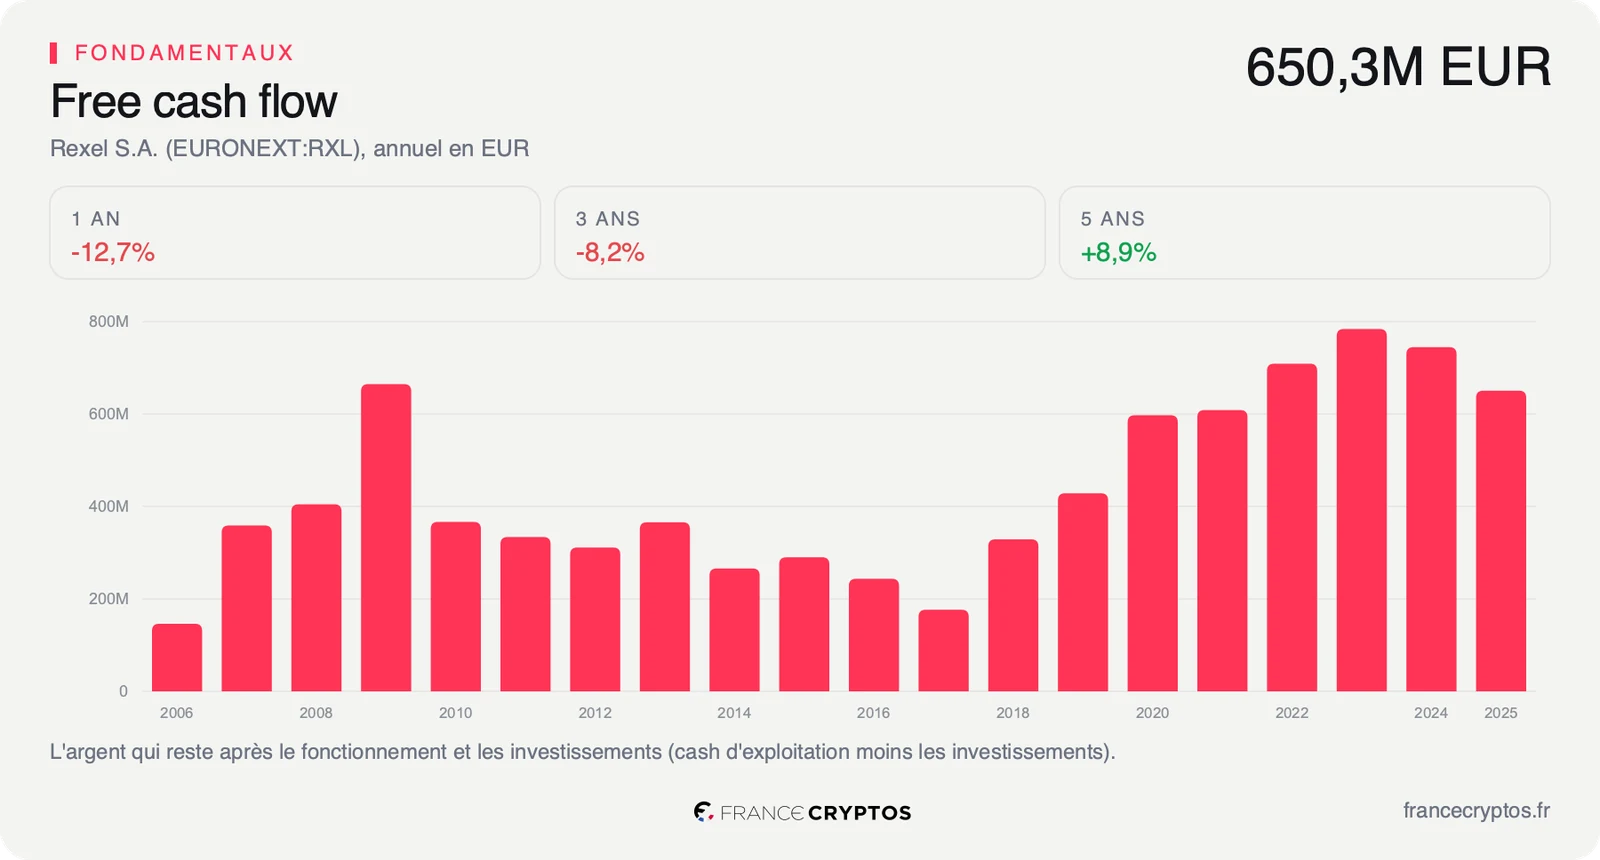
En face, la machine à générer de l'argent tient. Le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, a atteint 794,6 millions d'euros sur douze mois, soit 7,47% de la valeur en Bourse, contre 4,34% pour la médiane du sous-secteur. C'est ce flux qui doit rembourser la nouvelle dette.
Reste ce que le prix de l'action suppose. Au cours du 25 septembre, le marché intègre un free cash flow en légère baisse, d'environ 0,3% par an sur dix ans, quand le chiffre d'affaires a progressé de 9,04% par an sur cinq ans. Pour un particulier, cela revient à dire que l'action est payée comme si Rexel devait simplement maintenir son activité actuelle, sans jamais la faire grandir. Le prix ne paie donc aucune croissance, et c'est précisément ce que GCG apporte : une activité qui croît à deux chiffres, avec une marge d'exploitation proche du double de la marge opérationnelle de Rexel, 6,05%, à définition près. La comparaison avec les 171 distributeurs du sous-secteur montre ligne par ligne où Rexel se situe.
Ce que le marché en fait déjà
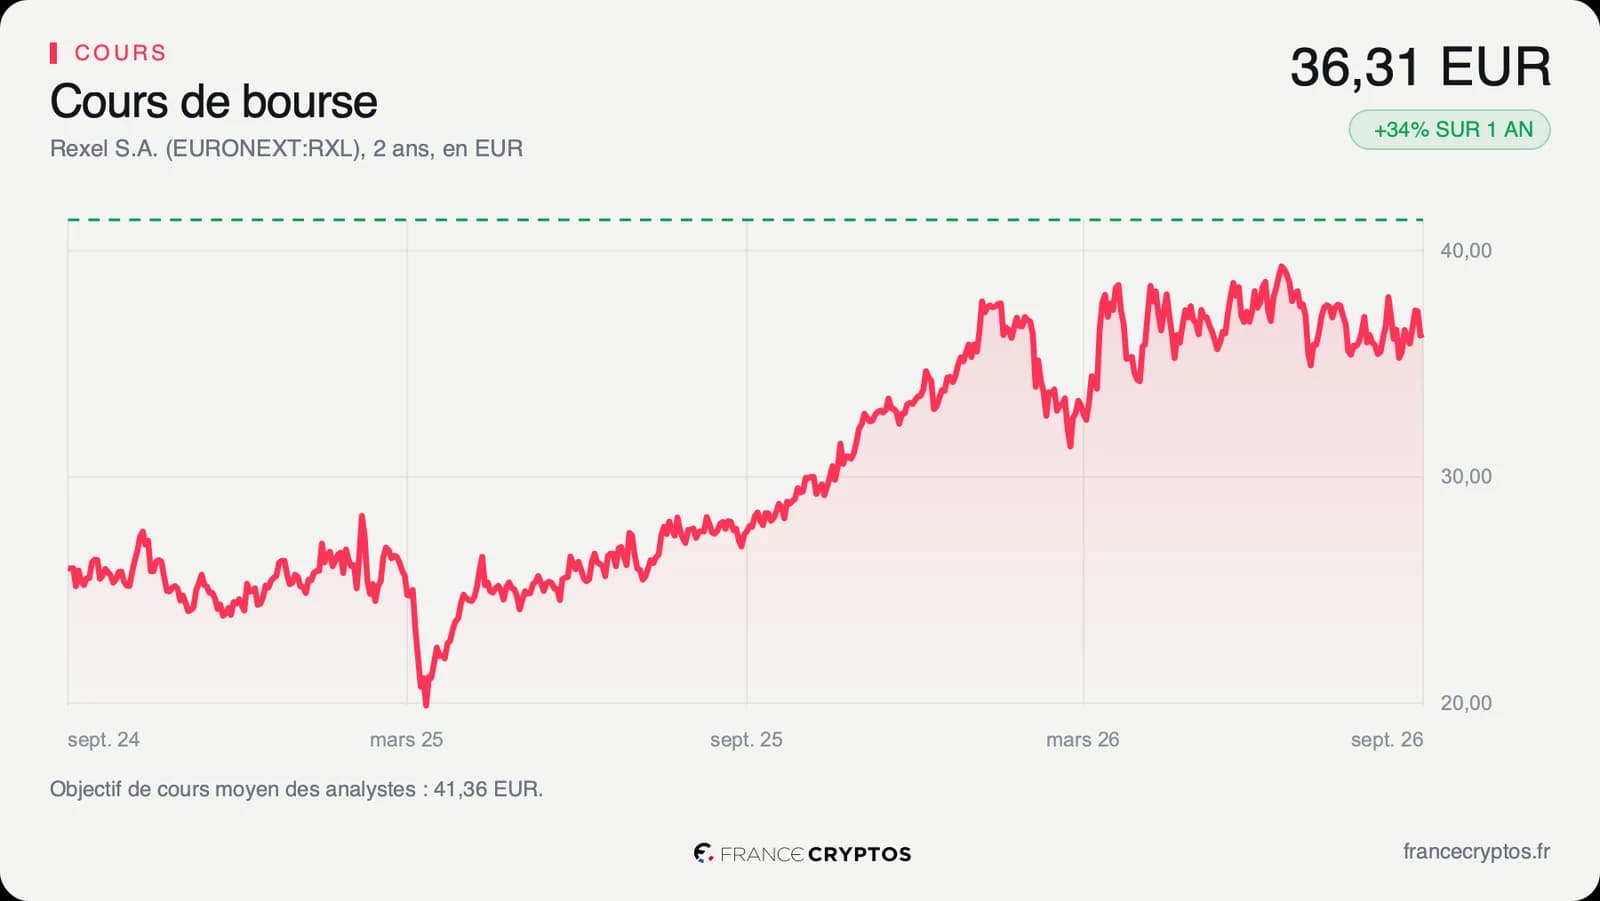
L'action a clôturé à 36,31 euros le vendredi 25 septembre, avant l'annonce : le marché n'a pas encore réagi à l'opération, et la première séance pour le faire est celle du lundi 28 septembre. Sur un an, le titre a gagné 33,94%, dont 8,19% depuis le 1er janvier. Il se situe 8,77% sous son plus haut des douze derniers mois, à 39,80 euros, et au-dessus de son plus bas de 27 euros.
Ce parcours a déjà fait monter le prix. Le titre se paie 16,06 fois ses bénéfices des douze derniers mois, contre 18,21 fois pour la médiane du sous-secteur, mais face à sa propre histoire il se situe au 74e centile des cinq dernières années, c'est-à-dire plus cher que 74% du temps depuis 2021.
Les 13 analystes qui suivent la valeur se répartissent en 9 positifs, 3 neutres et 1 négatif, pour un objectif moyen d'environ 41 euros, soit un potentiel d'environ 14% selon le consensus. Leurs estimations de bénéfice par action pour 2026 ont progressé de 3,32% en quatre-vingt-dix jours, à environ 2,5 euros.
La question que la séance de lundi tranchera porte moins sur GCG que sur son financement. Rexel annonce que l'opération fera progresser le bénéfice par action dès la première année, mais ce calcul dépend du prix du placement : plus les nouvelles actions sont émises avec une décote, plus la part du gain qui revient aux actionnaires actuels se réduit.
Un placement accéléré se fait en quelques heures auprès de grands investisseurs, en général à un prix inférieur au dernier cours. Jusqu'à 500 millions d'euros de nouvelles actions face à une capitalisation de 10,64 milliards, c'est une dilution maximale d'environ 5% au cours actuel : c'est cette décote, plus que le prix de GCG, qui fixera le premier mouvement du titre.
Le point de bascule
Deux rendez-vous décident de la suite : le prix de l'augmentation de capital, qui fixera la dilution, puis la publication du chiffre d'affaires du troisième trimestre, attendue autour du 16 octobre selon le calendrier estimé.
Le scénario favorable est celui d'un placement proche du cours et d'une cible qui garde sa croissance à deux chiffres. Le free cash flow de 794,6 millions d'euros absorbe alors la dette supplémentaire, le levier redescend vers l'objectif de la société, et Rexel retrouve une croissance que son prix actuel ne lui accorde pas.
Le scénario défavorable est celui d'une décote de placement importante et d'une intégration plus lente. La dilution efface une partie du gain par action promis, et un levier qui reste au-dessus de 2,61 fois limite la marge de manoeuvre du dividende, resté à 1,20 euro par action sur les quatre derniers exercices.
Tant que la dette nette reste au-dessus de 2,61 fois le résultat d'exploitation avant amortissements, l'opération reste un pari financé à crédit. Si le levier converge vers 2 fois en 2027 comme annoncé, le même prix de 16,06 fois les bénéfices devient celui d'un distributeur qui a racheté sa croissance.
Les données, en clair
- Prix de l'opération : la valeur d'entreprise payée pour GCG. Environ 1,4 milliard de dollars, soit 1,23 milliard d'euros, moins de 8 fois l'EBITDAaL 2026 estimé de GCG, synergies comprises, selon le communiqué de Rexel du 25 septembre 2026.
- Dette nette rapportée à l'EBITDA : la dette une fois la trésorerie déduite, divisée par le résultat d'exploitation avant amortissements. Rexel : 4,72 milliards d'euros, soit 2,61 fois, contre 1,55 fois pour la médiane de son sous-secteur des distributeurs, 171 sociétés, au 27 septembre 2026.
- Free cash flow : l'argent qui reste une fois les dépenses d'exploitation et les investissements payés. Rexel : 794,6 millions d'euros sur douze mois, soit 7,47% de sa valeur en Bourse, contre 4,34% pour la médiane de son sous-secteur.
- Croissance implicite : la croissance annuelle du free cash flow sur dix ans que suppose le cours actuel. Rexel : une légère baisse, d'environ 0,3% par an, contre une croissance du chiffre d'affaires de 9,04% par an sur cinq ans.
- Marge opérationnelle : la part du chiffre d'affaires qui reste une fois payés les coûts d'exploitation. Rexel : 6,05%, contre 5,67% pour la médiane de son sous-secteur. GCG : marge d'EBITA d'environ 11% attendue en 2026.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Rexel : 16,06 fois, contre 18,21 fois pour la médiane de son sous-secteur.
- Valorisation face à son histoire : l'endroit où se situe le PER actuel dans la distribution de ses propres valeurs sur cinq ans. Rexel : 74e centile.
- Révision des estimations : la variation, sur quatre-vingt-dix jours, du bénéfice par action attendu par le consensus pour l'exercice en cours. Rexel : +3,32%, à environ 2,5 euros, pour 11 analystes.