
Oracle (ORCL), l'éditeur de bases de données devenu loueur de puissance de calcul, a invoqué la force majeure sur un campus Stargate au Nouveau-Mexique. Mais le geste vise d'abord sa trésorerie, qui a déjà consommé 28,72 milliards de dollars sur douze mois.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Calendrier de la croissance, engagements de location |
Un avis de force majeure, pas un retrait
Oracle a adressé le 24 septembre un avis de force majeure à Stack Infrastructure, filiale de Blue Owl Capital, qui construit le campus Project Jupiter au Nouveau-Mexique, selon Bloomberg. Ce site est l'un des campus phares de Stargate, le programme d'infrastructures d'intelligence artificielle lancé avec OpenAI et SoftBank. Il est conçu pour 2,45 gigawatts de puissance électrique et doit entrer en service en 2028.
Oracle, c'est le logiciel qui fait tourner la comptabilité, la paie et les stocks de nombreuses grandes entreprises, et c'est désormais aussi l'un des bâtisseurs des centres de données loués aux acteurs de l'intelligence artificielle.
La force majeure est une clause de contrat qui permet de suspendre une partie de ses obligations quand un événement échappe au contrôle des parties. Oracle ne se retire pas du bail qu'il a signé comme locataire principal du site : l'avis lui ouvre la possibilité de décaler ses paiements si le campus n'est pas prêt en 2028. Le groupe a déclaré que Project Jupiter « reste dans les temps ».
La source a ses limites. Ni le texte de l'avis ni le montant des loyers concernés n'ont été rendus publics, ce qui empêche de rapporter l'engagement aux comptes du groupe. Le contexte, lui, est documenté par TechCrunch : le permis de qualité de l'air des piles à combustible fournies par Bloom Energy attend toujours sa décision, avec une échéance fixée par l'État au 23 novembre, et le gazoduc d'Energy Transfer qui doit les alimenter est attendu au 1er février 2027, avec près de six mois de retard.
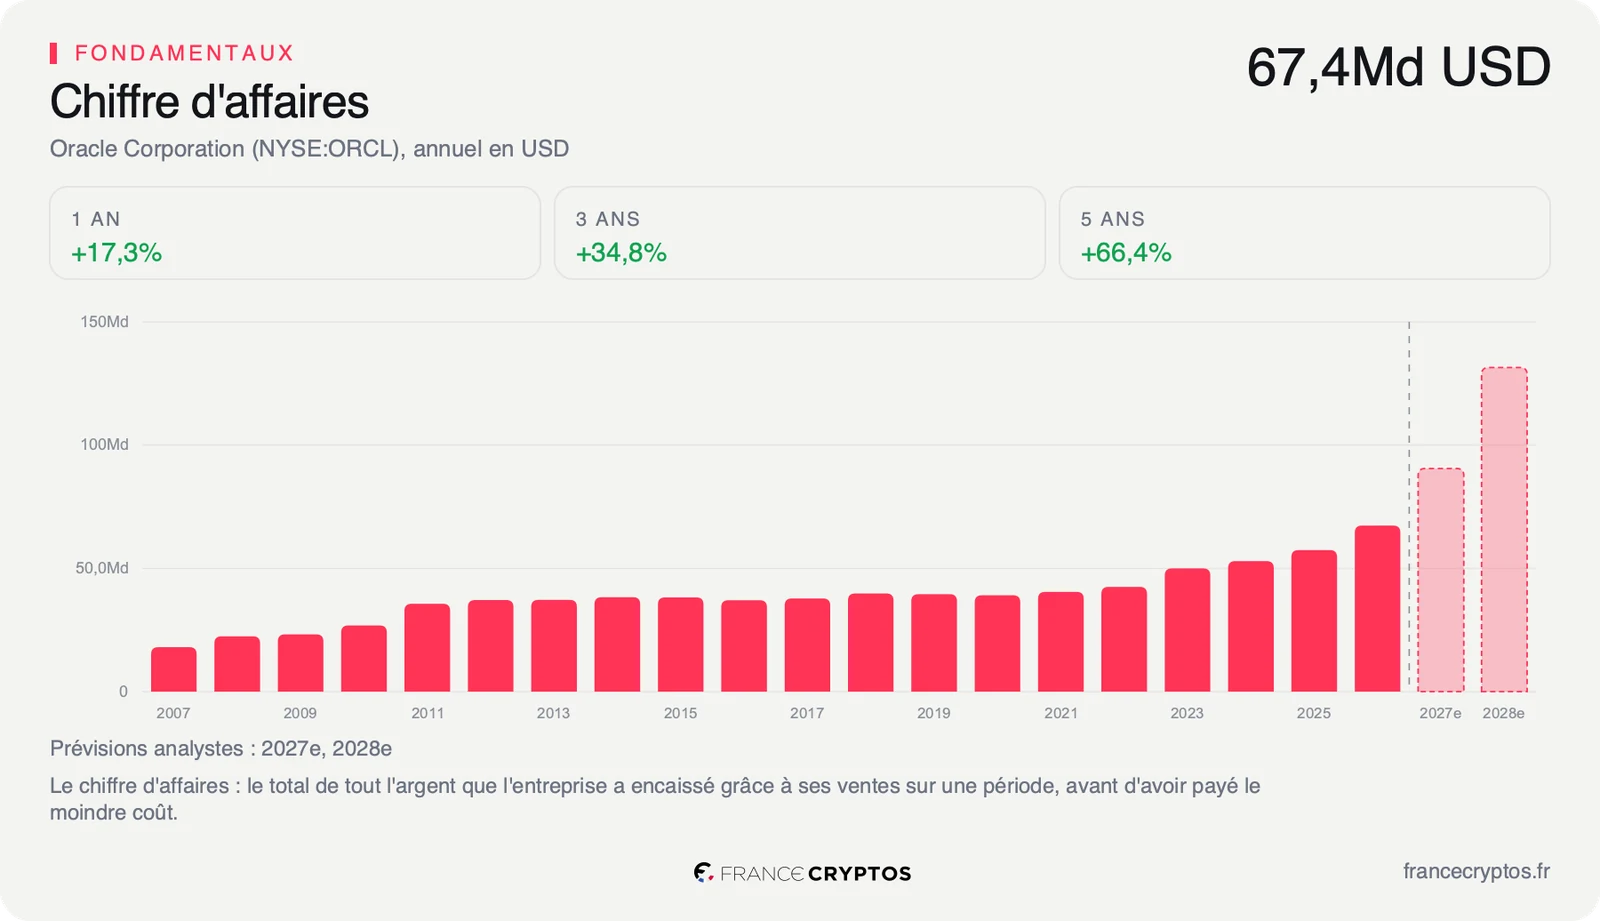
L'enjeu se mesure à la croissance que ces capacités doivent prolonger. Le chiffre d'affaires annuel d'Oracle est passé de 49,95 milliards de dollars sur l'exercice 2023 à 67,36 milliards sur l'exercice 2026, clos en mai, soit 34,84% au total sur trois exercices.
Ce que la croissance attendue suppose
Le canal de cette annonce passe par le chiffre d'affaires futur. Un campus livré en retard, ce sont des capacités louées plus tard, donc des revenus encaissés plus tard.
Or la trajectoire attendue par les analystes est très exigeante. Sur l'exercice 2028, qui se clôt en mai 2028, le consensus de 39 analystes attend un chiffre d'affaires d'environ 131 milliards de dollars, soit près de 45% de plus que sur l'exercice précédent. Cette hausse suppose que les nouveaux centres de données commencent à facturer à l'heure prévue. Le calendrier de mise en service n'est donc pas un détail de chantier : il porte l'hypothèse centrale du dossier.
Le rythme actuel donne du crédit à cette trajectoire. Le chiffre d'affaires du dernier trimestre, clos le 31 août, progresse de 29,61% par rapport au même trimestre un an plus tôt, quand la médiane des 103 sociétés de son sous-secteur, les éditeurs de logiciels d'infrastructure, avance de 11,13%. Oracle grandit donc près de trois fois plus vite que le concurrent médian.
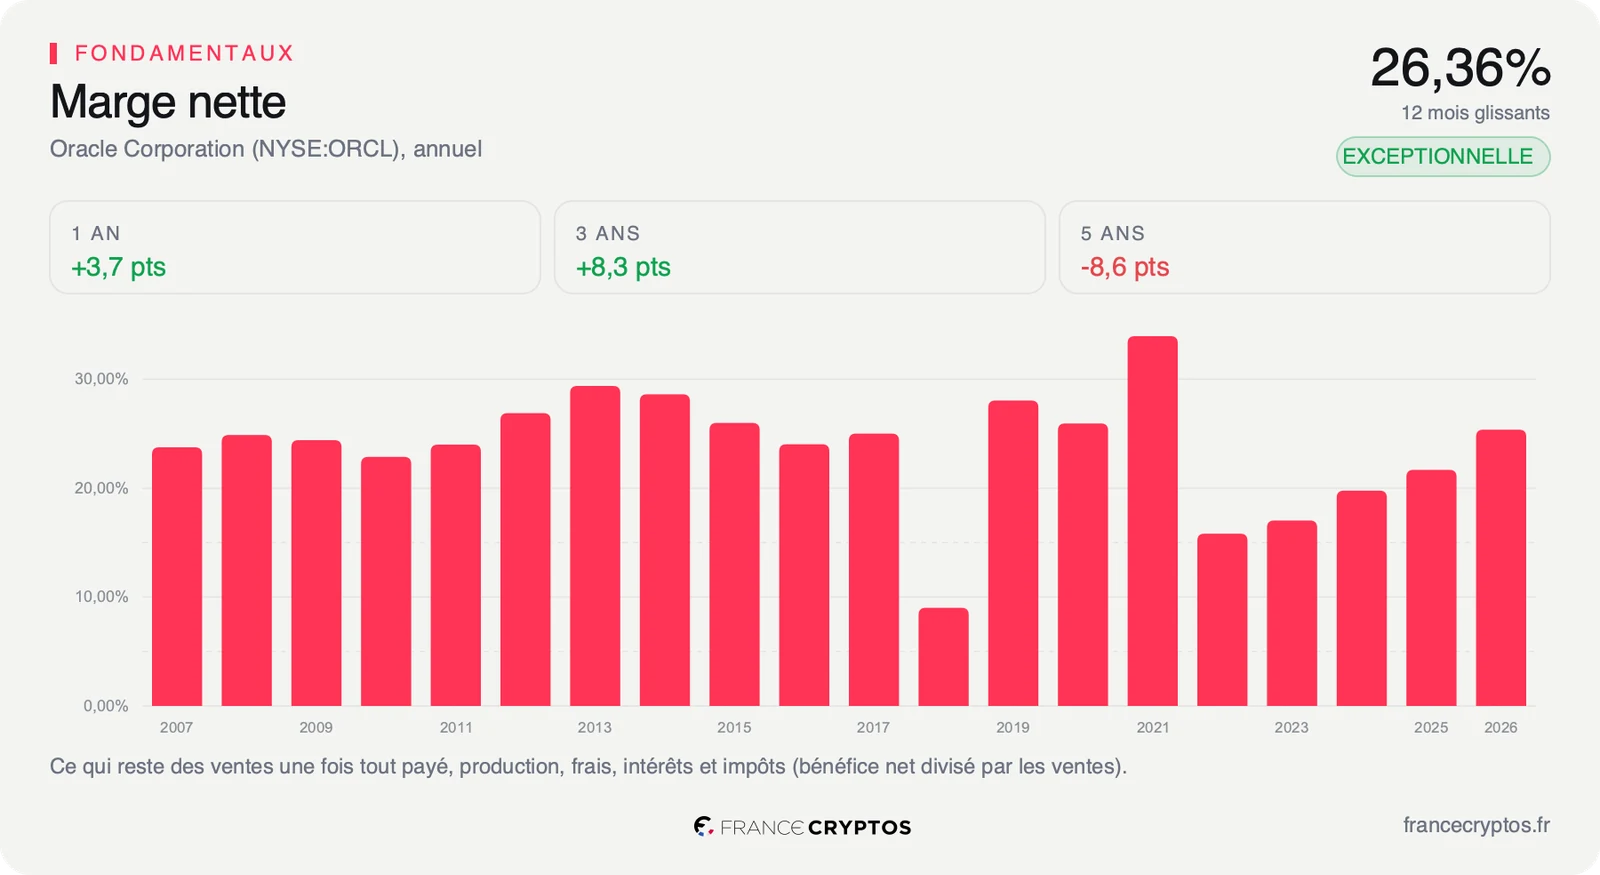
Cette croissance ne se fait pas au détriment de la rentabilité. La marge nette, la part du chiffre d'affaires qui reste en bénéfice une fois tous les coûts payés, atteint 26,36%, contre 5,59% pour la médiane du sous-secteur : sur 100 dollars de ventes, Oracle en conserve un peu plus de 26, le concurrent médian moins de 6. C'est l'activité logicielle historique qui dégage cette marge, et c'est elle qui finance la construction des centres de données.
Reste l'ancrage. Le Reverse-DCF, le calcul qui part du cours pour retrouver la croissance que le marché suppose, ne peut pas démarrer ici : il a besoin de flux de trésorerie positifs, et ceux d'Oracle sont négatifs. Le repère de repli est la comparaison du multiple avec sa propre histoire. Le PER, le nombre d'années de bénéfices que le marché accepte de payer, se situe au 16e centile de sa distribution sur cinq ans : autrement dit, l'action a coûté plus cher, rapportée à ses bénéfices, dans environ 84% des observations depuis cinq ans. Ce multiple se lit mal seul, et la comparaison avec les 103 sociétés du sous-secteur dit s'il est bas pour de bonnes raisons.
Ce que le marché en fait déjà
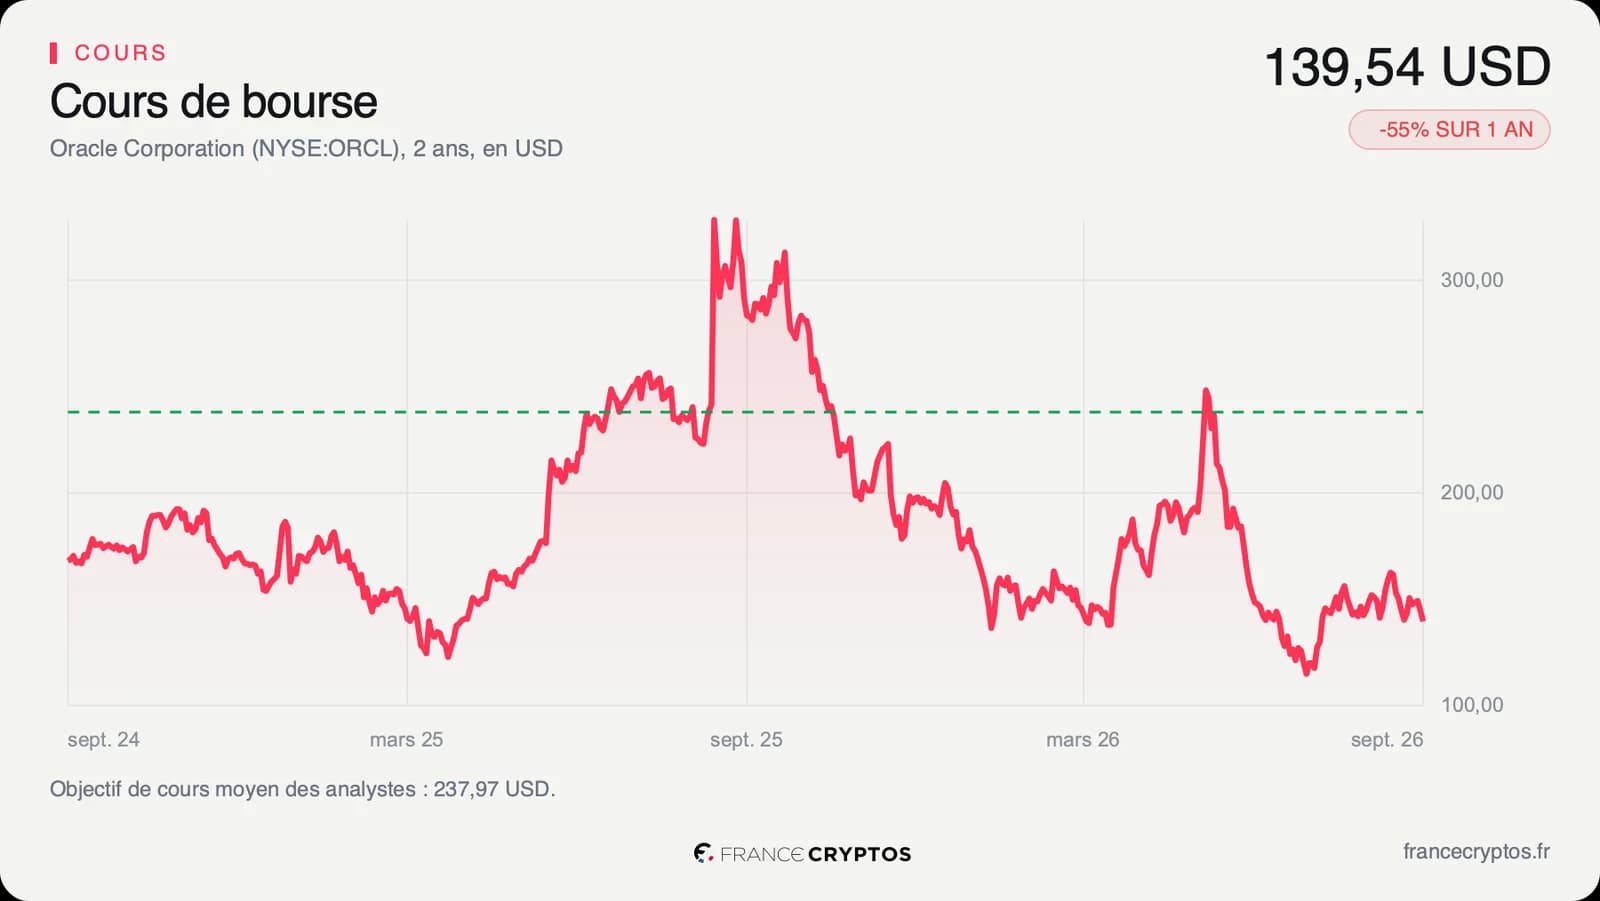
À la clôture du 24 septembre, l'action Oracle valait 139,54 dollars. Elle a reculé en séance de 4% selon Bloomberg, et Bloom Energy, qui fournit les piles à combustible du campus, de près de 6%. Le marché a donc lu l'avis comme un signal sur toute la chaîne du projet, fournisseur compris.
Ce recul s'ajoute à une baisse déjà profonde. Le titre abandonne 55,38% sur un an et 26,79% depuis le 1er janvier. Il se tient à 12,04% de sa fourchette des cinquante-deux dernières semaines, comprise entre 114,50 et 322,54 dollars, c'est-à-dire tout près de son plus bas, et 56,74% sous son plus haut de la période. Le mouvement du 24 septembre reste modeste face à celui de l'année : c'est la répétition des signaux sur le coût des chantiers, plus que chacun d'eux pris isolément, qui a fait passer le titre sous la moitié de son sommet.
Le consensus, lui, n'a pas changé de camp. Les 43 analystes qui suivent la valeur se répartissent en 35 avis positifs, 7 neutres et 1 négatif, pour un objectif moyen d'environ 238 dollars, soit près de 71% au-dessus du cours du 24 septembre. Cet objectif est celui du consensus, pas celui de cet article, et il s'entend à douze mois.
La divergence est le vrai sujet de ce bloc. Les analystes regardent la croissance du chiffre d'affaires et la marge ; le marché regarde le coût et le calendrier des chantiers qui doivent la produire. Les objectifs publiés vont de 110 à 400 dollars, un écart qui dit que personne ne sait encore quand les centres de données commenceront à rapporter plus qu'ils ne coûtent. Un avis de force majeure, même défensif, pèse justement sur cette question du « quand ».
Le point de bascule
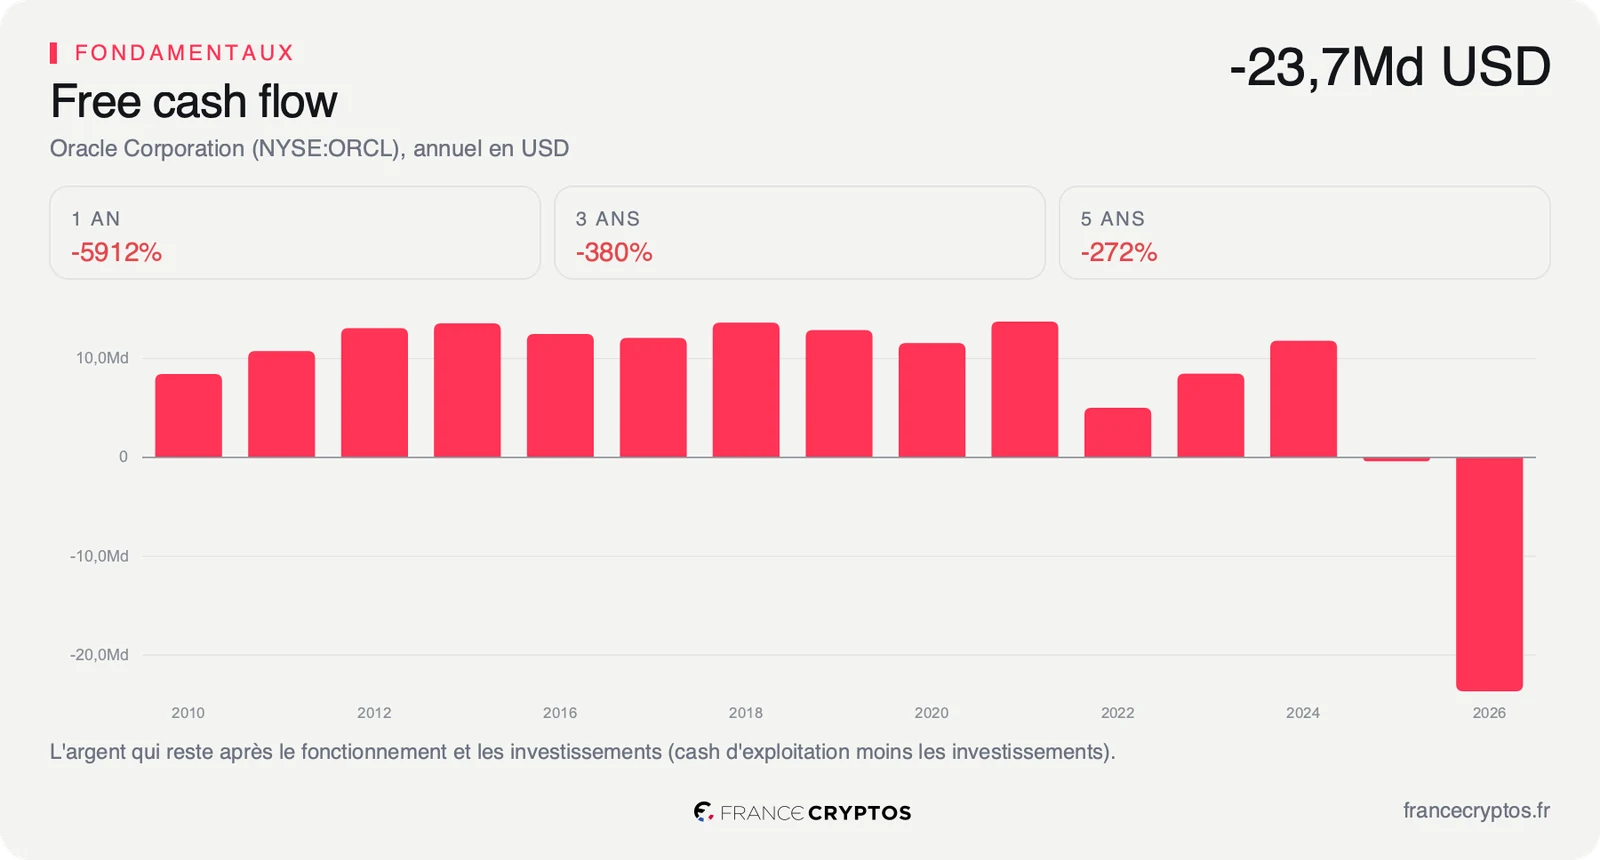
L'indicateur à surveiller est le flux de trésorerie disponible, l'argent qui reste une fois le fonctionnement et les investissements payés. Il ressort à -28,72 milliards de dollars sur douze mois, et c'est lui qui oblige le groupe à s'endetter : la dette nette atteint 4,27 fois l'EBITDA, l'excédent d'exploitation, quand la médiane du sous-secteur dispose au contraire d'une trésorerie nette. Deux dates comptent : la décision sur le permis, attendue d'ici au 23 novembre, et la publication des résultats trimestriels, estimée au 7 décembre.
Dans le scénario favorable, le permis est accordé, le gaz arrive à la date prévue et le campus ouvre en 2028 : la clause ne sert jamais, et les capacités commencent à facturer au rythme que le consensus anticipe.
Dans le scénario défavorable, le chantier glisse. Oracle décale ses loyers et protège sa trésorerie à court terme, mais il décale aussi les revenus attendus, pendant que les intérêts de sa dette, elle, continuent de courir.
Tant que les flux de trésorerie restent négatifs de près de 29 milliards de dollars par an et que la date de 2028 n'est pas sécurisée, un PER au 16e centile de son histoire paie un risque de calendrier. Si le permis est accordé d'ici au 23 novembre et que les flux commencent à se redresser dès la publication de décembre, le même multiple devient celui d'une société très rentable en fin de chantier.
Les données, en clair
- Force majeure : une clause de contrat qui suspend certaines obligations quand un événement échappe au contrôle des parties. Oracle l'a invoquée le 24 septembre sur le campus Project Jupiter, pour pouvoir décaler ses paiements si le site rate l'échéance de 2028 (Bloomberg, TechCrunch).
- Croissance du chiffre d'affaires : la progression des ventes d'une période à l'autre. Oracle : +29,61% sur le trimestre clos le 31 août face au même trimestre un an plus tôt, contre 11,13% pour la médiane de son sous-secteur Systems Software (103 sociétés) ; 34,84% au total sur les trois derniers exercices.
- Chiffre d'affaires attendu : la moyenne des estimations des analystes. Oracle : environ 131 milliards de dollars sur l'exercice 2028, selon 39 analystes.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice une fois tous les coûts payés. Oracle : 26,36%, contre 5,59% pour la médiane du sous-secteur.
- Valo vs histoire : la place du PER actuel dans sa propre distribution sur cinq ans. Oracle : 16e centile, calculé sur 61 observations.
- Reverse-DCF : le calcul qui part du cours et remonte à la croissance que le marché suppose. Oracle : non calculable, les flux étant négatifs.
- Free cash flow (flux de trésorerie disponible) : l'argent qui reste une fois payés le fonctionnement et les investissements. Oracle : -28,72 milliards de dollars sur douze mois.
- Dette nette sur EBITDA : le nombre d'années d'excédent d'exploitation qu'il faudrait pour rembourser la dette nette. Oracle : 4,27 fois, quand la médiane du sous-secteur dispose d'une trésorerie nette.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Oracle : environ 238 dollars pour 43 analystes, de 110 à 400 dollars, au 24 septembre 2026.