
Waymo, la filiale de conduite autonome d'Alphabet (GOOGL), a ouvert le 14 septembre son service payant de robotaxis à Las Vegas. C'est son quinzième marché américain et le premier du Nevada. L'action cote 344,98 USD à la clôture du 15 septembre. Le chiffre qui compte pour l'actionnaire n'est pourtant pas celui-là.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, option de valorisation |
Ce qui s'est passé
Alphabet, c'est Google : la recherche, YouTube, Android, et la location de puissance de calcul aux entreprises. À côté de ces métiers, le groupe finance des paris de long terme, dont la voiture sans conducteur.
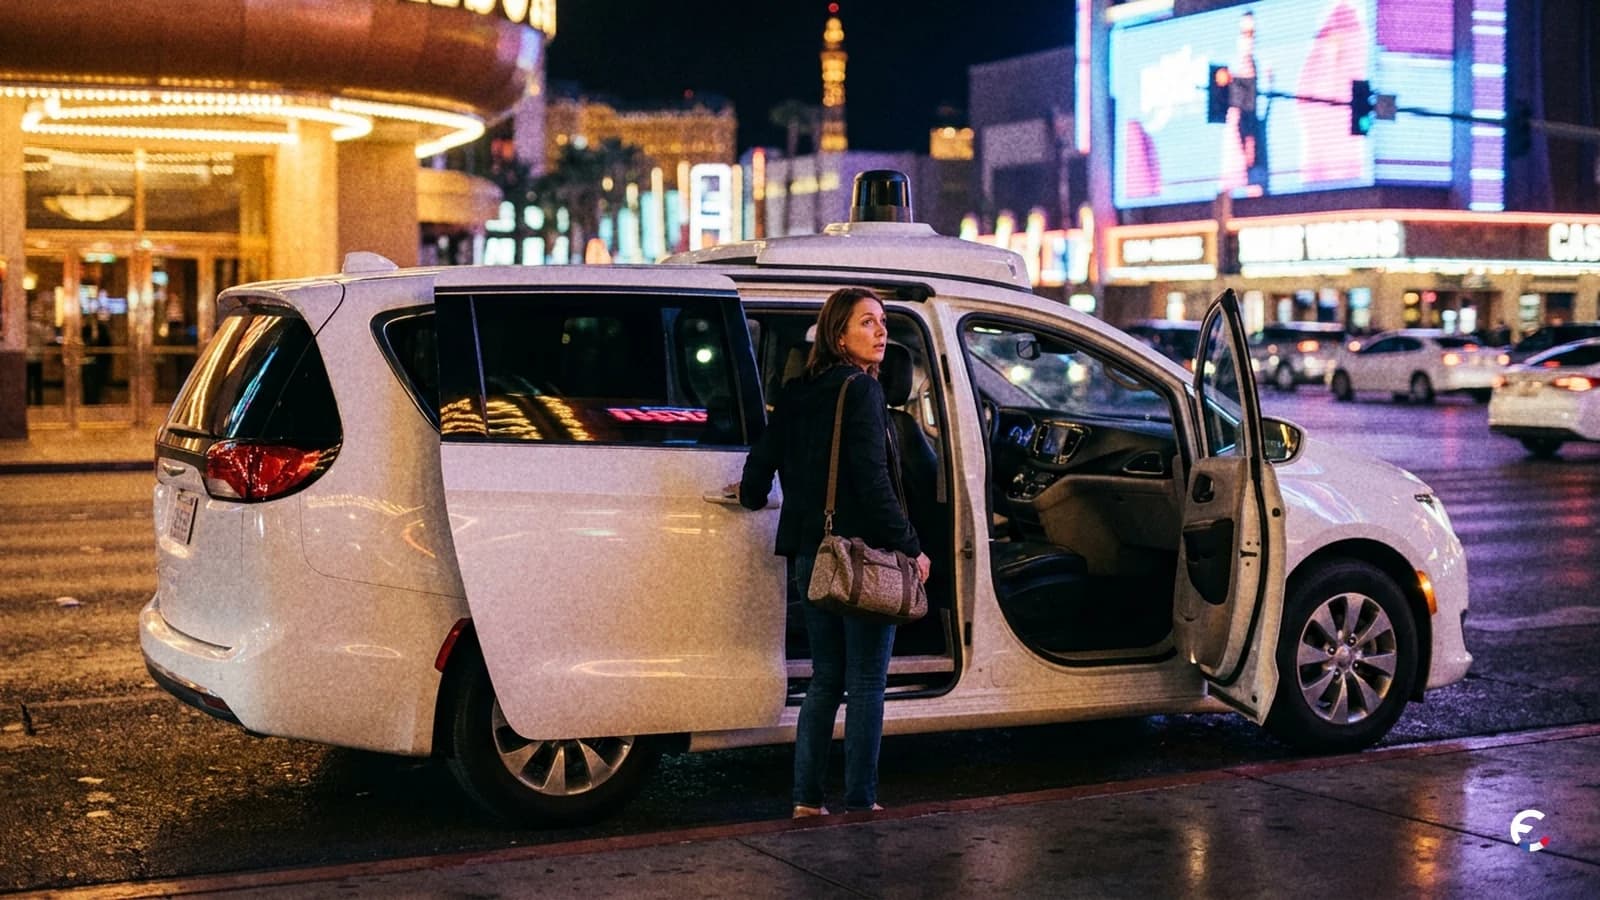
Le 14 septembre, Waymo a ouvert aux clients payants une zone de Las Vegas qui couvre le Strip au sud de la Highway 589 et s'étend jusqu'à Boulder Junction, avec sa nouvelle monospace Ojai. Quinzième marché de l'entreprise, premier du Nevada.
Le détail qui situe la partie est réglementaire. L'État du Nevada autorise Waymo à exploiter jusqu'à 1 000 véhicules autonomes sur l'année. Tesla y est autorisé à 5 000, Uber à 1 000. Et Waymo n'arrive pas en terrain vierge : Zoox, filiale d'Amazon, exploite déjà un service commercial dans la ville, quand Tesla et Motional en sont à l'annonce.
Waymo a les moyens de cette expansion. En février, la filiale a levé 16 Md USD sur une valorisation de 126 Md USD après opération, Alphabet restant l'investisseur majoritaire. Elle déclare avoir plus que triplé son volume annuel à 15 millions de courses en 2025, soit plus de 400 000 par semaine sur six métropoles américaines, et vise plus de vingt villes supplémentaires en 2026, dont Tokyo et Londres.
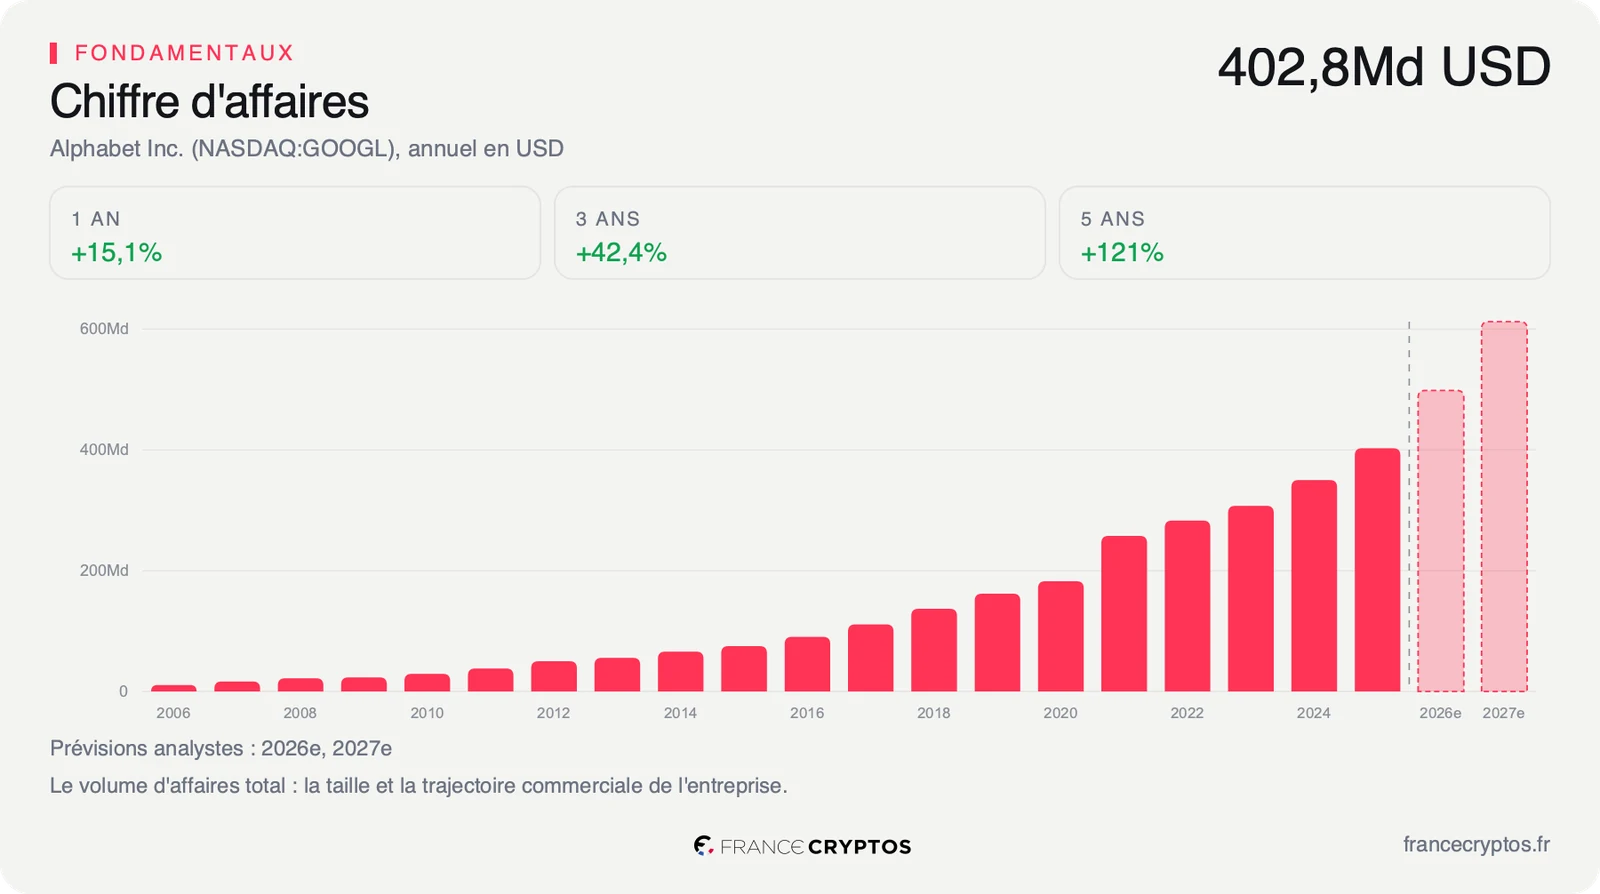
Reste une limite que l'actionnaire doit connaître : Alphabet ne publie aucune ligne de comptes propre à Waymo. Ni chiffre d'affaires, ni perte, ni taille de flotte. L'activité est logée dans les paris de long terme du groupe, et son poids dans les 446 315 M USD de ventes annuelles n'est pas mesurable depuis l'extérieur.
Ce que le prix incorpore déjà
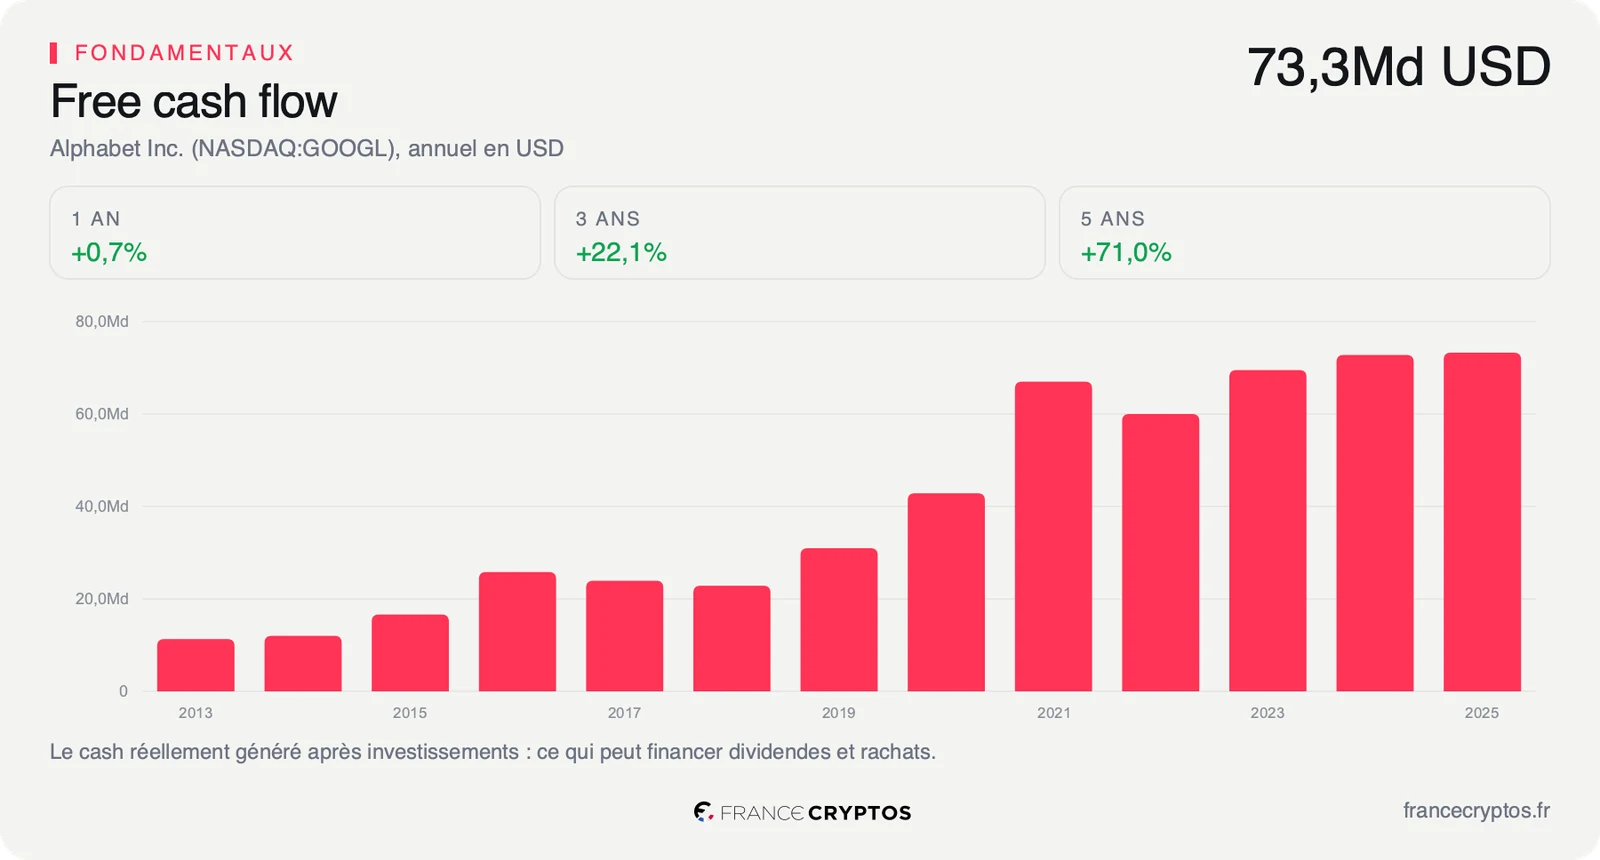
À 344,98 USD, le cours suppose que l'argent réellement gagné par le groupe une fois ses dépenses et ses investissements payés, appelé le free cash flow, augmente de 23,13% par an. C'est une exigence élevée : sur cinq ans, le chiffre d'affaires du groupe a progressé de 17,18% par an.
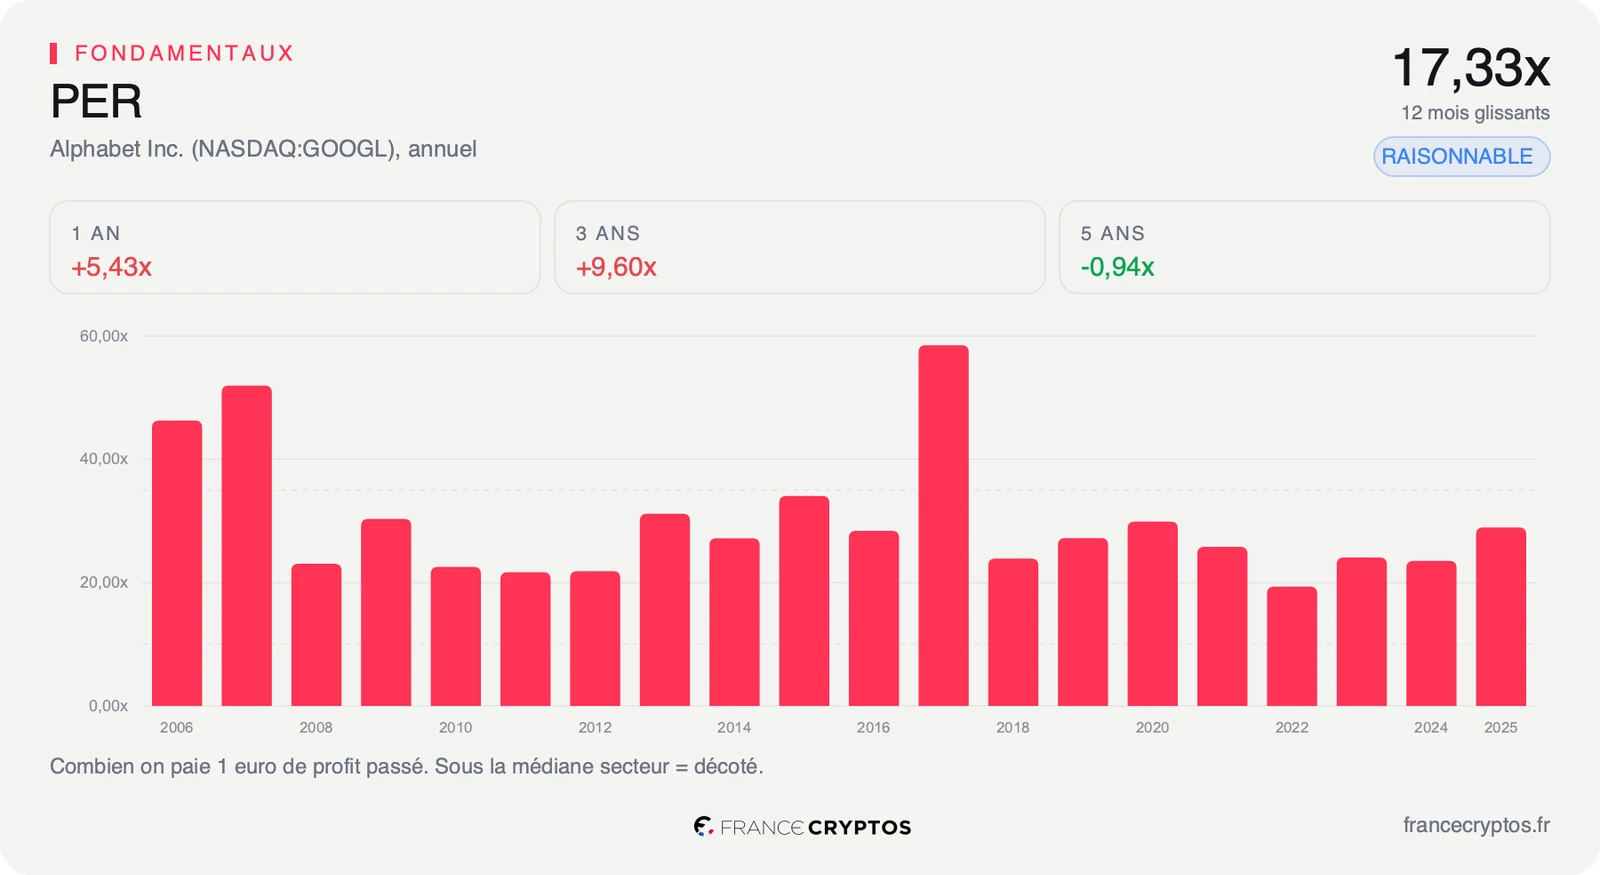
Les multiples, eux, envoient deux signaux opposés selon le point de comparaison. Face à ses pairs, le titre paraît raisonnable : 17,33 fois les bénéfices publiés, contre 19,11 pour la médiane de son sous-secteur, qui regroupe 71 sociétés. Face à sa propre histoire, il est au contraire tendu, au 85e centile de sa distribution sur cinq ans. Le titre n'a presque jamais été aussi cher pour lui-même. Le détail des multiples et des marges reprend le dossier ligne par ligne.
Le rapport entre la valeur d'entreprise et le résultat d'exploitation avant amortissements tranche dans le même sens que l'histoire : 22,59 fois, contre 13,10 pour la médiane du sous-secteur.
Ce que le marché en fait déjà
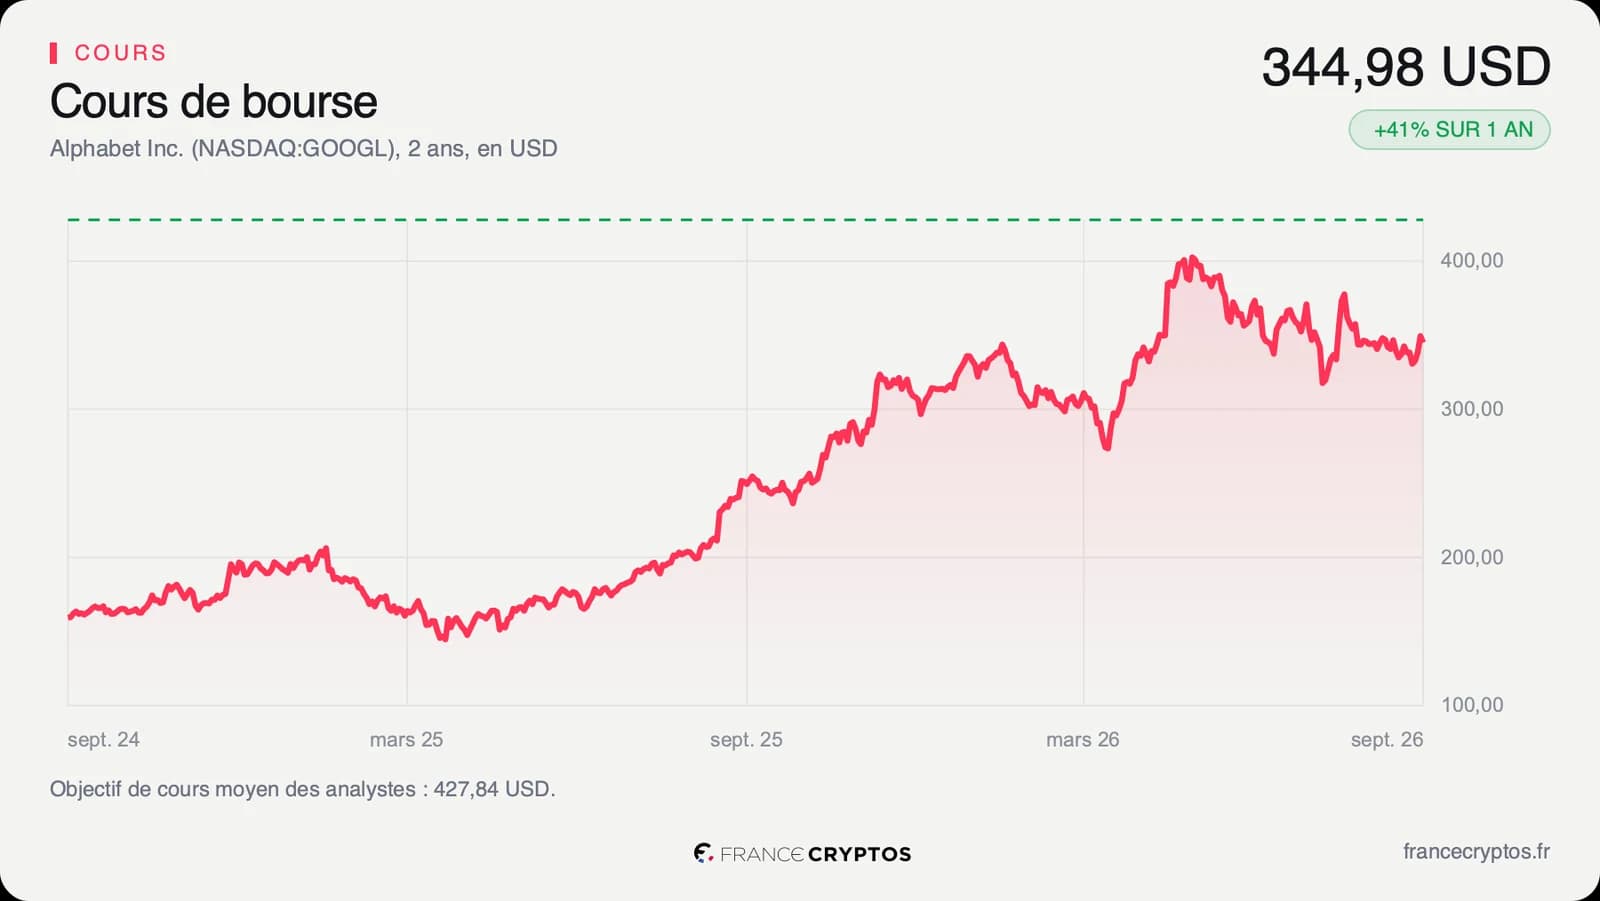
Le cours a clôturé à 344,98 USD le 15 septembre, dans le haut de sa fourchette des cinquante-deux dernières semaines, comprise entre 235,84 et 408,61 USD.
Le consensus est d'une unanimité rare. Les 62 analystes qui suivent la valeur affichent une recommandation moyenne de 1,37 sur une échelle où 1 est le maximum, et visent en moyenne 427,84 USD, avec des cibles de 340 à 515 USD. La plus basse de ces cibles est au niveau du cours du jour.
Cette unanimité est une information en soi. Quand la totalité d'une couverture est acheteuse, la prochaine révision a mécaniquement plus de place pour décevoir que pour surprendre.
Le point de bascule
Le prochain rendez-vous est la publication du 20 octobre, une date encore estimée.
Le scénario défavorable est celui de la trésorerie. Alphabet dégage une rentabilité comptable hors norme : 54,72% de marge nette contre 10,88% pour la médiane du sous-secteur, et un rendement du capital investi de 42,26% contre 8,16%. Mais cette rentabilité ne redescend plus en liquidités. Le groupe ne convertit que 0,22 fois son résultat en trésorerie disponible, quand la médiane du sous-secteur en convertit 1,20. Sur 446 315 M USD de ventes, il ne reste que 53 273 M USD de trésorerie disponible, et la part du chiffre d'affaires qui y arrive, 11,94%, est inférieure aux 17,81% de la médiane. L'investissement absorbe le bénéfice.
Le scénario favorable tient au bilan et à la croissance. Le chiffre d'affaires progresse de 23,98% sur un an, contre 12,21% pour la médiane du sous-secteur. La trésorerie de 242 474 M USD dépasse la dette totale de 117 348 M USD, laissant une trésorerie nette de 125 126 M USD, et le résultat d'exploitation couvre 65,55 fois les charges d'intérêts. Un groupe dans cette position peut financer Waymo et ses centres de calcul sans rien demander à personne.
Tant que la conversion en trésorerie reste à 0,22 fois, l'ouverture d'une quinzième ville reste une option payée d'avance dans un cours qui exige déjà 23,13% de croissance annuelle des flux. Si la publication du 20 octobre montre une conversion qui remonte vers la médiane de 1,20 sans casser la croissance de 23,98%, alors l'investissement d'aujourd'hui aura commencé à produire ce que le prix suppose.
Les données, en clair
- Croissance implicite du free cash flow : la progression annuelle que le cours suppose pour l'argent qui reste au groupe une fois ses dépenses et ses investissements payés. Alphabet : 23,13% par an, quand le chiffre d'affaires a progressé de 17,18% par an sur cinq ans.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Alphabet : 17,33 fois, contre 19,11 fois pour la médiane de son sous-secteur Interactive Media and Services, soit 71 sociétés.
- PER anticipé : le même calcul sur le bénéfice attendu de l'exercice à venir. Alphabet : 16,76 fois, contre 12,05 fois pour cette médiane.
- Valo vs histoire : la place du multiple actuel dans sa propre distribution sur cinq ans. Alphabet : 85e centile, donc dans le haut de sa propre fourchette.
- Conversion en trésorerie : la part du résultat qui finit réellement en liquidités disponibles. Alphabet : 0,22 fois, contre 1,20 pour la médiane du sous-secteur.
- Marge de trésorerie : la part du chiffre d'affaires convertie en trésorerie disponible. Alphabet : 11,94%, contre 17,81% pour la médiane.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice après tous les coûts, les intérêts et les impôts. Alphabet : 54,72%, contre 10,88% pour la médiane.
- ROIC : ce que l'entreprise gagne chaque année pour cent dollars investis dans son activité. Alphabet : 42,26%, contre 8,16% pour la médiane du sous-secteur.
- Rendement des flux de trésorerie disponibles : ce que l'argent réellement dégagé représente, rapporté à la valeur en Bourse. Alphabet : 1,27%, contre 5,92% pour la médiane.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Alphabet : 427,84 USD pour 62 analystes, de 340 à 515 USD.