
Bank of America (BAC), deuxième banque des États-Unis par la taille du bilan, a perdu 5,14% lundi après que son directeur général a prévenu que les commissions de banque d'affaires reculeraient d'au moins 10% ce trimestre. Mais la somme annoncée est cinquante fois plus petite que la valeur partie en fumée.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Attentes, Probabilité du scénario |
Ce qui a été annoncé
Le 14 septembre, devant la conférence annuelle de Barclays consacrée aux services financiers, Brian Moynihan a chiffré lui-même le trimestre en cours. Les commissions de banque d'affaires, celles que la banque encaisse en accompagnant une entreprise qui lève de la dette, s'introduit en Bourse ou rachète un concurrent, ressortiraient entre 1,6 et 1,8 milliard de dollars, contre 2,0 milliards un an plus tôt. Les revenus de marché, eux, resteraient à peu près stables, après 5,4 milliards au troisième trimestre 2025.
Bank of America, c'est l'enseigne aux 213 000 salariés derrière une bonne partie des comptes courants, des cartes de crédit et des prêts immobiliers américains, et le propriétaire de Merrill Lynch.
Le dirigeant a donné la raison sans la maquiller. Le marché de la banque d'affaires est « en repli de 10% environ » selon les données Dealogic, et son établissement fera « probablement un peu moins bien que cela », faute d'être bien positionné sur les segments où l'activité tient. Il a aussi livré ce qui va dans l'autre sens : le portefeuille d'opérations en préparation reste fourni, et les ménages continuent de dépenser avec une bonne qualité de crédit. Il a enfin posé lui-même une réserve, une remontée des taux pourrait freiner la demande de financement.
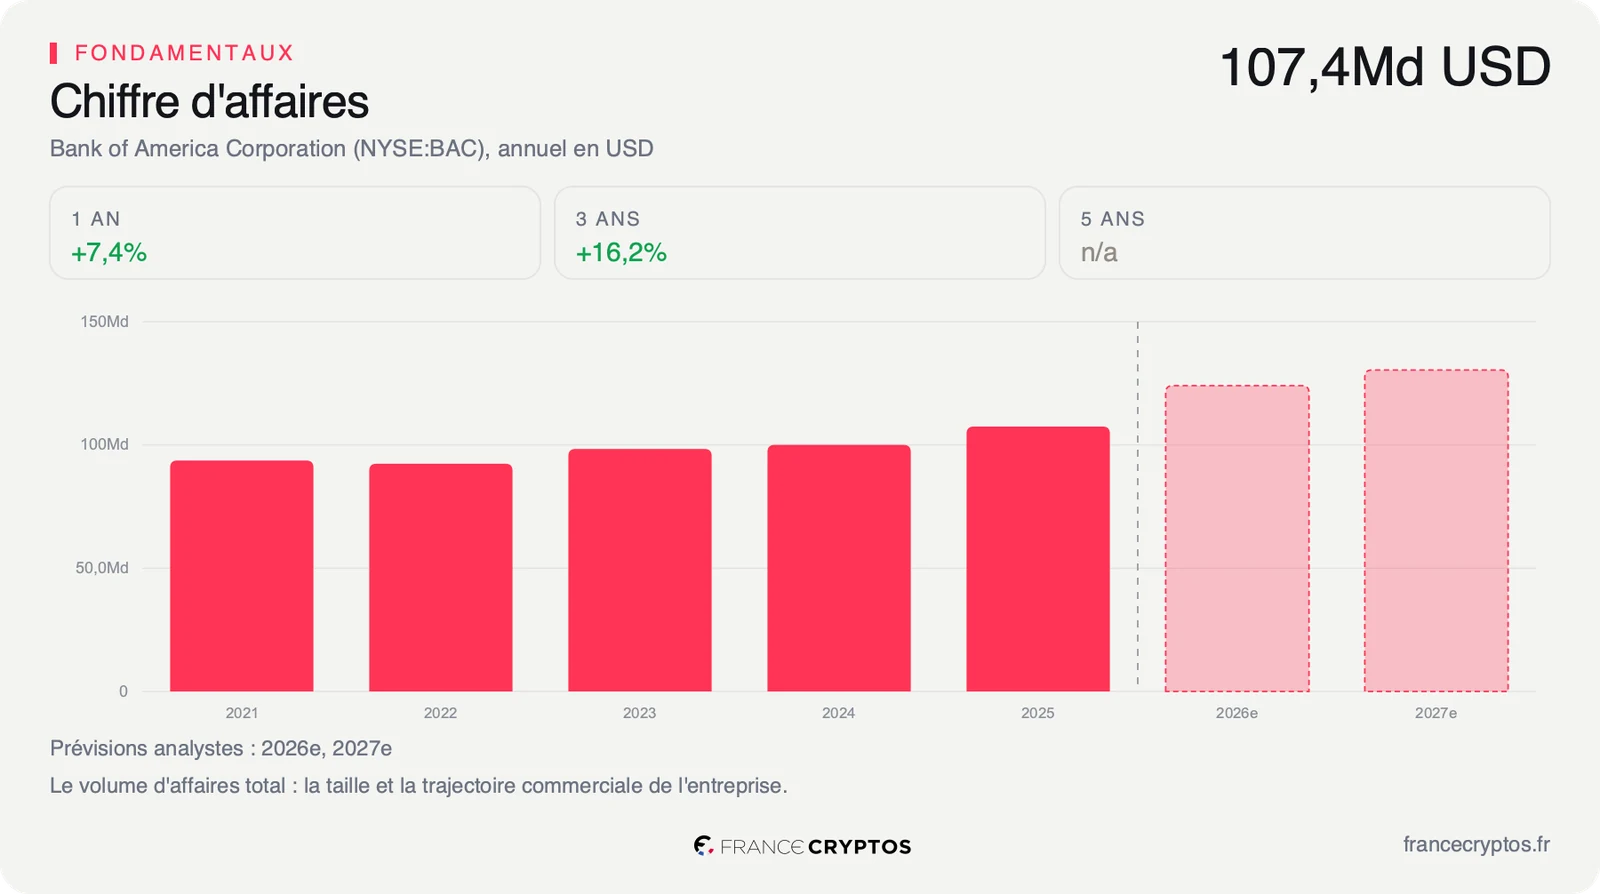
Rapporté à la maison, l'ordre de grandeur est modeste. Le manque annoncé se situe entre 200 et 400 millions de dollars sur un trimestre, quand le groupe a encaissé 31,6 milliards de revenus au seul trimestre précédent : moins de 1,3% d'un trimestre d'activité. C'est aussi un retournement brutal de calendrier, puisque ces mêmes commissions avaient bondi de 50% à 2,1 milliards au deuxième trimestre, et les revenus de marché atteint un record à 7,1 milliards.
Ce que le prix incorpore déjà
La ligne touchée est identifiée et bornée : les commissions de banque d'affaires, l'un des quatre métiers du groupe avec la banque de détail, la gestion de fortune et les marchés. C'est aussi le plus irrégulier des quatre. Une banque de détail encaisse des intérêts et des frais de tenue de compte mois après mois, presque mécaniquement ; une banque d'affaires ne gagne que lorsque des dirigeants décident de vendre leur société, d'ouvrir leur capital ou d'emprunter. Ces décisions se prennent par vagues, et une vague se retourne vite.
Avant d'aller plus loin, une précision qui change la lecture de tout le reste. Les outils habituels de l'analyse d'actions ne fonctionnent pas sur une banque. La valeur d'entreprise, qui additionne la capitalisation et la dette pour mesurer le prix de l'outil industriel, n'a pas de sens ici : les dépôts et le refinancement ne financent pas l'outil de production d'une banque, ils sont son outil de production.
Les fournisseurs de données le traitent d'ailleurs chacun à leur manière, avec des écarts du simple au triple, et aucun multiple d'EBITDA n'est donc utilisable. Même chose pour les ratios d'endettement, qui compteraient l'argent des déposants comme une dette. Restent deux repères solides sur une banque : le multiple de bénéfices et la rentabilité des fonds propres.
Sur le premier, le titre se paie 13,70 fois ses bénéfices contre 12,34 fois pour la médiane de son sous-secteur, qui regroupe 272 banques diversifiées, et 12,85 fois les bénéfices attendus contre 11,50 fois. La prime au secteur existe mais elle est mince, de l'ordre d'un dixième.
C'est la comparaison de la société avec sa propre histoire qui porte la tension. Le titre se situe au 85e centile de sa valorisation des cinq dernières années, c'est-à-dire qu'il s'est payé moins cher que cela dans plus de quatre séances sur cinq depuis 2021. Autrement dit, un acheteur d'aujourd'hui paie chaque dollar de bénéfice plus cher que la quasi-totalité de ceux qui se sont positionnés sur la valeur depuis cinq ans.
Et la chute de lundi n'a pas suffi à l'en déloger. C'est là que se noue l'affaire : l'avertissement est tombé sur un titre déjà cher au regard de son propre passé, dans une configuration qui ne laissait aucune marge à une mauvaise nouvelle, même petite. Une valorisation tendue ne crée pas la mauvaise nouvelle, elle décide de ce qu'elle coûte.
Le marché n'a donc pas corrigé un trimestre de commissions, il a réduit la probabilité que le cycle d'émissions et de fusions du printemps se prolonge, et c'est cette hypothèse-là qui portait le prix. La fiche complète chiffre ce que vaut cette hypothèse.
Ce que le marché en fait déjà
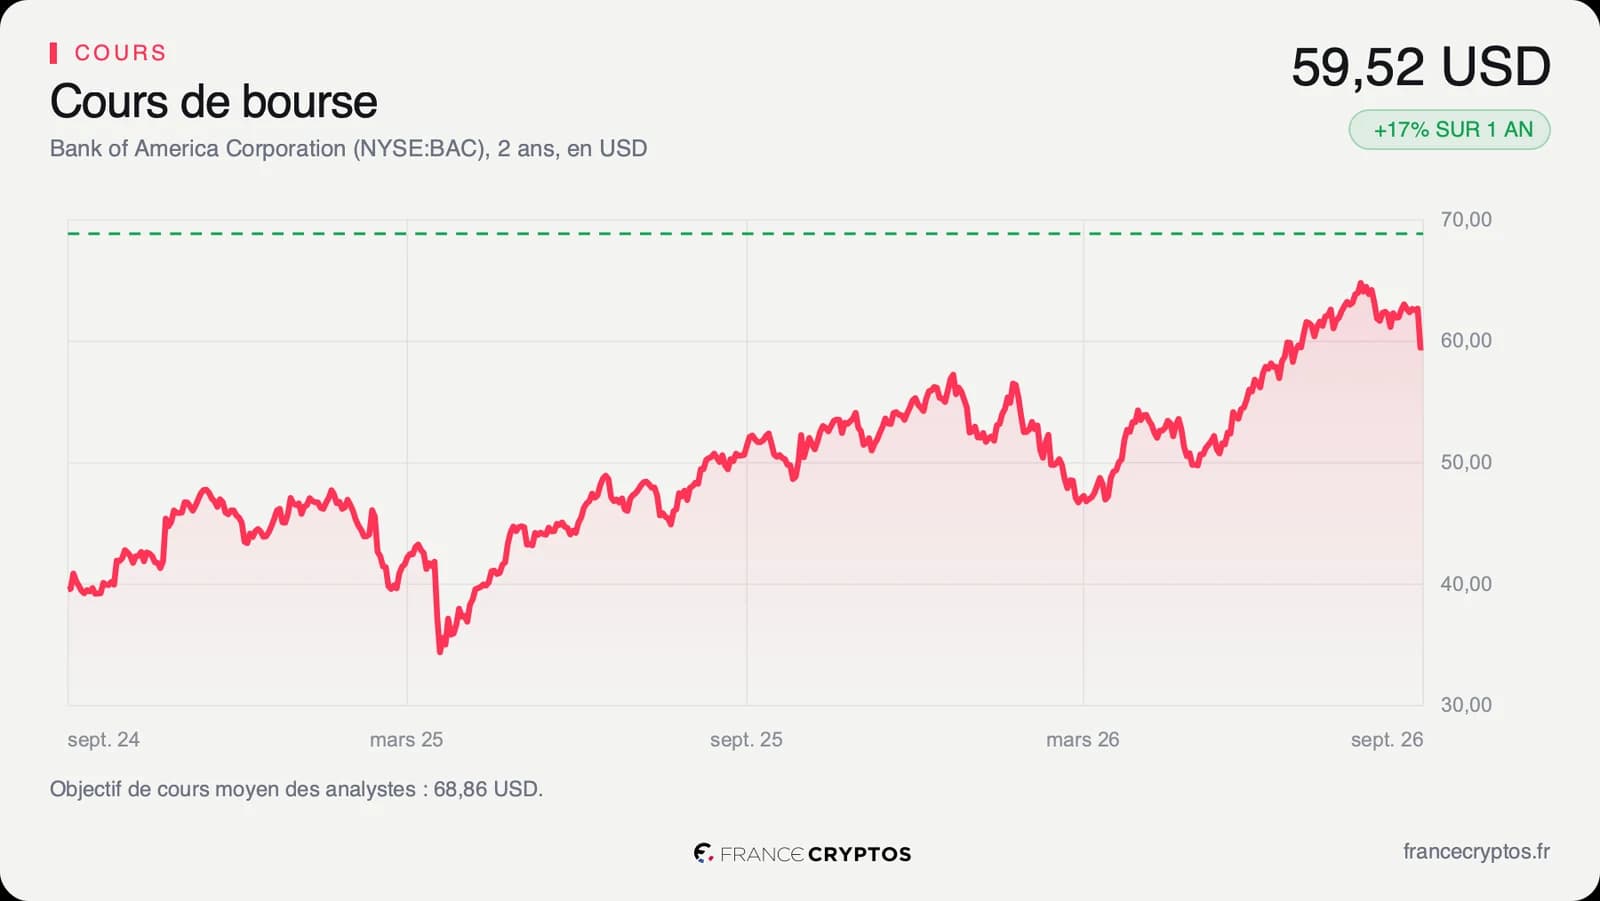
À la clôture du 15 septembre, l'action valait 59,52 dollars. La veille, lundi 14, elle avait terminé à 59,47 dollars contre 62,69 dollars le jeudi précédent, soit -5,14% : sa plus forte baisse en séance depuis le début de l'année, la suivante étant un recul de 4,72% le 27 février. L'échange a suivi, avec 60,8 millions de titres traités, 2,1 fois la moyenne des vingt séances antérieures. L'indice bancaire du S&P 500 a perdu 2,7% le même jour, signe que la remarque a été lue comme un message sur le secteur, pas sur une maison.
Le titre reste pourtant en hausse de 17,05% sur un an et de 8,16% depuis le 1er janvier. Il se situe à 70,15% de sa fourchette des douze derniers mois et à 8,75% sous son plus haut, avec un RSI de 34,41 et un cours revenu 4,02% sous sa moyenne mobile. Le repli est net, il n'efface pas l'année.
Le consensus, lui, n'a pas bougé. Les 24 analystes qui suivent la valeur se répartissent en 20 positifs, 4 neutres et aucun négatif, pour un objectif moyen d'environ 69 dollars, et une fourchette qui va de 62 à 76 dollars. Le détail mérite d'être noté : même la cible la plus basse des 24 est au-dessus du cours actuel. Cela veut dire qu'aucun de ces professionnels, au moment où il a publié, ne voyait le titre descendre là où il se traite aujourd'hui.
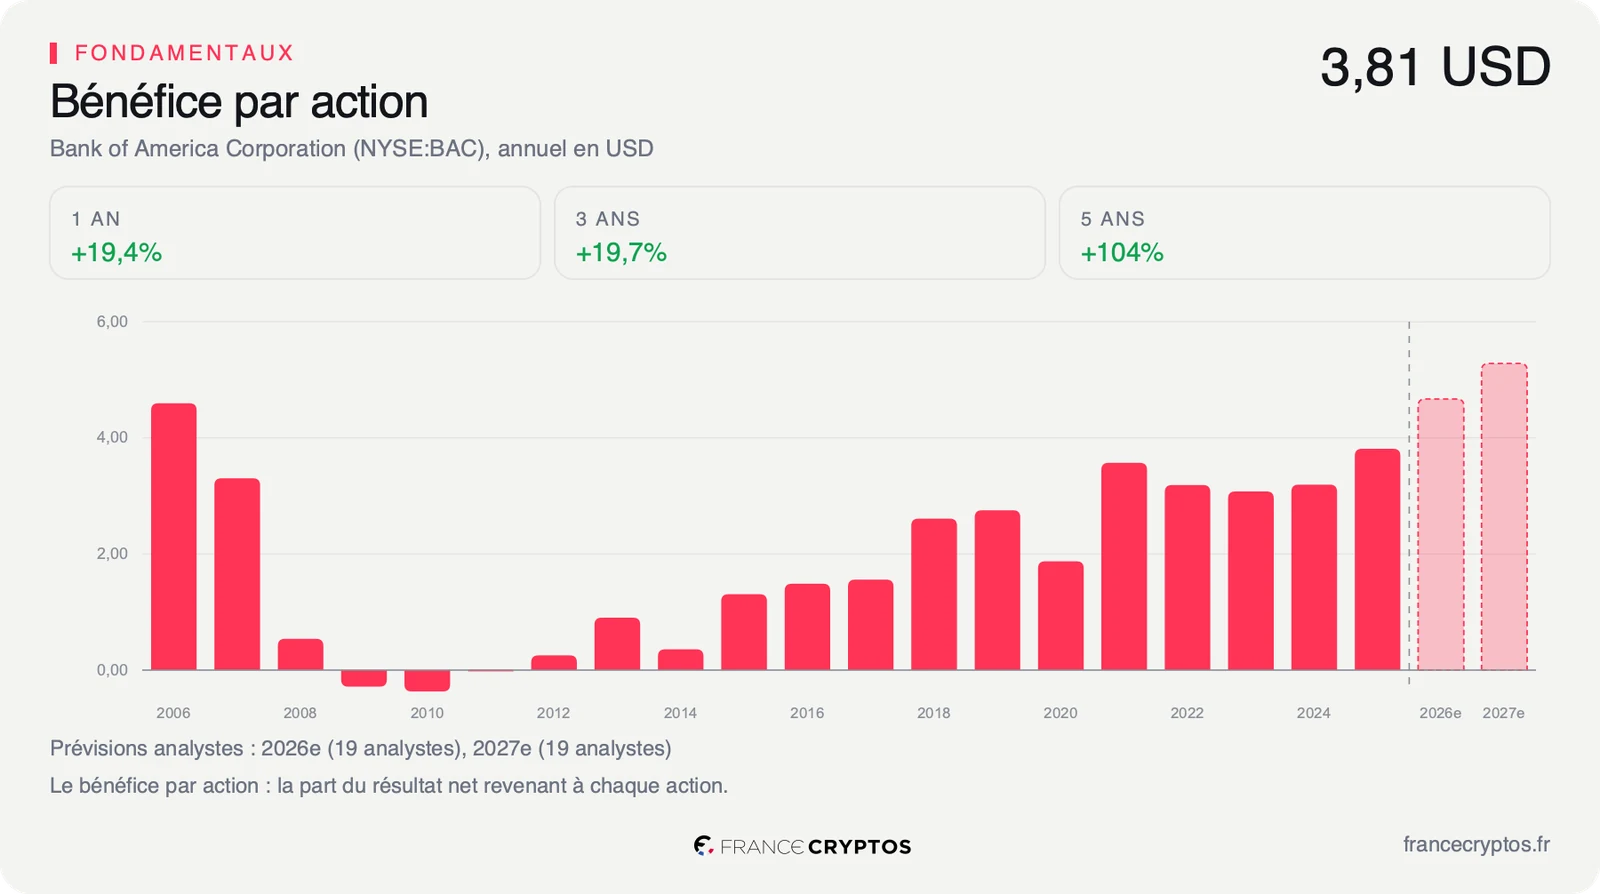
Cette unanimité demande toutefois une précaution de lecture. Ces objectifs ont été posés avant la conférence et n'intègrent donc pas l'avertissement : ils décrivent l'état des attentes de la veille, pas un jugement sur ce qui vient d'être dit. Un consensus met des semaines à se déplacer, et c'est précisément ce délai qui rend la période intéressante à suivre. Dans le même temps, le bénéfice par action attendu avait été révisé en hausse de 4,32% sur la période récente, ce qui situe l'enjeu : la mise en garde porte sur des attentes qui montaient.
Le point de bascule
L'indicateur à surveiller est connu, et la date aussi : Bank of America publie son troisième trimestre le 14 octobre 2026, date confirmée par la société. Le chiffre qui tranchera est la ligne des commissions de banque d'affaires, comparée à la fourchette de 1,6 à 1,8 milliard de dollars annoncée par le dirigeant.
Dans le scénario favorable, les commissions sortent dans le haut de cette fourchette ou au-dessus, les revenus de marché confirment la stabilité annoncée, et l'épisode se lit comme un trou d'air de calendrier sur une activité qui reste cyclique par nature.
Dans le scénario défavorable, elles ressortent sous 1,6 milliard, ou la stabilité promise sur les marchés se dégrade : la révision de 4,32% du bénéfice attendu s'inverse, et les 24 objectifs qui encadrent aujourd'hui le titre entre 62 et 76 dollars descendent avec elle.
Tant que le multiple reste au 85e centile de son histoire sur cinq ans, l'avertissement se paie au prix fort, parce que le point de départ ne laisse aucune marge. Si la publication du 14 octobre ramène ce multiple vers la médiane de son sous-secteur, à 12,34 fois les bénéfices, le même dossier redevient une banque payée au prix de son secteur.
Les données, en clair
- PER, ou multiple de bénéfices : le cours divisé par le bénéfice par action des douze derniers mois. Bank of America : 13,70 fois, contre 12,34 fois pour la médiane de son sous-secteur Diversified Banks (272 sociétés), au 15 septembre 2026.
- PER anticipé : le même calcul sur le bénéfice attendu de l'exercice à venir. Bank of America : 12,85 fois, contre 11,50 fois pour la médiane du sous-secteur.
- Centile de valorisation : la place du multiple actuel dans sa propre distribution sur cinq ans. Bank of America : 85e centile, soit plus cher que dans 85% des séances depuis 2021.
- Commissions de banque d'affaires : ce que la banque facture pour accompagner une levée de dette, une introduction en Bourse ou une acquisition. Attendues entre 1,6 et 1,8 milliard de dollars au troisième trimestre 2026, contre 2,0 milliards un an plus tôt (CNBC, 14 septembre 2026).
- Rentabilité des fonds propres : le bénéfice annuel rapporté à l'argent des actionnaires immobilisé dans la banque. Bank of America : 11,25%, contre 11,67% pour la médiane du sous-secteur.
- RSI : un indicateur qui mesure si un titre a monté ou baissé trop vite sur quatorze séances, sous 30 il est considéré comme survendu. Bank of America : 34,41 au 15 septembre 2026.
- Révision d'estimations : la variation du bénéfice par action attendu par les analystes sur la période récente. Bank of America : +4,32%.