
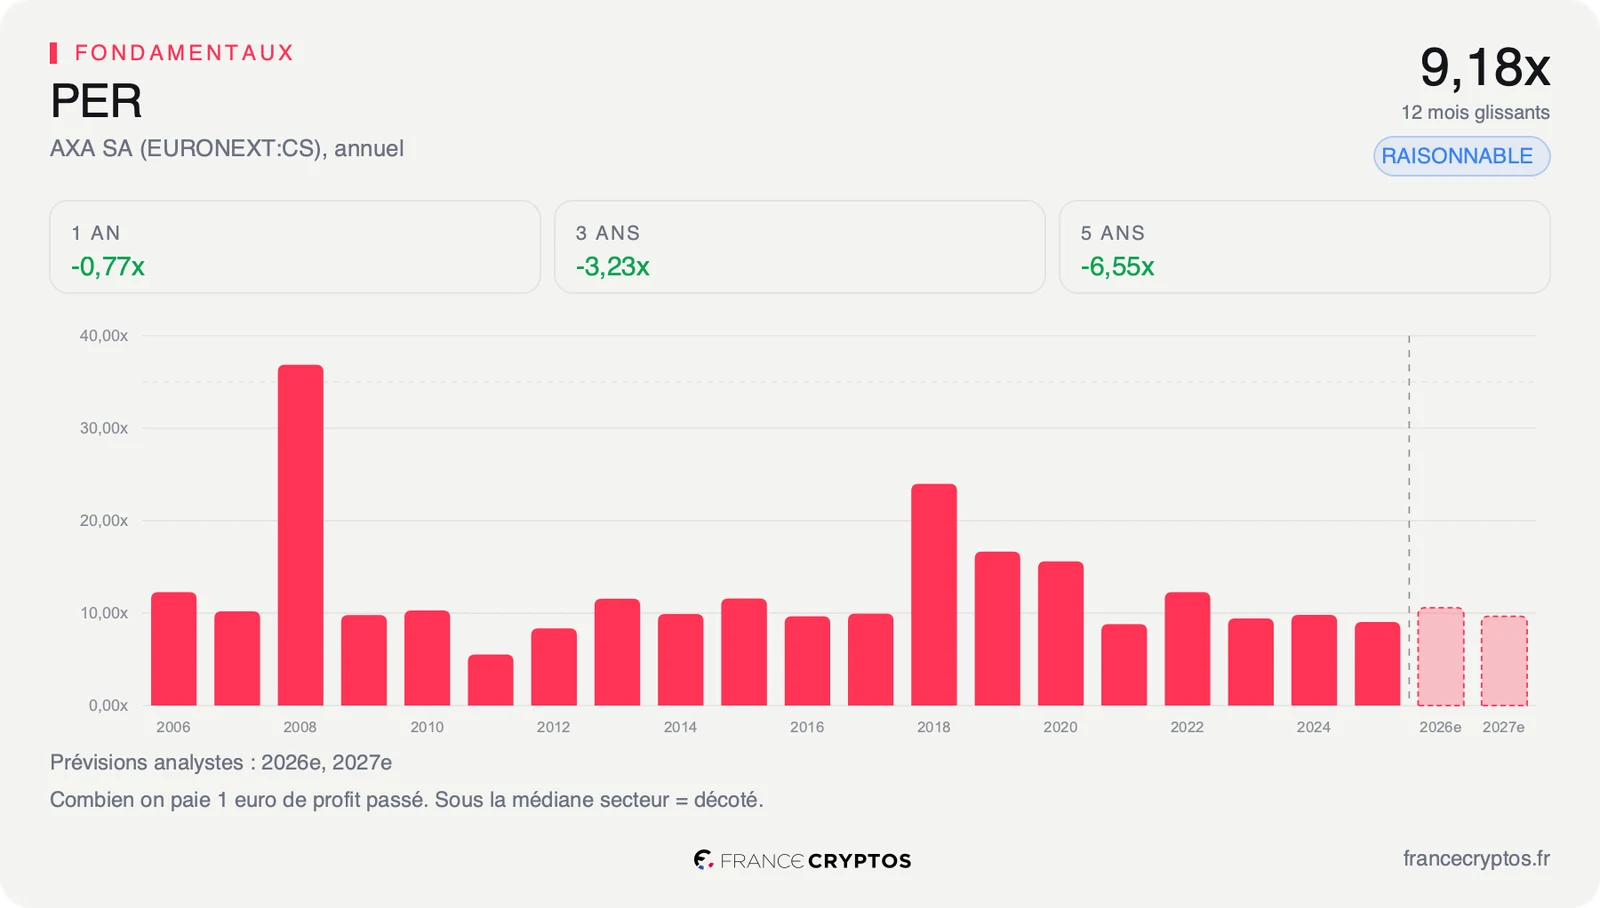
AXA (CS) a présenté le 15 septembre son plan Growing Forward, qui vise 7 à 9% de croissance annuelle du bénéfice par action entre 2027 et 2029. Mais le titre, à 43,76 EUR, se paie toujours 9,18 fois ses bénéfices, moins que les 12,07 fois de son sous-secteur.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, retour aux actionnaires, attentes |
Ce qui a été annoncé
AXA, c'est l'assureur dont le logo figure sur le contrat d'habitation ou d'auto de millions de foyers français, et l'un des plus gros gestionnaires d'épargne du pays.
Le 15 septembre, le groupe a dévoilé son plan stratégique pour 2027-2029, baptisé Growing Forward. La cible centrale est la croissance annuelle du bénéfice par action sous-jacent, relevée à 7 à 9% contre 6 à 8% dans le plan précédent. Le groupe vise également une rentabilité des fonds propres sous-jacente comprise entre 15 et 17%, environ 25 milliards d'euros de remontées de trésorerie cumulées des filiales vers la maison mère sur la période, et un taux de distribution maintenu à 75% du résultat sous-jacent. L'intelligence artificielle doit y contribuer pour 500 à 700 millions d'euros de bénéfices annuels avant impôts d'ici 2029.
Ces 25 milliards d'euros de remontées de trésorerie sont l'élément le plus concret du plan, parce qu'ils décrivent de l'argent qui circule réellement. Rapportés aux 89,78 milliards d'euros que vaut le groupe en Bourse, ils représentent un peu plus du quart de sa capitalisation, cumulés sur trois exercices. C'est cette trésorerie qui finance le dividende : chez un assureur, la maison mère ne touche pas directement les primes, elle dépend de ce que ses filiales lui reversent une fois leurs propres exigences de solvabilité couvertes.
Reste ce que le plan ne dit pas. Le bénéfice par action sous-jacent est une mesure définie par AXA, qui neutralise les plus et moins-values de cession et certains éléments non récurrents. Ce n'est pas le bénéfice par action publié dans les comptes, celui sur lequel le marché calcule un multiple, et les deux peuvent diverger durablement. Le plan ne fournit pas de passerelle chiffrée entre les deux, ni de cible de chiffre d'affaires.
Ce que le prix incorpore déjà
Le canal est simple à nommer : un plan à trois ans ne touche aucune ligne des comptes aujourd'hui, il déplace ce que le marché attend des comptes de demain. La question devient donc celle de la crédibilité, et elle se juge sur ce que le plan précédent a produit.
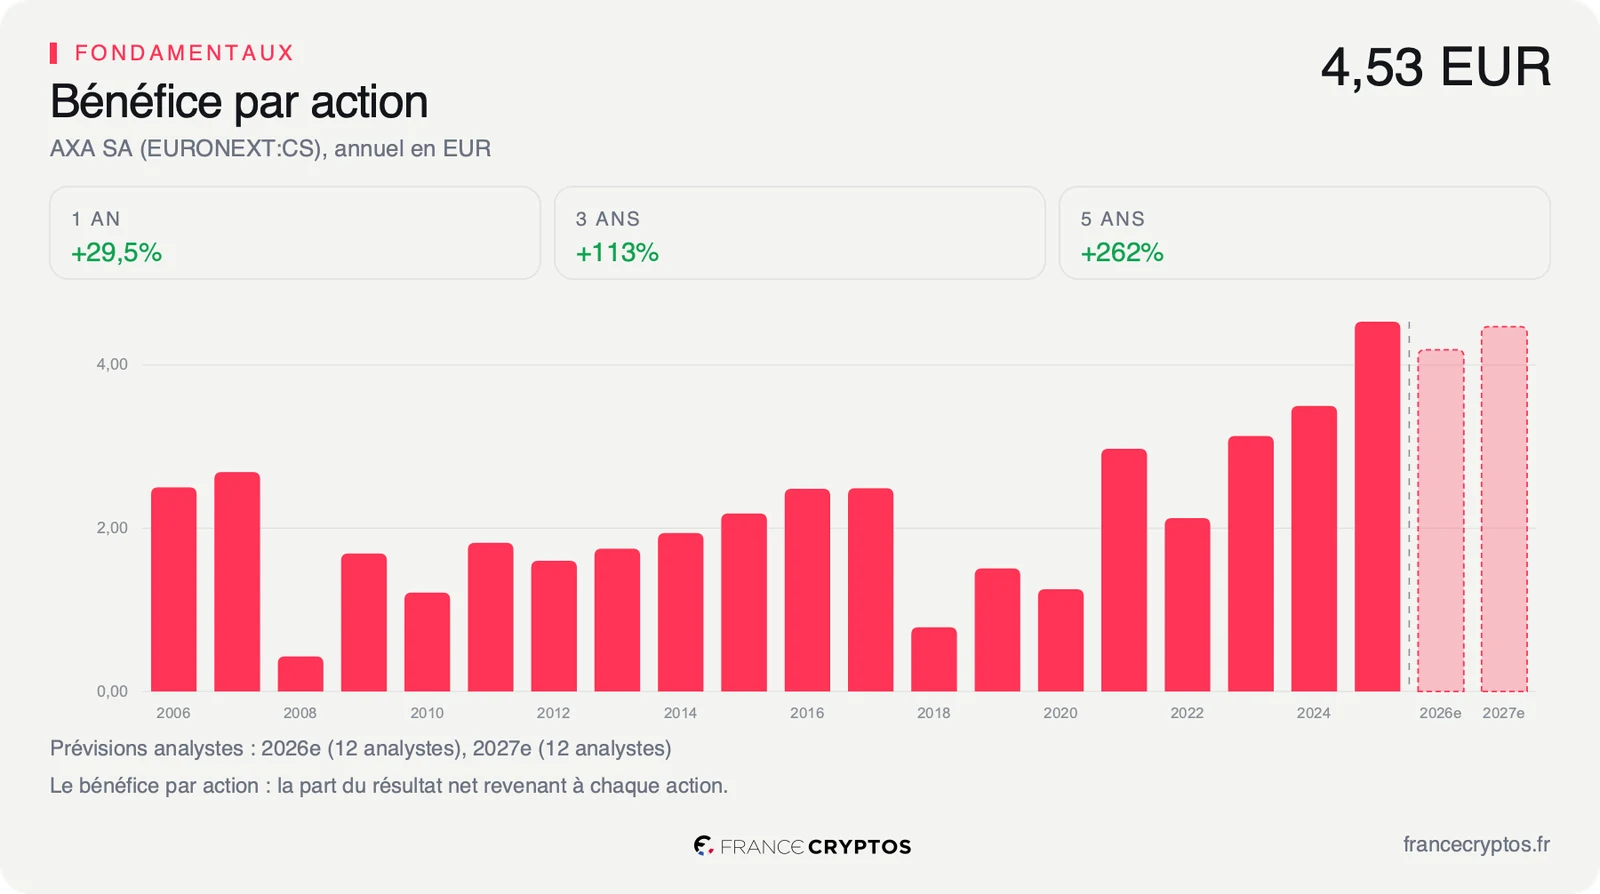
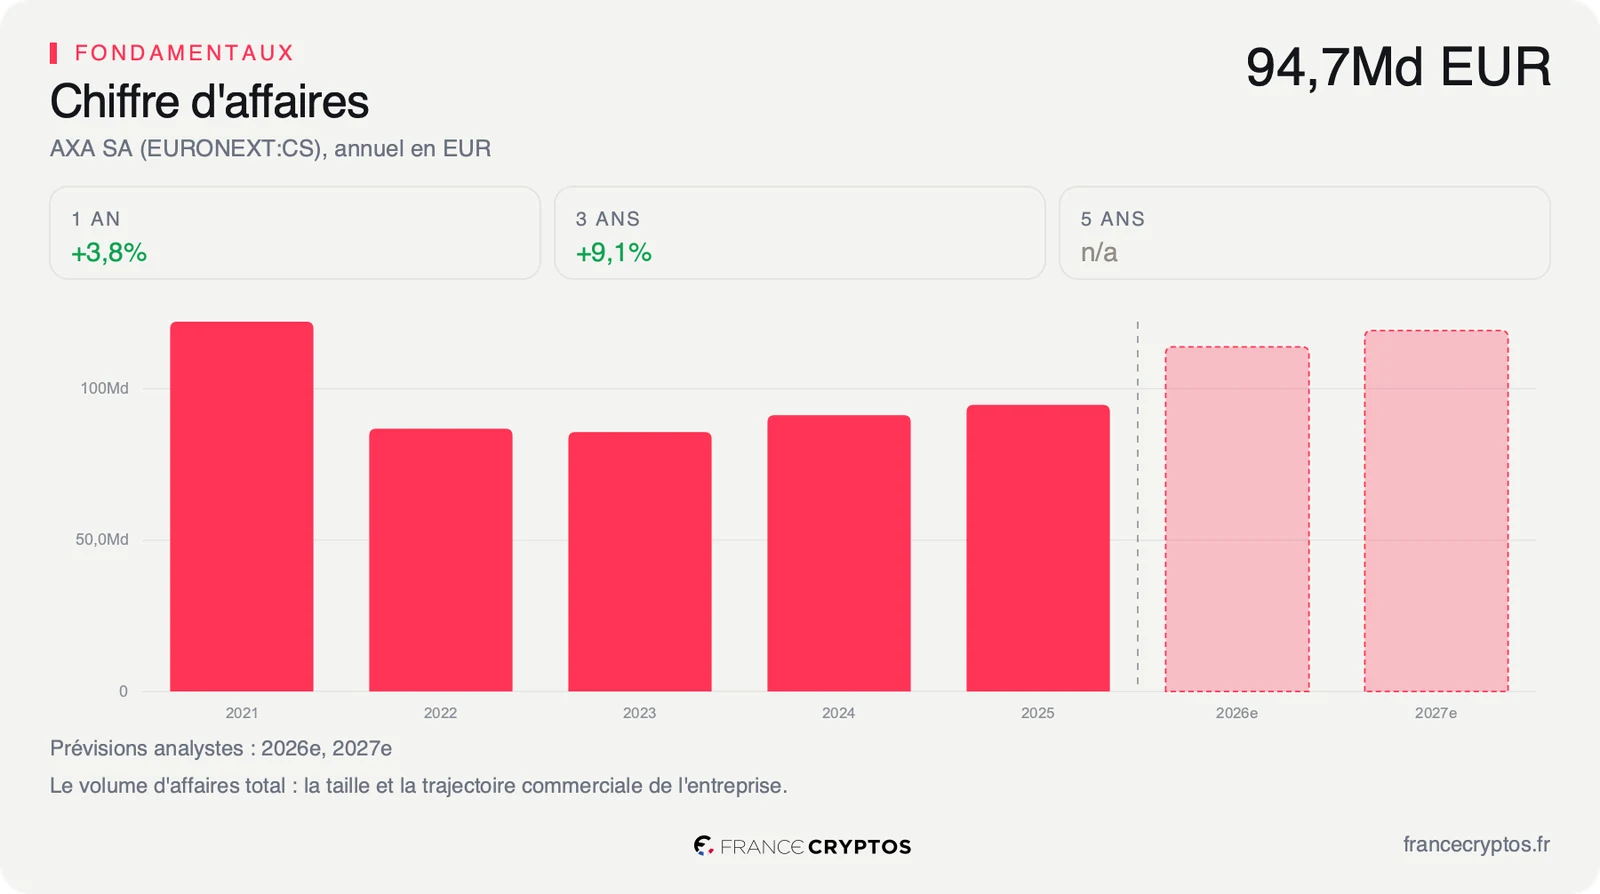
Sur ce terrain, le bilan est à deux vitesses. Le bénéfice par action a progressé de 262% en cinq ans, de 1,25 EUR en 2020 à 4,53 EUR en 2025 : nettement mieux que la médiane de son sous-secteur. Mais le chiffre d'affaires annuel, lui, est passé de 122,17 milliards d'euros en 2021 à 94,69 milliards en 2025. AXA encaisse moins de primes qu'il y a quatre ans, et sa progression de bénéfice vient des cessions d'activités gourmandes en capital et de la remontée des marges, pas du volume d'affaires.
Le rendement du capital investi le confirme : 7,05%, contre 9,87% pour la médiane du sous-secteur de l'assurance. Autrement dit, pour cent euros immobilisés dans son activité, AXA en dégage sept par an quand ses concurrents en dégagent près de dix. Un plan qui promet d'accélérer le bénéfice par action doit donc passer par les marges ou par la réduction du nombre d'actions, puisque le volume ne suit pas. C'est exactement ce que décrit la combinaison annoncée : un taux de distribution à 75% et 25 milliards d'euros de trésorerie remontée.
L'ancrage habituel de nos analyses ne s'applique pas ici, et il vaut mieux le dire que le maquiller. Chez un assureur, les primes encaissées et les provisions techniques apparaissent au bilan comme de la dette, alors qu'elles sont la matière première du métier : la valeur d'entreprise, qui additionne la capitalisation et la dette nette, n'a donc aucun sens pour cette société, et tout ce qui s'en déduit non plus. On se rabat sur la valorisation comparée à sa propre histoire. Le titre se situe au 34e centile de sa distribution sur cinq ans, c'est-à-dire qu'il a été plus cher que cela pendant les deux tiers du temps depuis 2021. La comparaison avec les 34 sociétés du sous-secteur reprend le dossier ligne par ligne. Ce centile est la seule mesure de cherté utilisable ici, et elle dit une chose précise : le marché paie aujourd'hui la promesse de Growing Forward moins cher qu'il ne payait AXA la plupart des années précédentes, plan ou pas.
Ce que le marché en fait déjà
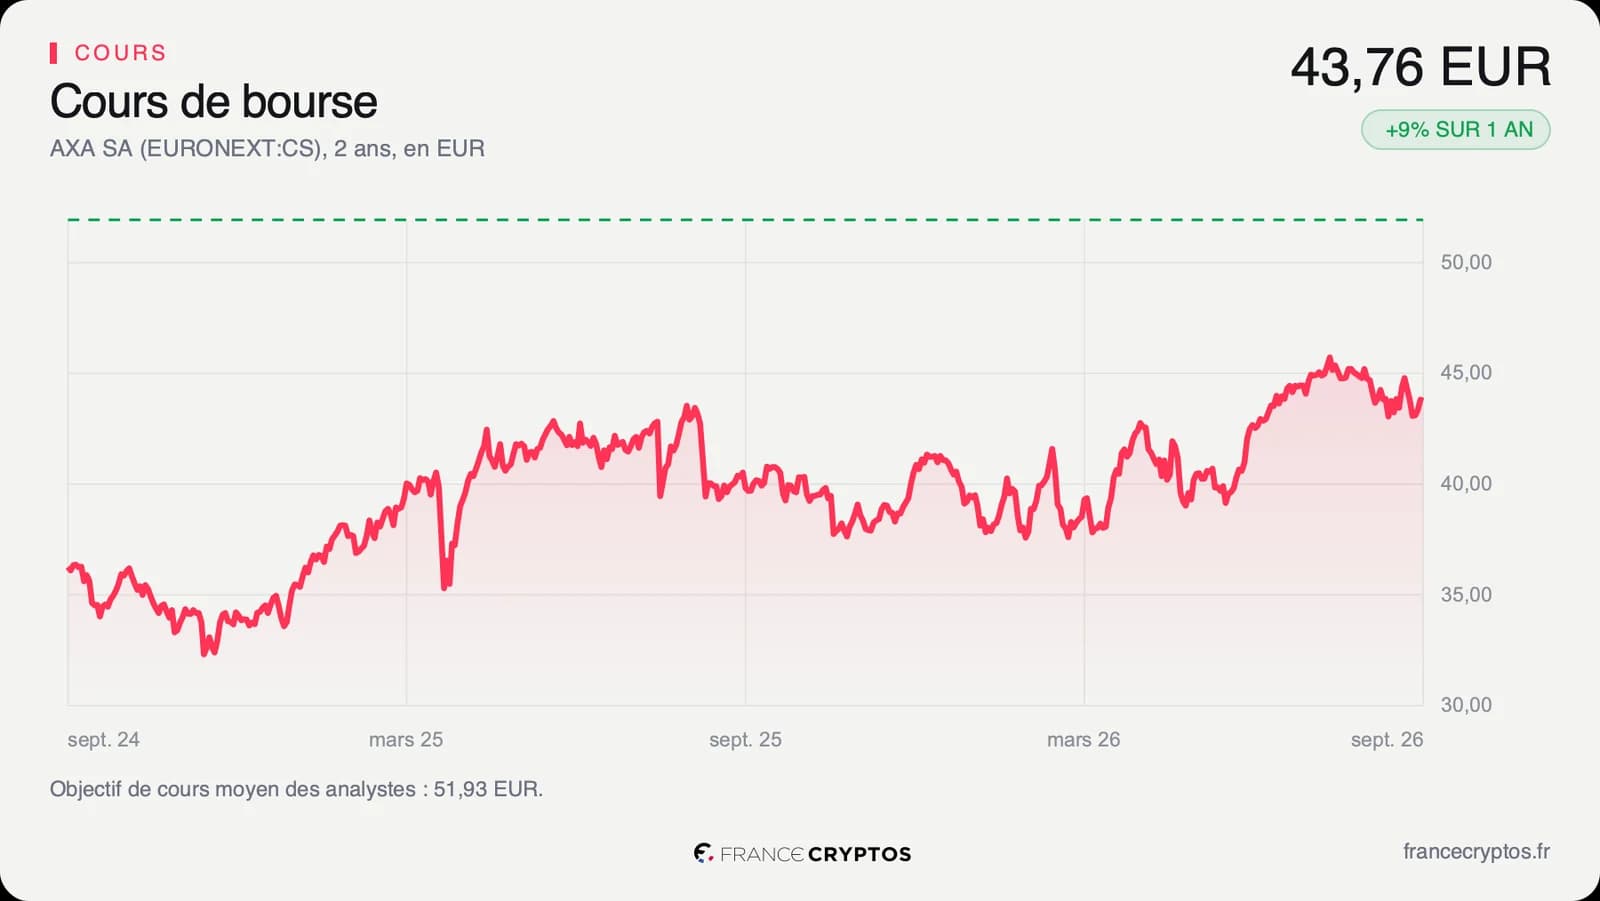
L'action a clôturé à 43,76 EUR le 15 septembre. Sur un an, elle gagne 8,52%. Dans le même temps, la médiane de son sous-secteur en gagne 21,20% : l'assurance européenne a été l'un des meilleurs paris de l'année en Bourse, et AXA n'en a capté que la moitié.
Le titre reste pourtant tout près de ses sommets. Il évolue à 4,16% seulement de son plus haut des cinquante-deux dernières semaines, et se place à 79,14% de sa fourchette annuelle, comprise entre 36,55 et 45,66 EUR. Ce n'est donc pas un dossier délaissé, c'est un dossier qui monte moins vite que ses voisins. Les indicateurs de court terme disent la même chose sans relief : l'indice de force relative sur quatorze séances ressort à 48,12, au milieu de son échelle, et le cours évolue 1,18% sous sa moyenne mobile.
Les 16 analystes qui suivent la valeur se répartissent en 13 positifs, 3 neutres et aucun négatif, pour un objectif moyen d'environ 52 EUR, avec des cibles allant de 42 à 77 EUR. La cible la plus basse est presque au niveau du cours du jour : le consensus est peu inquiet, mais l'écart-type de 7,28 EUR entre les cibles montre qu'il n'est pas unanime sur l'ampleur du potentiel.
Et ce consensus se redresse doucement. L'attente de bénéfice par action pour l'exercice en cours a été relevée de 1,69% en quatre-vingt-dix jours, à 4,19 EUR. Le mouvement est réel, il précède l'annonce du plan, et il reste sous le bénéfice publié en 2025. C'est la tension centrale du dossier : les analystes révisent à la hausse une trajectoire qui, en valeur absolue, ne retrouve pas encore son point de départ. Un secteur qui gagne 21,20% en un an pendant que l'un de ses poids lourds en gagne 8,52% désigne en creux ce que le marché reproche au dossier : la taille et le rendement ne suffisent pas, il veut voir la croissance revenir.
Le point de bascule
Le prochain rendez-vous est la publication du 29 octobre.
Le scénario défavorable est celui du plan qui ne se lit jamais dans les comptes publiés. Le consensus attend 4,19 EUR de bénéfice par action pour 2026 et 4,47 EUR pour 2027, deux chiffres inférieurs aux 4,53 EUR publiés en 2025. Si le chiffre d'affaires annuel reste sous les 94,69 milliards d'euros de 2025, la croissance promise devra venir entièrement des marges et du périmètre, et le marché continuera de payer AXA moins cher que ses pairs.
Le scénario favorable tient à ce que le titre rapporte en attendant. Le dividende verse 5,30% du cours, contre 3,62% pour la médiane du sous-secteur, et le taux de distribution reste fixé à 75%. Si le bénéfice par action atteint les 4,47 EUR attendus pour 2027, le titre ne se paie plus que 9,65 fois ses résultats.
Tant que le bénéfice par action publié reste sous les 4,53 EUR de 2025, la cible de 7 à 9% est une promesse sur une mesure interne, et le dividende à 5,30% est ce qui paie l'attente. Si les comptes du 29 octobre ramènent le bénéfice au-dessus de ce niveau, le même titre à 9,18 fois ses bénéfices devient l'un des multiples les plus bas d'un secteur qui a gagné 21,20% en un an.
Les données, en clair
- PER : le cours divisé par le bénéfice par action des douze derniers mois, c'est-à-dire ce qu'on paie pour un euro de profit déjà réalisé. AXA : 9,18 fois, contre 12,07 fois pour la médiane de son sous-secteur de l'assurance, soit 34 sociétés, au 16 septembre 2026.
- PER anticipé : le même calcul sur le bénéfice attendu d'un exercice à venir. AXA : 9,65 fois sur le bénéfice attendu pour 2027.
- Valo vs histoire : la place du multiple actuel dans sa propre distribution sur cinq ans. AXA : 34e centile, donc moins cher que les deux tiers des observations depuis 2021.
- Bénéfice par action sous-jacent : une mesure définie par AXA, qui retire des comptes les plus et moins-values de cession et certains éléments non récurrents. C'est sur elle que porte la cible de 7 à 9% par an du plan Growing Forward, pas sur le bénéfice par action publié.
- ROIC : ce que l'entreprise gagne chaque année pour cent euros investis dans son activité. AXA : 7,05%, contre 9,87% pour la médiane du sous-secteur.
- Rendement du dividende : le dividende annuel rapporté au cours de l'action. AXA : 5,30%, contre 3,62% pour la médiane du sous-secteur.
- Capitalisation boursière : la valeur de toutes les actions du groupe au cours du jour. AXA : 89,78 milliards d'euros au 16 septembre 2026.
- Révision du consensus : la variation, sur trois mois, du bénéfice par action que les analystes attendent pour l'exercice en cours. AXA : 1,69% de hausse sur quatre-vingt-dix jours, à 4,19 EUR.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. AXA : environ 52 EUR pour 16 analystes, de 42 à 77 EUR, avec un écart-type de 7,28 EUR.