
Google, filiale phare d'Alphabet (GOOGL), fête ses 28 ans ce 27 septembre, plus de trois semaines après sa constitution officielle du 4 septembre 1998. Mais pour l'actionnaire, la date qui compte est ailleurs : le cours suppose environ 23% de croissance par an de sa trésorerie disponible.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, notoriété de la marque |
Une date de naissance floue
Google célèbre son anniversaire le 27 septembre. Cette date ne correspond pourtant à aucune étape de sa création. Le nom de domaine google.com a été déposé le 15 septembre 1997, et la société de Larry Page et Sergey Brin a été constituée officiellement le 4 septembre 1998, après un premier chèque de 100 000 USD d'Andy Bechtolsheim, cofondateur de Sun Microsystems.
Pendant ses premières années, le groupe a d'ailleurs changé de date : le 8 septembre en 2003, le 7 septembre en 2004, le 26 septembre en 2005, puis le 27 septembre depuis 2006. En 2013, l'entreprise a reconnu avoir fêté son anniversaire à quatre dates différentes. Pour un groupe dont le métier est d'organiser l'information, sa propre date de naissance reste floue. Le 27 septembre est resté depuis, et le moteur le célèbre chaque année par un logo animé sur sa page d'accueil.
Ces dates proviennent de chronologies publiées par la presse et recoupées entre elles. Google n'a pas publié de mise au point cette année, et le choix du 27 septembre n'a jamais reçu d'explication officielle unique : plusieurs récits le rattachent à une annonce sur la taille de l'index du moteur, au milieu des années 2000, sans que l'entreprise l'ait confirmé.
Google, c'est le moteur de recherche que presque tout le monde utilise chaque jour, mais aussi YouTube, Android, Gmail et la location de puissance de calcul aux entreprises.
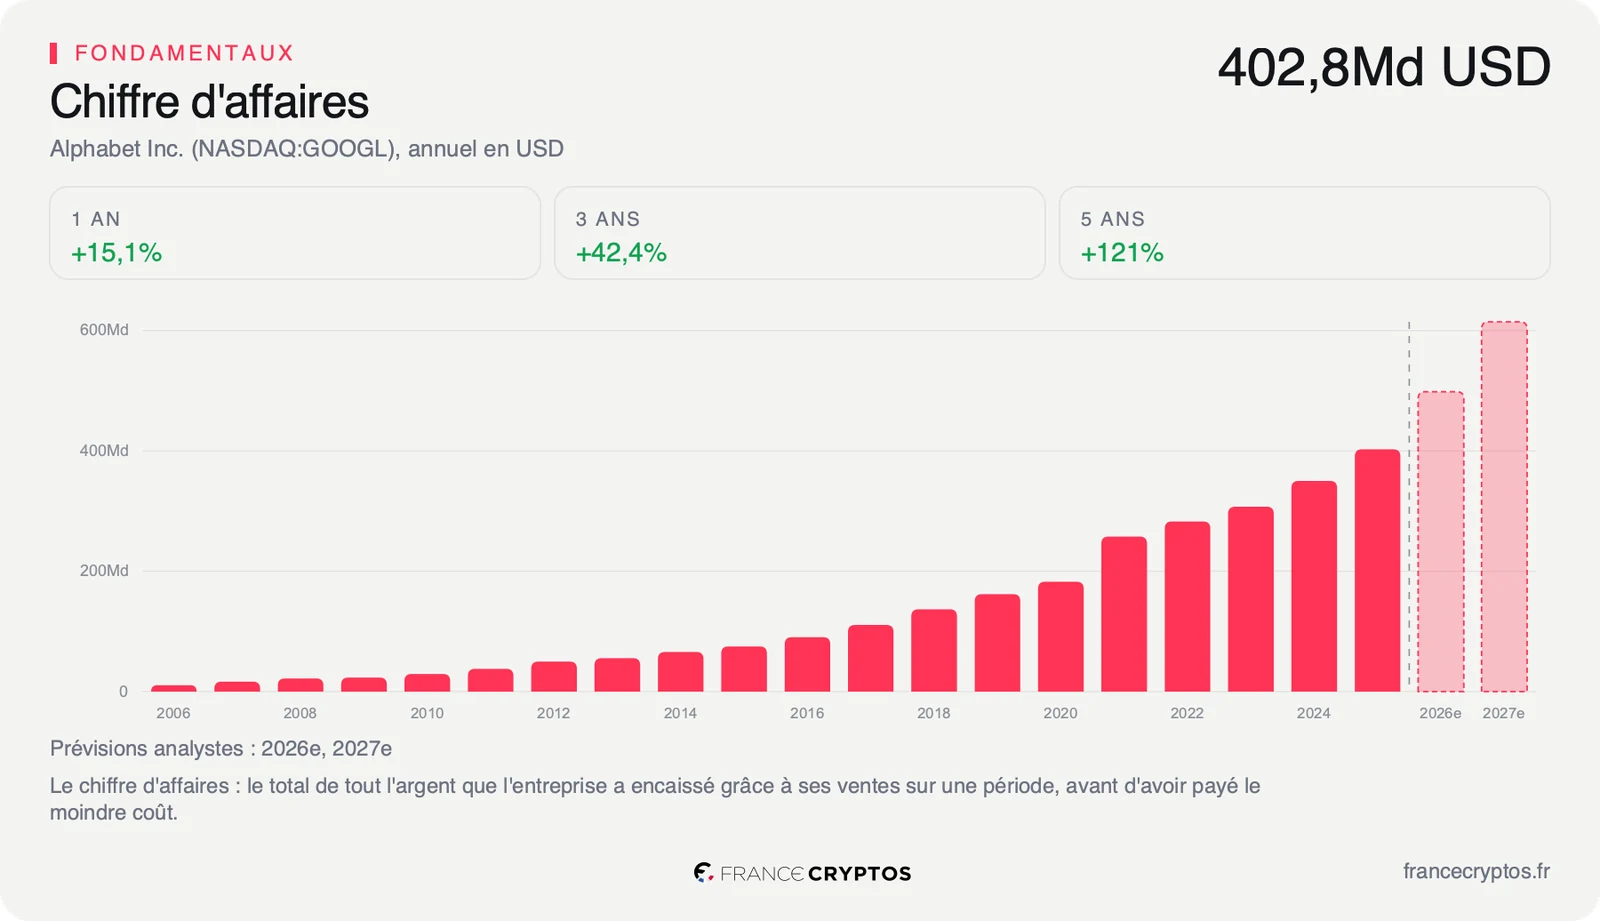
La petite société de 1998 est devenue un groupe de 190 820 salariés, qui a réalisé 446 315 M USD de chiffre d'affaires sur les douze derniers mois, en hausse de 23,98% sur un an. Un anniversaire reste un événement d'image, qui ramène le regard sur ce que le prix d'une valeur aussi installée suppose encore, vingt-huit ans plus tard.
Ce que le prix incorpore déjà
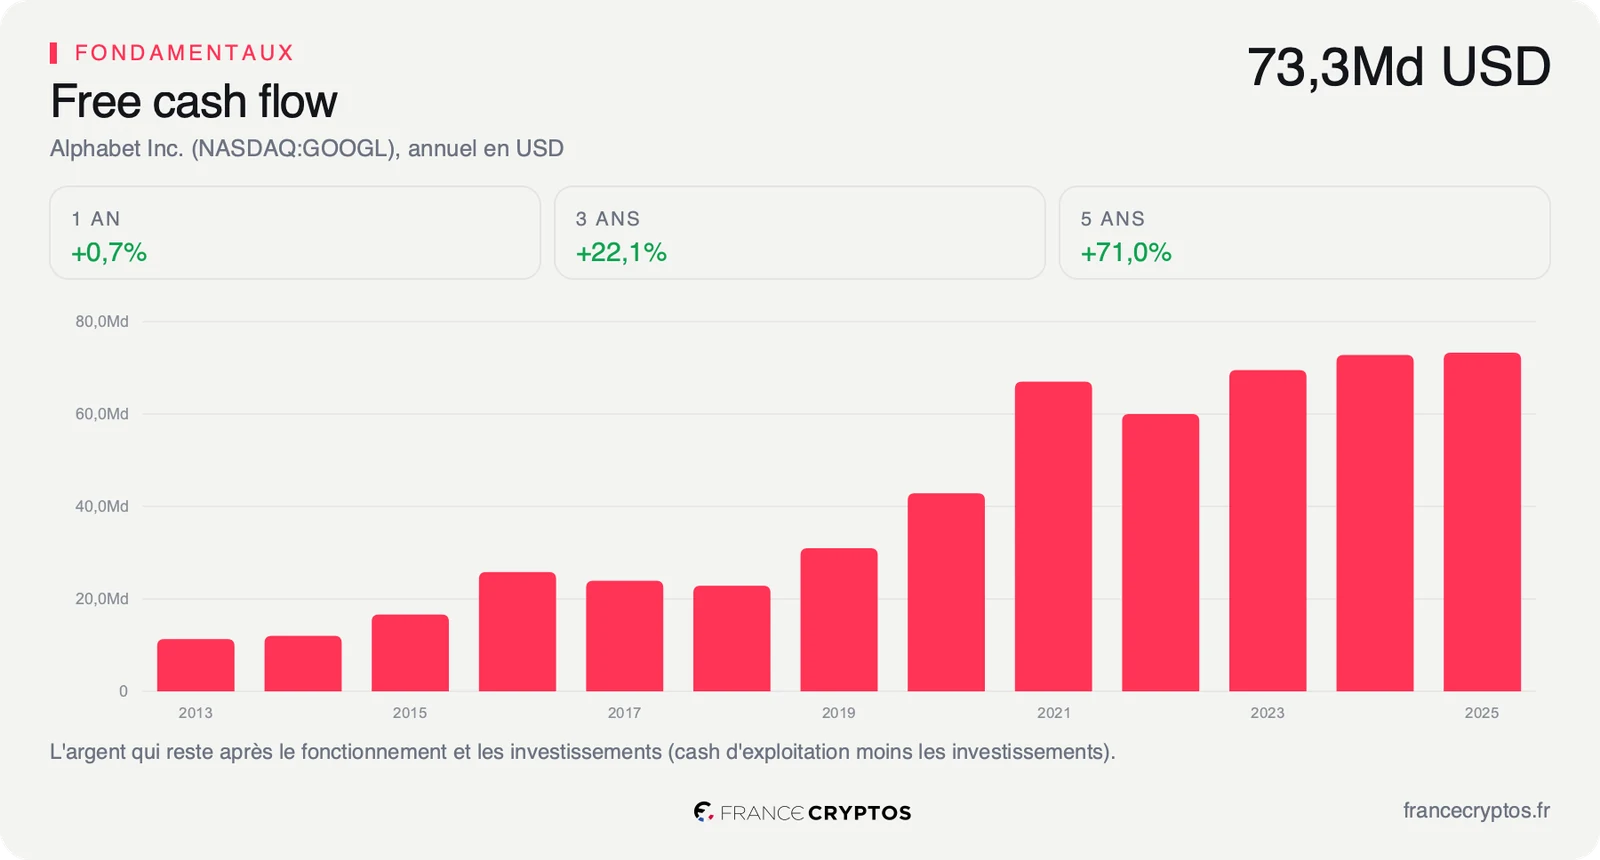
Le calcul part du prix et remonte vers la croissance qu'il faut pour le justifier. À 343,92 USD, le cours suppose que le free cash flow, l'argent qui reste au groupe une fois ses dépenses et ses investissements payés, progresse d'environ 23% par an pendant dix ans. C'est l'exigence que le marché fixe aujourd'hui à Alphabet, et elle se lit directement dans le prix de l'action. Ce chiffre n'est pas une prévision : c'est ce que le prix tient pour acquis, et il suffit que la réalité s'en écarte durablement pour que le prix s'ajuste.
Pour la situer, le chiffre d'affaires du groupe a progressé de 17,18% par an sur les cinq dernières années. Le marché demande donc aux flux de trésorerie d'aller plus vite que les ventes ne l'ont fait. Ce n'est possible que de deux façons : des marges de trésorerie qui s'élargissent, ou des activités qui ne facturent pas encore et qui se mettent à rapporter.
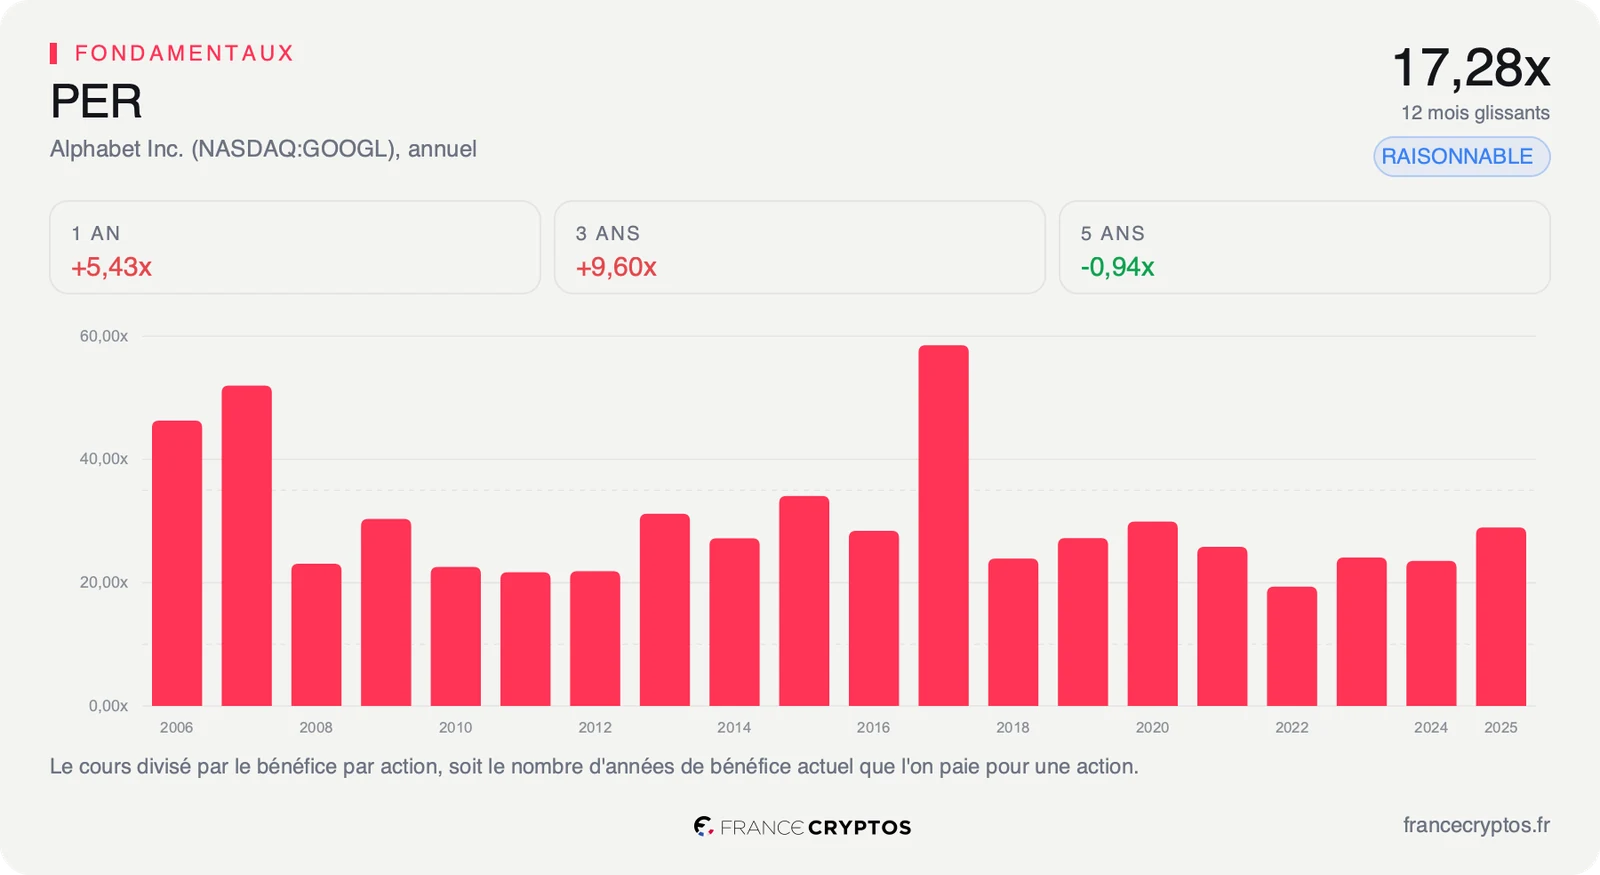
Les multiples envoient deux signaux opposés selon le bénéfice retenu. Sur les bénéfices des douze derniers mois, le titre paraît raisonnable : il se paie 17,28 fois ces bénéfices, contre 19,02 fois pour la médiane de son sous-secteur, qui regroupe 69 sociétés de médias et de services interactifs. En clair, à bénéfices constants, il faudrait un peu plus de dix-sept ans de profits pour retrouver le prix payé aujourd'hui pour une action.
Ce bénéfice est pourtant flatteur. Il a presque quadruplé en un an, et une partie vient d'éléments hors exploitation : la marge nette du groupe dépasse sa marge d'exploitation, ce qui ne s'explique que par des gains extérieurs à son métier. Sur les bénéfices attendus pour l'exercice à venir, le rapport s'inverse : 16,69 fois, contre 11,11 fois pour la même médiane. Face à ce que ses pairs devraient gagner, Alphabet coûte environ moitié plus cher.
Ces deux lectures ne se contredisent pas : le titre paraît bon marché sur un bénéfice exceptionnel, et cher sur un bénéfice normal. C'est la seconde qui dit ce que l'acheteur d'aujourd'hui paie réellement. Le détail des multiples, des marges et des comparables reprend le dossier ligne par ligne.
Ce que le marché en fait déjà
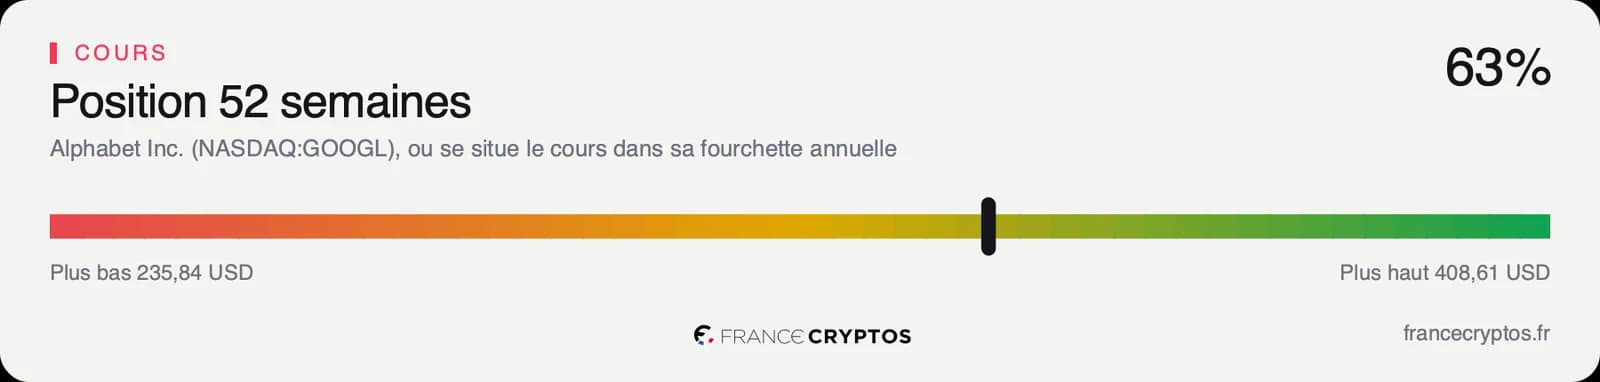
Le cours a clôturé à 343,92 USD le vendredi 25 septembre. Il évolue à 63% de sa fourchette annuelle, comprise entre 235,84 et 408,61 USD : plus près du haut que du bas, sans être au sommet. Il reste en effet 15,83% sous son plus haut de l'année. Le titre a donc déjà rendu une partie de son avance, sans revenir vers le bas de sa fourchette.
Sur un an, l'action a pris 40,72%, quand la médiane de son sous-secteur a perdu 24,08%. Une partie de l'écart de multiple avec les pairs tient à ce parcours : le secteur a baissé pendant qu'Alphabet montait.
Le consensus, lui, est d'une rare homogénéité. Sur les 61 analystes qui suivent la valeur, 56 sont positifs, 5 neutres et aucun négatif. Leur objectif moyen s'établit à environ 430 USD, avec des cibles allant de 340 à 515 USD. La plus basse de ces cibles est au niveau du cours du jour : même l'analyste le plus prudent ne voit pas le titre beaucoup plus bas. Cet objectif moyen n'est pas une promesse : c'est la moyenne de 54 cibles publiées, qui se déplacent au fil des résultats et que la prochaine publication pourra remettre en cause dans un sens comme dans l'autre.
Cette unanimité est une information en soi. Quand la quasi-totalité d'une couverture est positive, la prochaine révision a mécaniquement plus de place pour décevoir que pour surprendre. Elle signifie aussi que le scénario central est largement partagé, donc déjà intégré au prix. Un acheteur qui arrive à ce stade ne paie pas une découverte : il paie un consensus.
Le point de bascule
Le prochain rendez-vous est la publication trimestrielle attendue le 20 octobre, une date encore estimée. L'indicateur à surveiller est la part des ventes qui finit en trésorerie disponible, une mesure que les gains hors exploitation ne peuvent pas gonfler.
Le scénario défavorable est celui de la trésorerie. Sur 446 315 M USD de ventes, il ne reste que 53 273 M USD de trésorerie disponible sur douze mois, soit une marge de 11,94%, contre 17,67% pour la médiane du sous-secteur. C'est moins que les 73 266 M USD de l'exercice 2025 : les ventes montent pendant que la trésorerie disponible recule.
Le scénario favorable tient au bilan et à la croissance. Les ventes progressent de 23,98% sur un an, contre 12,21% pour la médiane, et la trésorerie de 242 474 M USD dépasse la dette totale de 117 348 M USD. Une fois toute sa dette remboursée, il lui resterait 125 126 M USD de trésorerie nette. Le groupe peut financer son effort sans rien demander à personne.
Tant que la marge de trésorerie reste autour de 11,94%, le cours porte seul l'exigence d'environ 23% de croissance annuelle des flux. Si la publication du 20 octobre la ramène vers les 17,67% de la médiane sans casser la croissance de 23,98%, l'investissement d'aujourd'hui aura commencé à produire ce que le prix suppose.
Les données, en clair
- Croissance implicite du free cash flow : la progression annuelle que le cours suppose pour l'argent qui reste au groupe une fois ses dépenses et ses investissements payés. Alphabet : environ 23% par an sur dix ans, au cours du 25 septembre 2026.
- Croissance du chiffre d'affaires sur cinq ans : le rythme annuel moyen de progression des ventes. Alphabet : 17,18% par an.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Alphabet : 17,28 fois, contre 19,02 fois pour la médiane de son sous-secteur Interactive Media and Services, soit 69 sociétés.
- PER anticipé : le même calcul sur le bénéfice attendu de l'exercice à venir. Alphabet : 16,69 fois, contre 11,11 fois pour cette médiane.
- Position sur 52 semaines : où se situe le cours entre le plus bas et le plus haut de l'année. Alphabet : 63%, entre 235,84 et 408,61 USD.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Alphabet : 429,46 USD pour 61 analystes, de 340 à 515 USD.
- Marge de trésorerie : la part du chiffre d'affaires convertie en trésorerie disponible. Alphabet : 11,94% sur douze mois, contre 17,67% pour la médiane du sous-secteur.
- Marge nette et marge d'exploitation : ce qui reste des ventes après tous les coûts, et ce qui en reste avant intérêts, impôts et éléments exceptionnels. Alphabet : 54,72% et 33,96%, une marge nette supérieure à la marge d'exploitation qui signale des gains hors exploitation.