
Boeing (BA), le constructeur américain des avions de ligne 737 et 787, a signalé un défaut logiciel sur certains 737 Max, que la FAA examine depuis le 26 septembre. Mais c'est la certification du Max 10 qui est en jeu, et avec elle les 15% de croissance du chiffre d'affaires que le consensus attend en 2027.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Calendrier de certification, livraisons futures, prime de risque |
Ce que Boeing a signalé
Boeing, c'est le 737 des vols de deux heures entre les capitales européennes, le 787 Dreamliner des long-courriers, et une branche défense et espace qui fabrique des avions militaires et des satellites.
Le groupe a confirmé samedi 26 septembre, après des révélations du Wall Street Journal, avoir alerté le mois dernier les compagnies aériennes d'un défaut logiciel sur certains 737 Max. Lors d'une remise des gaz, quand le pilote interrompt son atterrissage pour remonter, le guidage automatique de la trajectoire en altitude peut se couper si l'équipage modifie la route prévue.
Les pilotes doivent alors suivre des étapes supplémentaires pour réactiver cet automatisme à l'approche suivante. La FAA, l'autorité américaine de l'aviation civile, indique évaluer le problème et examiner le correctif proposé. Elle agira « immédiatement » si elle identifie un risque pour la sécurité.
Aucun avion n'est cloué au sol. Les pilotes sont formés à atterrir sans cet automatisme, et Boeing prépare avec les compagnies une procédure pour le réactiver. Southwest et United indiquent qu'aucun appareil de leur flotte ne porte la version concernée du logiciel. Selon le premier bulletin de Boeing, le correctif définitif est attendu en 2028, un délai que le constructeur cherche à raccourcir.
Le risque porte sur le Max 10. La FAA a certifié le Max 7 début août avec la dernière version de ce logiciel, et le directeur général, Kelly Ortberg, annonçait ce mois-ci la certification du Max 10 « très bientôt ». Bloomberg évoque désormais un risque de retard pour ce modèle, sans le chiffrer.
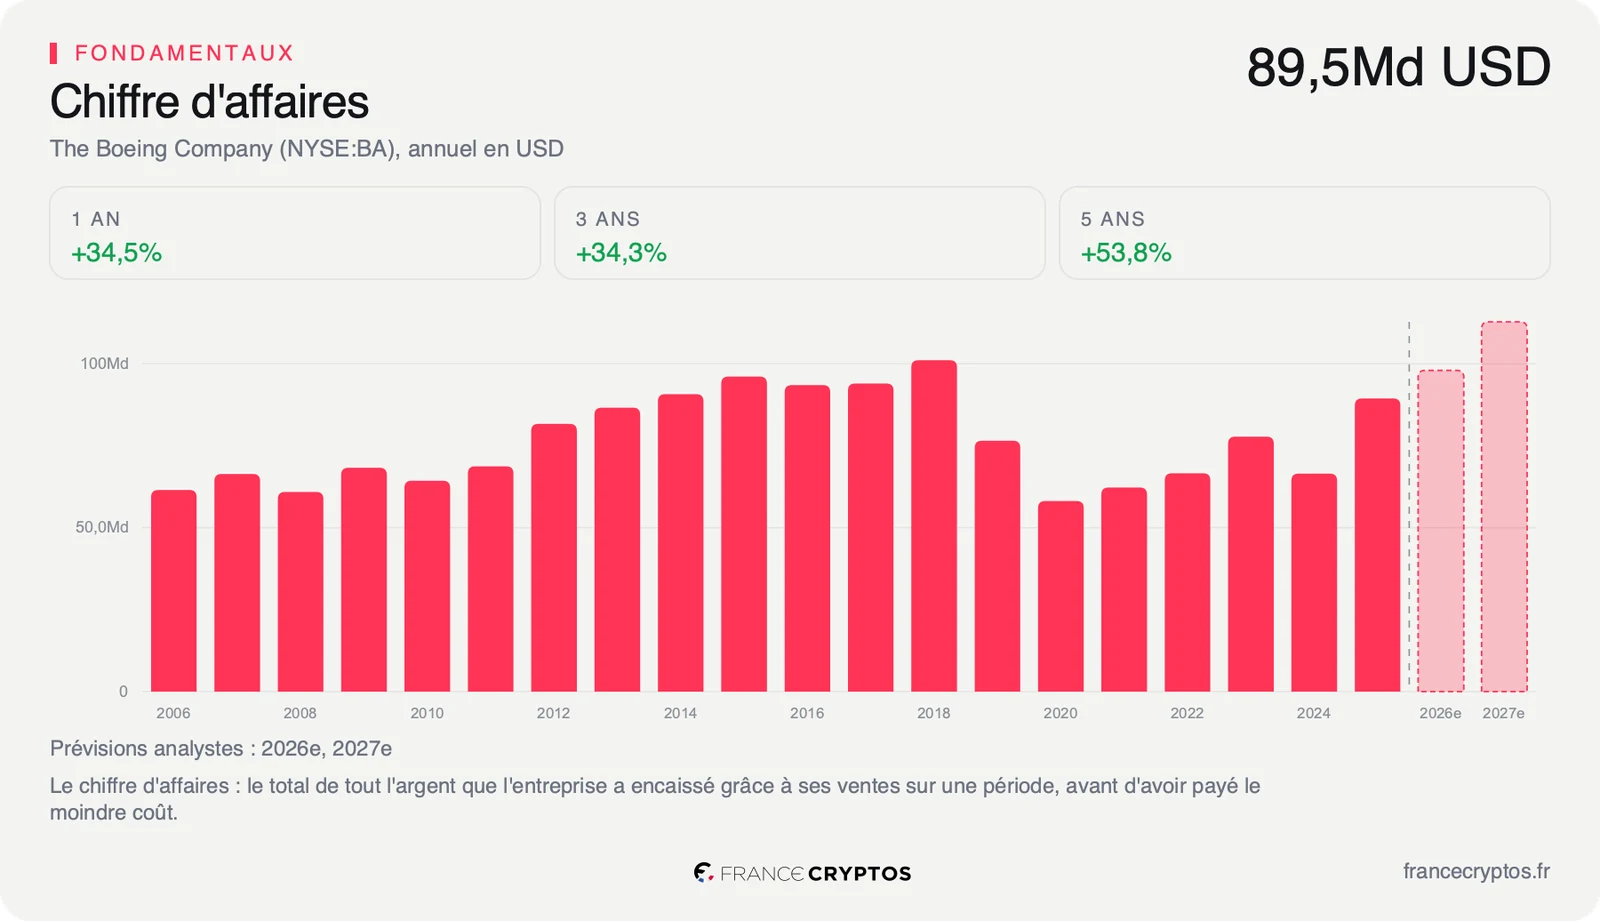
Un avion non certifié ne se livre pas, et Boeing ne facture un appareil qu'à sa livraison. Or son chiffre d'affaires de 89,46 milliards de dollars en 2025 reste sous le record de 101,13 milliards atteint en 2018.
Un titre payé pour 2027
Cette news touche la croissance future de Boeing, et cette croissance a une date : 2027. Les analystes attendent un chiffre d'affaires d'environ 98 milliards de dollars en 2026, puis d'environ 113 milliards en 2027, soit une hausse d'environ 15% en un an. Le scénario du marché est donc un record, au-dessus des 101,13 milliards de 2018.
Ce record suppose que les chaînes du 737 accélèrent et que les nouvelles versions arrivent. Le Max 10, la plus grande version du 737, est attendu par des clients comme Alaska Airlines, qui indique suivre le dossier avec Boeing et la FAA. Chaque mois de retard sur sa certification retire un mois de livraisons à l'exercice 2027.
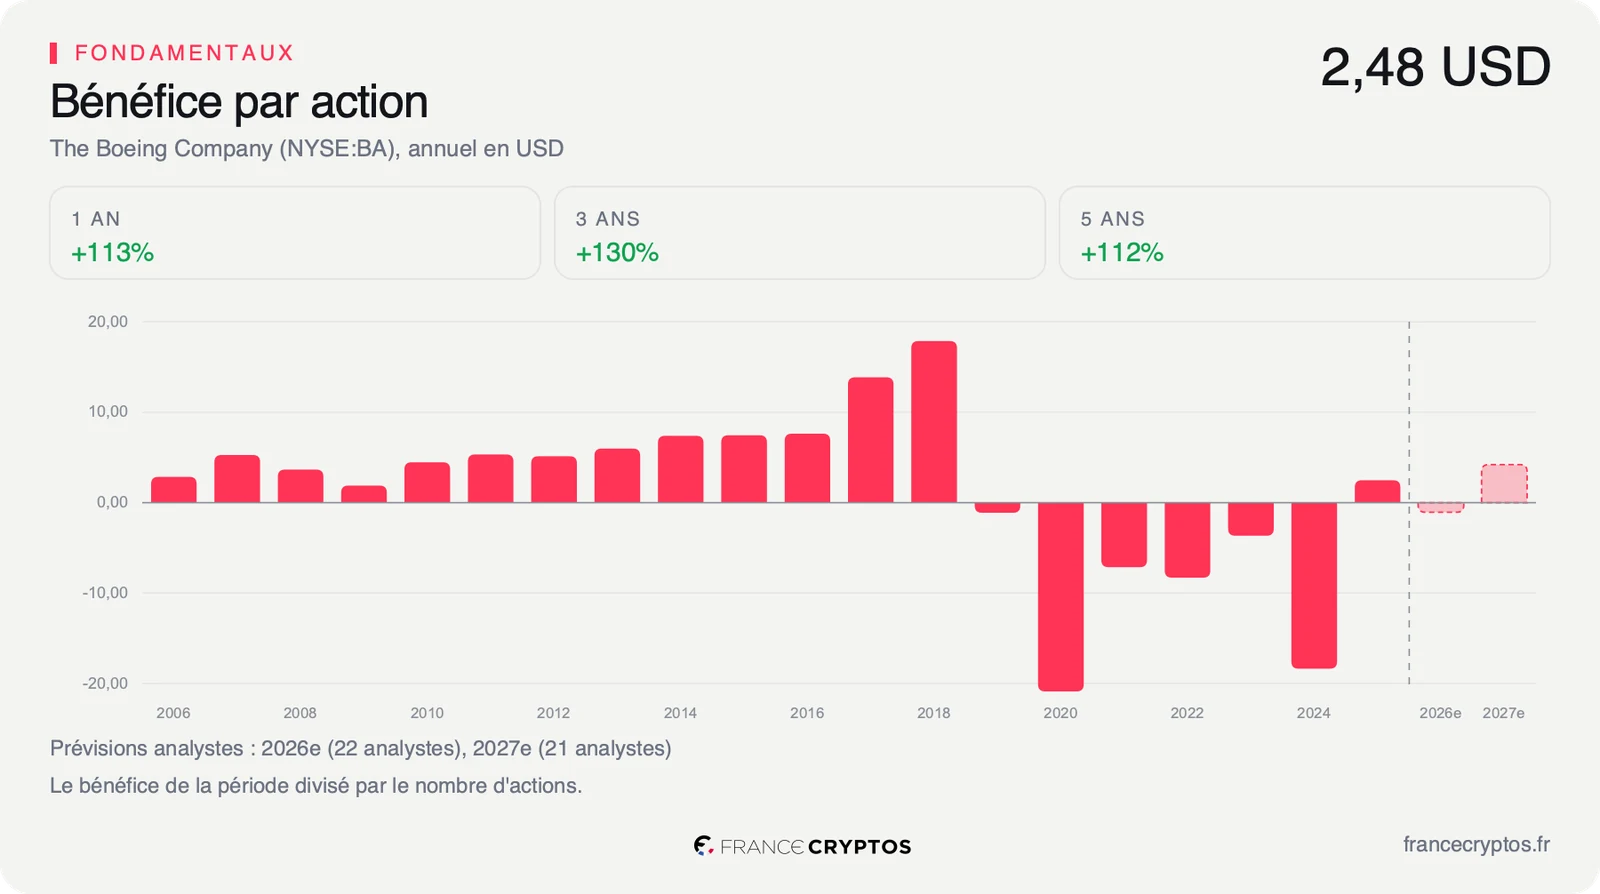
Le bénéfice suit la même pente, en plus raide. Le consensus attend une perte d'environ 1,1 dollar par action cette année, puis un bénéfice d'environ 4,2 dollars l'an prochain. Autrement dit, le prix de l'action repose presque entièrement sur les bénéfices de 2027 : l'année en cours est déjà traitée comme une année de transition.
Le titre vaut 41,04 fois le bénéfice attendu en 2027, contre 28,86 fois pour la médiane des 206 sociétés de son sous-secteur, l'aéronautique et la défense. L'acheteur d'une action Boeing paie donc près d'une fois et demie ce que paie l'acheteur moyen du secteur, sur un bénéfice qui n'existe pas encore. Il faudrait plus de quarante années de ce bénéfice pour couvrir le prix d'une action.
La rentabilité actuelle ne comble pas cet écart. Le ROIC, ce que l'entreprise gagne pour chaque dollar investi dans son activité, ressort à 5,49%, à peine au-dessus des 4,8% de la médiane du sous-secteur. Il était négatif chaque année entre 2022 et 2025.
L'action Boeing se paie donc sur ce que le groupe rapportera quand ses chaînes tourneront à plein, pas sur ce qu'il rapporte aujourd'hui.
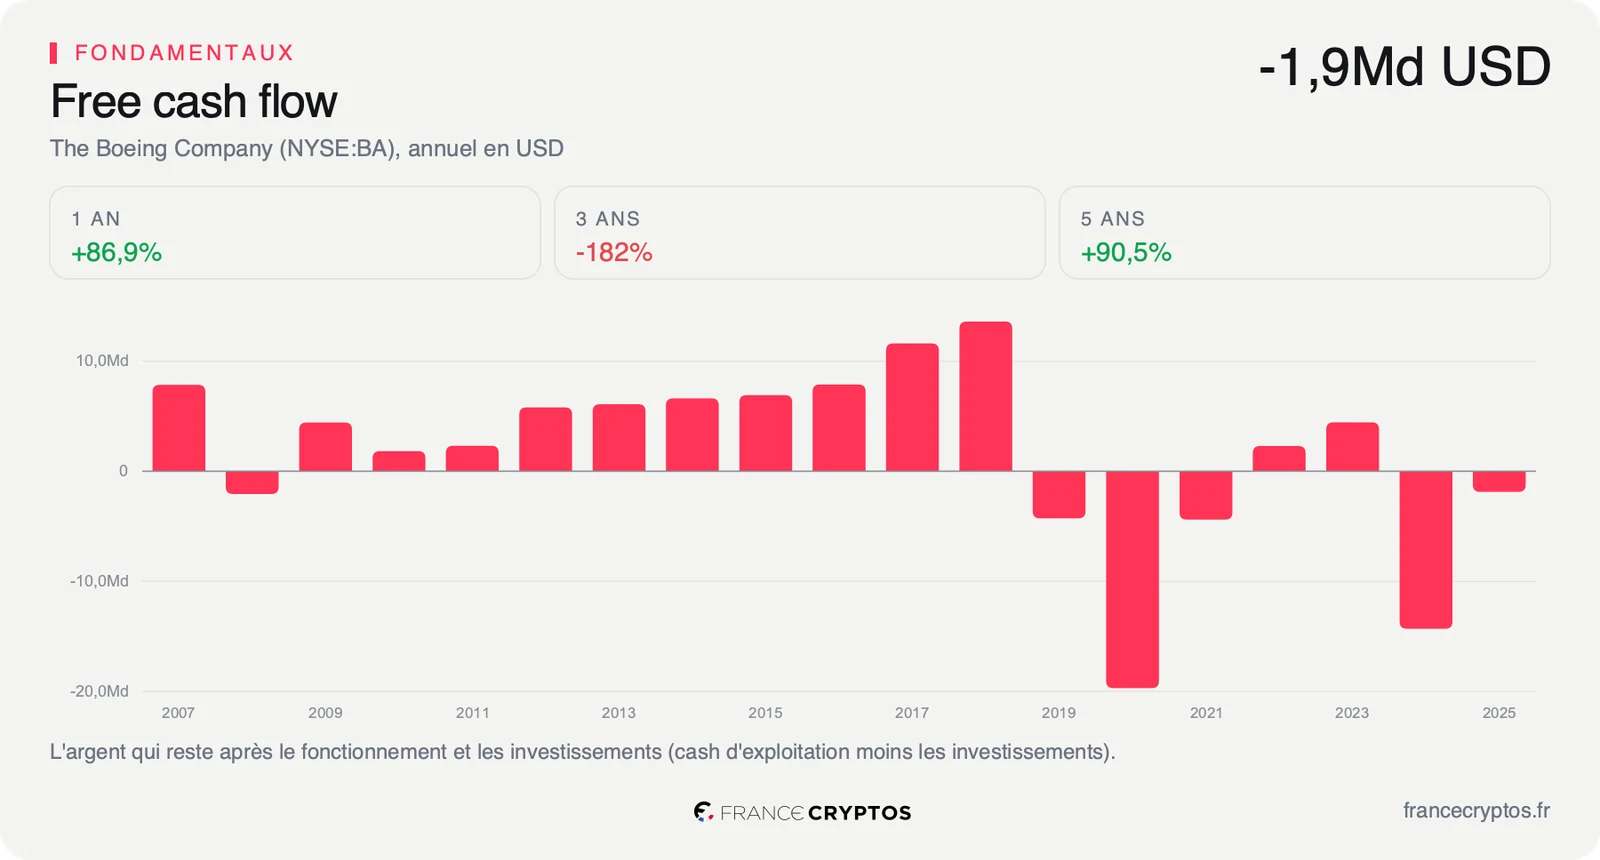
Le calcul qui déduit du cours la croissance attendue de la trésorerie ne s'applique pas ici : la trésorerie disponible, l'argent qui reste une fois les dépenses et les investissements payés, appelée free cash flow, est négative de 210 millions de dollars sur douze mois. Un montant négatif ne peut pas croître d'un pourcentage : le prix se lit donc sur le calendrier des bénéfices, celui que touche la news.
La comparaison avec les 206 sociétés du sous-secteur met chaque multiple de Boeing face à ceux de ses concurrents.
Ce que le marché en fait déjà
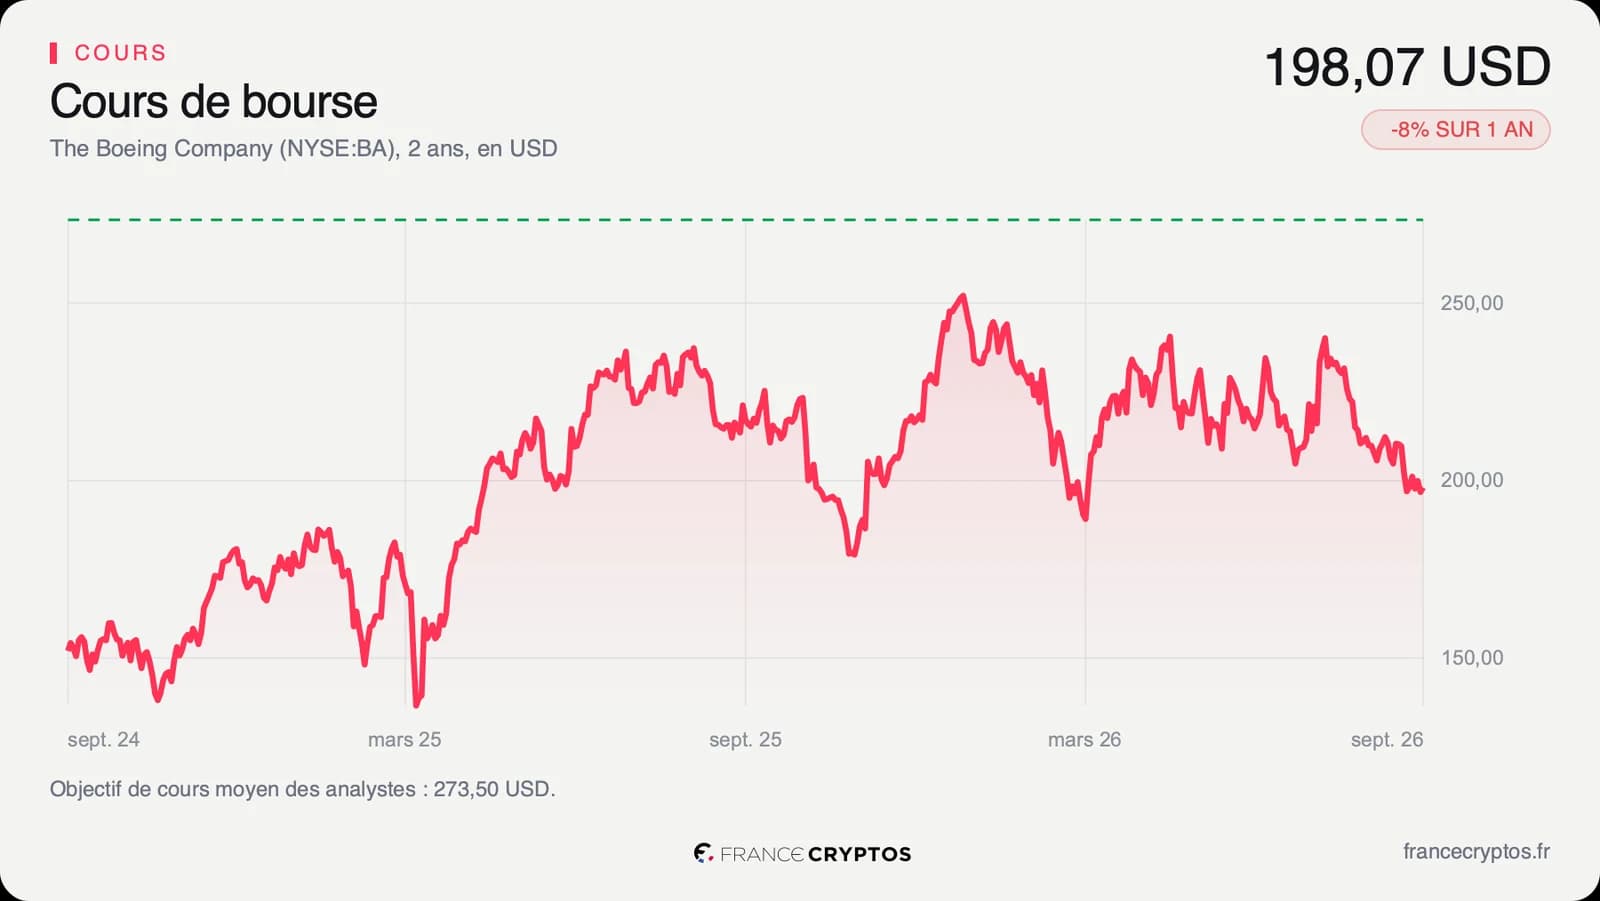
Le cours ressortait à 198,07 dollars à la clôture du vendredi 25 septembre, la veille de la confirmation de Boeing : la séance de lundi sera la première à intégrer la news. Le titre a reculé de 7,92% sur un an et se traite 22,13% sous son plus haut des cinquante-deux dernières semaines.
Il se situe à 27,46% de sa fourchette annuelle, c'est-à-dire bien plus près de son plus bas, 176,77 dollars, que de son plus haut, 254,35 dollars. Il évolue aussi 10,41% sous sa moyenne des 200 dernières séances : la baisse était installée avant le défaut logiciel.
Les 27 analystes qui suivent la valeur se répartissent en 23 positifs, 4 neutres et aucun négatif, pour un objectif moyen d'environ 274 dollars, soit environ 38% au-dessus du cours. Leurs cibles s'étalent de 246 à 305 dollars, et la plus basse reste au-dessus du cours du jour.
Ces mêmes analystes ont pourtant abaissé leurs prévisions. La perte par action attendue pour 2026 est passée de 0,42 à 1,08 dollar en quatre-vingt-dix jours, sans que les objectifs de cours ne baissent. Ils ont accepté de sacrifier 2026 parce qu'ils comptent sur 2027.
C'est sur ce point que la news pèse. Si les objectifs tiennent malgré des prévisions abaissées, c'est que le consensus regarde déjà 2027. Chaque trimestre de retard sur une certification repousse alors d'un an une partie de ce scénario, et c'est cette hypothèse que l'examen de la FAA remet en question.
La première séance dira comment les investisseurs lisent l'annonce. Une simple procédure de contournement ne coûte rien aux comptes. Un décalage de calendrier touche directement l'exercice sur lequel repose le prix. Le premier cas laisserait intact le chiffre d'affaires attendu pour 2027, le second en retirerait une partie, sur un titre déjà orienté à la baisse.
Le point de bascule
Deux rendez-vous décident de la suite : la position de la FAA sur la certification du Max 10, et la publication des résultats du troisième trimestre, attendue le 21 octobre.
Dans le scénario favorable, la FAA jugerait suffisante une procédure de contournement appliquée par les pilotes. La certification du Max 10 interviendrait avant la fin de l'année, et le chiffre d'affaires d'environ 113 milliards de dollars attendu en 2027 garderait son calendrier.
Dans le scénario défavorable, la certification attendrait le correctif définitif, donc 2028. Les livraisons du Max 10 glisseraient d'un an, sur un bilan déjà tendu.
La dette nette, ce que le groupe doit une fois sa trésorerie déduite, atteint 25,88 milliards de dollars, soit 5,64 fois son résultat d'exploitation annuel avant amortissements : il faudrait plus de cinq ans et demi de ce résultat pour la rembourser. Pour la société médiane du sous-secteur, il suffirait d'environ sept mois (0,57 fois).
Tant que la FAA n'a pas dit si le Max 10 attend le correctif et que la trésorerie disponible reste sous zéro, le multiple de 41,04 fois les bénéfices de 2027 repose sur un calendrier non confirmé.
Si la certification intervient sans attendre 2028 et que les résultats du 21 octobre montrent une trésorerie disponible repassée au-dessus de zéro, ce même multiple s'appuie sur des livraisons datées, donc sur un chiffre d'affaires que Boeing peut facturer.
Les données, en clair
- Free cash flow : l'argent qui reste au groupe une fois ses dépenses courantes et ses investissements payés. Boeing : -210 M USD sur les douze mois clos au 30 juin 2026, contre -1 877 M USD sur l'exercice 2025 et -14 310 M USD sur 2024.
- Chiffre d'affaires : le total des ventes sur une période. Boeing : 89,46 Md USD sur l'exercice 2025, contre 101,13 Md USD en 2018. Consensus : environ 98 Md USD en 2026 et environ 113 Md USD en 2027.
- Bénéfice par action attendu : le bénéfice que les analystes prévoient, divisé par le nombre d'actions. Boeing : environ -1,1 USD en 2026 et environ 4,2 USD en 2027, selon 22 et 21 analystes au 24 septembre 2026.
- PER sur les bénéfices 2027 : le cours divisé par le bénéfice par action attendu en 2027. Boeing : 41,04 fois, contre un PER anticipé médian de 28,86 fois pour les 206 sociétés de son sous-secteur, l'aéronautique et la défense.
- ROIC : ce que l'entreprise gagne pour chaque dollar investi dans son activité. Boeing : 5,49%, contre 4,8% pour la médiane du sous-secteur.
- Dette nette rapportée à l'EBITDA : combien d'années de résultat d'exploitation avant amortissements il faudrait pour rembourser la dette nette. Boeing : 5,64 fois pour 25,88 Md USD de dette nette, contre 0,57 fois pour la médiane du sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Boeing : environ 274 USD pour 27 analystes, de 246 à 305 USD, au 27 septembre 2026.
- Révision des attentes de bénéfice : la variation, sur trois mois, du bénéfice par action attendu pour l'exercice en cours. Boeing : de -0,42 à -1,08 USD.