
Accenture (ACN), le géant du conseil informatique, s'est envolé de 6,4% avant l'ouverture de Wall Street lundi sur un accord de sécurité de l'IA avec Anthropic. Mais le titre a tout rendu en quatre séances, à 176,11 dollars vendredi, sous son niveau d'avant l'annonce.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires, avantage concurrentiel, perception |
Ce qui a été signé
Accenture, c'est le cabinet que les banques, les assureurs, les industriels ou les administrations appellent pour installer un nouveau logiciel, basculer leurs données dans le cloud ou brancher l'intelligence artificielle sur leurs processus.
Le groupe a annoncé, dans un communiqué daté du 18 septembre, un partenariat avec Anthropic, le laboratoire américain qui développe les modèles d'IA Claude. Les deux sociétés vont bâtir une équipe d'évaluateurs intégrés : des spécialistes d'Accenture installés chez Anthropic, qui testeront les modèles les plus avancés en cherchant leurs failles, vérifieront qu'ils se comportent comme prévu et contrôleront l'efficacité des garde-fous. L'équipe sera pilotée par Faculty, la filiale d'Accenture spécialisée dans l'IA. Chacun des deux groupes s'engage à y consacrer au moins 1 milliard de dollars sur cinq ans.
Anthropic présente l'accord comme la première application d'une proposition de son patron, Dario Amodei : donner à des évaluateurs indépendants un accès permanent, comparable à celui d'un salarié, aux travaux des laboratoires d'IA les plus avancés. Le partenariat n'est pas exclusif. Anthropic prévoit d'annoncer d'autres évaluateurs, et Accenture compte proposer le même service à d'autres développeurs de modèles.
Les limites de l'annonce sont nettes. Les deux sociétés n'ont publié ni le nombre d'évaluateurs, ni la part de l'enveloppe qui reviendra à Accenture sous forme de chiffre d'affaires, ni la façon dont les résultats des tests seront rendus publics. Selon Engadget, le périmètre exact du rôle, son niveau d'accès et ses règles de signalement restent à définir.
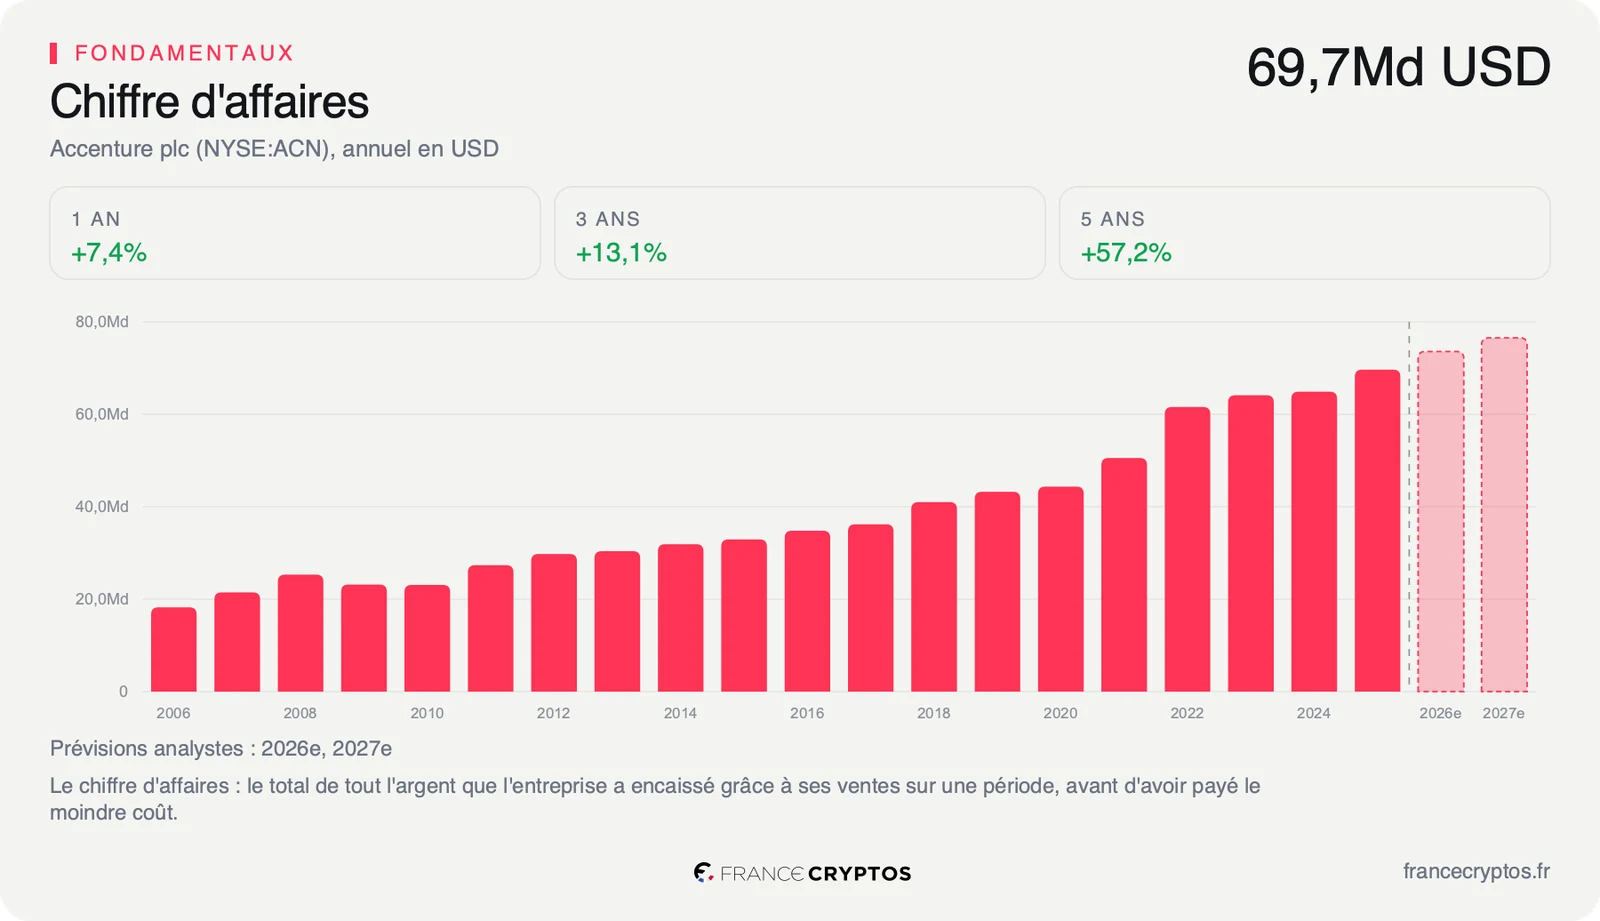
Rapporté à la taille du groupe, le montant est modeste. Un milliard de dollars étalé sur cinq ans, c'est environ 200 millions par an, soit l'équivalent d'une journée de chiffre d'affaires pour une entreprise qui a encaissé 69,67 milliards de dollars sur l'exercice 2025. Et Accenture engage la même somme de son côté : l'accord est d'abord un investissement.
Ce que le prix incorpore déjà
Un contrat touche en principe le chiffre d'affaires. Ici, l'effet sur les comptes est trop faible pour se lire : l'enveloppe annuelle pèse environ 0,3% des 73,10 milliards de dollars de chiffre d'affaires des douze derniers mois. L'accord joue ailleurs, sur une question de fond : l'avenir du métier d'Accenture.
Cette question pèse sur le titre depuis des mois : le marché se demande si l'IA générative va réduire le besoin de consultants et de prestataires informatiques. L'accord avec Anthropic montre une autre voie : Accenture qui vend la confiance dans l'IA au lieu de se faire remplacer par elle.
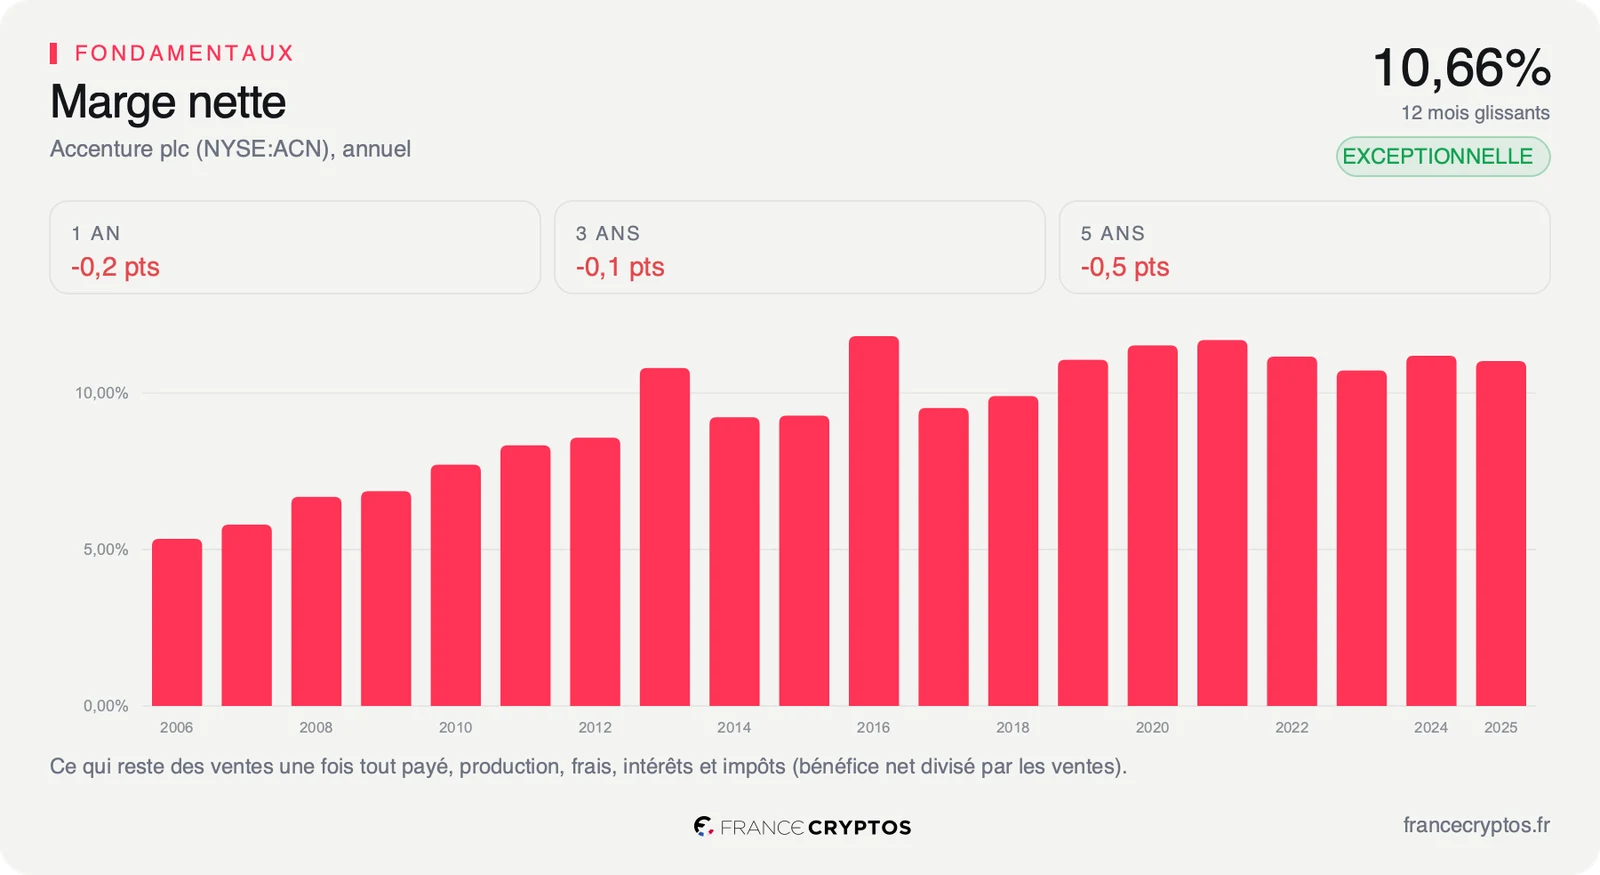
Pour l'instant, les comptes ne montrent aucun déclin. La marge nette, la part du chiffre d'affaires qui reste en bénéfice une fois toutes les charges payées, atteint 10,66%, contre 5,41% pour la médiane des 205 sociétés de son sous-secteur du conseil et des services informatiques. Sur 100 dollars facturés, Accenture en garde environ 11 quand un concurrent moyen en garde environ 5.
Le prix, lui, raconte une autre histoire. Le titre se paie 14,06 fois ses bénéfices des douze derniers mois, contre 23,33 fois pour la médiane du même sous-secteur : chaque dollar de bénéfice d'Accenture coûte environ 40% de moins que celui d'un concurrent moyen. Face à sa propre histoire, ce multiple se situe dans le dixième le plus bas de ses cinq dernières années, c'est-à-dire que l'action n'a presque jamais été aussi peu chère depuis 2021 au regard de ses bénéfices.
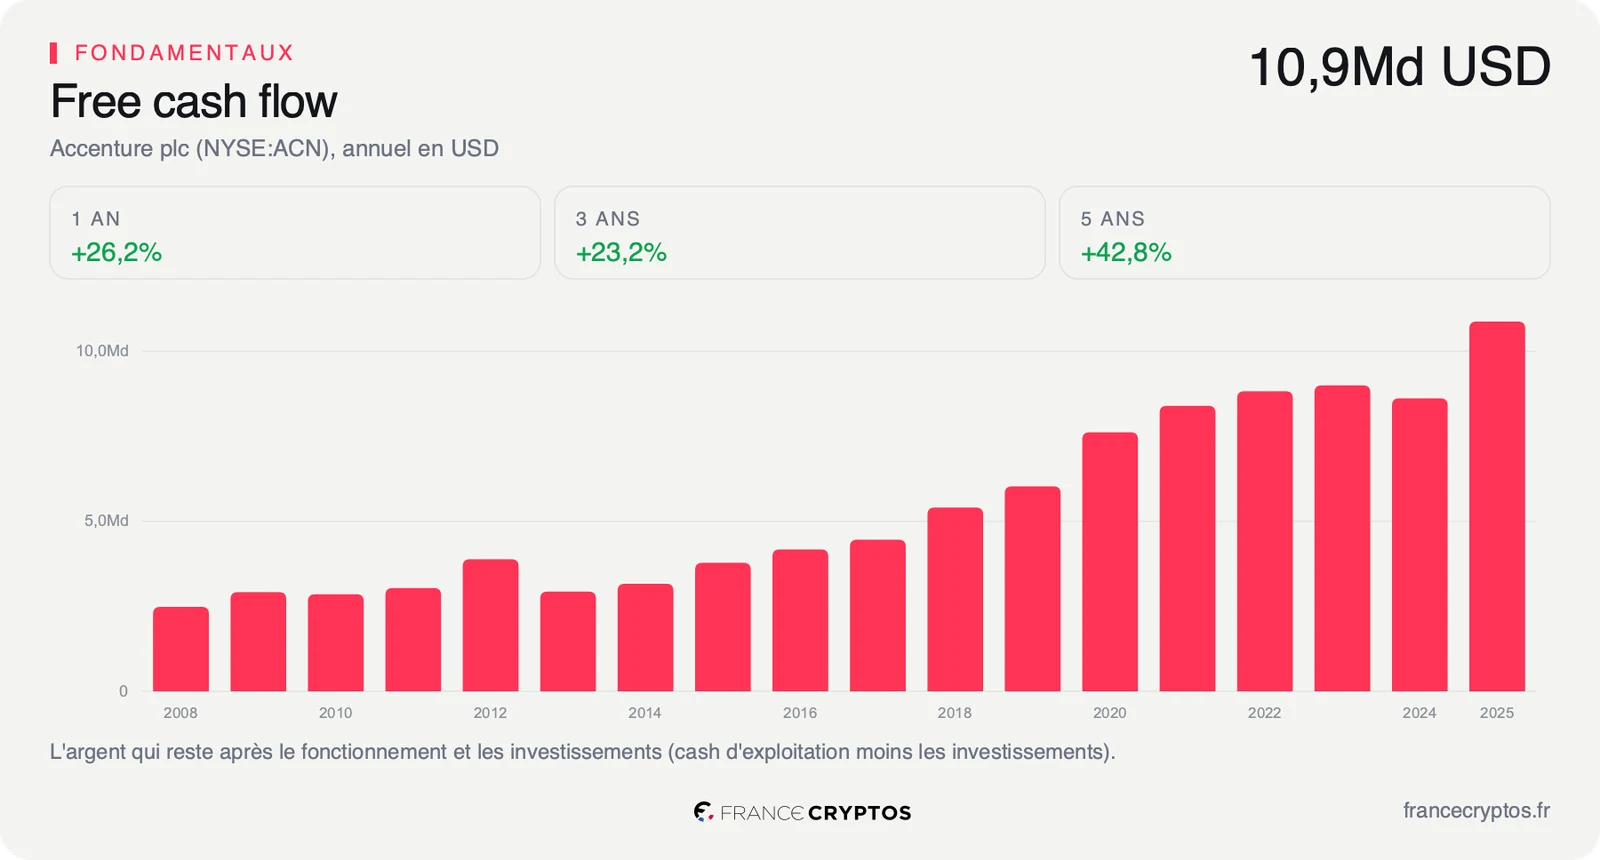
Le calcul inverse le dit plus nettement encore. En partant du cours actuel, le calcul retrouve la croissance du free cash flow que le marché intègre, c'est-à-dire l'argent qui reste une fois les dépenses et les investissements payés. Au 25 septembre, le prix suppose que ce flux recule de près de 6% par an pendant dix ans. Sur les cinq dernières années, le chiffre d'affaires a au contraire progressé de 9,47% par an. Le détail de ce calcul et la comparaison avec les 205 sociétés du sous-secteur montrent où se loge l'écart.
L'accord avec Anthropic ne suffit pas à invalider ce scénario, mais il le rend un peu moins crédible : chaque contrat qui fait d'Accenture un fournisseur de l'IA plutôt qu'une victime rend le scénario de déclin un peu plus difficile à défendre.
Ce que le marché en fait déjà
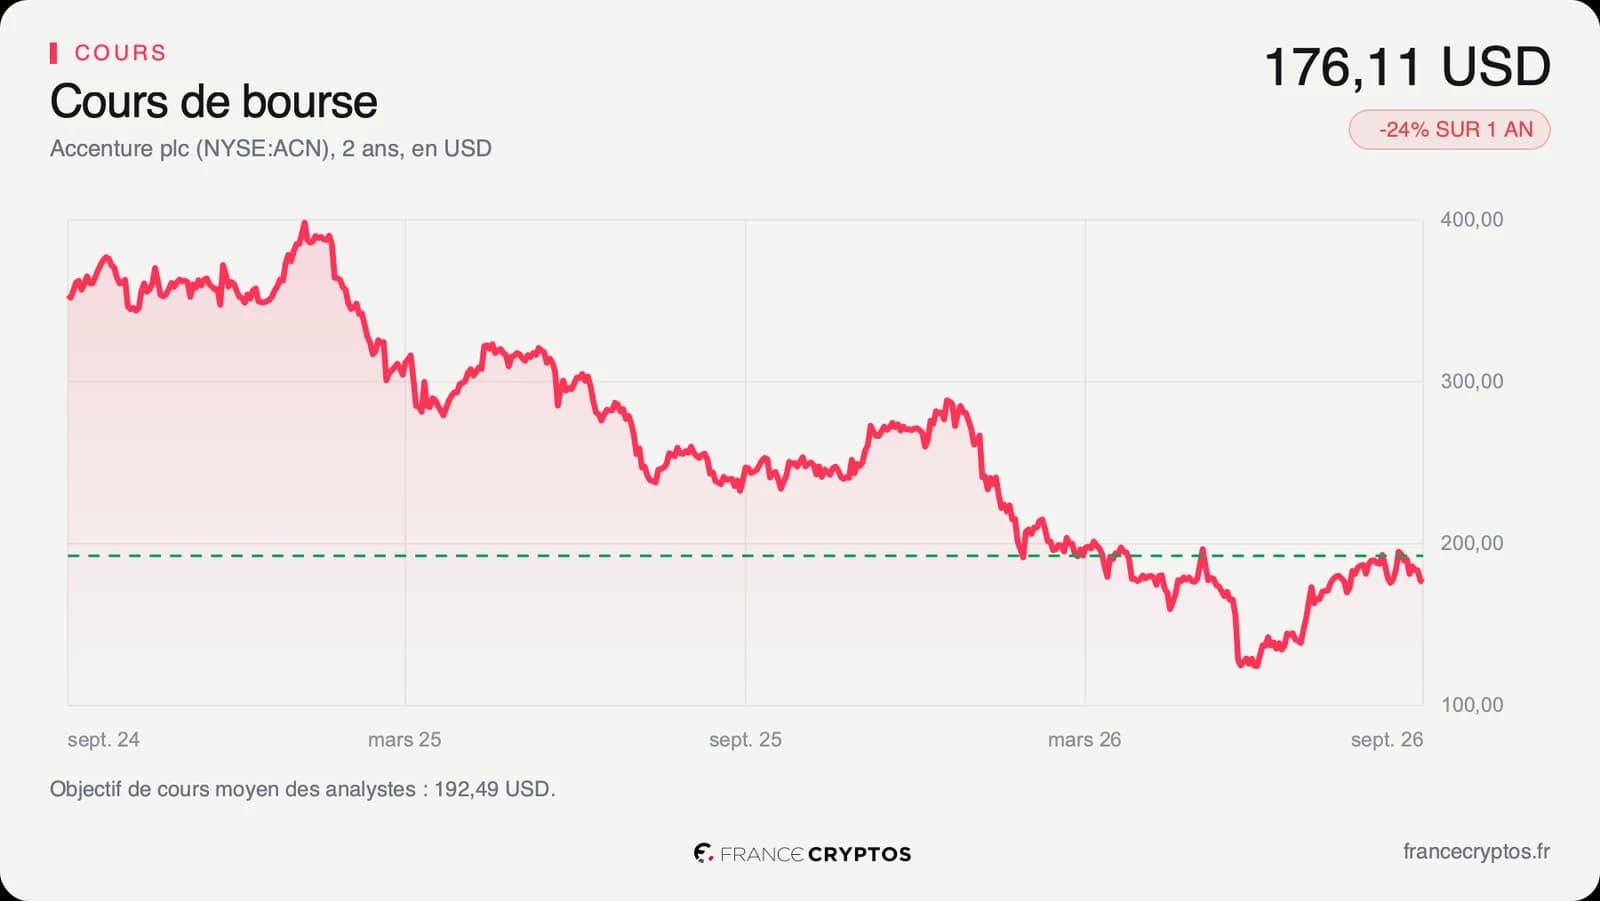
L'action a clôturé à 176,11 dollars le vendredi 25 septembre. Le vendredi 18, jour du communiqué, elle avait fini à 181,29 dollars. Lundi 21, elle bondissait de 6,4% avant l'ouverture selon le Wall Street Journal et Seeking Alpha, touchait 193,75 dollars en séance, puis clôturait à 186,11 dollars. Elle a ensuite reculé quatre séances d'affilée, jusqu'à finir la semaine sous son niveau d'avant l'annonce.
Ce trajet s'inscrit dans une baisse plus longue. Le titre a perdu 31,72% depuis janvier et 23,70% sur un an, et il se situe 39,50% sous son plus haut des douze derniers mois, atteint à 291,09 dollars. Le point bas de la période, à 118,15 dollars, rappelle l'ampleur de la défiance qui entoure le secteur.
Les analystes restent partagés. Les 27 qui suivent la valeur se répartissent en 12 positifs, 15 neutres et aucun négatif, pour un objectif moyen d'environ 192 dollars, soit un potentiel d'environ 9% selon le consensus. Deux maisons ont abaissé leur appréciation en septembre : Wells Fargo le 14 et Guggenheim le 18.
Le dividende rémunère la patience. Au cours actuel, il rapporte 3,70% par an, contre 0,68% pour la médiane du sous-secteur : pour 100 dollars investis, un actionnaire touche environ 3,70 dollars par an, et le groupe a relevé son dividende 14 années de suite.
La réaction du cours colle à ces chiffres. Un accord qui pèse une journée de chiffre d'affaires par an ne pouvait pas porter seul une hausse de 6,4%. Le marché a salué le signal, puis il est revenu à la question qui compte : la croissance des prochains trimestres.
Le point de bascule
L'indicateur à surveiller est la croissance du chiffre d'affaires, et le rendez-vous tombe dans quelques jours : Accenture publie ses résultats annuels le 1er octobre, avec les prévisions de son nouvel exercice. Pour le trimestre clos fin août, le consensus attend environ 18 milliards de dollars de chiffre d'affaires, une hausse d'environ 2,5% sur un an.
Le scénario favorable est celui d'un groupe dont les prises de commandes liées à l'IA accélèrent la croissance. Les contrats comme celui d'Anthropic deviennent alors une nouvelle ligne d'activité, et l'hypothèse de déclin intégrée dans le prix perd son fondement.
Le scénario défavorable est celui de prévisions prudentes, avec une croissance qui reste sous celle des concurrents. Le multiple bas reflète alors un vrai ralentissement, et non une simple défiance envers le secteur.
Tant que la croissance trimestrielle du chiffre d'affaires reste sous les 8,63% de la médiane du sous-secteur, le PER de 14,06 fois reste le prix d'un leader qui grandit moins vite que ses concurrents. Si le free cash flow tient au-dessus des 12,58 milliards de dollars des douze derniers mois, le recul de près de 6% par an que suppose le prix devient difficile à défendre, et le même multiple paraît alors très bas pour une rentabilité parmi les plus hautes du secteur.
Les données, en clair
- Évaluateur intégré : un spécialiste extérieur installé en permanence chez un développeur d'IA pour tester ses modèles et vérifier ses garde-fous. Accenture et Anthropic : au moins 1 milliard de dollars chacun sur cinq ans, selon le communiqué d'Accenture du 18 septembre 2026.
- Chiffre d'affaires : l'ensemble des ventes encaissées sur une période. Accenture : 73,10 milliards de dollars sur les douze derniers mois, 69,67 milliards sur l'exercice 2025 clos fin août.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice une fois toutes les charges payées. Accenture : 10,66%, contre 5,41% pour la médiane de son sous-secteur du conseil et des services informatiques, 205 sociétés, au 27 septembre 2026.
- PER : le cours divisé par le bénéfice par action des douze derniers mois, soit le nombre d'années de bénéfice payées d'avance. Accenture : 14,06 fois, contre 23,33 fois pour la médiane de son sous-secteur.
- Valorisation face à son histoire : l'endroit où se situe le PER actuel parmi ses propres valeurs des cinq dernières années. Accenture : dans le dixième le plus bas.
- Free cash flow : l'argent qui reste une fois les dépenses d'exploitation et les investissements payés. Accenture : 12,58 milliards de dollars sur les douze derniers mois.
- Croissance implicite du free cash flow : la croissance annuelle sur dix ans qui justifie le cours actuel. Accenture : un recul de près de 6% par an, au cours du 25 septembre 2026.
- Rendement du dividende : les dividendes versés sur douze mois rapportés au cours. Accenture : 3,70%, contre 0,68% pour la médiane de son sous-secteur.
- Consensus : la moyenne des prévisions des analystes qui suivent la valeur. Accenture : 27 analystes, objectif moyen d'environ 192 dollars.