
SoftBank Group (9984), le groupe d'investissement japonais de Masayoshi Son, lance 10 milliards de dollars et 1 milliard d'euros d'obligations pour payer la troisième tranche de son investissement dans OpenAI. Mais l'emprunt s'ajoute à un bilan qui doit déjà 174,32 milliards de dollars.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Structure de financement, levier, coût de la dette |
Ce qui a été lancé
SoftBank, c'est le groupe japonais qui possède un opérateur de téléphonie mobile et qui place l'argent qu'il emprunte dans l'intelligence artificielle, d'OpenAI, l'éditeur de ChatGPT, jusqu'aux fabricants de puces.
Reuters a consulté les conditions de l'émission lundi 21 septembre. Elle se compose de deux blocs. Le premier porte sur 10 milliards de dollars, répartis en trois durées de 3 ans et demi, 5 ans et demi et 7 ans et demi. Le second porte sur 1 milliard d'euros, en deux durées de 4 ans et 6 ans.
Ce sont des obligations senior non garanties. En clair, ces titres sont remboursés avant les dettes de rang inférieur, mais SoftBank ne met aucun actif en gage. Le prix doit être fixé le 24 septembre et l'argent versé le 29 septembre. Citigroup et JPMorgan dirigent le placement.
L'argent a une destination précise. Il paie les 10 milliards de dollars de la troisième tranche de l'investissement complémentaire de SoftBank dans OpenAI, dont la clôture est attendue le 1er octobre. Le reste couvre les besoins généraux du groupe.
Un détail change la lecture. L'émission remplace un prêt relais de 10 milliards de dollars que SoftBank avait déjà obtenu. Un prêt relais est un crédit bancaire de courte durée, pris en attendant un financement plus long. La dette existait donc déjà sur le papier.
Ce qui est nouveau, c'est qu'elle s'installe pour plusieurs années. Un prêt relais se renégocie avec quelques banques qui connaissent le groupe. Une obligation se place auprès de centaines d'investisseurs, porte un taux fixé une fois pour toutes et se rembourse à date fixe, que le portefeuille ait pris de la valeur ou non.
Deux limites s'imposent. SoftBank n'a pas pu être joint, le 21 septembre étant férié au Japon. Et ni le taux, ni la notation de ces obligations ne sont publiés. Rapporté au groupe, le montant en dollars représente environ un quart de sa trésorerie, qui s'élève à 38,94 milliards de dollars.
Ce que le bilan porte déjà
La ligne touchée est la dette. SoftBank doit 174,32 milliards de dollars au total. Les 10 milliards de dollars levés pèsent près de 6% de cette dette totale. Pris seul, le chiffre paraît absorbable.
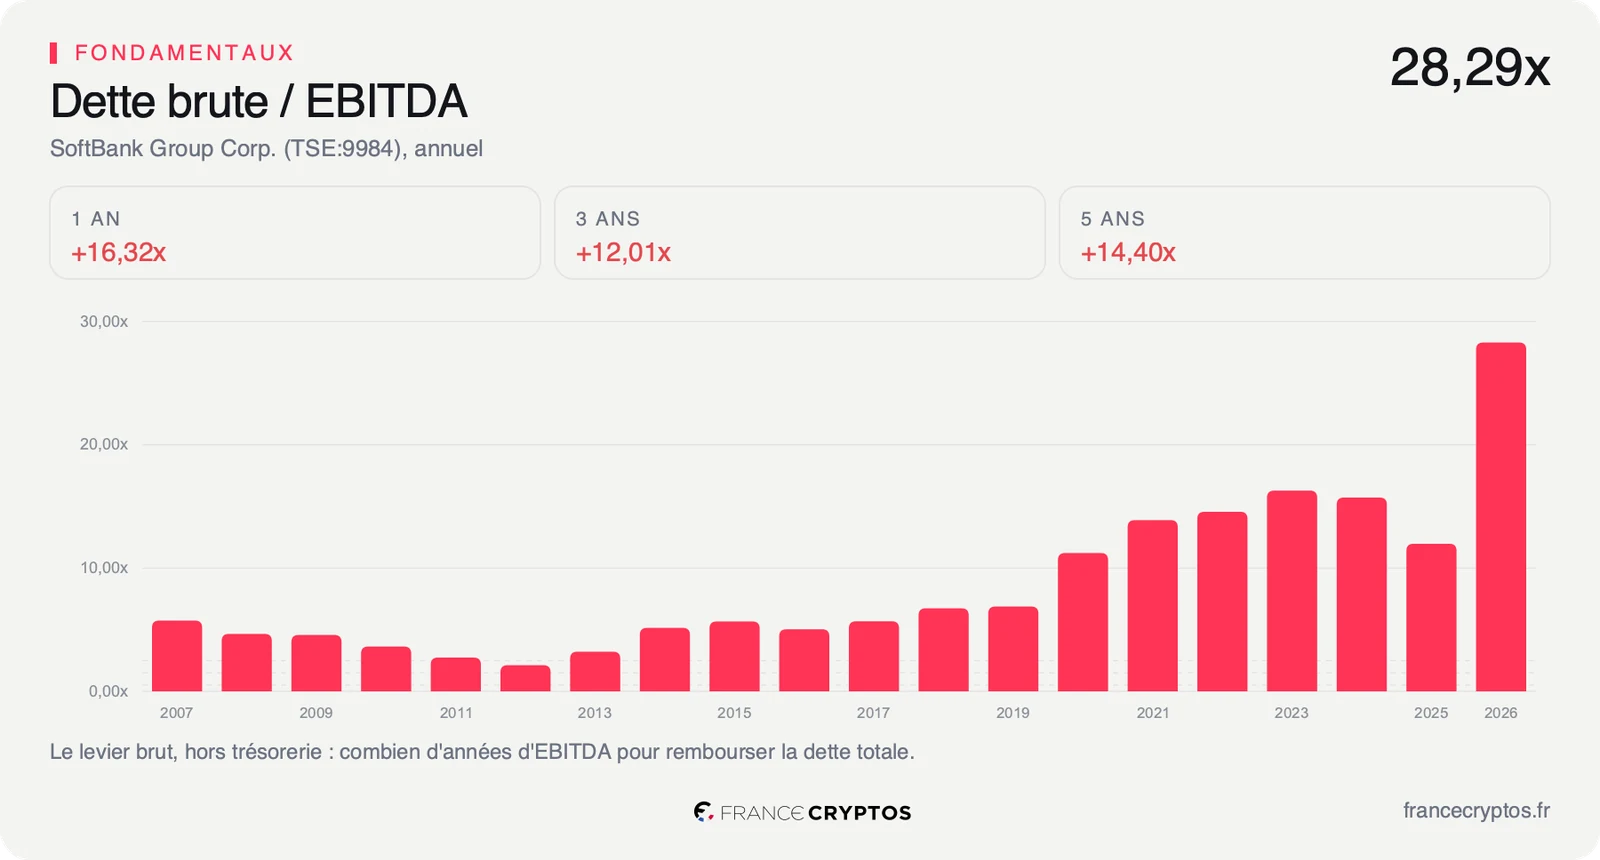
Il l'est moins quand on le rapporte à ce que le groupe gagne. Sa dette nette représente 22,00 fois son excédent brut d'exploitation, l'argent que l'activité dégage avant impôts, intérêts et amortissements. La médiane de son sous-secteur, qui compte 47 sociétés, est à 1,88 fois.
Une entreprise ordinaire du secteur rembourserait sa dette en moins de 2 ans de cet excédent. Pour SoftBank, il en faudrait 22.
L'explication tient à la nature du groupe. SoftBank n'est pas un opérateur télécoms qui s'endette pour poser des antennes. C'est un investisseur qui emprunte pour acheter des participations, et son activité ne produit pas l'argent qu'il investit.
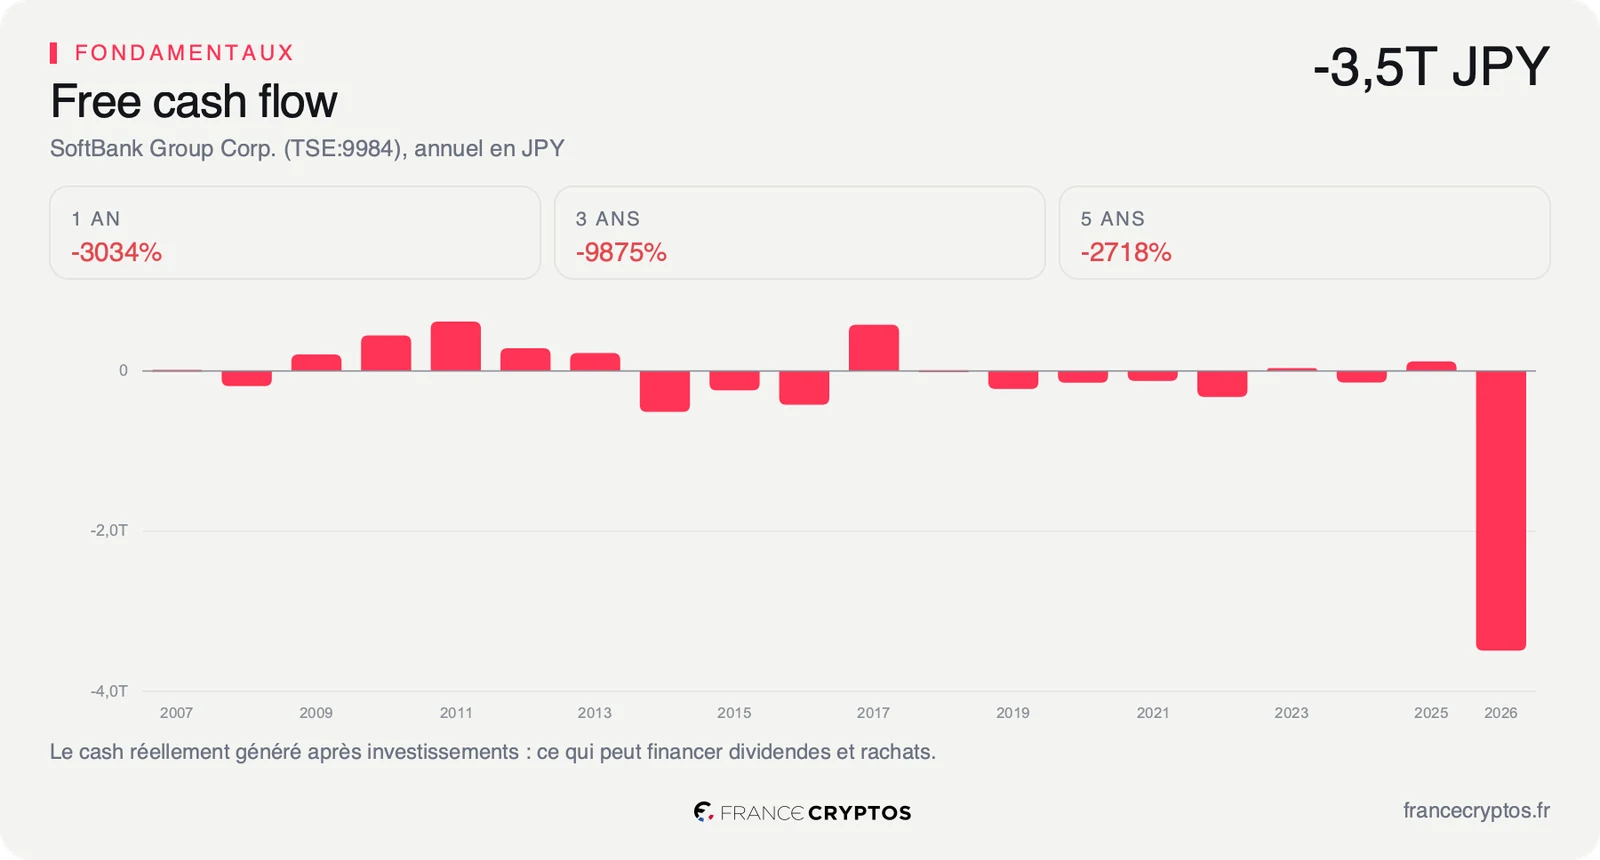
Le free cash flow, c'est-à-dire l'argent qui reste une fois les dépenses et les investissements payés, est négatif. Il représente -12,40% de la valeur du groupe en Bourse, quand la médiane du sous-secteur dégage 8,76%. Pour 100 dollars investis dans l'action, l'activité consomme plus de 12 dollars par an au lieu d'en rapporter près de 9.
Avec une trésorerie qui sort, le calcul habituel qui part du cours pour retrouver la croissance attendue ne fonctionne pas. Le repli consiste à comparer l'action à sa propre histoire. Son multiple de bénéfices se situe au 48e centile de sa distribution sur cinq ans, c'est-à-dire qu'il a été plus bas environ la moitié du temps et plus haut l'autre moitié.
Le marché ne paie donc ni une prime ni une décote inhabituelles pour ce niveau de dette. La fiche de SoftBank détaille le bilan ligne par ligne.
Ce que le marché en fait déjà
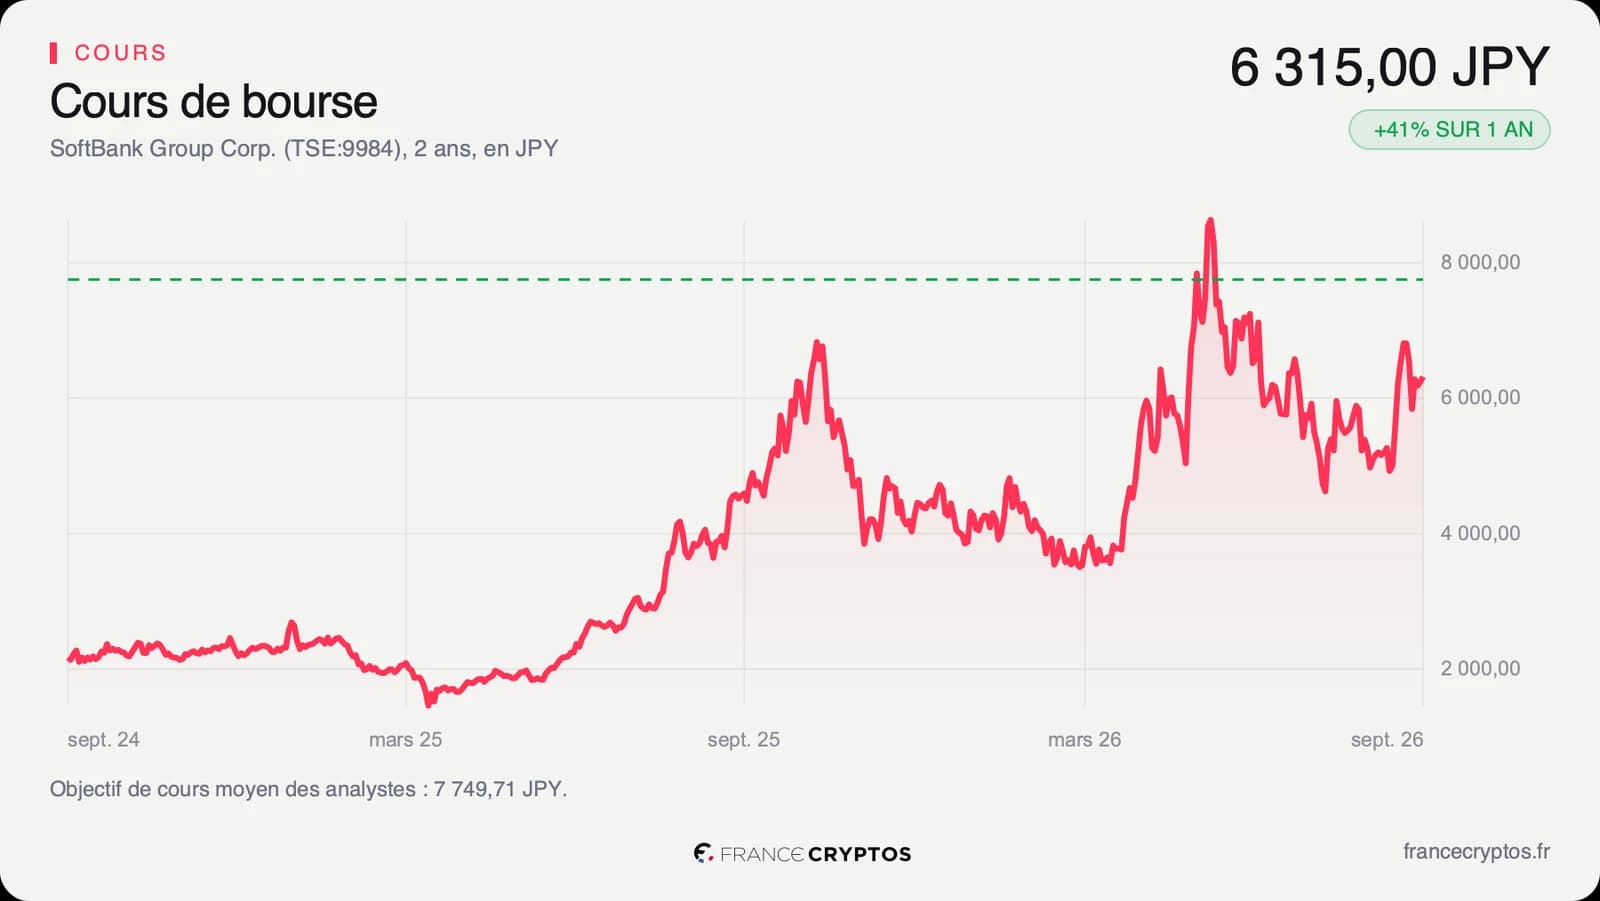
La Bourse de Tokyo était fermée le 21 septembre et l'action n'a donc pas encore réagi. Le dernier cours est celui de la clôture du vendredi 18 septembre, à 6 315 yens.
Le parcours récent est heurté. Le titre gagne 40,61% sur un an, quand la médiane de son sous-secteur progresse de 1,88%. Il reste pourtant 30,41% sous son plus haut des cinquante-deux dernières semaines, dans une fourchette qui va de 3 365 à 9 074 yens. Une semaine plus tôt, il avait perdu 10,72% en une séance après les appels de dirigeants de l'intelligence artificielle à ralentir le développement du secteur.
Les 19 analystes qui suivent la valeur comptent 15 avis positifs, 3 neutres et 1 négatif. Leur objectif moyen ressort à environ 7 750 yens, soit près de 23% au-dessus du cours. L'écart entre eux est considérable, puisque leurs cibles vont de 3 140 à 11 100 yens. La plus basse vaut la moitié du cours, la plus haute près du double.
Les indicateurs de tendance restent bien orientés. Le cours se tient 23,01% au-dessus de sa moyenne des deux cents dernières séances. Le RSI, un indicateur qui mesure si un titre a monté trop vite, ressort à 56,88 sur 100, en zone neutre. Le marché des actions n'a donc pas encore sanctionné le recours à la dette, et c'est le marché des obligations qui donnera le premier verdict, avec le taux fixé le 24 septembre.
Cette dispersion dit quelque chose du dossier. Les analystes ne sont pas en désaccord sur les ventes de SoftBank. Ils le sont sur la valeur de ce que le groupe détient, et OpenAI en devient une part croissante.
Le point de bascule
Deux rendez-vous comptent. Le premier est la fixation du prix des obligations, attendue le 24 septembre, qui donnera le taux que les créanciers exigent. Le second est la publication des résultats, attendue le 11 novembre, une date encore estimée.
L'indicateur à suivre est le bénéfice, parce que c'est lui qui doit payer les intérêts. La marge opérationnelle est négative, à -5,43%, quand la médiane du sous-secteur atteint 16,29%. Le bénéfice net vient donc des gains sur les participations, qui varient fortement d'une année à l'autre.
Le scénario favorable est celui où le portefeuille continue de prendre de la valeur. Le rendement du capital investi atteint 15,36%, contre 7,56% pour la médiane du sous-secteur. Tant que les participations rapportent plus que la dette ne coûte, emprunter pour investir crée de la valeur, et les analystes ont relevé leur attente de bénéfice de 10,97% en quatre-vingt-dix jours.
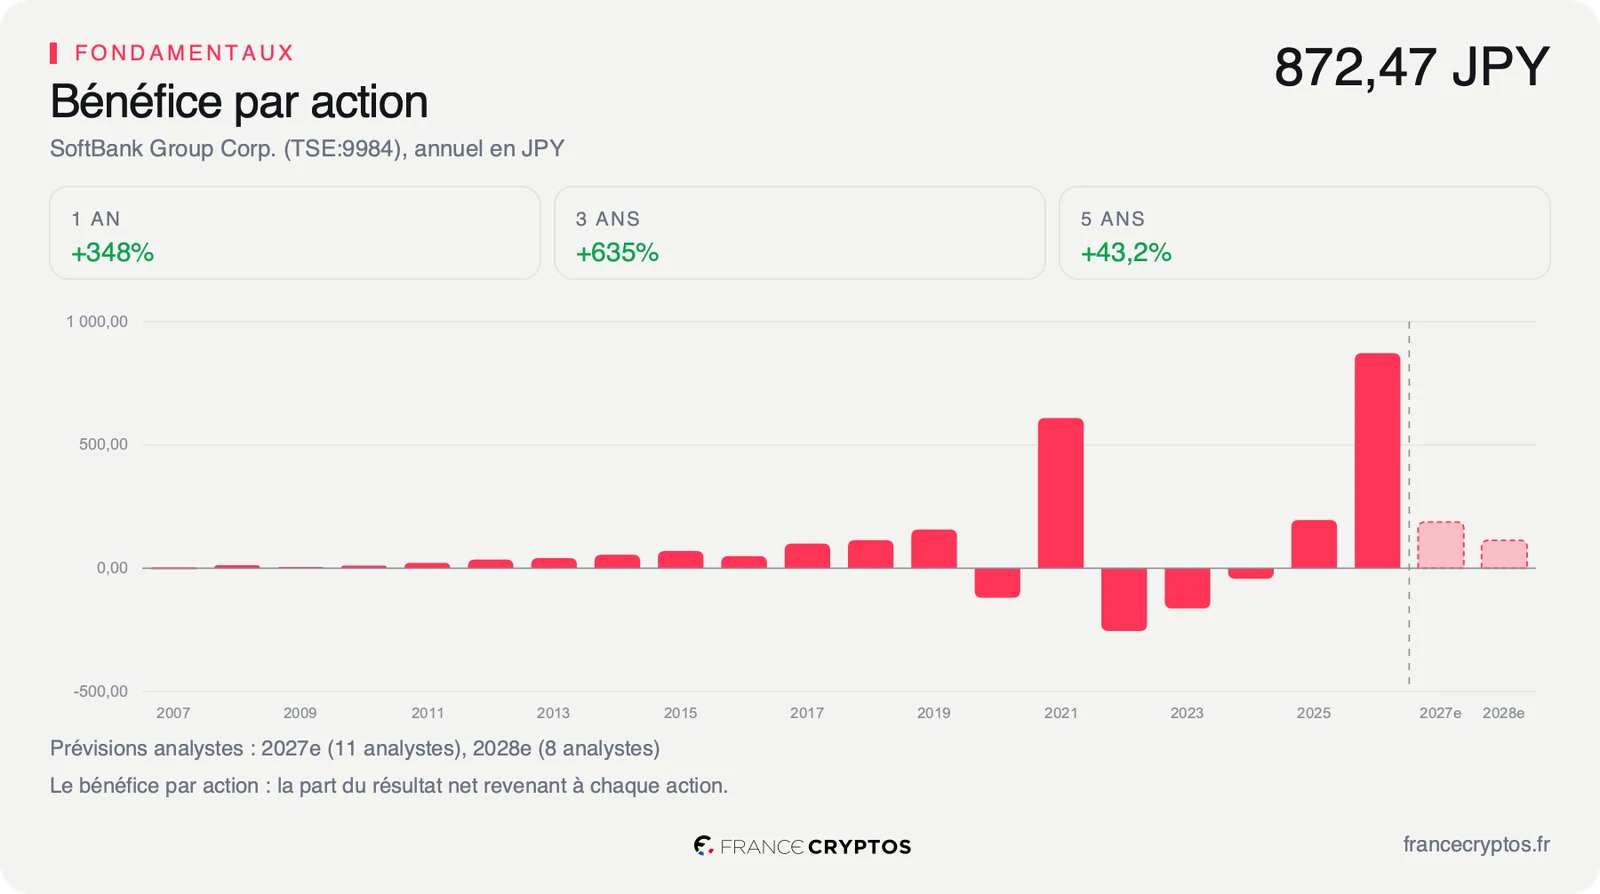
Le scénario défavorable est déjà dans le consensus. Les analystes attendent un bénéfice par action de 187,43 yens sur l'exercice 2027, contre 859,14 yens sur les douze derniers mois. Le bénéfice du dernier trimestre clos recule déjà de 17,81%. Et la trésorerie ne couvre que 22,34% de la dette, contre 43,14% trois exercices plus tôt.
Tant que le rendement du capital investi reste au-dessus du coût de la nouvelle dette, que le prix fixé le 24 septembre donnera, l'emprunt finance un pari rentable. Si le bénéfice par action retombe vers les 187,43 yens attendus pendant que la dette dépasse 22,00 fois l'excédent brut d'exploitation, ce sont les créanciers, et non plus les actionnaires, qui fixeront le rythme des prochains investissements.
Les données, en clair
- Obligation senior non garantie : un emprunt remboursé avant les dettes de rang inférieur, mais sans actif mis en gage. SoftBank : 10 milliards de dollars et 1 milliard d'euros, fixation du prix attendue le 24 septembre 2026.
- Prêt relais : un crédit bancaire de courte durée, pris en attendant un financement plus long. SoftBank : 10 milliards de dollars, remplacés par l'émission.
- Dette totale et dette nette : tout ce que le groupe doit, puis ce qu'il doit une fois sa trésorerie déduite. SoftBank : 174,32 milliards de dollars et 135,39 milliards de dollars.
- Dette nette / EBITDA : le nombre d'années d'excédent brut d'exploitation nécessaires pour rembourser la dette nette. SoftBank : 22,00 fois, contre 1,88 fois pour la médiane de son sous-secteur, soit 47 sociétés.
- Rendement du free cash flow : l'argent qui reste une fois les dépenses et les investissements payés, rapporté à la valeur en Bourse. SoftBank : -12,40%, contre 8,76% pour la médiane du sous-secteur.
- Valo vs histoire : la place du multiple de bénéfices actuel dans sa propre distribution sur cinq ans. SoftBank : 48e centile, donc dans sa moyenne.
- Rendement du capital investi : ce que le groupe gagne chaque année pour 100 yens investis. SoftBank : 15,36%, contre 7,56% pour la médiane du sous-secteur.
- Bénéfice par action attendu : la moyenne des prévisions des analystes pour l'exercice à venir. SoftBank : 187,43 yens sur l'exercice 2027 pour 11 analystes, contre 859,14 yens sur les douze derniers mois.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. SoftBank : 7 749,71 yens pour 19 analystes, de 3 140 à 11 100 yens.