
TotalEnergies (TTE), le groupe qui alimente les stations Total et livre du gaz et de l'électricité à des millions de foyers, a lancé le 23 septembre le développement du champ gazier d'Ima, au large du Nigeria. Mais le premier gaz est attendu en 2028, soit un an après l'exercice où le consensus cesse de voir la moindre croissance.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, capacité de production |
Ce qui a été engagé
Le 23 septembre, TotalEnergies annonce la décision finale d'investissement sur Ima, un champ gazier situé au large du Nigeria. Une décision finale d'investissement, c'est l'engagement ferme qui déclenche la construction : avant elle, un projet reste une étude. Le groupe détient 40% du permis et en assure l'exploitation aux côtés d'AMNI International Petroleum Development Company.
TotalEnergies, c'est le carburant des stations Total, mais c'est aussi le gaz et l'électricité livrés à des millions de foyers, et une flotte de méthaniers qui transporte du gaz refroidi vers l'Asie et l'Europe.
La destination du gaz est le point le plus concret du communiqué. Le champ vise un plateau de 350 millions de pieds cubes par jour et alimentera le train 7 de Nigeria LNG, l'usine qui refroidit le gaz jusqu'à l'état liquide pour le charger sur des navires. Ima doit en fournir environ un tiers. Ce point compte plus qu'il n'en a l'air : un champ relié à une usine de liquéfaction déjà construite trouve son débouché le jour où il produit, sans attendre qu'un client se présente.
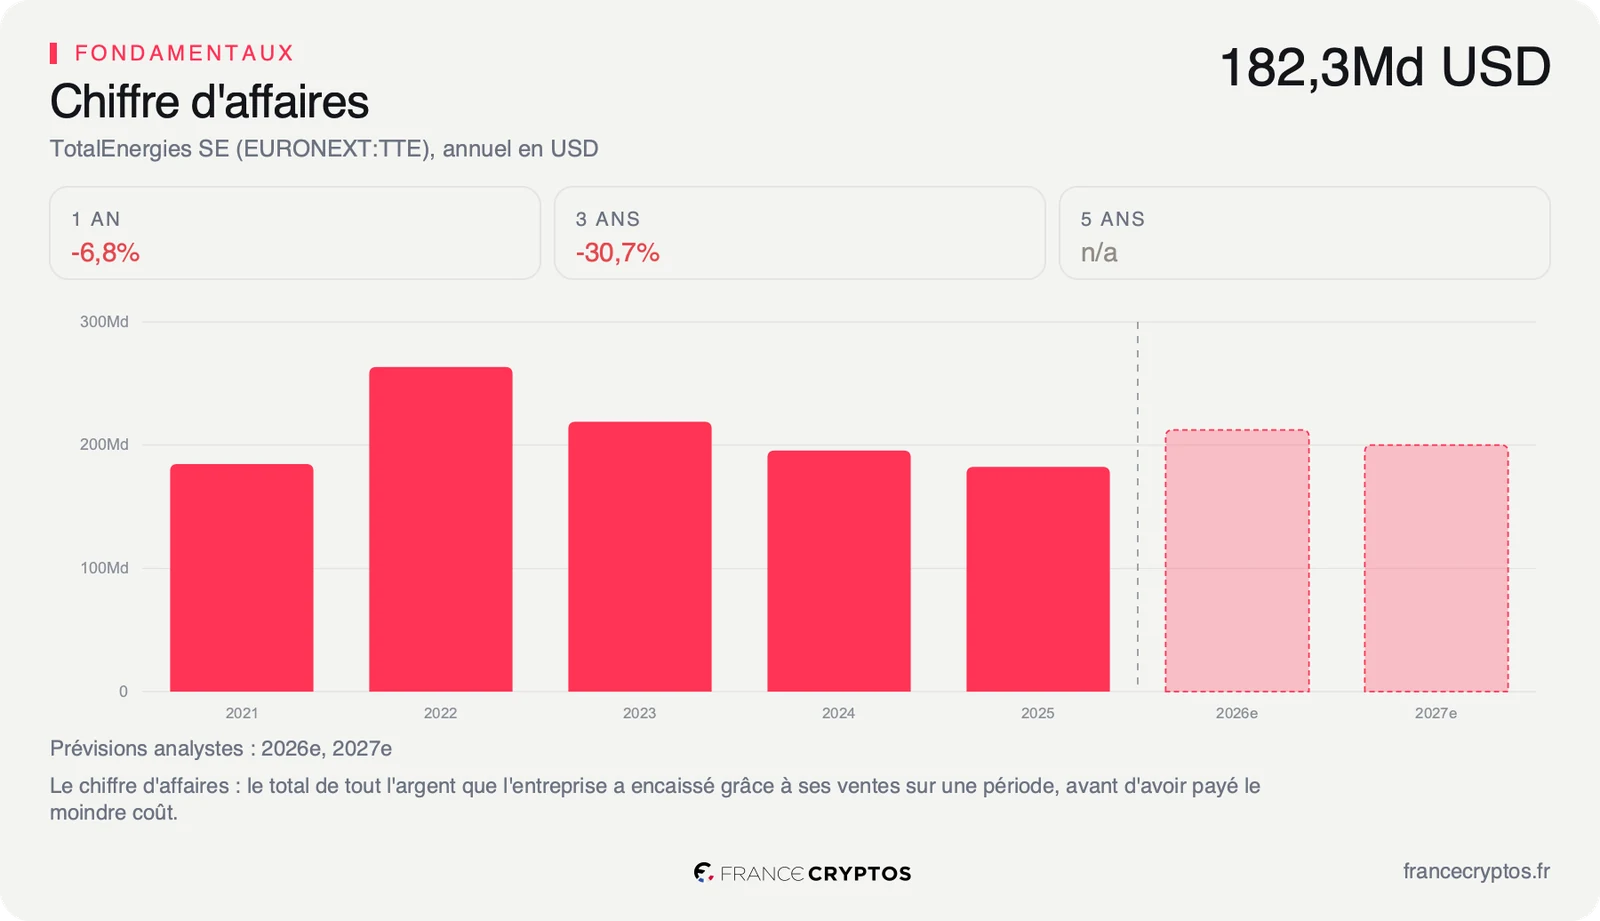
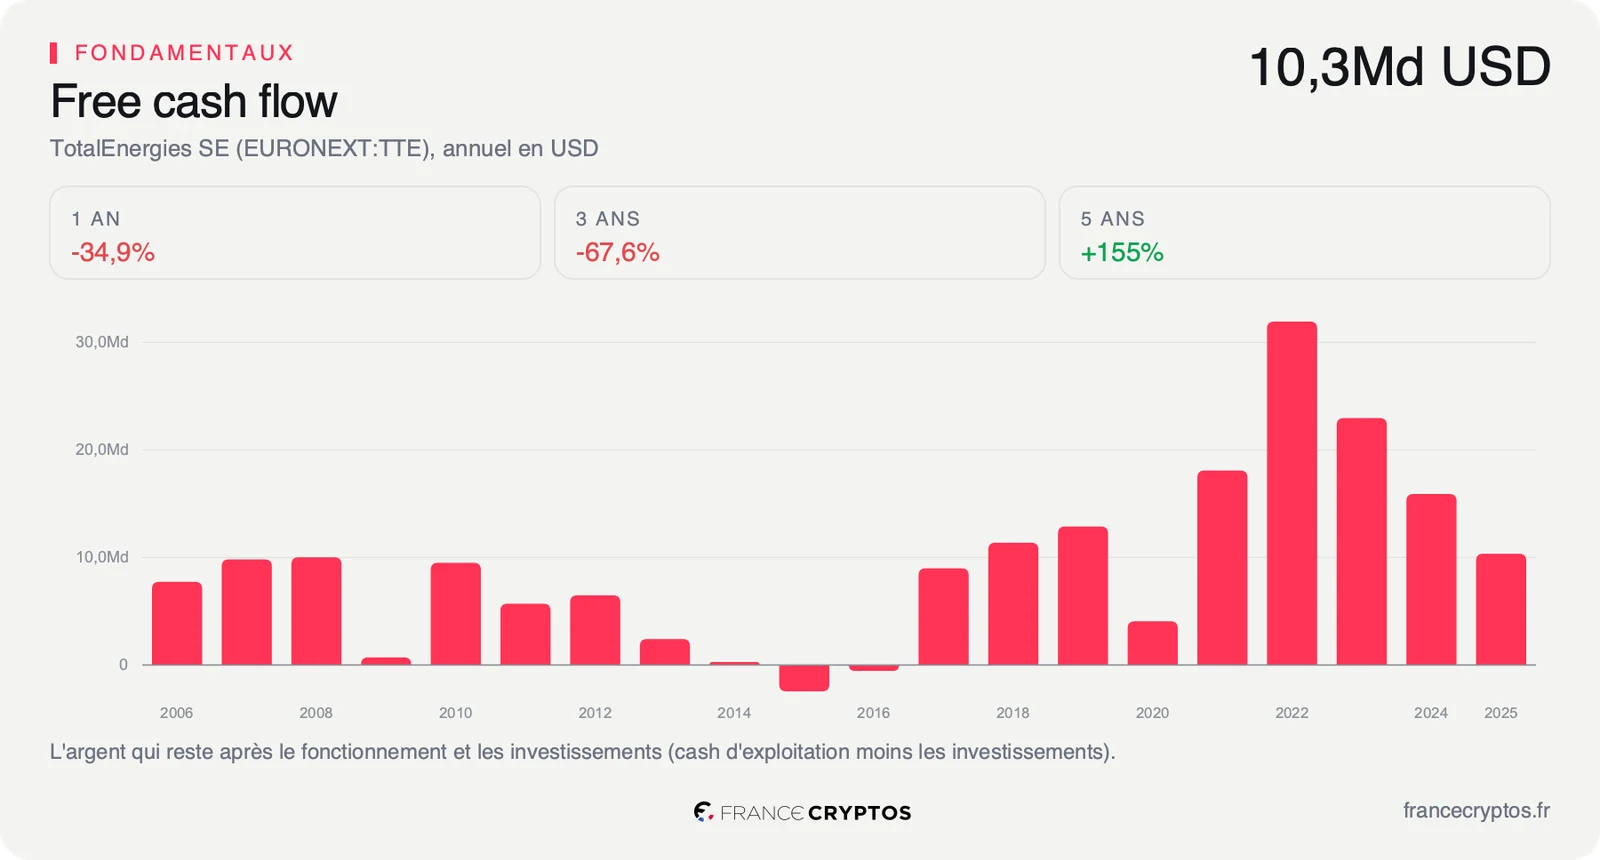
Une limite de source mérite d'être posée, parce qu'elle change la lecture. Le communiqué ne chiffre pas l'investissement : ni montant total engagé, ni part revenant au groupe français. Il n'y a donc aucun moyen sérieux de rapporter cette décision aux 192,3 milliards de dollars de chiffre d'affaires réalisés sur douze mois, ni aux 16 254 millions de dollars de flux disponibles dégagés sur la même période. Ce qui est publié, c'est un calendrier et une capacité, pas une facture.
Pour l'actionnaire, la lecture tient en une phrase : du capital engagé aujourd'hui pour des volumes qui arriveront dans deux ans et demi.
Ce que le prix incorpore déjà
Une décision d'investissement ne déplace aucune ligne des comptes avant la première molécule vendue. La question utile porte donc sur le prix payé aujourd'hui, et sur ce qu'il suppose déjà.
Le Reverse-DCF part du cours et remonte à l'envers jusqu'à la performance qu'il faudrait réaliser pour le justifier. Appliqué au cours du 24 septembre, il incorpore une croissance du free cash flow, l'argent qui reste une fois payés le fonctionnement et les investissements, de -1,42% par an pendant dix ans. Le signe compte davantage que le chiffre : le marché ne demande pas de croissance à cette société, il suppose qu'elle gagnera un peu moins d'argent chaque année pendant une décennie.
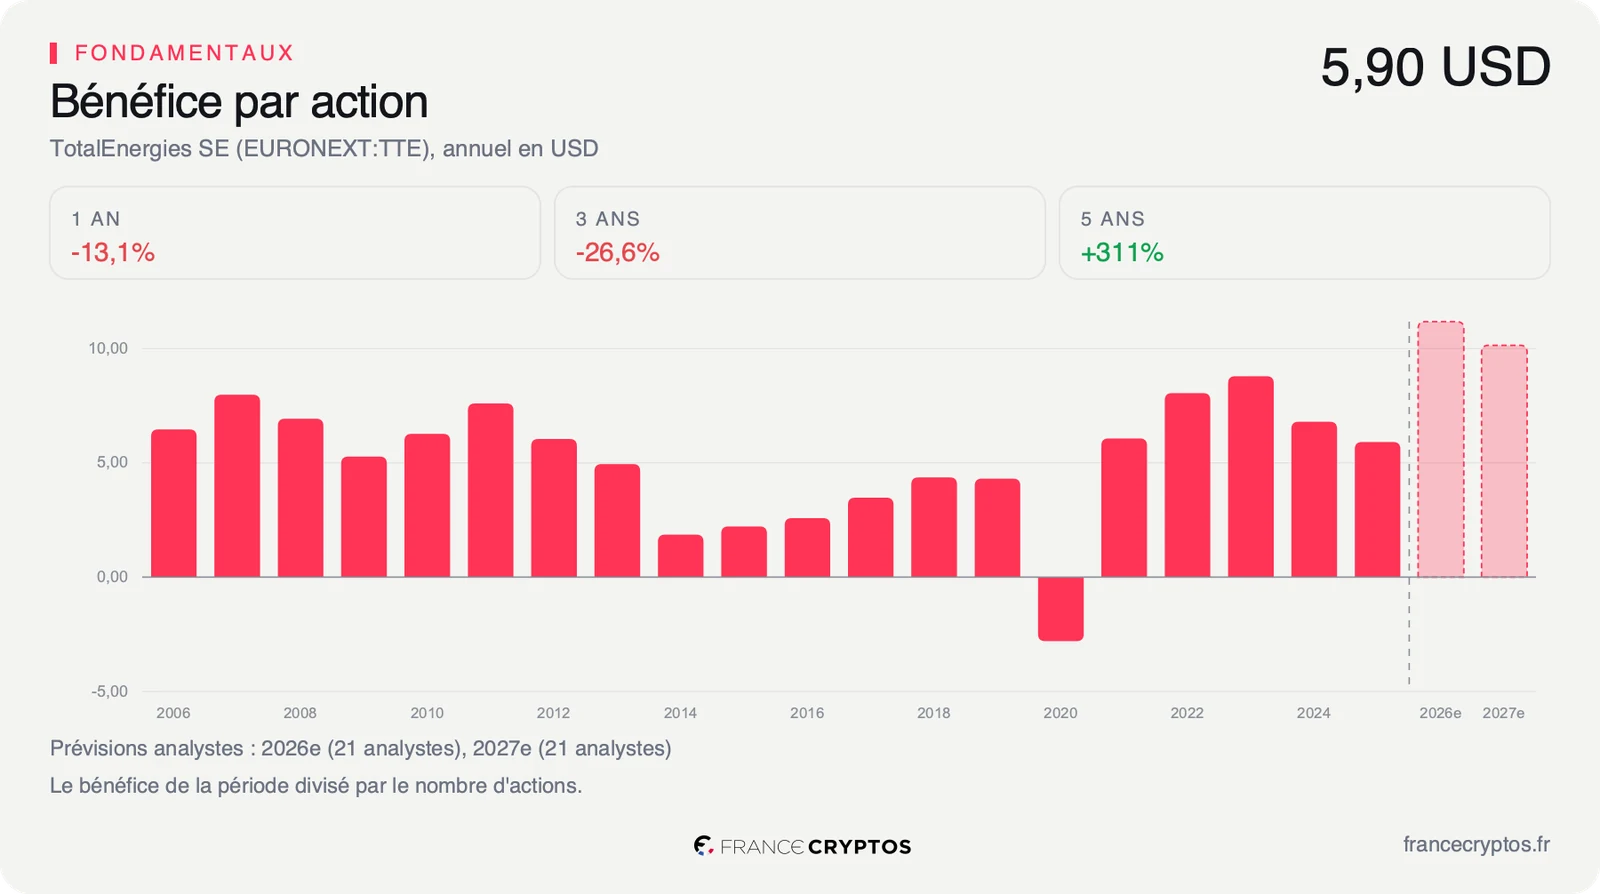
Le consensus des analystes dit quelque chose de très proche, et c'est là que la décision d'Ima prend son relief. Les 21 bureaux qui couvrent l'exercice attendent un bénéfice par action de 11,17 dollars cette année, puis un repli à 10,14 dollars l'an prochain. Autrement dit, le point haut du cycle est devant, et la descente commence dès l'exercice suivant.
C'est aussi ce qui explique un multiple que beaucoup lisent de travers. Le titre se paie 7,87 fois les bénéfices attendus contre 12,04 fois pour la médiane de son sous-secteur, qui regroupe 26 compagnies pétrolières intégrées : une décote d'un tiers, en apparence. Sauf qu'un multiple faible appliqué à un bénéfice de sommet n'est pas une décote, c'est la manière dont le marché escompte le fait que ce bénéfice ne durera pas. Le détail des ratios de la fiche TotalEnergies permet de suivre lequel des deux termes se dégrade en premier.
Ima se place exactement dans cet angle mort, et c'est tout l'intérêt du dossier. Le champ produira en 2028, un an après l'exercice où le consensus cesse de voir de la croissance, deux ans après celui qu'il valorise aujourd'hui. Le projet ne corrige donc aucun des chiffres ci-dessus : il ajoute de la capacité là où le marché n'en attend plus, sur un horizon qu'aucun des deux calculs ne regarde. Un investisseur qui achète le titre aujourd'hui paie donc un scénario de déclin tout en recevant, sans le payer, l'option sur des volumes qui arriveront après.
Ce que le marché en fait déjà
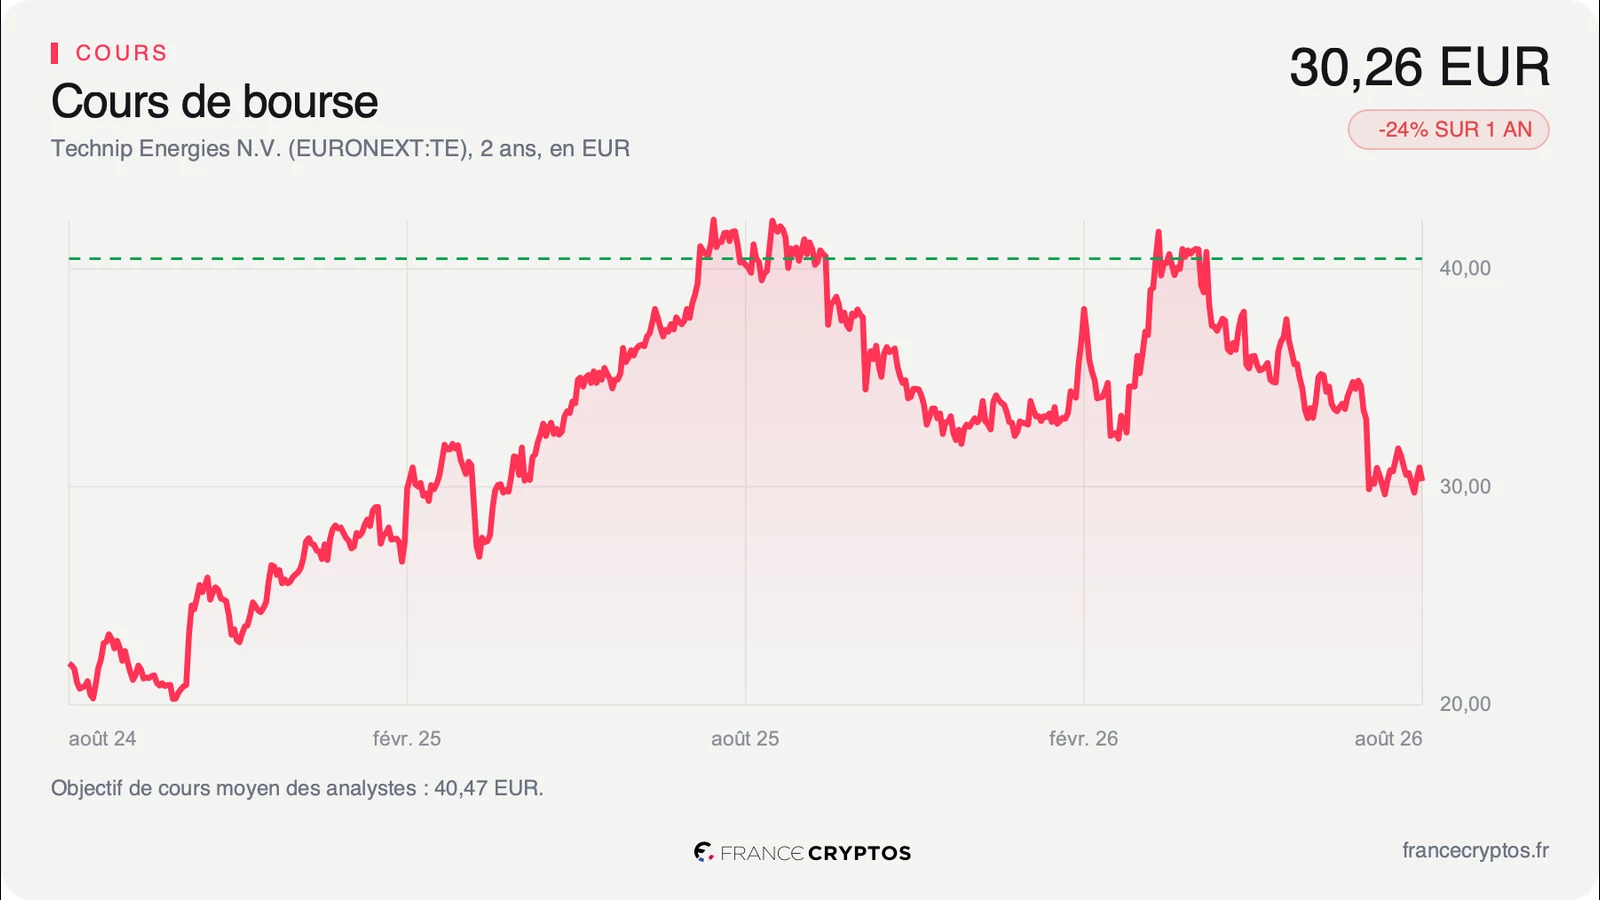
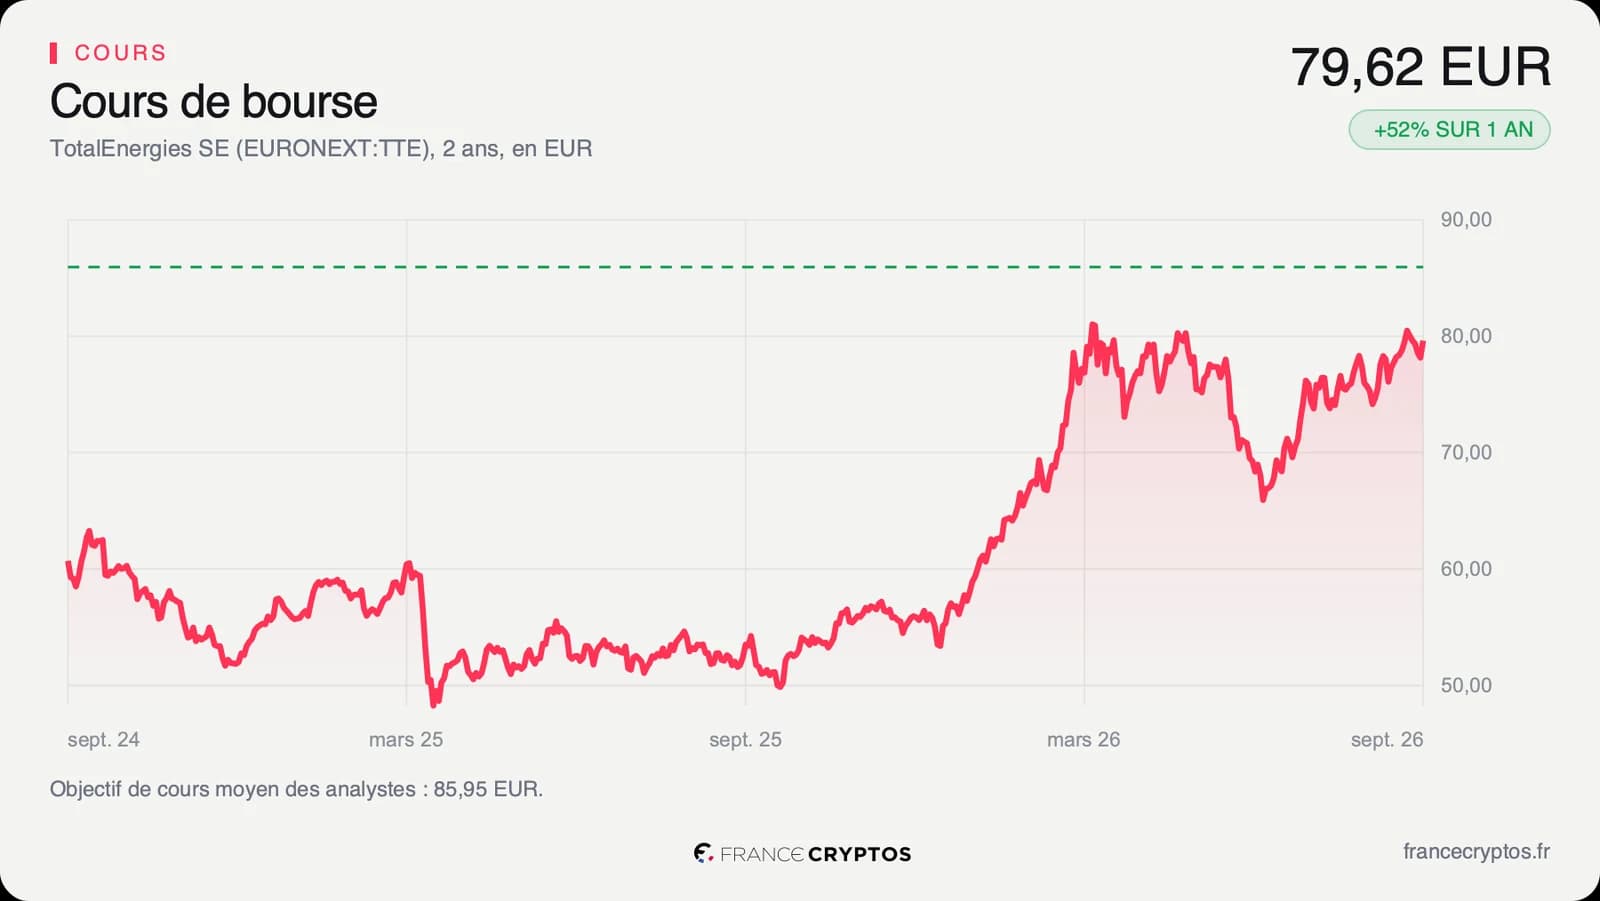
Le cours ressort à 79,62 euros à la clôture du 23 septembre. Le titre progresse de 52,24% sur un an et de 41,08% depuis le 1er janvier, et se tient à 94,64% de sa fourchette des cinquante-deux dernières semaines, comprise entre 49,24 et 81,34 euros. Il évolue donc à 2,11% de son plus haut de la période.
La contradiction est frontale. Une action qui gagne la moitié de sa valeur en un an n'est pas une action délaissée, et le calcul de valorisation continue pourtant de supposer une contraction des flux. Les deux coexistent parce que la hausse est partie du creux : le point de départ de cette progression, c'est le bas du reflux de 2023 à 2025, pas un sommet. Une action peut ainsi monter fortement tout en restant valorisée comme une activité en déclin, et c'est très exactement la configuration ici.
Le consensus reste favorable, avec une nuance datée de la veille. Treize analystes suivent la valeur, dont neuf positifs et quatre neutres, aucun négatif, pour une note moyenne de 1,85 sur une échelle où 1 est le plus favorable. Leur objectif moyen tourne autour de 98 dollars. Le 23 septembre, JP Morgan a ramené son avis à neutre, la veille même de l'annonce nigériane.
Ce dernier chiffre appelle la mise en garde habituelle sur cette valeur. L'objectif est publié en dollars quand l'action s'échange en euros : le rapprocher des 79,62 euros du cours ferait apparaître un potentiel de plus de vingt pour cent qui n'existe pas. Rapporté au cours dans la même devise, l'écart tombe à 7,95%, et il s'entend à douze mois.
Le point de bascule
L'indicateur à surveiller n'est ni la capacité d'Ima ni le multiple : c'est le bénéfice par action, parce qu'il porte à la fois le multiple et la capacité à financer le dividende. Il ressort à 7,93 dollars sur douze mois glissants, contre 5,90 dollars sur le dernier exercice publié. Le prochain rendez-vous est la publication du 29 octobre, une date ferme.
Si le bénéfice par action confirme la trajectoire des 11,17 dollars attendus cette année et que les flux disponibles se maintiennent au-dessus des 10 348 millions de dollars de l'exercice 2025, alors l'hypothèse de contraction inscrite dans le prix devient difficile à tenir, et engager du capital sur un champ qui produira en 2028 se lit comme la préparation de l'après-cycle.
Si le bénéfice retombe vers les 5,90 dollars du dernier exercice clos pendant que les prix de l'énergie refluent, le multiple de 7,87 fois se révélera pour ce qu'il était, le prix d'un sommet, et Ima deviendra du capital immobilisé deux ans et demi sans contrepartie visible.
Tant que le bénéfice par action se tient au-dessus de son dernier exercice publié, le prix payé suppose un déclin que les comptes ne montrent pas. Si il y retombe, le même cours devient celui d'une société dont la trajectoire avait été correctement anticipée.
Les données, en clair
- Reverse-DCF : le calcul qui part du cours et remonte à la croissance que le marché suppose déjà. TotalEnergies : -1,42% par an sur dix ans, contre une croissance du bénéfice par action de 15,38% par an réalisée sur cinq ans.
- Free cash flow (flux de trésorerie disponible) : l'argent qui reste une fois payés le fonctionnement et les investissements. TotalEnergies : 16 254 millions de dollars sur douze mois glissants, pour un rendement de 8,14% de la capitalisation, contre 9,15% pour la médiane du sous-secteur.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice à venir. TotalEnergies : 7,87 fois, contre 12,04 fois pour la médiane de son sous-secteur, soit 26 sociétés.
- Bénéfice par action : le bénéfice net rapporté au nombre d'actions. TotalEnergies : 7,93 dollars sur douze mois glissants et 5,90 dollars sur l'exercice 2025, pour 11,17 dollars attendus cette année par 21 analystes.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice après tous les coûts, les intérêts et les impôts. TotalEnergies : 9,08%, contre 8,03% pour la médiane du sous-secteur.
- ROIC : ce que l'entreprise gagne chaque année pour cent dollars investis dans son activité. TotalEnergies : 10,35%, contre 10,07% pour la médiane du sous-secteur.
- Dette nette sur EBITDA : le nombre d'années de résultat avant amortissements qu'il faudrait pour rembourser la dette nette. TotalEnergies : 0,89 fois, contre 1,09 pour la médiane du sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. TotalEnergies : environ 98 dollars pour 13 analystes, soit 7,95% au-dessus du cours exprimé dans la même devise.
- Réserve de devise : TotalEnergies publie ses comptes en dollars alors que son action s'échange en euros. Les montants comptables de cet article sont donc en dollars, le cours en euros, et l'objectif du consensus, publié en dollars, ne se compare jamais directement au cours en euros.