
Alstom (ALO) a signé le 23 septembre un accord-cadre de 700 M EUR au plus avec l'allemand Northrail, pour jusqu'à 100 locomotives de manoeuvre. Mais la tranche réellement engagée approche 100 M EUR, soit un demi-point d'une année de ventes.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Carnet de commandes, charge des usines |
Ce qui a été signé
Alstom construit les trains que tout le monde prend sans y penser : les TGV, les rames de métro, les tramways de dizaines de villes, et la signalisation qui règle leur circulation.
Le 23 septembre, au salon InnoTrans de Berlin, le groupe a annoncé la commande de lancement de sa nouvelle plateforme Traxx Shunter, auprès du loueur allemand Northrail. L'accord-cadre porte sur jusqu'à 100 locomotives et plafonne à 700 M EUR. La tranche fermement commandée, elle, approche 100 M EUR, maintenance sur dix ans comprise, et sera déployée en Allemagne. Les machines seront assemblées au site de Belfort, en France.
La distinction entre les deux montants est le coeur de l'annonce. Un accord-cadre fixe un plafond et des conditions ; il n'engage l'acheteur que sur ce qu'il commande fermement. Les 600 M EUR qui séparent la tranche ferme du plafond sont donc des options, pas des ventes, et rien ne garantit qu'elles soient levées. Le groupe indique que le cadre pourrait s'étendre à la France et à des contrats de maintenance allant jusqu'à vingt ans.
Le calendrier est le second chiffre à retenir. Les premières livraisons sont annoncées pour la fin de l'année 2029. Une locomotive de manoeuvre sert à composer et à déplacer les trains dans les gares de triage, un métier peu visible mais permanent ; celle-ci associe une prise de courant caténaire à un moteur thermique capable de tourner à l'huile végétale hydrotraitée, ce qui lui permet de circuler sur les voies non électrifiées.
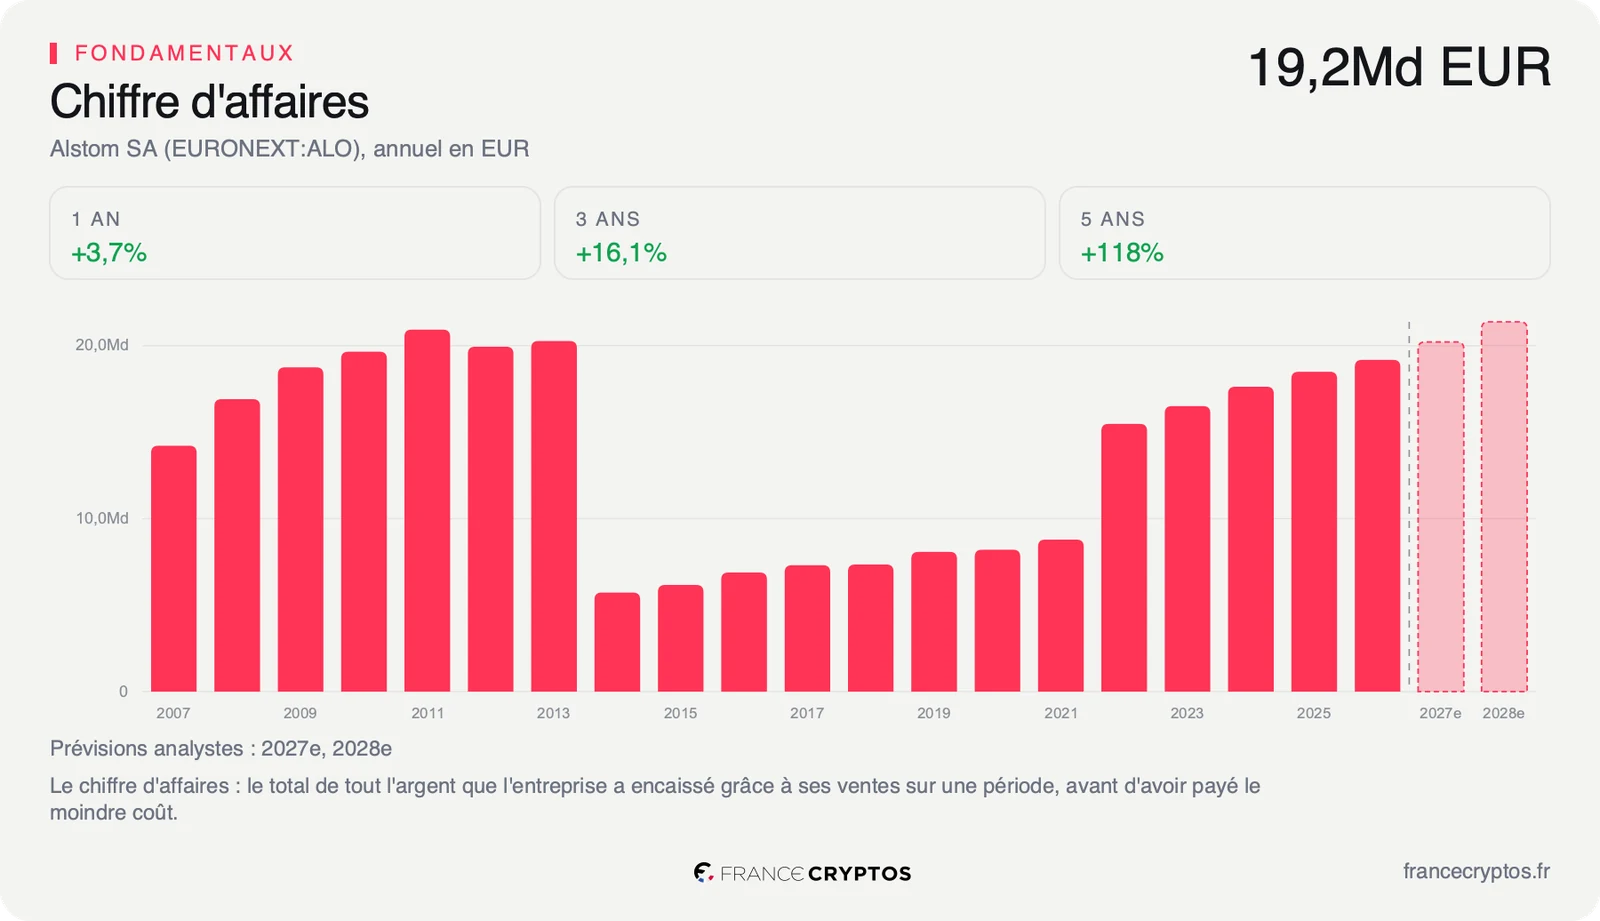
Rapporté à la taille du groupe, l'ordre de grandeur se lit vite. Alstom a vendu pour 19,171 Md EUR sur son dernier exercice. La tranche ferme pèse donc environ 0,5% d'une année de ventes, et le plafond de l'accord-cadre environ 3,7%, à supposer que la totalité des options soit levée. C'est le troisième contrat annoncé par le groupe en moins de trois semaines.
Ce que le prix incorpore déjà
Un contrat de ce type n'entre pas au compte de résultat, il entre au carnet de commandes. Le carnet recense ce qui est vendu mais pas encore livré : c'est une promesse de ventes futures, pas un bénéfice. Ce que le marché achète aujourd'hui, ce sont les bénéfices des prochains exercices, et une livraison de 2029 n'y figure pas.
Or ce carnet n'a jamais été le problème d'Alstom. Le chiffre d'affaires du groupe progresse de 16,89% par an depuis cinq ans, contre 8,66% pour la médiane de son sous-secteur. Il est passé de 8,785 Md EUR sur l'exercice 2021 à 19,171 Md EUR sur l'exercice 2026. Ce doublement ne vient pas d'une conquête commerciale mais d'une opération de croissance externe : le rachat de Bombardier Transport, qui a apporté au groupe français des usines, des contrats et des carnets déjà remplis.
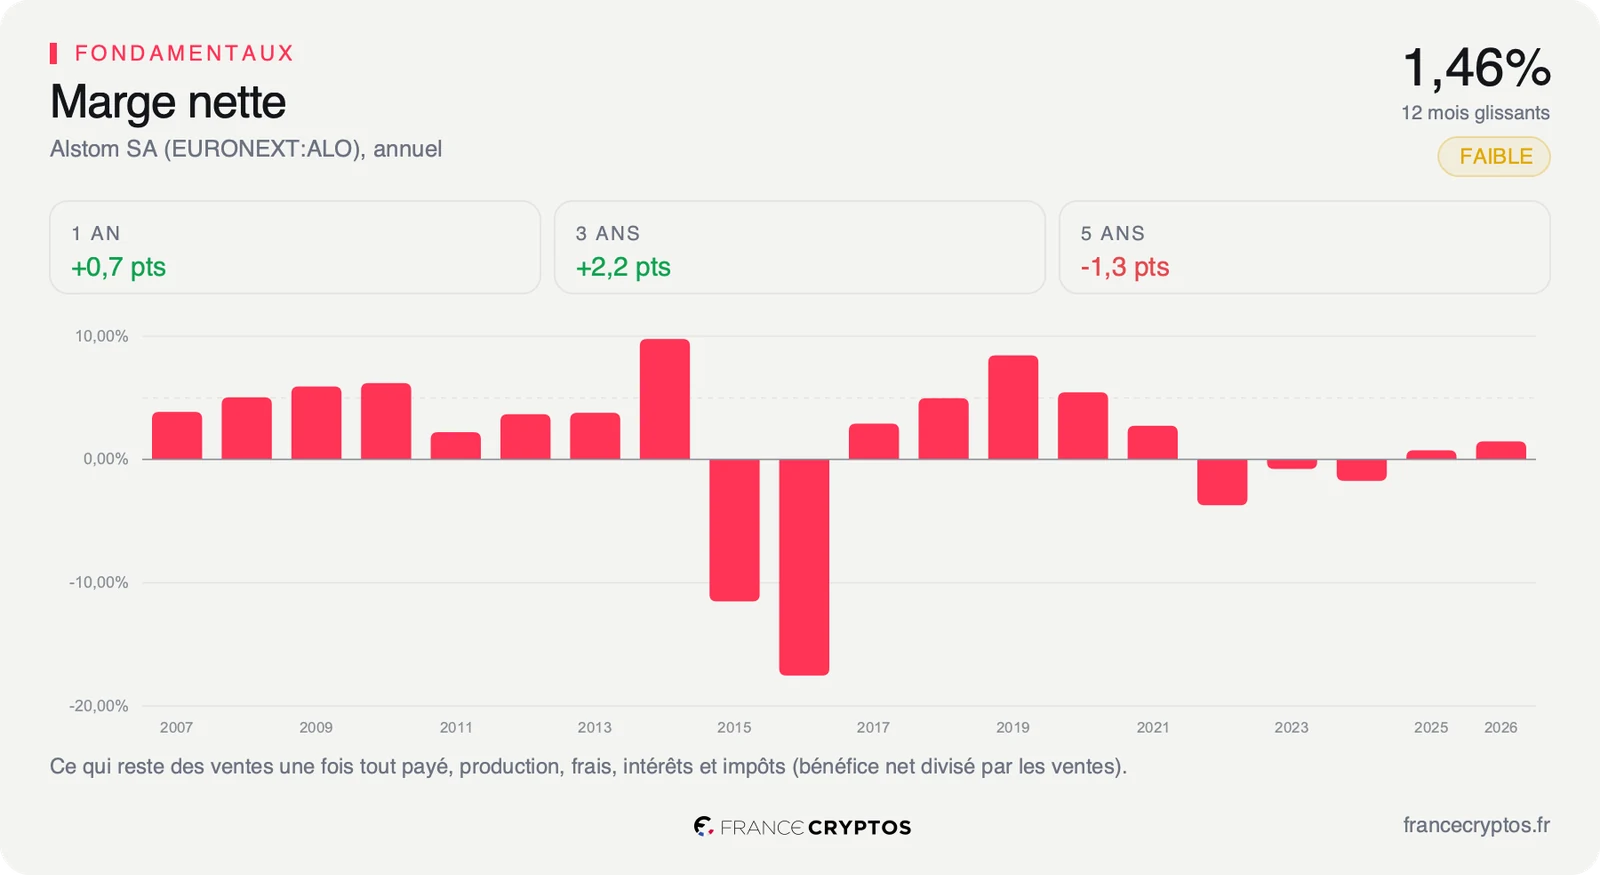
Ce que ce doublement n'a pas produit, c'est de la marge. La marge nette d'Alstom ressort à 1,46%, contre 6,00% pour la médiane de son sous-secteur, qui regroupe 198 sociétés. Autrement dit, sur 100 EUR de trains vendus, il en reste moins d'un et demi une fois tous les coûts, les intérêts et les impôts payés. Vendre deux fois plus de trains n'a donc pas rendu chaque train plus rentable, et c'est l'inverse de ce qu'une acquisition de cette taille est censée produire.
À 14,83 EUR, le prix contient une hypothèse chiffrable. Le cours suppose que l'argent réellement gagné par le groupe, une fois ses dépenses courantes et ses investissements payés, ce que l'on appelle le free cash flow, augmente de 6,20% par an sur dix ans. Sur les cinq derniers exercices, cette même grandeur a au contraire reculé de 6,87% par an. L'écart entre ce que le prix suppose et ce que l'entreprise a fait atteint 13,06 points, et c'est le chiffre qui résume le dossier.
Le titre n'est donc pas bon marché par distraction du marché. Il est bon marché parce que le marché doute de la conversion du carnet en bénéfices, et un contrat de plus ne répond pas à ce doute. La question n'a jamais été de savoir si Alstom trouverait des clients, mais ce qu'il gagne en les servant. Le détail des marges ligne par ligne reprend le dossier complet.
Ce que le marché en fait déjà
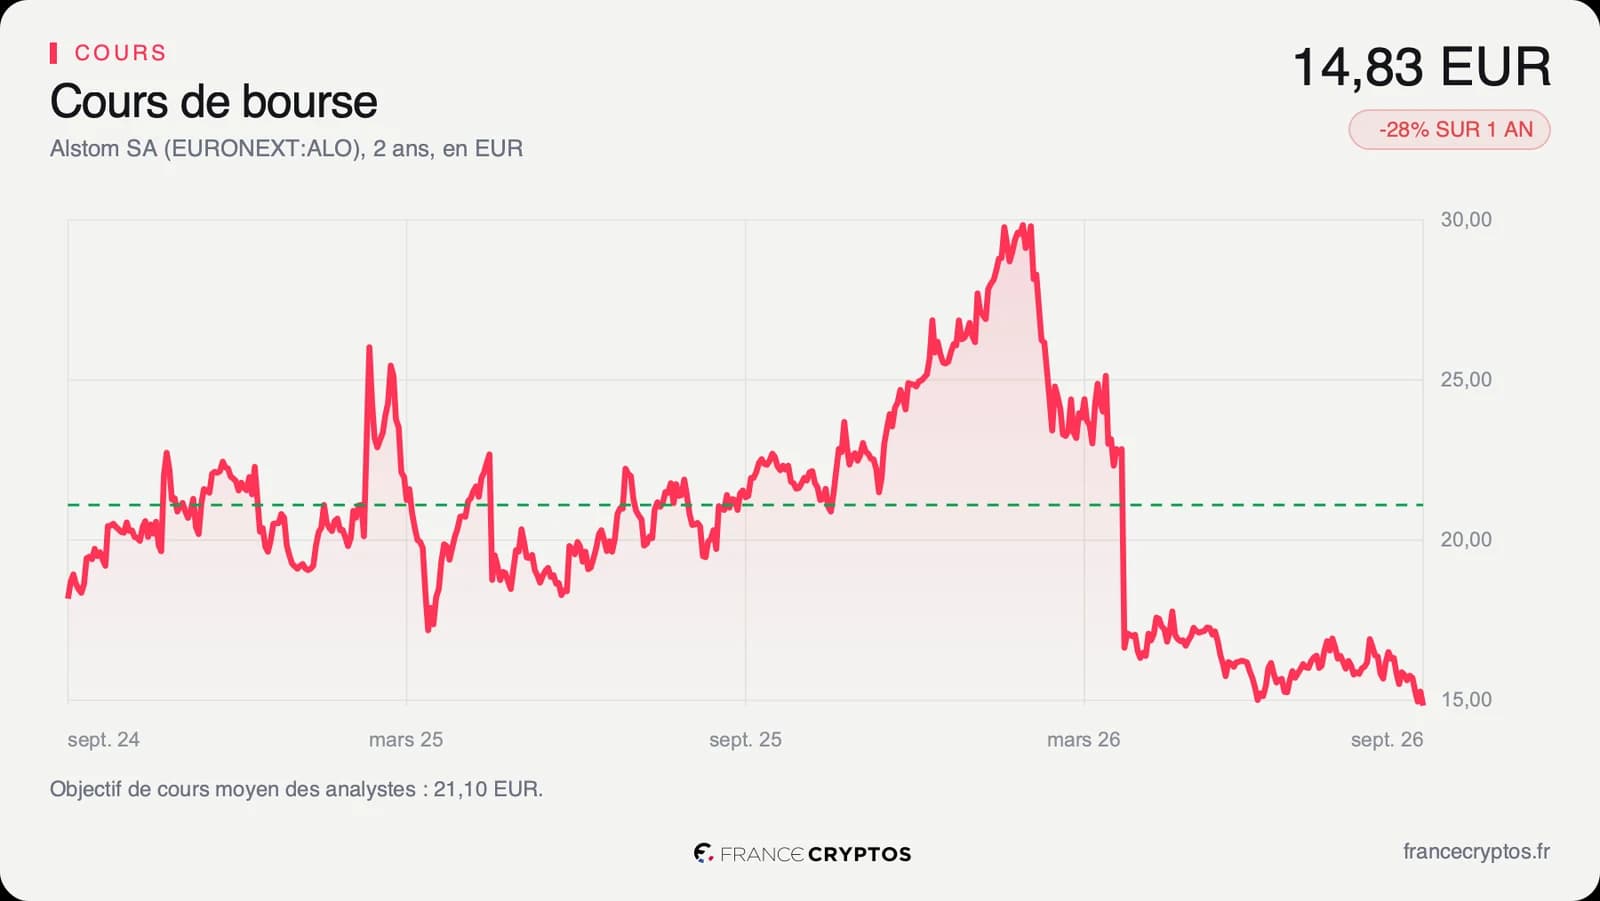
Le cours ressort à 14,83 EUR à la clôture du 23 septembre. Il a reculé de 28,47% sur un an et de 50,94% depuis son plus haut des cinquante-deux dernières semaines, ce qui le pose sur le plancher même de sa fourchette annuelle, comprise entre 14,72 et 30,23 EUR. L'annonce de l'accord Northrail ne l'en a pas sorti, et c'est une information en soi : le marché a vu passer trois contrats en trois semaines sans reprendre une seule fois le titre.
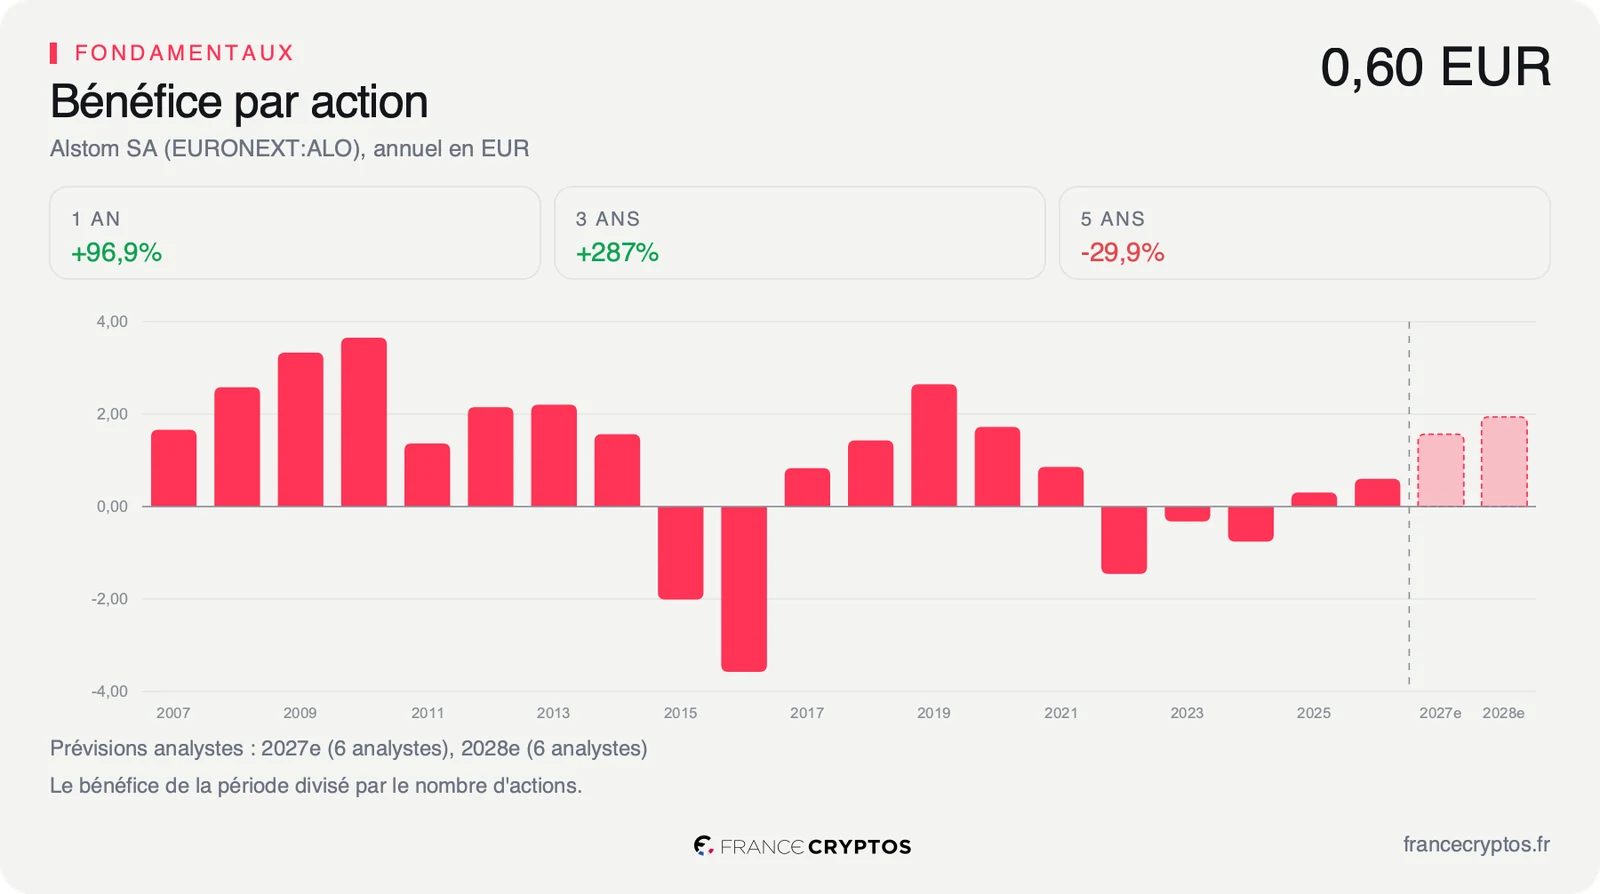
Calculé sur le bénéfice attendu par les prévisionnistes, le titre se paie 9,14 fois, contre 14,51 fois pour la médiane de son sous-secteur. Rapporté à sa propre histoire, le multiple se situe dans les 5% les plus faibles observés sur cinq ans, autrement dit rarement aussi peu cher qu'aujourd'hui. C'est le genre de chiffre qui attire l'oeil d'un acheteur, et c'est exactement là que la prudence commence.
Les 15 analystes qui suivent la valeur visent en moyenne environ 21 EUR, avec des cibles étalées de 10 à 28 EUR : la plus basse vaut nettement moins que le cours du jour, la plus haute presque le double. La répartition de leurs avis dit la même hésitation, avec 6 positifs, 7 neutres et 2 négatifs. Une dispersion pareille ne porte pas sur la demande de matériel ferroviaire, qui ne fait de doute pour personne. Elle porte sur la seule capacité du groupe à gagner de l'argent en le livrant.
Un mouvement plus discret pèse davantage que le cours lui-même. L'attente de bénéfice par action des prévisionnistes pour l'exercice à venir a été rabaissée de 6,21% en quatre-vingt-dix jours. C'est ce chiffre qui sert de dénominateur au multiple de 9,14 fois : quand il descend, le titre devient mécaniquement moins bon marché sans que son cours ait bougé d'un centime.
Le point de bascule
Le prochain rendez-vous est la publication du 17 novembre. La ligne à y lire n'est pas le carnet, qui se porte bien, mais la marge brute, celle qui mesure ce que le groupe gagne sur la fabrication elle-même.
Le scénario défavorable est celui de l'exécution industrielle. La marge brute d'Alstom s'établit à 12,27%, contre 22,13% pour la médiane du sous-secteur, soit moins de la moitié. Surtout, elle n'a pas profité de la taille : elle valait 15,77% sur l'exercice 2021, avant l'intégration à pleine échelle de Bombardier Transport, et 11,34% sur l'exercice 2026. À ce niveau, un dépassement de coûts sur un grand contrat suffit à effacer le bénéfice d'un exercice, et aucun dividende ne fait patienter.
Le scénario favorable tient au bilan et au temps. La trésorerie de 2 330 M EUR couvre 54,12% de la dette totale, et le groupe transforme bien son résultat en trésorerie, à 1,16 fois contre 0,93 pour la médiane. Un carnet allongé réduit le risque que les usines tournent à vide, et c'est ce que Belfort gagne ici.
Tant que la marge brute reste sous 12,27% et que les prévisions de bénéfice continuent d'être rabaissées, un accord-cadre livrable en 2029 ne change pas ce que vaut l'action aujourd'hui. Si la publication du 17 novembre montre une marge brute qui remonte vers les 15,77% de l'exercice 2021, le multiple de 9,14 fois cesse d'être un pari pour devenir une décote.
Les données, en clair
- Marge brute : la part du chiffre d'affaires qui reste une fois payé le coût de fabrication, avant les frais de structure. Alstom : 12,27%, contre 22,13% pour la médiane de son sous-secteur Machinery, soit 198 sociétés.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice après tous les coûts, les intérêts et les impôts. Alstom : 1,46%, contre 6,00% pour cette médiane.
- Croissance implicite du free cash flow : la progression annuelle que le cours suppose pour l'argent qui reste au groupe une fois ses dépenses et ses investissements payés. Alstom : 6,20% par an, contre -6,87% par an réellement réalisés sur les cinq derniers exercices, soit un écart de 13,06 points.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice à venir. Alstom : 9,14 fois, contre 14,51 fois pour la médiane du sous-secteur.
- Valorisation face à son histoire : la place du multiple actuel dans sa propre distribution sur cinq ans. Alstom : dans les 5% les plus faibles observés.
- Croissance du chiffre d'affaires sur cinq ans : la progression annuelle moyenne des ventes. Alstom : 16,89% par an, contre 8,66% pour la médiane du sous-secteur.
- Conversion en trésorerie : la capacité à transformer le résultat comptable en argent disponible. Alstom : 1,16 fois, contre 0,93 pour la médiane.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Alstom : environ 21 EUR pour 15 analystes, de 10 à 28 EUR, au 23 septembre 2026.