
BNP Paribas (BNP), le groupe bancaire parisien fondé en 1822, se dit en bonne voie pour faire croître son bénéfice par action à deux chiffres entre 2025 et 2028. Mais l'action a déjà gagné 29,68% en un an et se paie 8,67 fois ses bénéfices, son plus haut niveau de valorisation en cinq ans.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Croissance à long terme, Attentes |
Ce qui a été annoncé
BNP Paribas, c'est à la fois l'agence où l'on ouvre un compte courant, l'assurance-vie qu'on y souscrit et la salle des marchés qui finance les grandes entreprises européennes. Trois métiers, une seule maison, présente en Europe, au Moyen-Orient, en Afrique, dans les Amériques et en Asie-Pacifique.
Le 22 septembre, rapporte Boursorama, le groupe s'est déclaré en bonne voie pour délivrer une croissance à deux chiffres de son bénéfice par action entre 2025 et 2028. Il ajoute que les gains d'efficacité soutiendront la croissance des résultats, et qu'il entend renforcer son capital tout en accroissant le retour aux actionnaires.
Ce que la dépêche ne donne pas mérite d'être dit tout de suite : aucun chiffre de coefficient d'exploitation, aucune cible de rentabilité, aucun montant de distribution. L'annonce confirme une trajectoire, elle ne la révise pas, et c'est ce qui en fixe la portée.
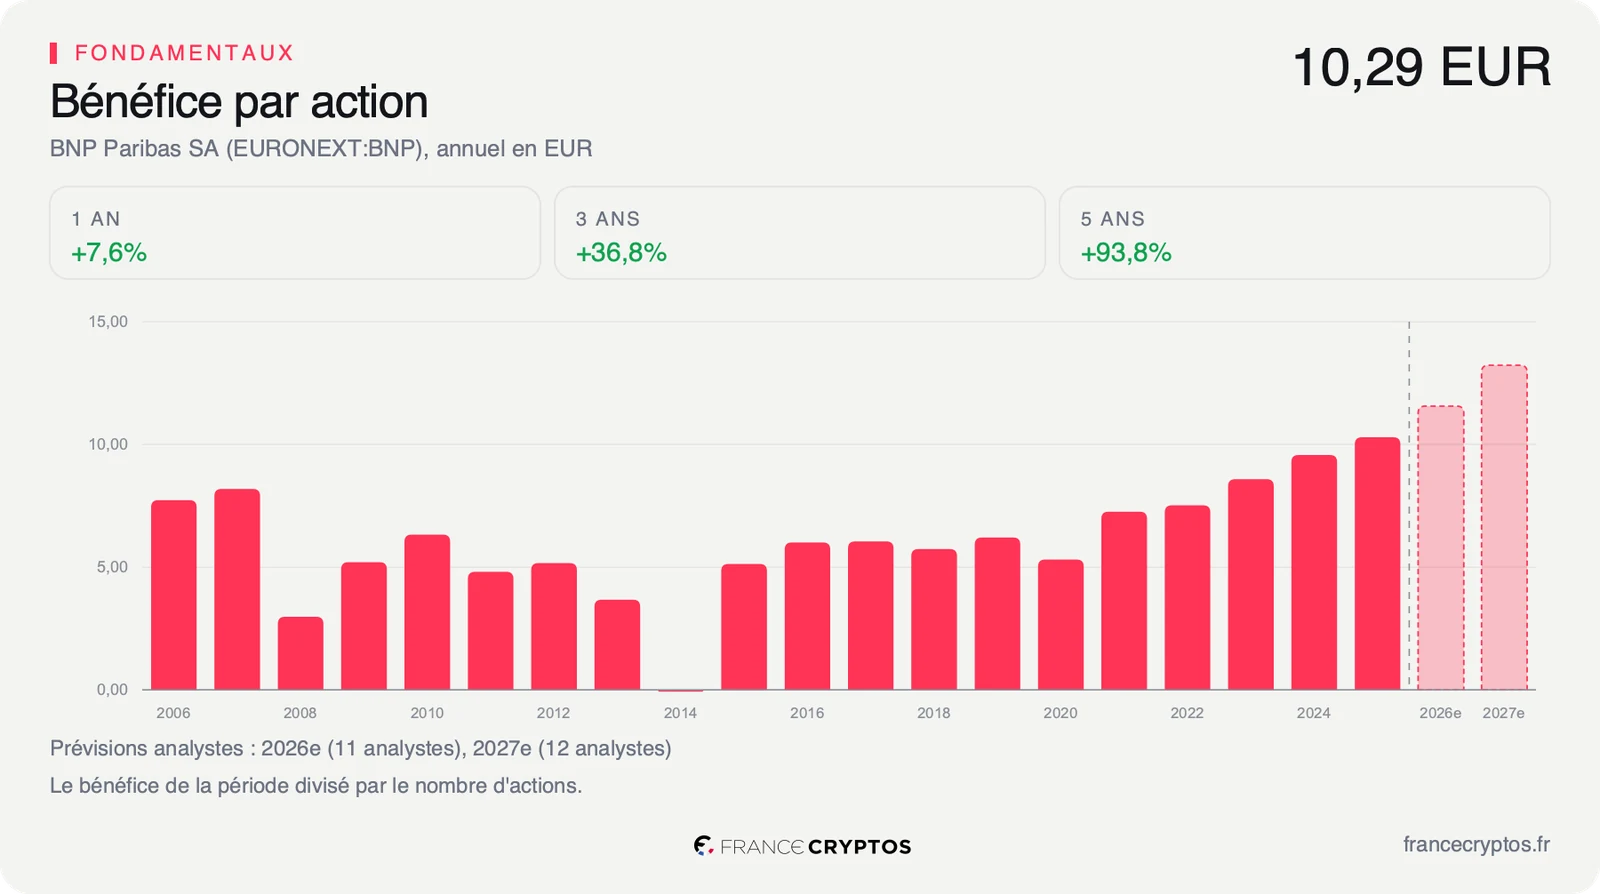
Reste à rapporter cette promesse à ce que la banque gagne déjà. Sur l'exercice 2025, le produit net bancaire, c'est-à-dire ce que l'établissement encaisse une fois payés les intérêts qu'il doit lui-même, s'est élevé à 47,94 Md EUR, pour un résultat net de 11,52 Md EUR et 177 990 salariés. Le bénéfice par action, lui, est passé de 7,26 EUR en 2021 à 10,29 EUR en 2025, soit 14,15% par an sur cinq ans. Une croissance à deux chiffres jusqu'en 2028 prolongerait donc ce que le groupe fait depuis cinq ans, elle ne le renverserait pas.
Ce que le prix incorpore déjà
Une cible de bénéfice à trois ans ne déplace aucune ligne des comptes aujourd'hui. Elle agit sur un seul levier, celui des attentes, et les attentes se lisent dans le multiple que le marché accepte de payer.
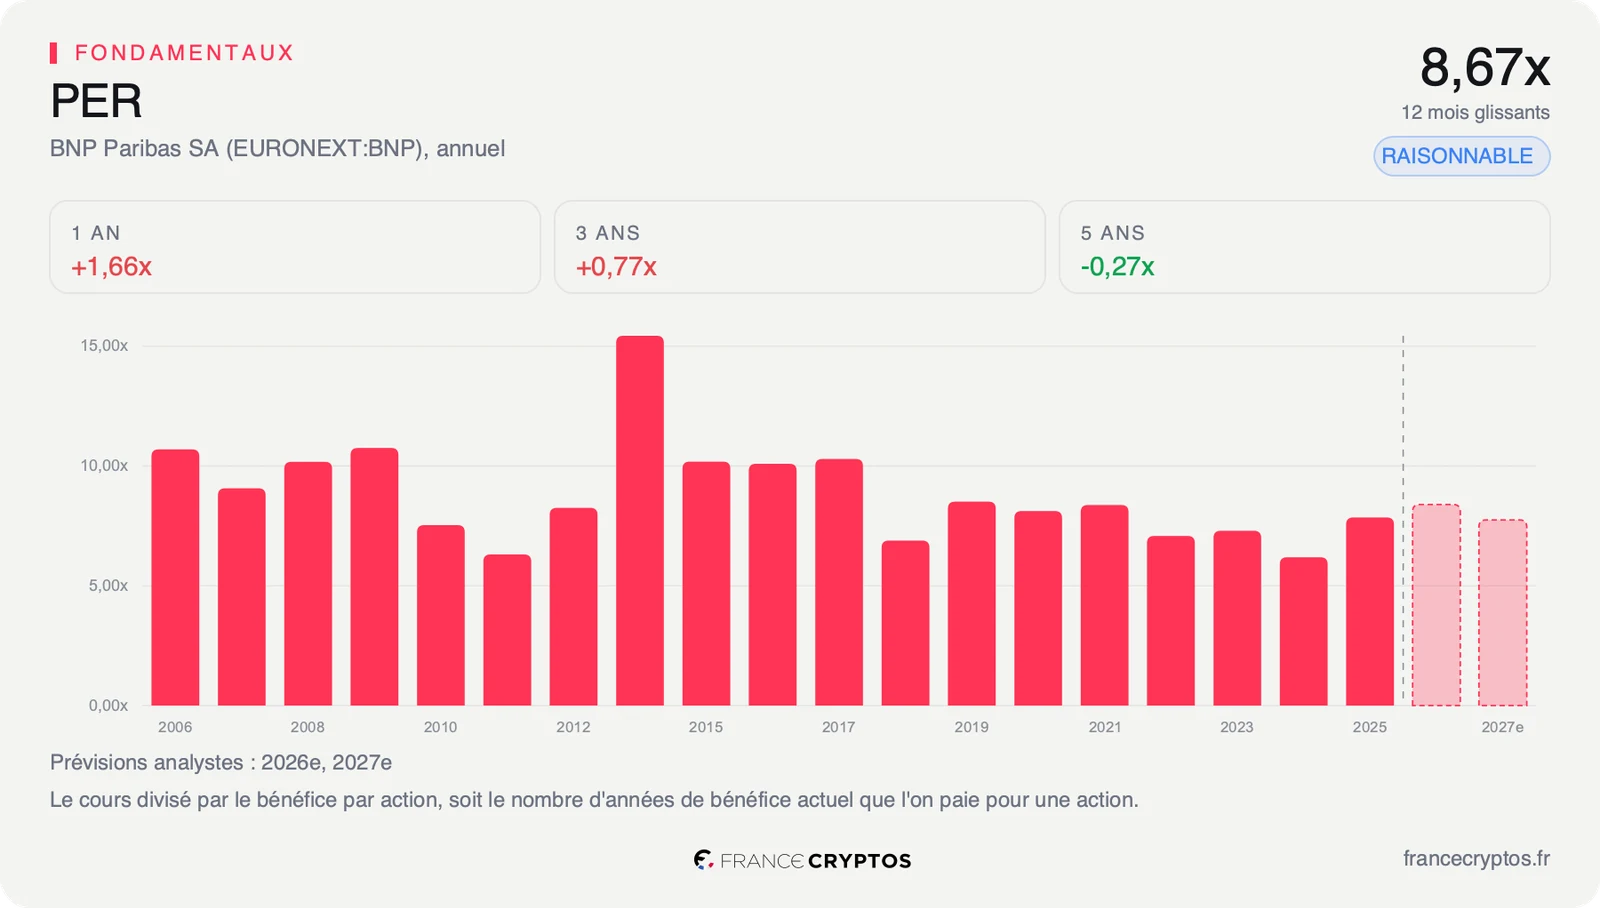
Ce multiple est bas quand on le compare aux autres banques. Le titre se paie 8,67 fois ses bénéfices des douze derniers mois, quand la médiane des 288 banques de son sous-secteur s'établit à 12,00 fois. Sur les bénéfices attendus, l'écart tient : 8,53 fois contre 10,79 fois. Un euro de profit coûte donc chez BNP Paribas environ les trois quarts de ce qu'il coûte chez la banque médiane. La comparaison avec les 288 banques du sous-secteur situe chacune de ces lignes.
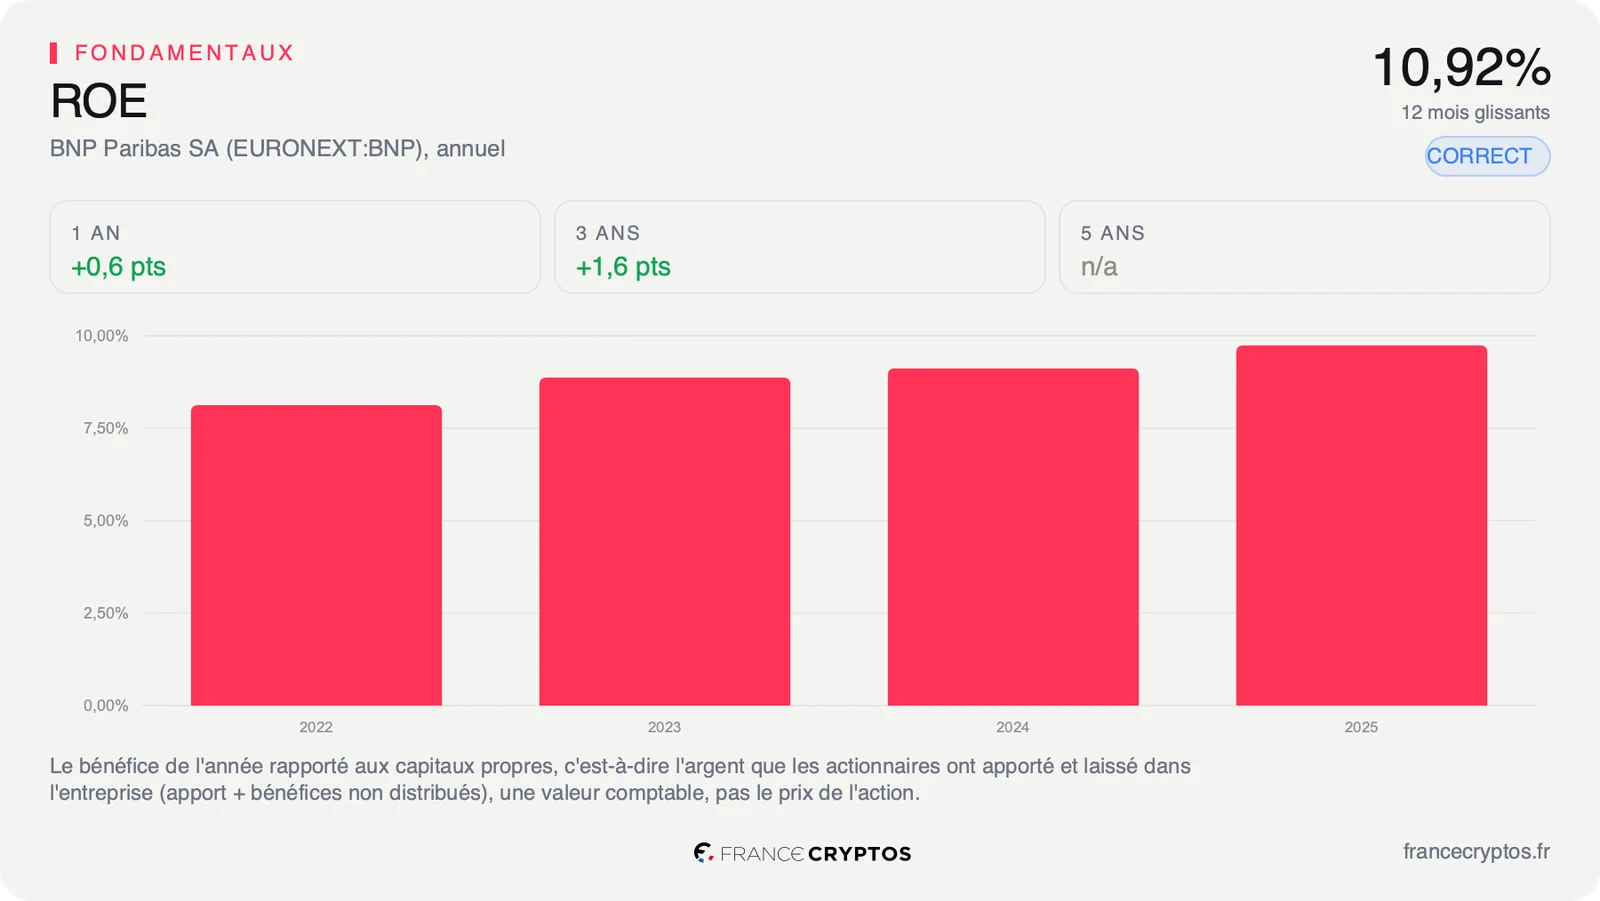
Ce que cet écart achète, c'est une rentabilité un peu plus faible que celle du voisin. La rentabilité des fonds propres, soit le bénéfice annuel rapporté à l'argent que les actionnaires ont laissé dans l'entreprise, ressort à 10,92% contre 11,77% pour la médiane du sous-secteur. L'écart est mince, mais un multiple plus bas pour une rentabilité plus basse n'est pas une anomalie, c'est un prix.
Le même multiple est élevé quand on le compare à l'histoire du titre. Il se situe au 90e centile de sa distribution des cinq dernières années, c'est-à-dire qu'il n'a été plus cher que 10% du temps sur cette période. À la clôture de 2024 il valait 6,19 fois, à celle de 2025 7,85 fois. La décote sectorielle est intacte, la décote historique a été consommée par la hausse du cours.
Chez une banque, l'outil de valorisation habituel ne s'applique pas : les dépôts des clients y apparaissent comme une dette alors qu'ils sont la matière première du métier, et les ratios bâtis dessus ne mesurent rien. L'ancrage se prend donc sur l'histoire du multiple lui-même, et cette histoire dit que le point de départ n'est plus celui d'il y a un an.
Ce que le marché en fait déjà
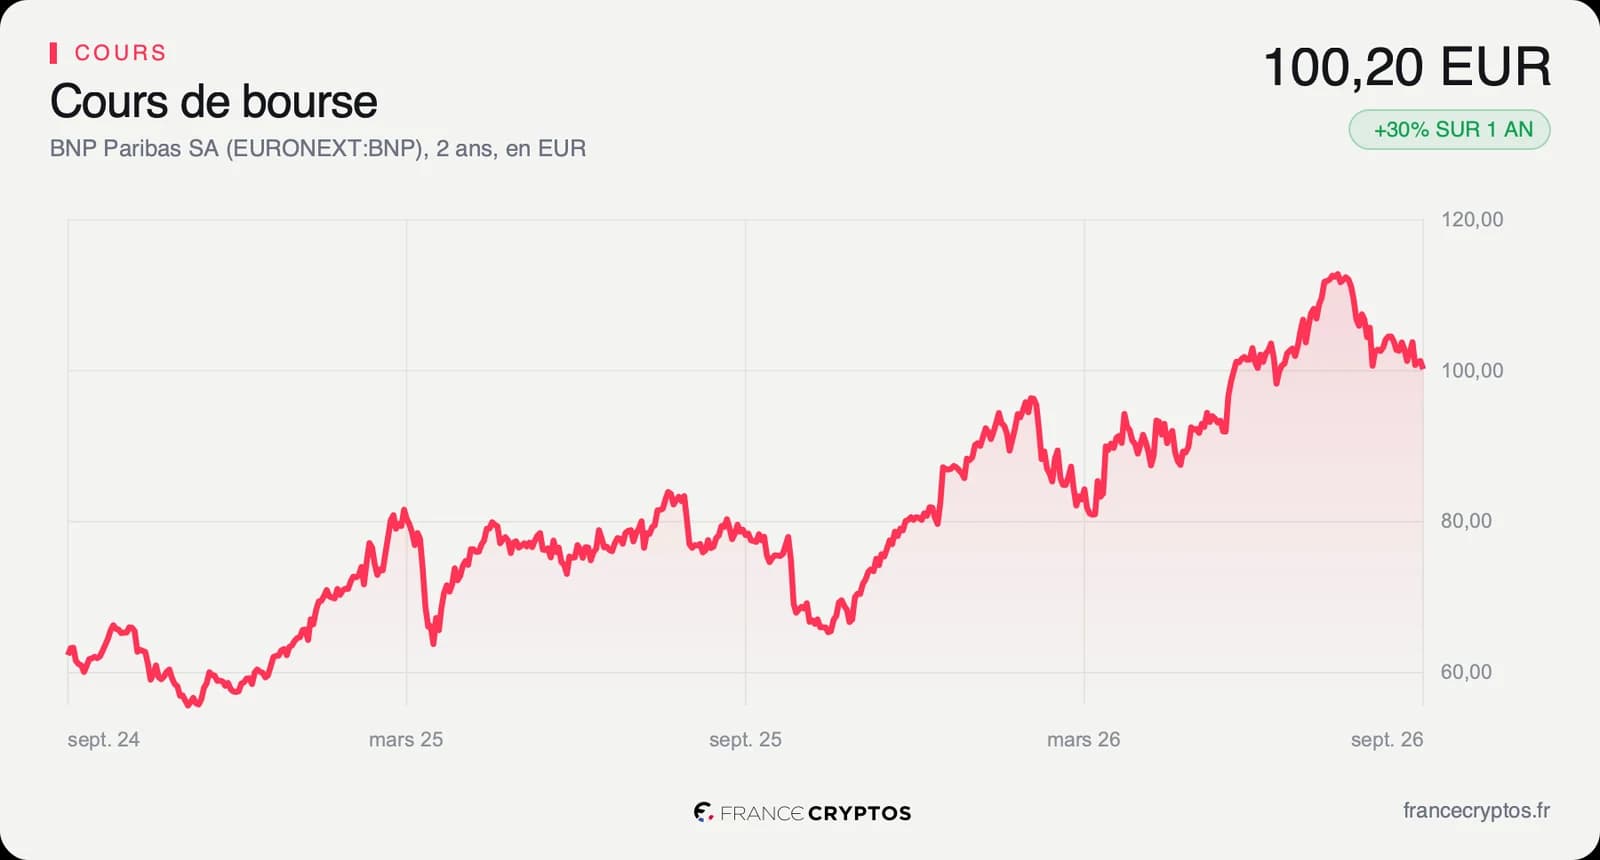
L'action a clôturé à 100,20 EUR le 23 septembre. Sur un an, elle progresse de 29,68%, quand la médiane de son sous-secteur gagne 21,51%, et de 27,55% depuis le début de l'année.
La hausse s'est faite sans à-coups jusqu'à l'été, puis le titre a reflué. Il se situe à 73,45% d'une fourchette annuelle comprise entre 65,12 et 113,82 EUR, soit 11,97% sous son plus haut des douze derniers mois. Les indicateurs de court terme sont détendus : l'indice de force relative sur quatorze séances ressort à 38,25, dans le bas de son échelle, et le cours évolue 5,51% sous sa moyenne mobile à cinquante séances tout en restant 6,30% au-dessus de celle à deux cents séances.
Le consensus, lui, est devenu difficile à lire, et c'est un fait à connaître avant d'ouvrir le moindre graphique. Le relevé courant ne compte plus que 2 avis, 1 positif et 1 neutre, là où la seule ligne des avis positifs en portait 10 un mois plus tôt. La source retient un seuil de 5 analystes pour noter cette dimension, et sous ce seuil elle ne publie ni objectif moyen, ni objectif médian, ni fourchette. Aucun objectif de cours n'est donc disponible sur la valeur.
Les estimations de bénéfice, elles, restent alimentées. De 11 à 14 bureaux les fournissent : 11,56 EUR par action attendus sur l'exercice 2026, puis 13,23 EUR sur 2027, soit 14,44% de plus. Ces attentes ont été relevées de 0,69% en quatre-vingt-dix jours.
La divergence à comprendre est là. Le cours a gagné près d'un tiers en un an pendant que les attentes de bénéfice se relevaient de moins d'un point en trois mois. Ce qui a monté, ce n'est pas le bénéfice attendu, c'est le prix que le marché accepte de payer pour lui.
Le point de bascule
Le rendez-vous est fixé au 28 octobre 2026, date de la prochaine publication de résultats. L'indicateur à surveiller est la rentabilité des fonds propres, parce que c'est elle, et non le multiple, qui dira si la promesse de croissance repose sur autre chose que le cycle des taux.
Le scénario favorable est celui de la rentabilité qui rattrape. Elle est passée de 8,12% en 2022 à 10,92% sur les douze derniers mois, soit quatre exercices de hausse d'affilée. Si elle franchit les 11,77% de la médiane du sous-secteur, le groupe cesse d'être moins rentable que le voisin, et la décote de multiple perd son explication la plus simple.
Le scénario défavorable est celui de la rentabilité qui plafonne. Le bénéfice par action a progressé de 14,15% par an sur cinq ans, mais le produit net bancaire n'a avancé que de 41,62 à 47,94 Md EUR sur la même période : l'essentiel du chemin est venu de la rentabilité et de la réduction du nombre d'actions, pas du volume d'affaires. Si ce moteur s'essouffle, la cible de 2028 devient une promesse sans relais.
Tant que la rentabilité des fonds propres reste sous les 11,77% de la médiane du sous-secteur, le multiple de 8,67 fois contre 12,00 fois reste le prix d'une rentabilité inférieure. Si elle passe au-dessus, la même décote devient un écart que la valorisation devra combler.
Les données, en clair
- PER : le cours divisé par le bénéfice par action des douze derniers mois, soit le nombre d'années de bénéfice actuel que l'on paie pour une action. BNP Paribas : 8,67 fois, contre 12,00 fois pour la médiane de son sous-secteur bancaire, soit 288 sociétés, au 23 septembre 2026.
- PER anticipé : le même rapport, calculé sur le bénéfice attendu par les analystes pour l'exercice à venir. BNP Paribas : 8,53 fois, contre 10,79 fois pour la médiane de son sous-secteur.
- Valorisation face à son histoire : la place du multiple actuel dans la distribution des cinq dernières années. BNP Paribas : 90e centile, c'est-à-dire plus cher que 90% des observations, contre 6,19 fois à la clôture de 2024 et 7,85 fois à celle de 2025.
- Rentabilité des fonds propres : le bénéfice de l'année rapporté aux capitaux propres, c'est-à-dire à l'argent que les actionnaires ont apporté et laissé dans l'entreprise. BNP Paribas : 10,92% sur les douze derniers mois, contre 11,77% pour la médiane de son sous-secteur, après 8,12% en 2022.
- Produit net bancaire : ce qu'une banque encaisse une fois payés les intérêts qu'elle doit elle-même, l'équivalent du chiffre d'affaires pour les autres sociétés. BNP Paribas : 47,94 Md EUR sur l'exercice 2025, contre 41,62 Md EUR en 2021.
- Bénéfice par action : le résultat net divisé par le nombre d'actions en circulation. BNP Paribas : 10,29 EUR sur l'exercice 2025 contre 7,26 EUR en 2021, soit 14,15% par an, et 11,56 EUR attendus sur l'exercice 2026.
- Position dans la fourchette annuelle : l'endroit où se situe le cours entre le plus bas et le plus haut des cinquante-deux dernières semaines. BNP Paribas : 73,45% d'une fourchette allant de 65,12 à 113,82 EUR, au 23 septembre 2026.