
McDonald's (MCD), le numéro un mondial de la restauration rapide, s'engage à verser 8,5 milliards de dollars à ses franchisés d'ici 2036 et repousse d'un an sa cible de 50 000 restaurants. Mais le titre a perdu 4,81% dans la foulée, à son plus bas de clôture depuis deux ans.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Forte |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, génération de trésorerie |
Ce qui a été annoncé
McDonald's, c'est le Big Mac et le drive du bord de route, mais c'est surtout un réseau que le groupe exploite très peu lui-même : la quasi-totalité des restaurants appartient à des franchisés, qui versent au siège des redevances et des loyers. C'est cette mécanique que la direction a décidé de retoucher.
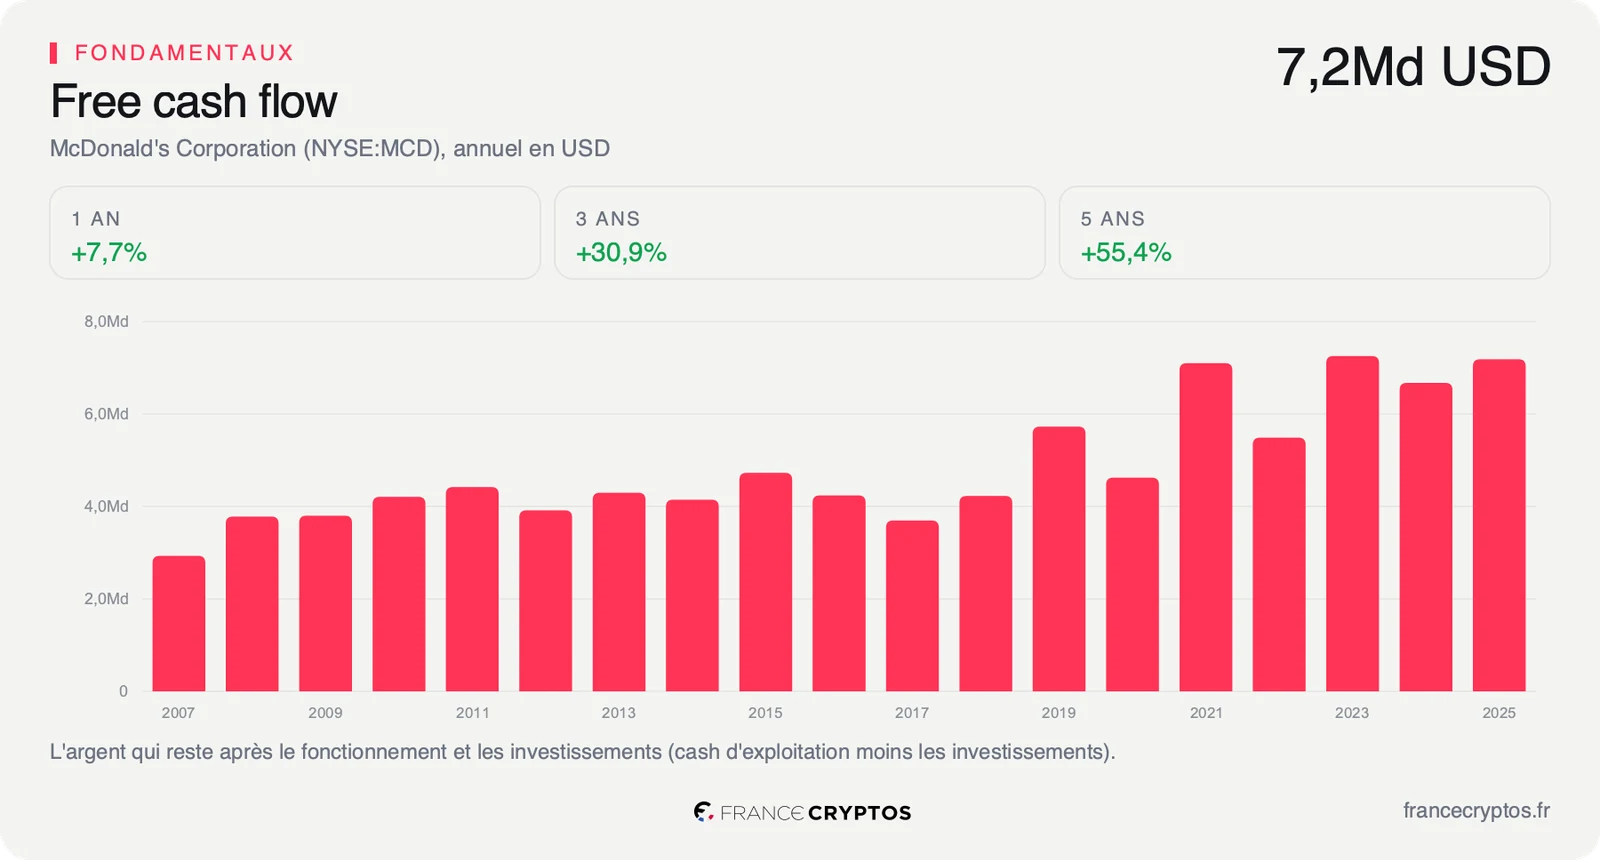
Le 23 septembre, lors de sa journée investisseurs, la société a détaillé le volet financier de son plan NEXT. Selon son dépôt auprès du régulateur américain, elle consacrera 8,5 milliards de dollars au soutien de ses franchisés d'ici 2036, dont 5 milliards avant 2030, sous forme d'allègements de loyers et d'apports en capital. Rapportés aux 7,761 milliards de dollars de trésorerie disponible que le groupe a dégagés sur les douze derniers mois, ces 5 milliards représentent environ huit mois de production de liquidités.
La contrepartie annoncée est un gain d'efficacité en restaurant de 250 points de base, soit environ 100 000 dollars de trésorerie supplémentaire par an pour un restaurant américain moyen, que les franchisés récupéreraient en quatre années. Le groupe vise aussi un point et demi de part de marché de plus sur le poulet et autant sur les boissons d'ici 2030, et une marge opérationnelle dans le bas ou le milieu de la tranche des 50% à cet horizon.
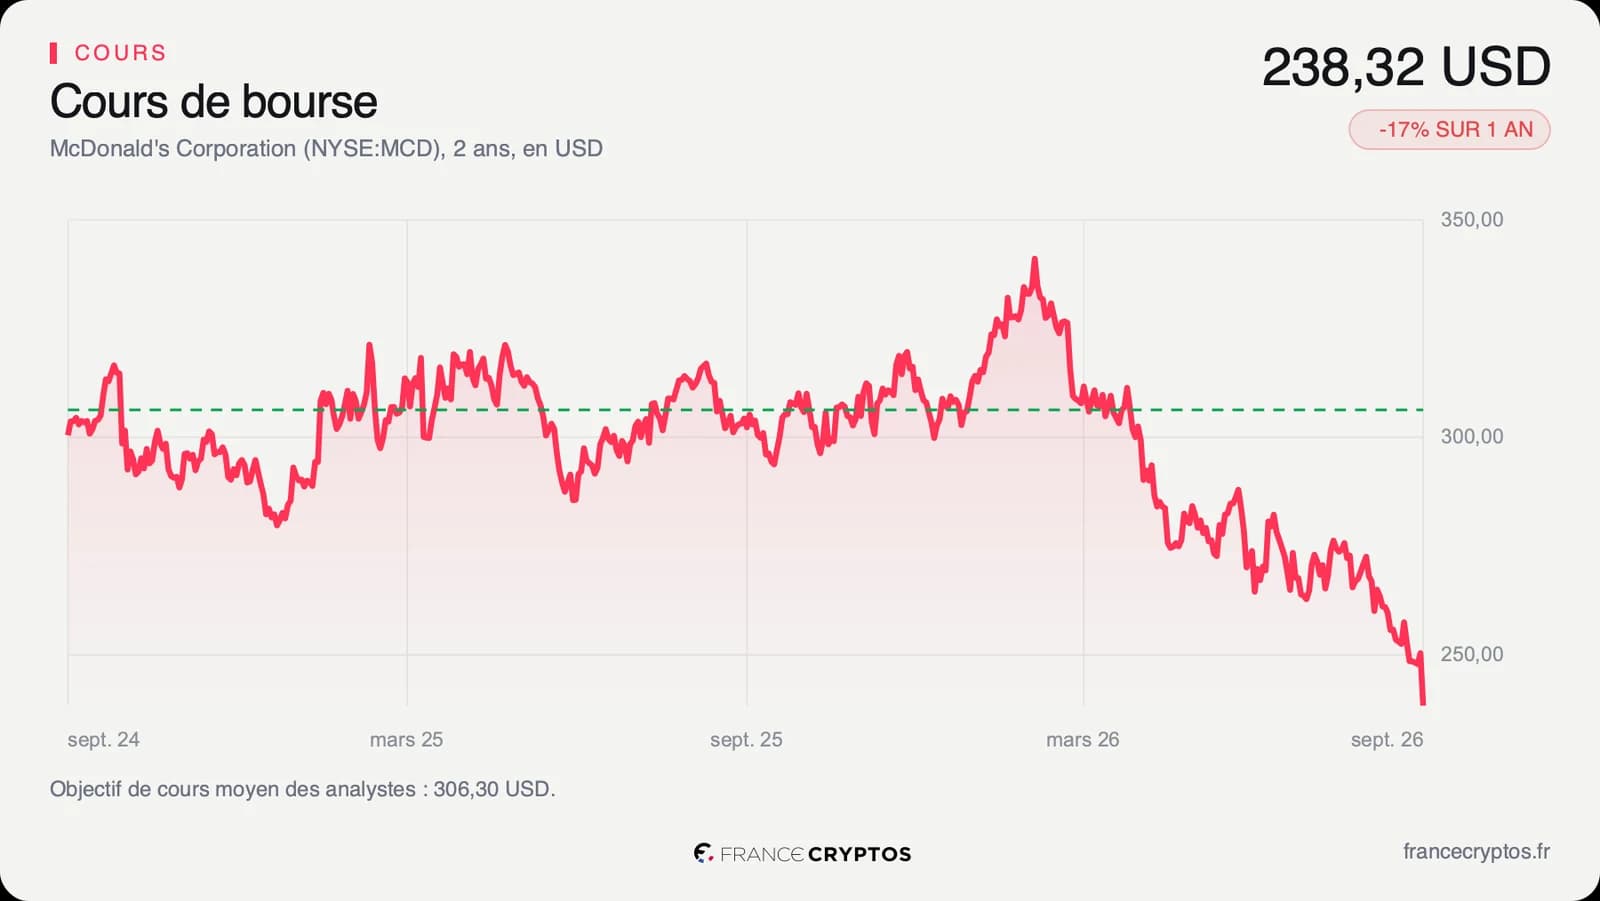
La croissance du parc, elle, recule. La cible de 50 000 restaurants, attendue pour 2027, est repoussée à 2028, la direction invoquant la prudence des consommateurs et la hausse des coûts de construction. La contribution des ouvertures à la croissance des ventes du réseau est désormais chiffrée à environ 2,5% en 2027, puis à 2% en 2030. Le marché a tranché immédiatement : le titre a clôturé à 238,32 dollars, en baisse de 4,81% sur la séance, après avoir ouvert à 250,29 dollars.
Ce que le prix incorpore déjà
Un plan stratégique ne déplace pas les comptes du trimestre, il déplace la trajectoire. Ici, il touche deux lignes à la fois : la trésorerie que le groupe garde, puisqu'il en reverse une partie à ses franchisés, et le rythme auquel le réseau grandit.
Sur le premier point, McDonald's part de très haut. La rentabilité des capitaux investis, c'est-à-dire ce que l'entreprise gagne chaque année pour cent dollars mobilisés dans l'activité, ressort à 16,79%, contre 6,31% pour la médiane des 125 sociétés de son sous-secteur de l'hôtellerie, de la restauration et des loisirs. Le groupe fait donc près de trois fois mieux que le concurrent médian avec le même dollar investi. C'est précisément ce qui rend l'annonce coûteuse : chaque dollar transféré au franchisé quitte le capital le mieux rémunéré du secteur.
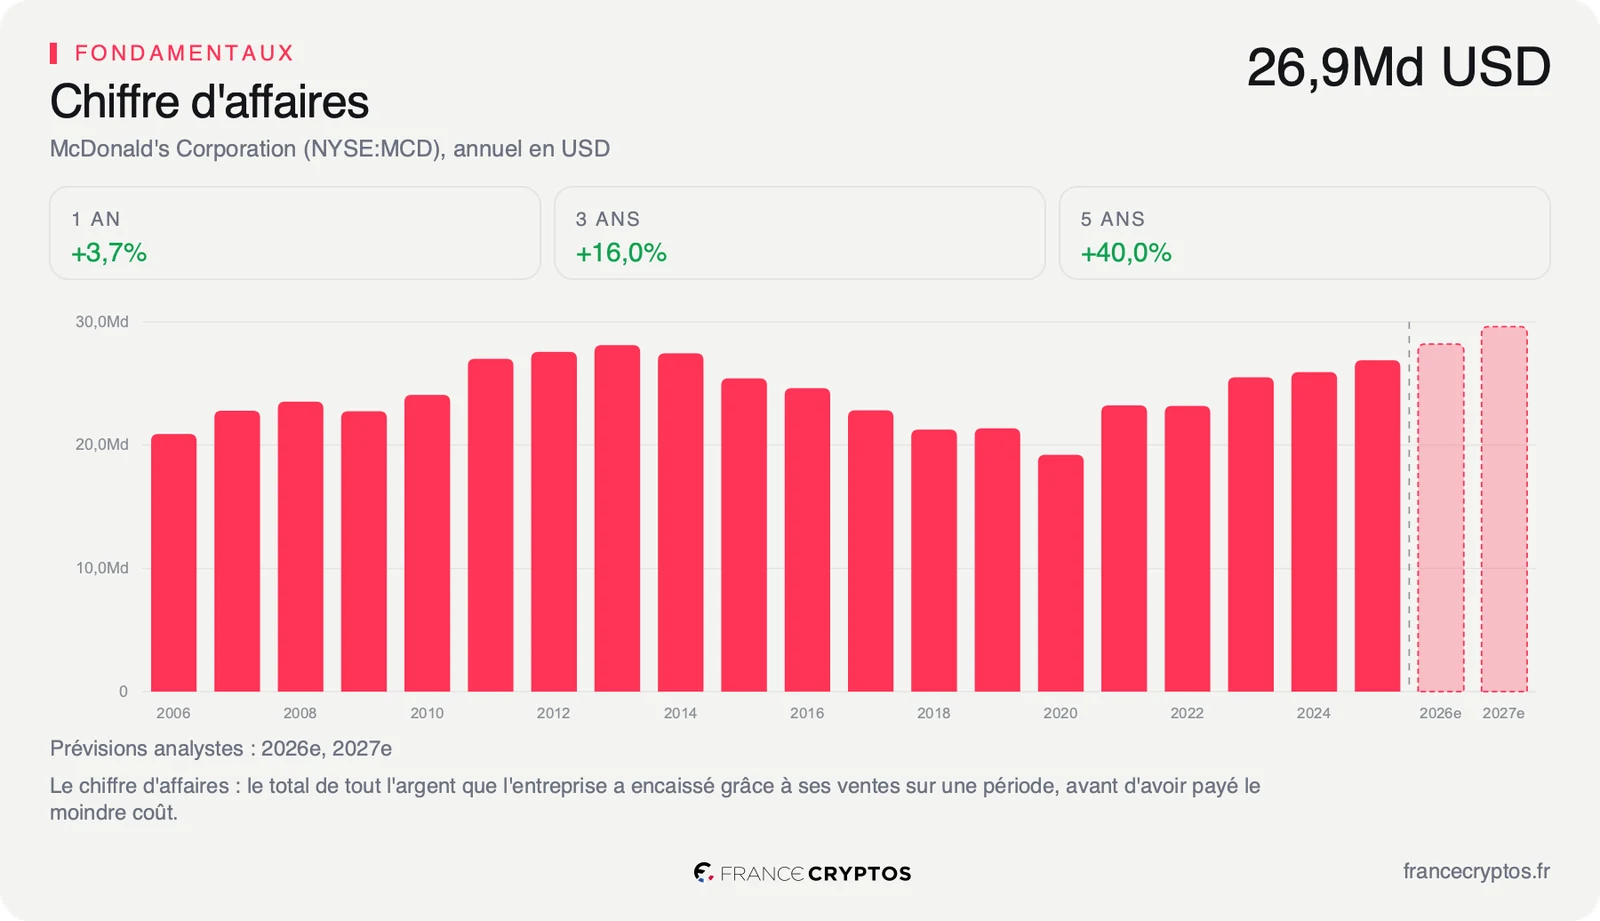
Sur le second, le point de départ est bien moins flatteur. Le chiffre d'affaires n'a progressé que de 6,96% par an sur cinq ans, quand la médiane du sous-secteur avance de 13,19%. Une cible de parc repoussée d'un an sur un groupe qui croît déjà moitié moins vite que ses pairs enlève le seul levier mécanique dont il disposait.
Reste ce que le prix suppose. Au cours du 23 septembre, le marché intègre une croissance du free cash flow, l'argent qui reste une fois les dépenses courantes et les investissements payés, de près de 7% par an sur dix ans. C'est modeste pour une société dont le bénéfice par action a progressé de 13,64% par an sur les cinq dernières années : le prix actuel ne demande pas à McDonald's de faire mieux qu'hier, il lui demande de faire nettement moins bien et d'y arriver quand même.
Un dernier chiffre explique pourquoi l'action paraît bon marché sans l'être tout à fait. Le rapport entre la valeur d'entreprise et le résultat d'exploitation avant amortissements atteint 16,30 fois, contre 12,24 fois pour la médiane du sous-secteur. La valeur d'entreprise ajoute la dette au prix des actions : elle dit que l'outil McDonald's, dette comprise, se paie plus cher que celui de ses concurrents, alors que le seul cours rapporté aux bénéfices paraît sage. Le détail de la comparaison avec ce sous-secteur montre ligne par ligne d'où vient cet écart.
Ce que le marché en fait déjà
L'action cotait 238,32 dollars à la clôture du 23 septembre. Sur un an, elle abandonne 17,19%, quand la médiane de son sous-secteur ne perd que 4,39%, et elle recule de 17,99% depuis le 1er janvier. Elle se situe 30,26% sous son plus haut des douze derniers mois, à 341,75 dollars, et touche le bas de sa fourchette annuelle, bornée par 234,03 et 341,75 dollars. Les indicateurs de court terme confirment l'excès : l'indice de force relative sur quatorze séances, qui mesure entre 0 et 100 la vigueur des hausses récentes, tombe à 25,87, en zone de survente, et le cours évolue 18,54% sous sa moyenne des deux cents dernières séances.
Cette chute a un effet mécanique sur la valorisation. Le PER, le nombre d'années de bénéfice payées d'avance, ressort à 19,36 fois les bénéfices publiés, contre 22,97 fois pour la médiane de son sous-secteur, et il n'a quasiment jamais été aussi bas sur les cinq dernières années.
Les 35 analystes qui suivent la valeur restent pourtant largement constructifs : 19 positifs, 15 neutres et 1 négatif, pour un objectif moyen d'environ 306 dollars, avec des cibles comprises entre 250 et 390 dollars. Le potentiel moyen affiché atteint 28,52%, et c'est là que la divergence saute aux yeux. Sur le fondamental, la journée investisseurs dégrade deux lignes, la trésorerie conservée et le rythme d'ouverture. En Bourse, le titre est déjà tombé à un niveau que le consensus juge très en dessous de sa valeur. Les deux lectures ne s'annulent pas : elles disent que le marché a cessé de payer la promesse de croissance et ne paie plus que les comptes publiés.
Le point de bascule
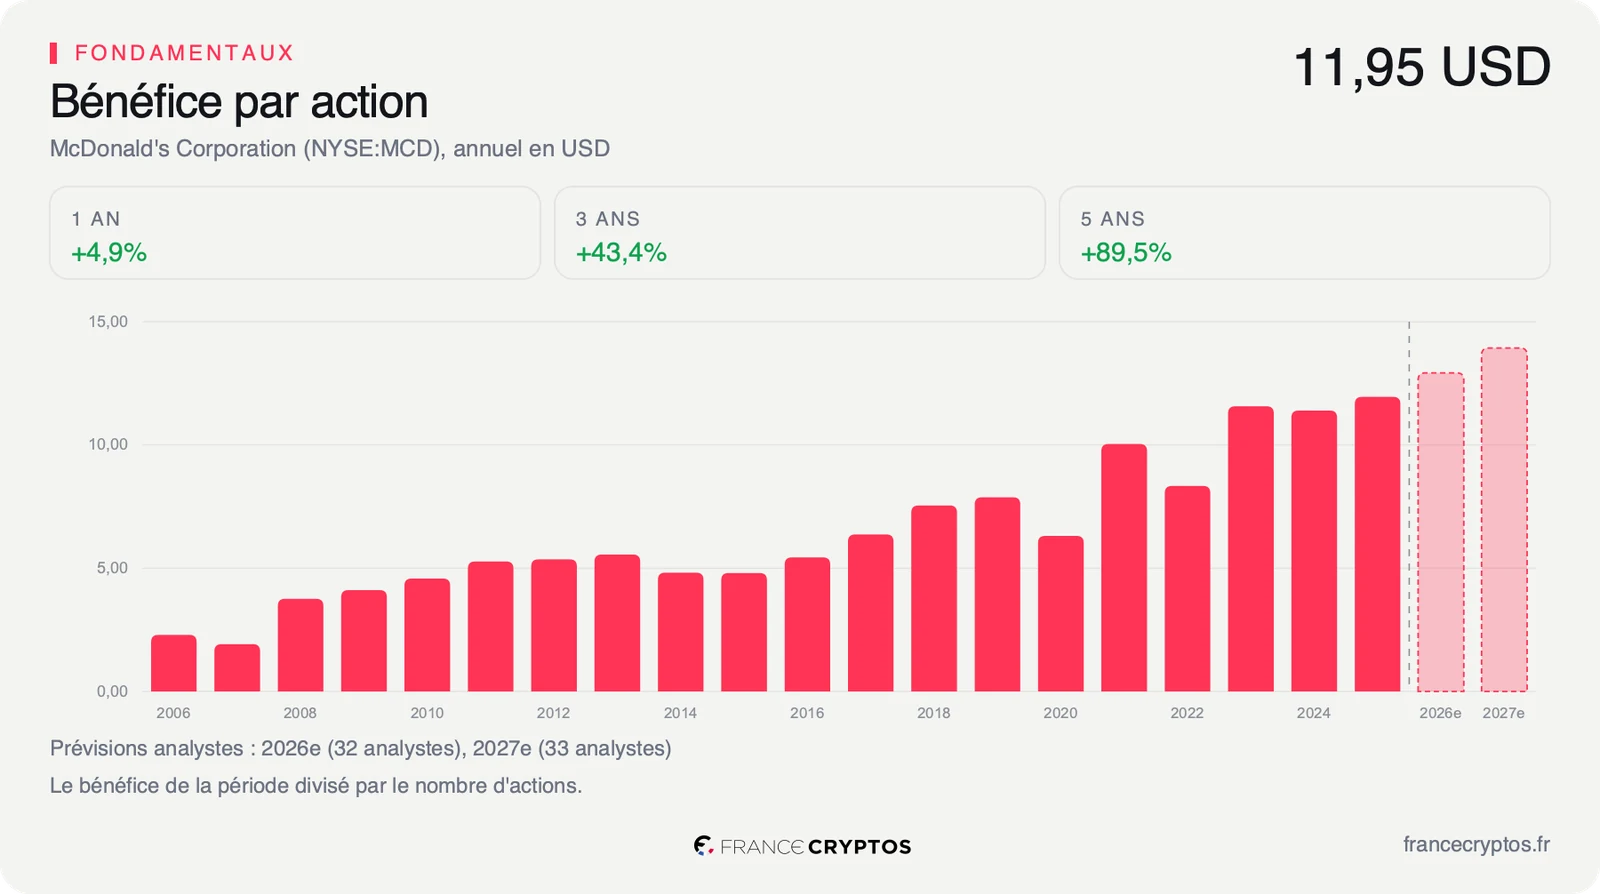
L'indicateur à surveiller est le bénéfice par action, et le prochain rendez-vous est la publication des résultats du troisième trimestre, le 2 novembre. Le consensus attend environ 14 dollars pour 2027, contre 12,31 dollars réalisés sur les douze derniers mois, et il a déjà retiré 0,49% à ses attentes pour l'exercice en cours sur les trois derniers mois.
Le scénario favorable est celui d'un soutien qui se rembourse. Si les 250 points de base d'efficacité promis apparaissent dans les comptes des franchisés, ceux-ci ouvrent et rénovent plus vite qu'annoncé, les redevances et les loyers suivent, et le transfert de trésorerie devient un investissement dont le groupe récupère le rendement par le volume.
Le scénario défavorable passe par le bilan. La dette nette atteint 53,77 milliards de dollars, soit 3,71 fois le résultat d'exploitation avant amortissements, contre 1,68 fois pour la médiane du sous-secteur, et la trésorerie disponible finance déjà 5,225 milliards de dividendes et 2,326 milliards de rachats d'actions sur douze mois. Financer les franchisés sans toucher à l'un de ces deux postes suppose d'emprunter davantage, sur un levier déjà deux fois supérieur à celui du secteur.
Tant que le consensus tient environ 14 dollars de bénéfice par action pour 2027, le multiple de 19,36 fois reste le prix d'une croissance lente mais financée par l'exploitation. Si les estimations poursuivent le recul de 0,49% amorcé en trois mois, alors que le dividende a été relevé 19 exercices de suite, le même multiple devient celui d'un groupe qui emprunte pour tenir deux promesses à la fois.
Les données, en clair
- Rentabilité des capitaux investis : le bénéfice d'exploitation, après impôt, rapporté à tout l'argent mobilisé dans l'activité, celui des actionnaires comme celui emprunté. McDonald's : 16,79%, contre 6,31% pour la médiane de son sous-secteur de l'hôtellerie, de la restauration et des loisirs, 125 sociétés, au 24 septembre 2026.
- Free cash flow : l'argent qui reste une fois les dépenses courantes et les investissements payés. McDonald's : 7,761 milliards de dollars sur les douze derniers mois.
- Croissance du chiffre d'affaires sur cinq ans : le rythme annuel moyen de progression des revenus. McDonald's : 6,96% par an, contre 13,19% pour la médiane de son sous-secteur.
- PER : le cours divisé par le bénéfice par action des douze derniers mois, soit le nombre d'années de bénéfice payées d'avance. McDonald's : 19,36 fois, contre 22,97 fois pour la médiane de son sous-secteur, au 24 septembre 2026.
- Valeur d'entreprise rapportée à l'EBITDA : le prix de l'entreprise entière, dette comprise, divisé par son résultat d'exploitation avant amortissements. McDonald's : 16,30 fois, contre 12,24 fois pour la médiane de son sous-secteur.
- Dette nette rapportée à l'EBITDA : la dette, trésorerie déduite, divisée par le résultat d'exploitation avant amortissements, soit le nombre d'années nécessaires pour la rembourser. McDonald's : 53,77 milliards de dollars, soit 3,71 fois, contre 1,68 fois pour la médiane de son sous-secteur.
- Indice de force relative sur quatorze séances : un indicateur compris entre 0 et 100 qui mesure la vigueur des hausses récentes ; sous 30, le titre est considéré comme survendu. McDonald's : 25,87 au 24 septembre 2026.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. McDonald's : environ 306 dollars, dans une fourchette de 250 à 390 dollars, pour 35 analystes.
- Révision des estimations : la variation, sur quatre-vingt-dix jours, du bénéfice par action attendu par le consensus pour l'exercice en cours. McDonald's : -0,49%.
- Retour aux actionnaires : les dividendes versés et les rachats d'actions sur les douze derniers mois. McDonald's : 5,225 milliards de dollars de dividendes et 2,326 milliards de rachats, avec un dividende relevé 19 exercices de suite.