
Une frappe stoppée à quelques minutes du déclenchement
Selon le New York Times, Donald Trump a ordonné au Pentagone de préparer une attaque contre les Houthis au Yémen après un appel du prince héritier saoudien Mohammed ben Salmane, intervenu jeudi. Dimanche, les listes de cibles étaient approuvées et les bombes déjà chargées sur les avions. La première vague de frappes était imminente. Trump a alors fait marche arrière.
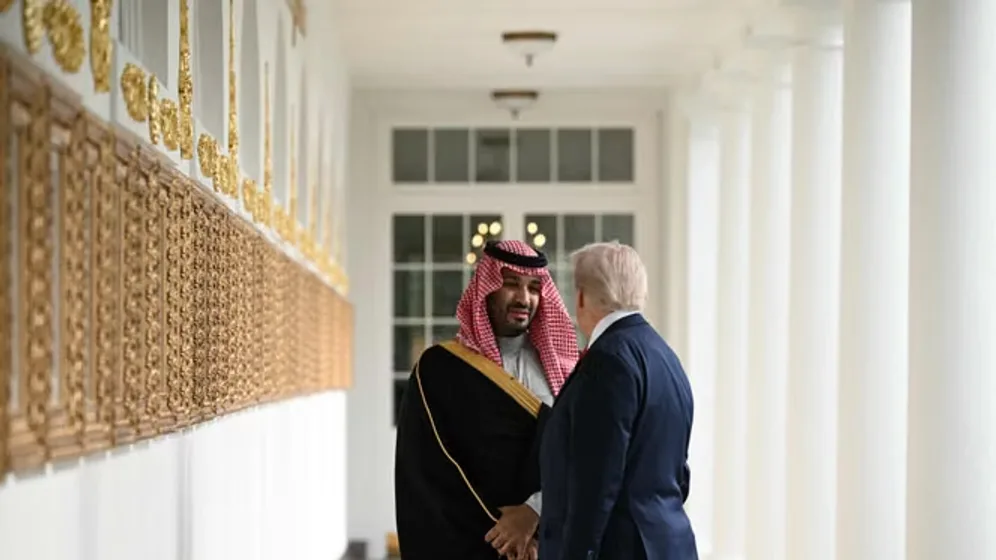
L'image publiée avec l'information montre deux hommes dans un couloir à colonnes blanches : l'un en tenue traditionnelle saoudienne, l'autre en costume sombre, illustration du type de tête-à-tête diplomatique qui précède ce genre de décision.
Les réserves de l'entourage présidentiel, facteur décisif
D'après le quotidien américain, une bonne partie de l'entourage de Trump reste sceptique face à une intervention militaire qui ouvrirait un nouveau front dans la guerre contre l'Iran. Ce frein interne semble avoir pesé autant que la pression diplomatique saoudienne dans la décision finale.
Le marché de prédiction reflète cette incertitude persistante : la cote d'une action militaire houthie contre l'Arabie saoudite le 18 septembre était donnée à 50% au moment du tweet, tandis que la probabilité d'un accord de cessez-le-feu saoudo-houthi avant le 23 septembre ne dépassait pas 2%, selon ces mêmes marchés. Le risque d'une action houthie contre La Mecque d'ici fin septembre était, lui, coté à 0%.
La volte-face de Trump illustre la tension permanente entre la pression des alliés du Golfe, qui réclament une protection américaine face aux Houthis et la méfiance d'une partie de l'administration à l'idée d'un engrenage militaire régional.
Pourquoi c'est important pour vos actifs
- $DXY▲ Haussier
- $ITA▲ Haussier
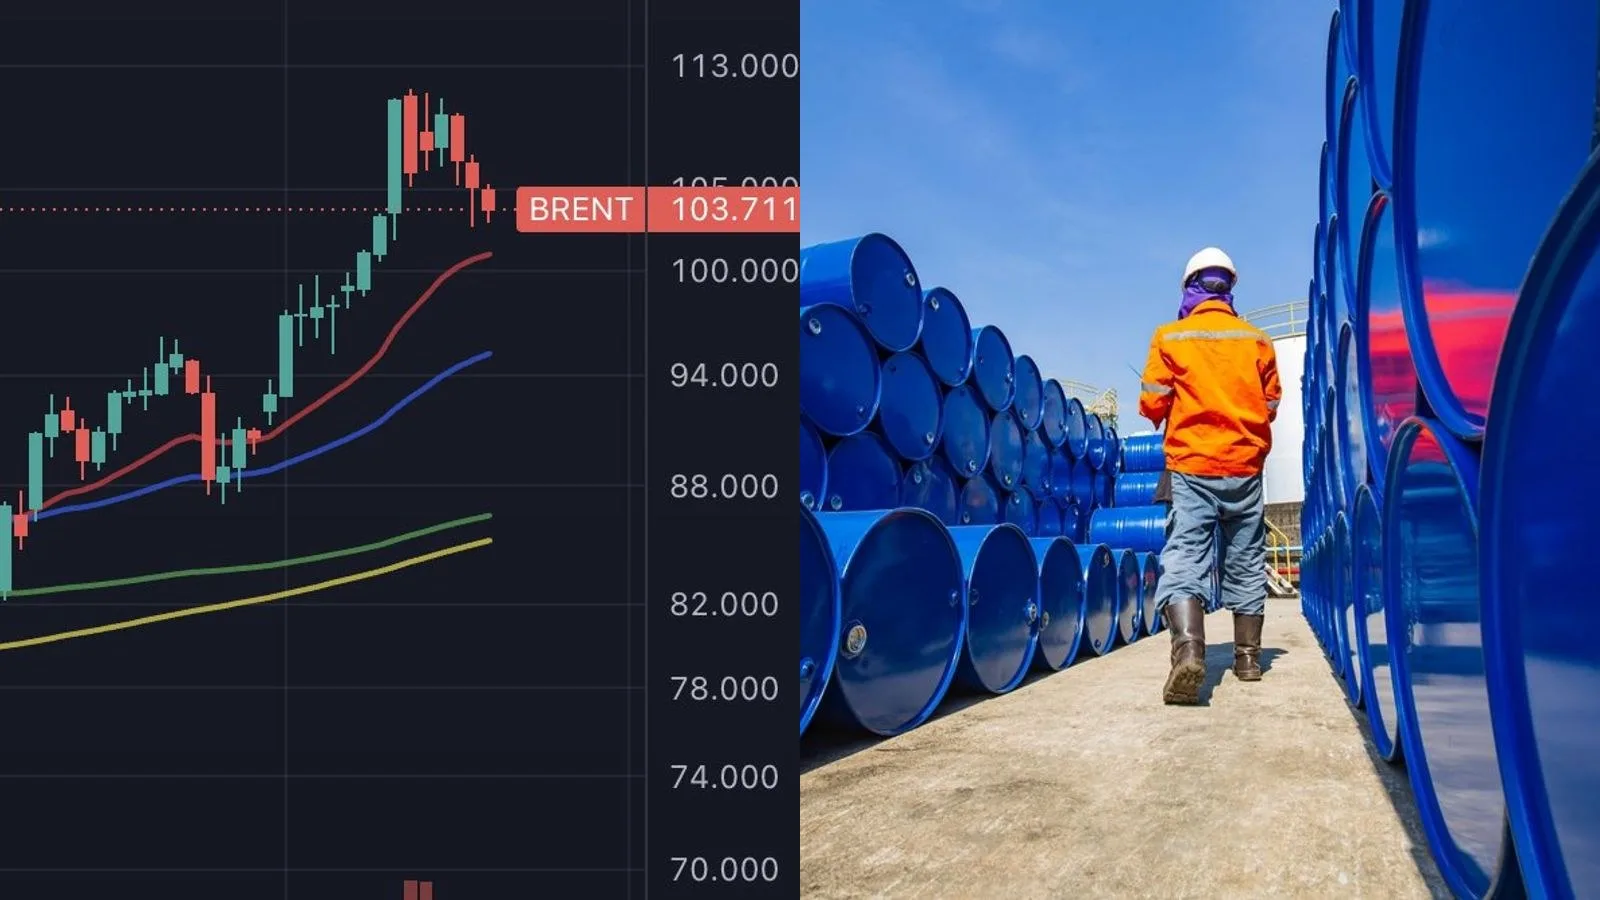
- $BRENTOIL▲ Haussier
Sens qualitatif, sans prévision de prix. Source : nos modèles de corrélation historique.
Nos modèles de corrélation historique montrent qu'une tension géopolitique majeure au Moyen-Orient pousse d'abord les investisseurs vers les valeurs refuges et fait monter le pétrole quand l'approvisionnement est menacé : le Brent (BRENTOIL) est l'actif le plus directement exposé ici, avec une corrélation forte. Les valeurs de défense américaines (ITA) et le dollar (DXY) réagissent en second rang. Une annulation de frappe réduit mécaniquement cette prime de risque. La nuance à retenir : le réflexe « crise = or monte » ne vaut que sur les chocs courts. Lors d'une crise prolongée, l'or peut reculer sous l'effet de ventes forcées ailleurs, un contre-intuitif bien documenté.