
Volkswagen (VOW3), premier constructeur automobile européen, a quitté l'Euro Stoxx 50 le 21 septembre au profit de Nokia, trois jours après avoir abaissé sa prévision de marge. Mais la sortie de l'indice ne fait que constater une capitalisation tombée à 41,63 Md EUR.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, flux vendeurs des fonds indiciels |
Une sortie d'indice, deux événements
Le fournisseur d'indices Stoxx a confirmé début septembre, lors de sa revue annuelle, la sortie de Volkswagen de l'Euro Stoxx 50, effective à l'ouverture du lundi 21 septembre. Le constructeur allemand y est remplacé par Nokia, tandis qu'Engie fait son retour et que Wolters Kluwer sort à son tour, rapportent le Financial Times, CNBC et Euronews. L'indice réunit les cinquante plus grosses sociétés de la zone euro, mesurées par la valeur des actions réellement échangeables en Bourse : la décision est donc mécanique, pas un jugement sur le dossier.
Volkswagen, c'est la Golf et la Polo, mais aussi Audi, Porsche, Skoda, Seat et les camions Scania, avec une banque maison qui finance les voitures de ses clients.
Le second événement pèse davantage. Le vendredi 18 septembre, selon Bloomberg, le groupe a ramené sa prévision de marge opérationnelle 2026, la part du chiffre d'affaires qui reste après les coûts de production et de fonctionnement, à 1% au plus, contre une fourchette de 4 à 5,5% jusque-là. En cause, environ 10 Md EUR d'effets exceptionnels, dont plus de 6 Md EUR de dépréciation liée à Porsche, filiale détenue à 75,4% et frappée par les droits de douane américains et le recul du luxe en Chine. Une dépréciation, c'est la baisse de la valeur comptable d'un actif : elle ne sort pas de trésorerie, mais elle efface du bénéfice.
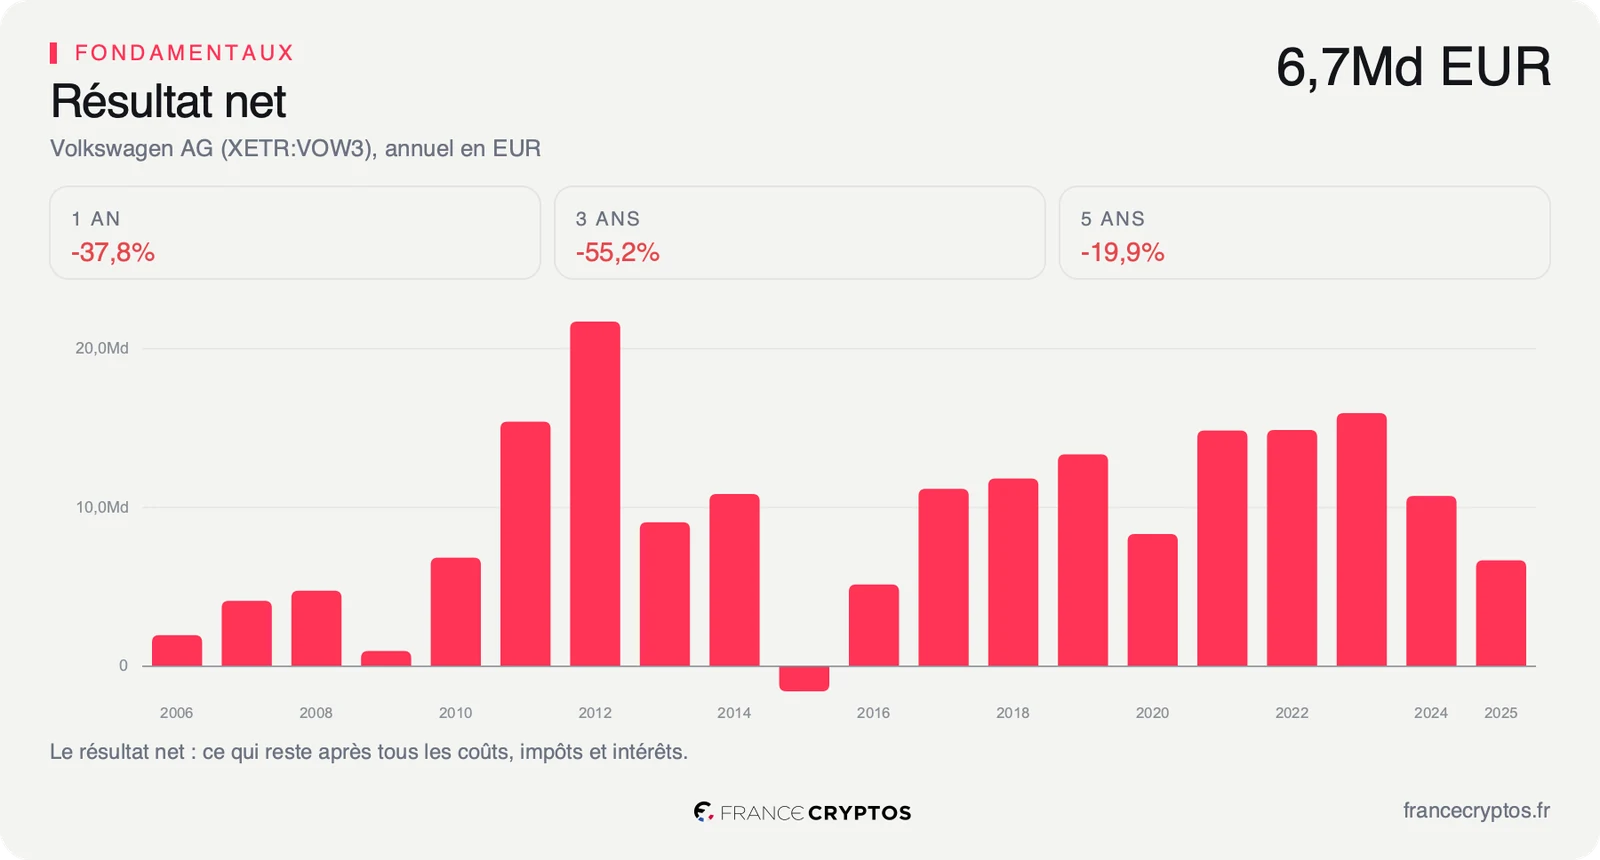
L'ordre de grandeur est ce qui compte. Ces 10 Md EUR représentent environ une fois et demie le bénéfice net de 2025, qui s'élevait à 6,67 Md EUR. Le groupe n'a pas détaillé la répartition trimestre par trimestre de ces charges, et le montant reste une estimation de la direction jusqu'à la publication des comptes du troisième trimestre.
Ce que le multiple ne dit pas
Une entrée ou une sortie d'indice change la liste des détenteurs, pas les comptes. Un fonds indiciel ne choisit pas ses titres : il détient ce que contient l'indice, dans les mêmes proportions, et il vend le jour où une société en sort, quel que soit le prix. Les fonds qui répliquent l'Euro Stoxx 50 devaient vendre leurs titres Volkswagen avant le 21 septembre, ce qui ajoute un vendeur forcé à un marché déjà hésitant. Mais ce vendeur n'est que la conséquence d'une capitalisation de 41,63 Md EUR, pour un groupe qui réalise 321,65 Md EUR de chiffre d'affaires sur douze mois : la Bourse valorise l'ensemble moins que ce qu'il facture en sept semaines.
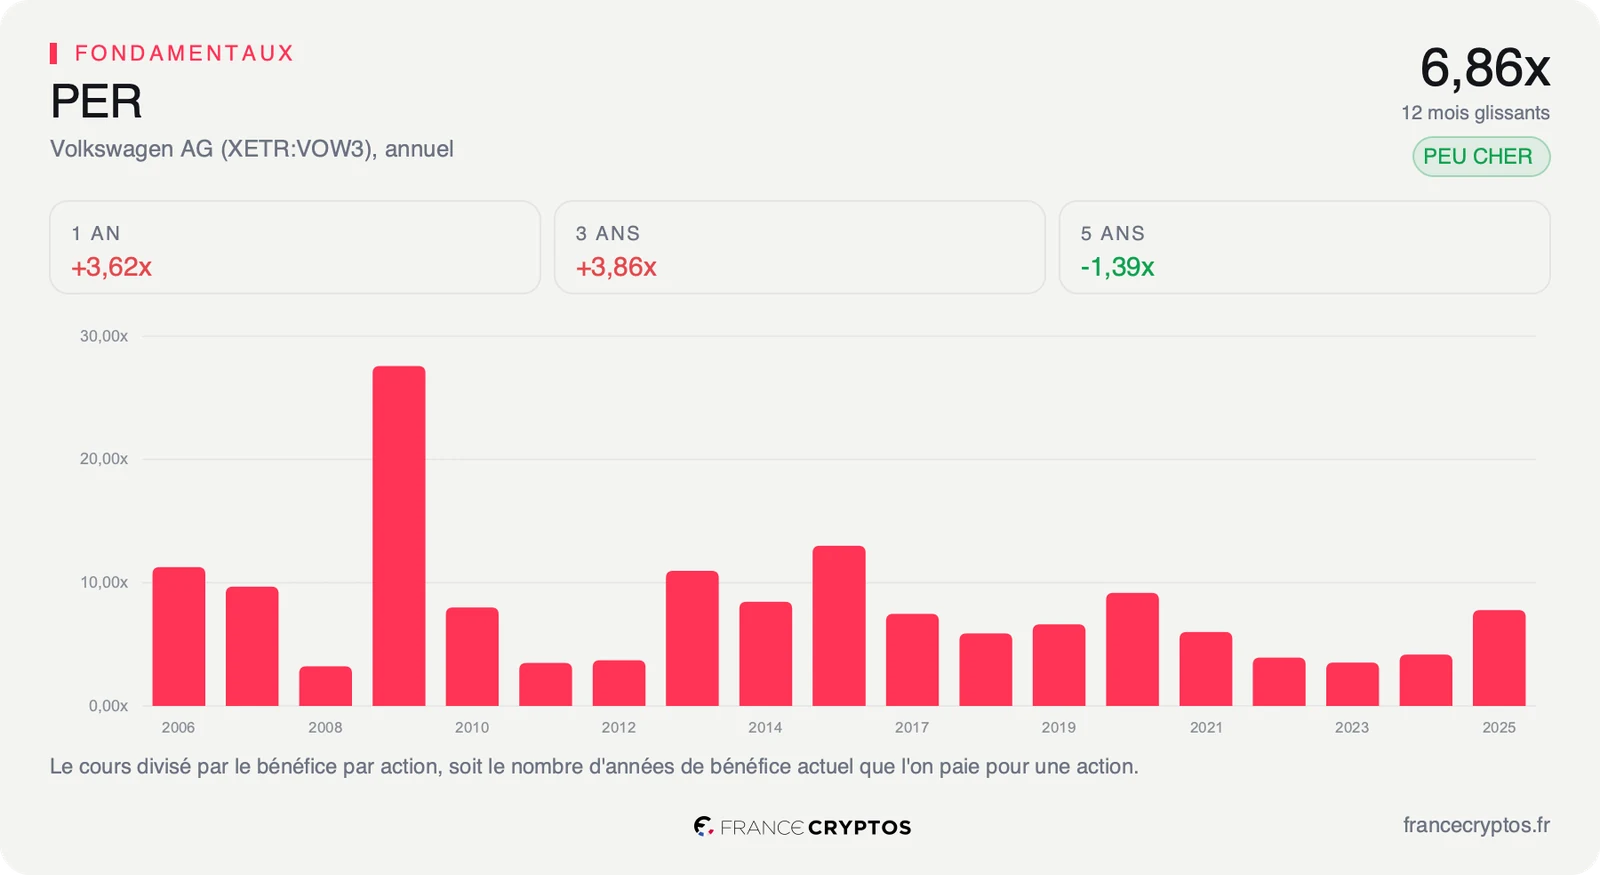
Sur le papier, l'action est l'une des moins chères du secteur. Elle se paie 4,15 fois les bénéfices attendus sur l'exercice à venir, contre 12,51 fois pour la médiane des 70 constructeurs automobiles de son sous-secteur. Autrement dit, un investisseur paie trois fois moins cher un euro de bénéfice futur chez Volkswagen que chez le constructeur moyen. Sur les bénéfices déjà publiés des douze derniers mois, l'écart est du même ordre : 6,86 fois contre 13,25 fois.
Le même titre, comparé à sa propre histoire, raconte l'inverse. Le rapport entre le cours et les bénéfices publiés, le PER, se situe au 79e centile de ses cinq dernières années, c'est-à-dire plus cher que dans environ quatre cas sur cinq depuis 2021. Le cours a baissé, mais le bénéfice a baissé plus vite, et c'est ce qui fait remonter le multiple.
C'est là que se loge la question du jour. Le PER anticipé de 4,15 fois rapporte le cours à un bénéfice que les analystes attendaient, et rien dans les données du dossier ne dit encore si ces estimations ont intégré l'avertissement du 18 septembre. Si elles ne l'ont pas fait, le multiple bas est en partie un effet d'optique.
Le calcul habituel de ce que le prix suppose comme croissance future, fondé sur le free cash flow, la trésorerie qui reste après les investissements, n'est pas exploitable ici : chez un groupe qui loue et finance ses propres véhicules, cette trésorerie n'a pas de définition commune d'une source à l'autre. La comparaison du multiple avec sa propre histoire sert donc d'ancrage. L'analyse complète de Volkswagen reprend le dossier dimension par dimension, bilan compris.
Ce que le marché en fait déjà
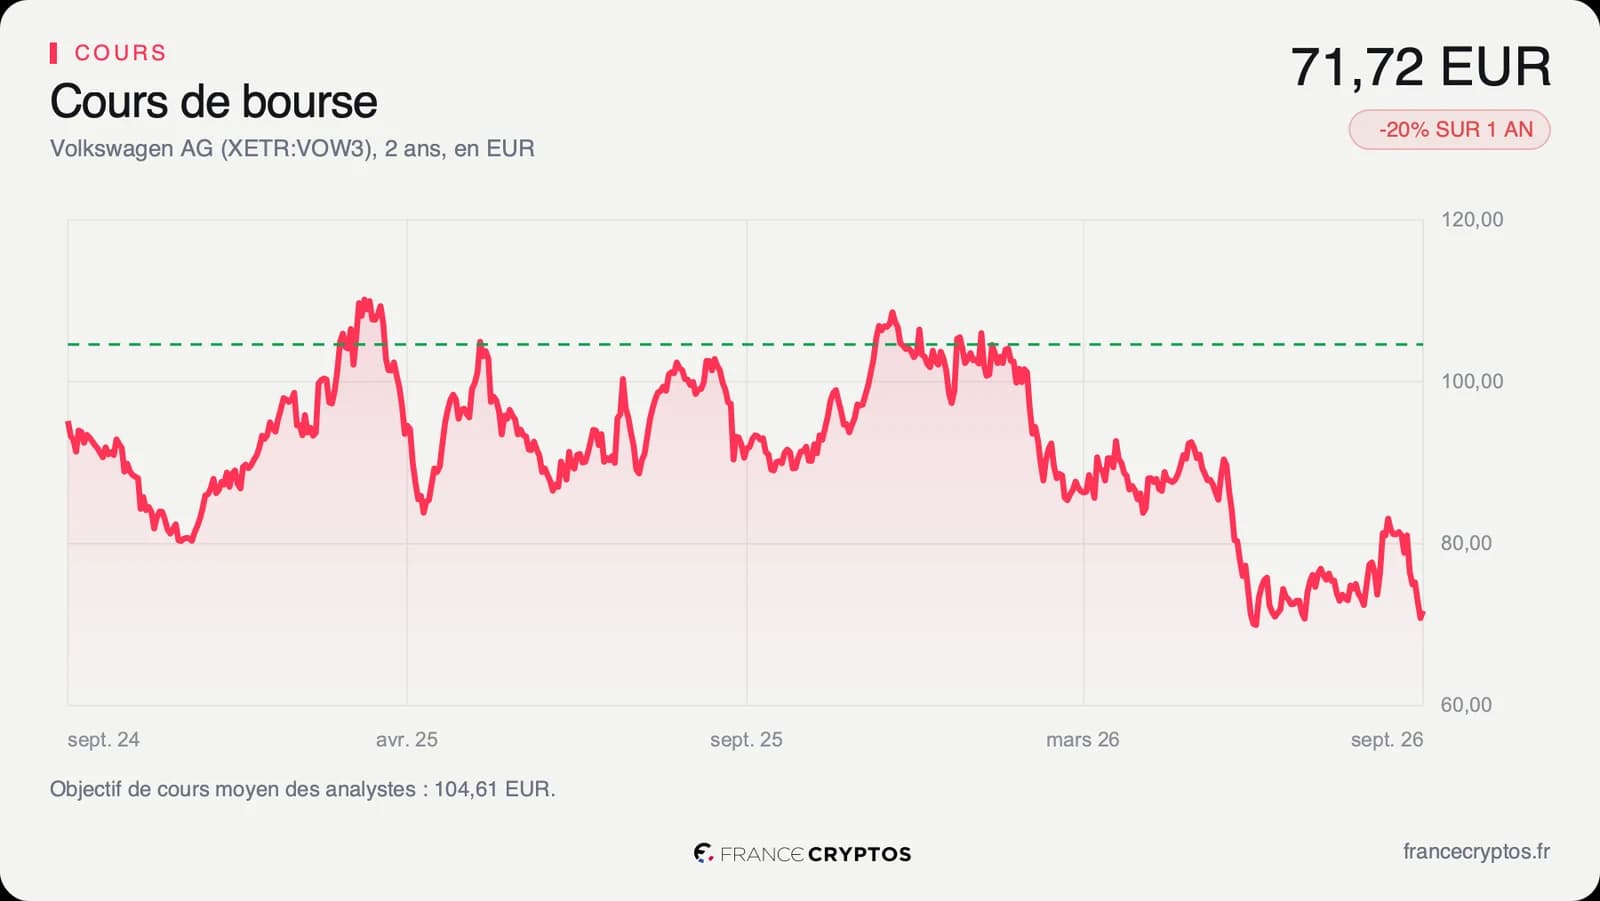
L'action de préférence Volkswagen, la ligne cotée à Francfort qui figurait dans l'indice, a terminé la séance du vendredi 25 septembre à 71,72 euros. Elle a perdu 30,74% depuis la dernière clôture de 2025, à 103,55 euros, et se situe 34,29% sous son plus haut des cinquante-deux dernières semaines, à 109,15 euros. La presse financière évoque un plus bas depuis 2010 ; sur les deux années de cotations du dossier, le point bas reste 69,20 euros, touché le 1er juillet.
La séance de l'avertissement a été la plus lourde du mois : le titre a reculé de 5,58% le vendredi 18 septembre, de 81,04 à 76,52 euros, puis a encore cédé du terrain la semaine de la sortie d'indice, pour un repli de 11,50% entre la veille de l'annonce et la clôture du 25 septembre. L'indicateur de force relative sur quatorze séances, le RSI, qui mesure sur 100 l'intensité des mouvements récents, ressort à 37,90 : le titre est sous pression, sans être encore dans la zone dite de survente, sous 30.
C'est la divergence du dossier. La sortie de l'indice est classée neutre sur le fondamental, parce qu'elle ne change aucune ligne des comptes, alors que le cours continue de baisser. Ce qui fait baisser le cours, c'est l'avertissement, et les ventes des fonds indiciels n'ont fait qu'accompagner le mouvement.
Les analystes restent nettement plus optimistes que le marché. Les 20 bureaux qui suivent la valeur affichent 12 avis positifs, 7 neutres et 1 négatif, avec un objectif moyen d'environ 105 euros, soit un potentiel d'environ 46% face au cours du jour. Les cibles s'étalent de 67,30 à 151,00 euros, un écart qui dit à lui seul le désaccord entre ceux qui voient un bas de cycle et ceux qui voient une dégradation durable. La plus basse est déjà sous le cours, et c'est elle qu'il faudra suivre si les révisions à la baisse commencent.
Le point de bascule
Le prochain rendez-vous est fixé au 29 octobre, date confirmée de la publication du troisième trimestre. Ce sera la première publication qui chiffrera la charge liée à Porsche, et l'indicateur à suivre est la marge opérationnelle hors effets exceptionnels, qu'Euronews situe autour de 4%, face à 5,66% sur les douze derniers mois.
Le scénario favorable est celui d'une charge isolée. Si la marge hors exceptionnels tient près de 4% et que la dépréciation reste une écriture sans sortie d'argent, le PER anticipé de 4,15 fois redevient une mesure fiable, et la sortie d'indice un épisode de flux.
Le scénario défavorable est celui d'une révision en chaîne. Si les analystes coupent de moitié le bénéfice attendu, le PER anticipé remonterait autour de 8 fois, encore sous la médiane du secteur, mais le dividende, qui rapporte 7,33% au cours actuel, deviendrait la variable d'ajustement.
Tant que la marge publiée reste proche du plafond de 1% annoncé, le multiple bas reste le prix d'une rentabilité effacée. Si le 29 octobre montre une marge hors exceptionnels revenue près de 4%, le même multiple devient celui d'un groupe qui facture 321,65 Md EUR par an et que la Bourse valorise 41,63 Md EUR.
Les données, en clair
- Euro Stoxx 50 : l'indice des cinquante plus grosses sociétés de la zone euro, classées par la valeur de leurs actions réellement échangeables. Volkswagen en est sorti le 21 septembre 2026, remplacé par Nokia.
- Capitalisation boursière : la valeur totale des actions de la société au cours de Bourse. Volkswagen : 41,63 Md EUR au 25 septembre 2026.
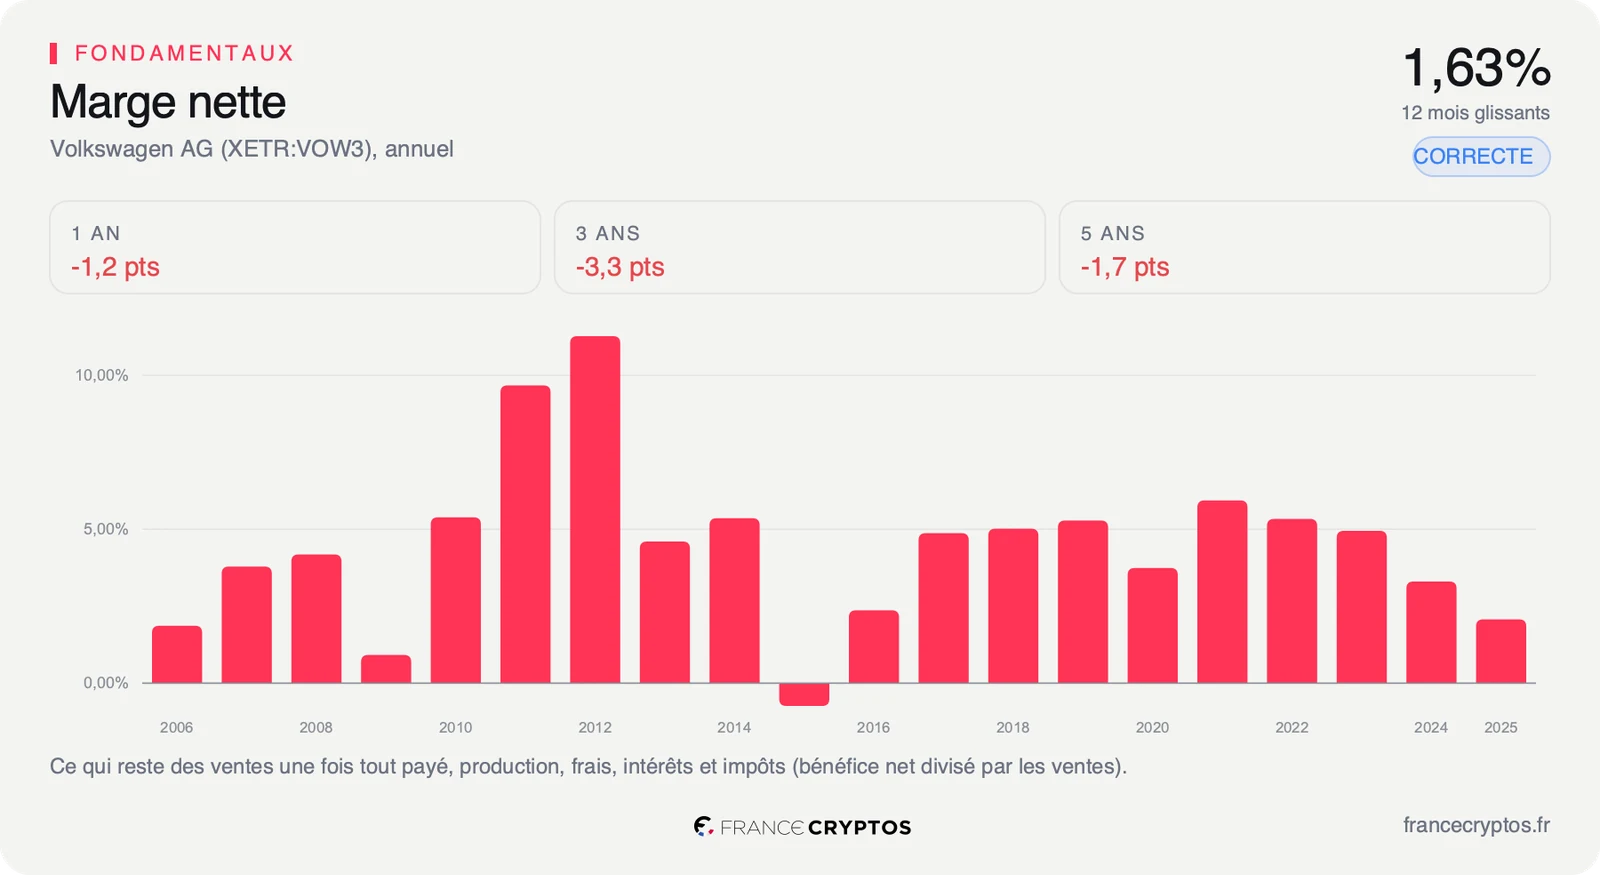
- Marge opérationnelle : la part du chiffre d'affaires qui reste après les coûts de production et de fonctionnement. Volkswagen : 5,66% sur douze mois ; prévision 2026 ramenée à 1% au plus le 18 septembre, contre 4 à 5,5% auparavant.
- Dépréciation : la baisse de la valeur comptable d'un actif, qui réduit le bénéfice sans sortie de trésorerie. Volkswagen : plus de 6 Md EUR liés à Porsche, sur environ 10 Md EUR d'effets exceptionnels annoncés.
- Résultat net : ce qui reste après tous les coûts, les intérêts et les impôts. Volkswagen : 6,67 Md EUR pour l'exercice 2025.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice à venir. Volkswagen : 4,15 fois, contre 12,51 fois pour la médiane de son sous-secteur, soit 70 sociétés, au 25 septembre 2026.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Volkswagen : 6,86 fois, contre 13,25 fois pour la médiane du sous-secteur.
- Valo vs histoire : la place du PER actuel dans sa propre distribution sur cinq ans. Volkswagen : 79e centile, donc plus cher que dans environ quatre cas sur cinq.
- Free cash flow : la trésorerie qui reste une fois payés l'activité et les investissements. Non exploitable chez Volkswagen, dont la banque maison finance les véhicules de ses clients.
- Rendement du dividende : le dernier dividende annuel rapporté au cours. Volkswagen : 7,33% au 25 septembre 2026, sur la base du dividende détaché le 19 juin.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Volkswagen : environ 105 euros pour 20 analystes, de 67,30 à 151,00 euros, avec 12 avis positifs, 7 neutres et 1 négatif.