
Ayvens (AYV), la filiale de location longue durée de Société Générale, vise une rentabilité de ses fonds propres tangibles de 14% à 16% en 2029, contre 13% à 15% dans son plan précédent. Mais le titre a reculé de 3,25% en séance le jour de l'annonce, parce que le plan promet plus de rendement que de croissance.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Rentabilité, retour aux actionnaires |
Ce qui a été annoncé
Ayvens, c'est la voiture de fonction que beaucoup de salariés reçoivent avec leur contrat : l'entreprise ne l'achète pas, elle la loue sur trois ou quatre ans avec l'entretien et l'assurance, puis la rend. Né du rapprochement d'ALD et du néerlandais LeasePlan, le groupe gère une flotte de 3,1 millions de véhicules et emploie 13 217 personnes.
Le 21 septembre, il a présenté le plan qui succède à PowerUP 2026 et court jusqu'en 2029. Selon le communiqué de la société, la rentabilité des fonds propres tangibles, c'est-à-dire le bénéfice rapporté à l'argent des actionnaires hors valeurs immatérielles, est visée entre 14% et 16%, contre 13% à 15% dans le plan précédent. Le ratio d'efficacité, la part des revenus absorbée par les frais de fonctionnement, doit passer d'environ 53% en 2026 à environ 49% en 2029, soit 4 points de mieux. Le groupe prévoit aussi de distribuer 50% à 60% de son résultat, plus le capital qu'il juge excédentaire, contre 50% jusqu'ici.
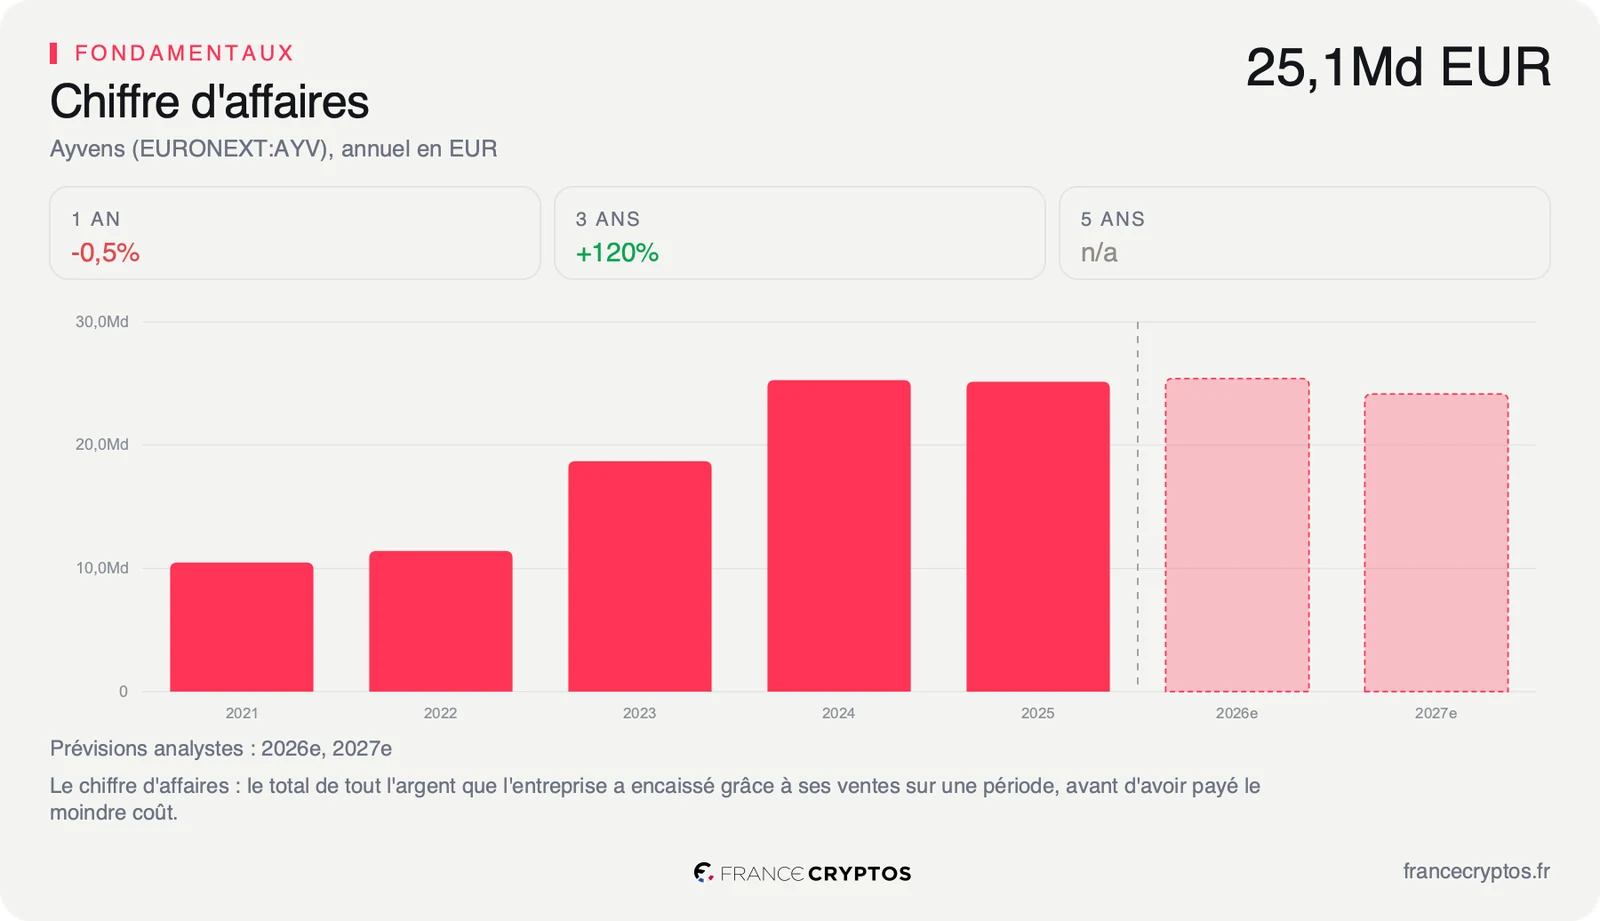
La croissance, elle, reste mesurée. La flotte financée doit progresser d'au moins 3% entre 2026 et 2029, soit à peine 1% par an, avec un effort concentré sur les particuliers, de 780 000 véhicules en 2026 à plus de 900 000 en 2029. Rapportés à la taille du groupe, ces objectifs restent modestes : Ayvens a réalisé 25,13 milliards d'euros de chiffre d'affaires sur l'exercice 2025, un montant quasiment identique aux 25,27 milliards de 2024.
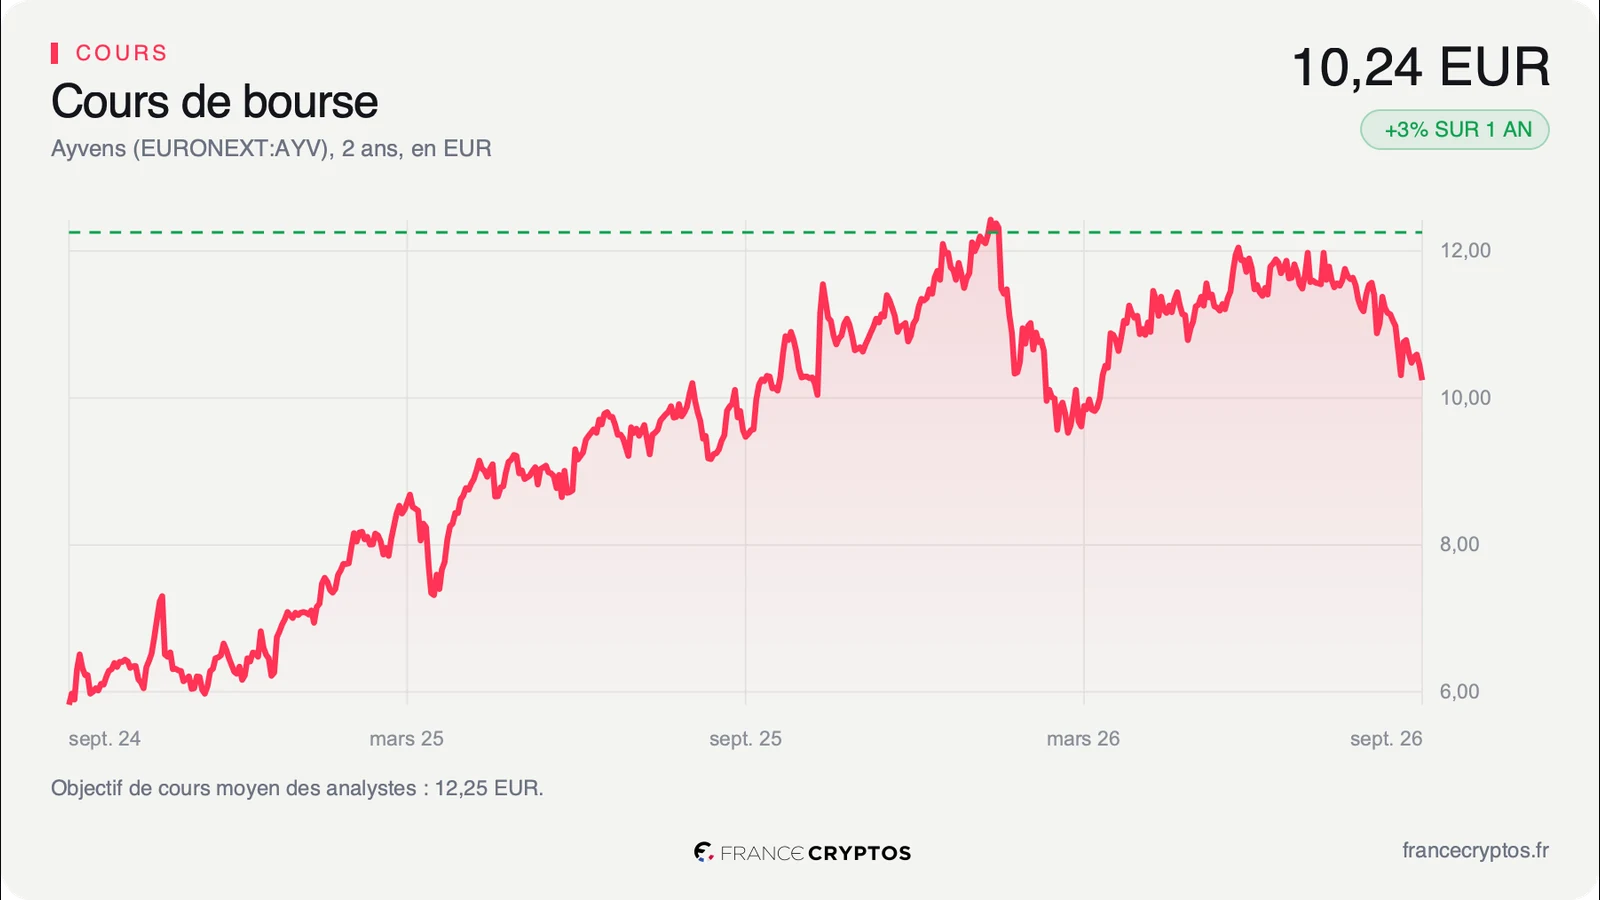
Le marché a répondu par la baisse. Selon Boursorama, le titre reculait de 3,25% à 10,13 euros en milieu de matinée, et les analystes de Jefferies ont jugé ces objectifs « plus réalistes qu'ambitieux », y lisant une croissance plus faible compensée par des dividendes plus élevés.
Ce que le prix incorpore déjà
Un plan stratégique touche d'abord la rentabilité future : il dit combien le groupe compte gagner sur chaque euro de fonds propres dans trois ans. C'est cette ligne que le prix payé aujourd'hui doit refléter.
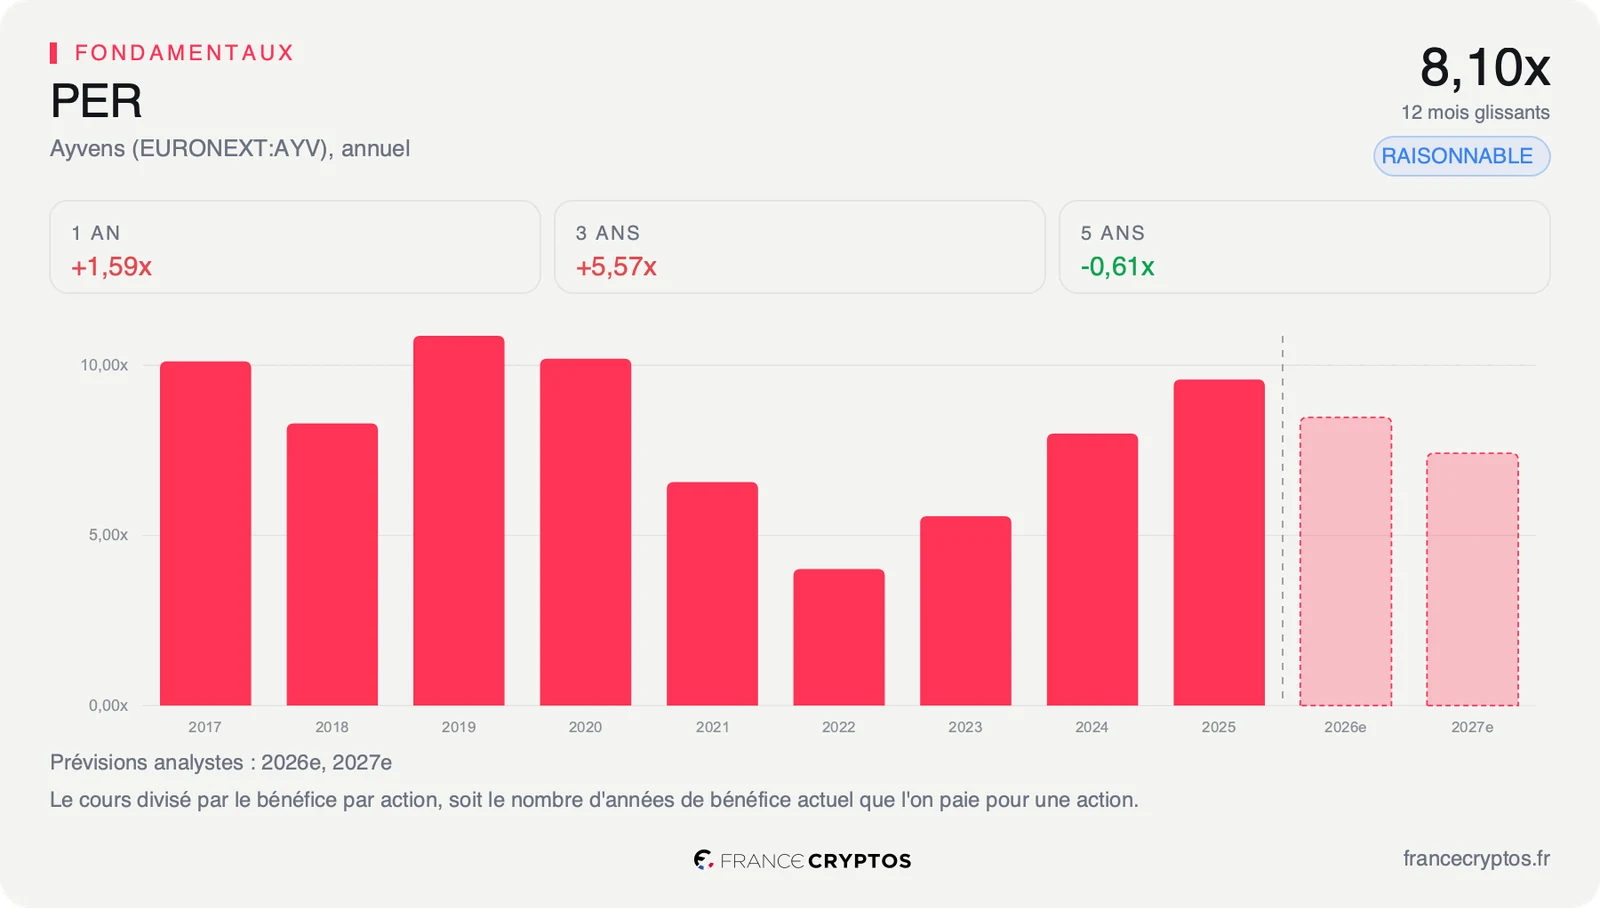
Ce prix est bas. Le titre se paie 8,10 fois ses bénéfices des douze derniers mois, contre 13,17 fois pour la médiane des 30 sociétés de son sous-secteur du transport terrestre de passagers. Ce panier, dominé par des plateformes de réservation de trajets comme Uber, Grab ou Lyft, ressemble peu à un loueur longue durée : la comparaison dit surtout que le marché ne paie pas Ayvens comme une société de croissance. La comparaison détaillée avec ce sous-secteur montre ligne par ligne où l'écart se creuse.
Le multiple bas n'est pas pour autant une anomalie historique. Face à sa propre histoire, le PER se situe dans les 40 % les plus élevés des cinq dernières années : l'action est bon marché dans l'absolu, pas au regard de ce qu'elle a coûté depuis 2021. Et ce prix rémunère une croissance faible : le bénéfice par action n'a progressé que de 1,14% par an sur cinq ans.
Les outils habituels de l'analyse ne s'appliquent pas tous à un loueur, et le dire permet de lire correctement le reste. Chez Ayvens, la dette sert à acheter les voitures qui sont louées : elle atteint 47,56 milliards d'euros en net, soit 4,09 fois le résultat d'exploitation avant amortissements, contre 2,87 fois pour la médiane du sous-secteur. Ce ratio mesure la taille de la flotte financée, pas un risque de défaut. Pour la même raison, le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, n'est pas utilisé ici : l'achat des véhicules y entre selon des règles qui diffèrent d'une base de données à l'autre, et les chiffres ne concordent pas. Il n'existe donc pas de calcul fiable de la croissance que le prix suppose, et c'est la position du multiple dans son histoire qui sert de repère.
Ce que le plan cherche à changer tient dans l'écart entre deux marges. L'exploitation dégage 12,09% de marge opérationnelle, au-dessus des 7,90% du sous-secteur, mais il n'en reste que 4,08% en bénéfice net une fois la dette rémunérée. La rentabilité des fonds propres ressort à 9,18%, contre 9,80% pour la médiane : gagner 4 points d'efficacité, c'est précisément élargir ce qui reste une fois les frais payés.
Ce que le marché en fait déjà
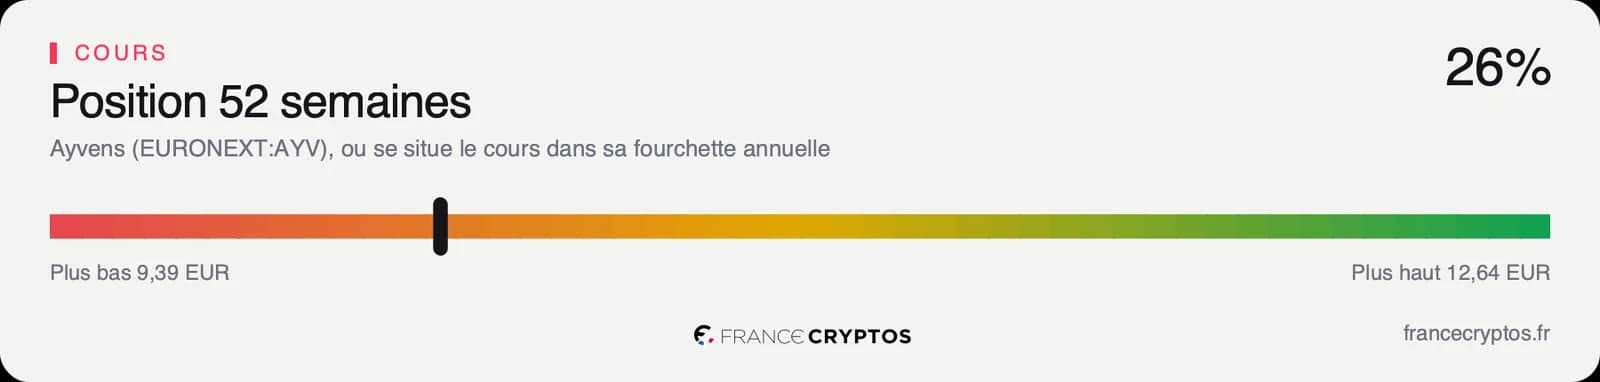
L'action cotait 10,24 euros le 22 septembre vers 9h20. Sur un an, elle gagne 3,09%, quand la médiane de son sous-secteur perd 15,88%, mais depuis le 1er janvier elle recule de 11,09%, et elle se trouve 18,99% sous son plus haut des douze derniers mois. Le titre se place à 26,04% de sa fourchette annuelle, comprise entre 9,395 et 12,64 euros, donc dans le quart bas. Les indicateurs de court terme vont dans le même sens : l'indice de force relative sur quatorze séances, qui mesure entre 0 et 100 la vigueur des hausses récentes, ressort à 33,64, et le cours évolue 9,56% sous sa moyenne des cinquante dernières séances.
Le rendement affiché est le chiffre qui attire l'oeil : 12,99% sur les douze derniers mois. Il additionne un dividende ordinaire de 0,59 euro, versé au printemps, et deux versements exceptionnels, en décembre et en septembre, puisés dans le capital accumulé. Le plan promet de renouveler ces retours de capital excédentaire, mais leur montant dépendra chaque année de ce qui reste une fois les exigences de solvabilité couvertes : le rendement ordinaire est bien inférieur au chiffre affiché.
Les 9 analystes qui suivent la valeur se répartissent en 5 positifs et 4 neutres, pour un objectif moyen d'un peu plus de 12 euros et des cibles comprises entre 10,80 et 13,60 euros. Le potentiel moyen de 19,66% contraste avec la direction des estimations : le bénéfice par action attendu pour 2026 a été révisé de 2,52% à la baisse sur quatre-vingt-dix jours, à environ 1,25 euro.
C'est la divergence à comprendre. Sur le papier, le plan relève les objectifs de rentabilité et de distribution, ce qui est une amélioration. En Bourse, le titre recule, parce qu'un loueur dont la flotte grandit d'à peine 1% par an ne peut améliorer sa rentabilité qu'en réduisant ses coûts, et que les investisseurs attendaient davantage de croissance pour justifier une remontée du multiple.
Le point de bascule
L'indicateur à surveiller est le bénéfice par action, et le prochain rendez-vous est la publication des résultats du troisième trimestre, le 29 octobre. Le consensus attend environ 1,25 euro pour 2026 puis environ 1,39 euro pour 2027, contre 1,19 euro sur l'exercice 2025.
Le scénario favorable est celui d'une efficacité qui se voit dès les prochains trimestres. Si les frais baissent au rythme promis, le bénéfice progresse sans que la flotte grandisse, les estimations cessent de reculer, et un titre à 8,10 fois ses bénéfices devient le prix d'un rendement qui se consolide.
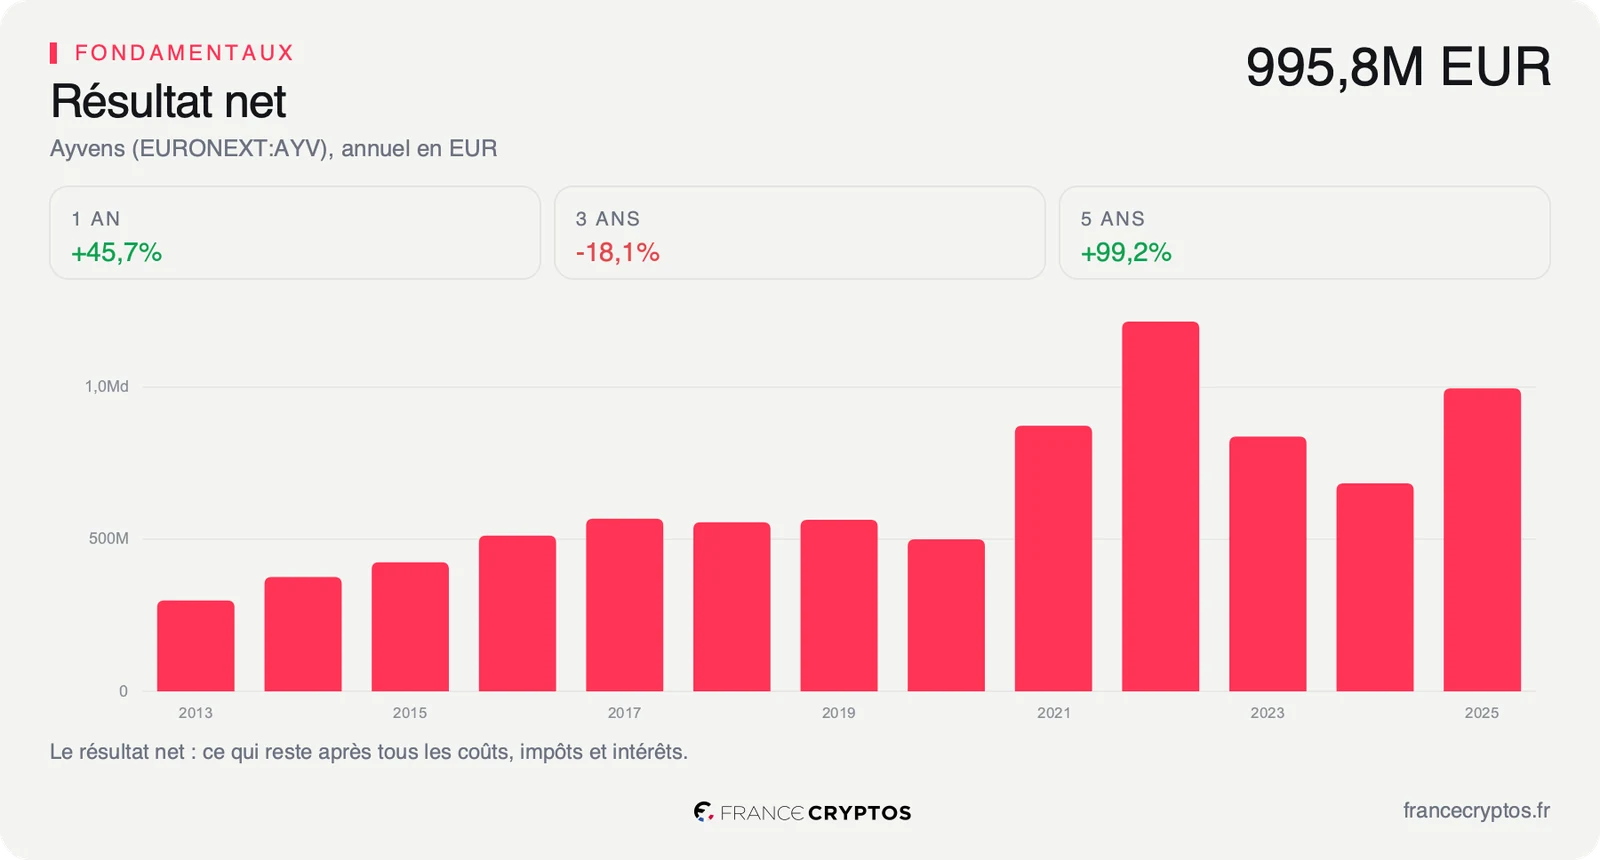
Le scénario défavorable passe par le marché de l'occasion. Le résultat net est tombé de 1 215,5 millions d'euros sur l'exercice 2022 à 683,6 millions sur l'exercice 2024, quand les plus-values de revente des véhicules se sont normalisées. Une nouvelle baisse des prix de l'occasion, en particulier sur les voitures électriques qui se revendent moins bien, effacerait le gain d'efficacité avant qu'il n'apparaisse.
Tant que le bénéfice attendu pour 2026 se maintient autour de 1,25 euro, le multiple de 8,10 fois reste celui d'un rendement élevé sur une activité stable. Si les estimations poursuivent leur recul de 2,52% par trimestre, le même multiple devient le prix d'un bénéfice qui s'érode, et le rendement exceptionnel celui d'un capital que le groupe ne pourra pas redistribuer deux fois.
Les données, en clair
- Rentabilité des fonds propres tangibles : le bénéfice rapporté à l'argent des actionnaires, une fois retirées les valeurs immatérielles comme les écarts d'acquisition. Ayvens : objectif de 14% à 16% en 2029, contre 13% à 15% dans le plan PowerUP 2026, selon le communiqué du 21 septembre 2026.
- Ratio d'efficacité : la part des revenus absorbée par les frais de fonctionnement ; plus il est bas, plus l'entreprise est efficace. Ayvens : environ 53% en 2026, objectif d'environ 49% en 2029.
- PER : le cours divisé par le bénéfice par action des douze derniers mois, soit le nombre d'années de bénéfice payées d'avance. Ayvens : 8,10 fois, contre 13,17 fois pour la médiane de son sous-secteur du transport terrestre de passagers, 30 sociétés, au 22 septembre 2026.
- Valorisation face à son histoire : l'endroit où se situe le PER actuel dans la distribution de ses propres valeurs sur cinq ans. Ayvens : dans les 40 % les plus élevés depuis 2021.
- Rentabilité des fonds propres : le bénéfice de l'année rapporté aux capitaux propres. Ayvens : 9,18%, contre 9,80% pour la médiane de son sous-secteur.
- Marge opérationnelle et marge nette : la part du chiffre d'affaires qui reste avant, puis après, le coût de la dette et les impôts. Ayvens : 12,09% et 4,08%, contre 7,90% et 4,39% pour la médiane de son sous-secteur.
- Dette nette rapportée à l'EBITDA : la dette, trésorerie déduite, divisée par le résultat d'exploitation avant amortissements. Chez un loueur, elle finance la flotte louée. Ayvens : 47,56 milliards d'euros, soit 4,09 fois, contre 2,87 fois pour la médiane de son sous-secteur.
- Free cash flow : l'argent qui reste une fois les dépenses d'exploitation et les investissements payés. Chez un loueur, l'achat des véhicules y entre selon des règles qui varient d'une source à l'autre : il n'est pas utilisé dans cette analyse.
- Rendement du dividende : les dividendes versés sur douze mois rapportés au cours. Ayvens : 12,99%, dont un dividende ordinaire de 0,59 euro et deux versements exceptionnels.
- Révision des estimations : la variation, sur quatre-vingt-dix jours, du bénéfice par action attendu par le consensus pour l'exercice en cours. Ayvens : -2,52%, à environ 1,25 euro, pour 9 analystes.