
Société Générale (GLE) vise désormais 13% à 14% de rentabilité de ses fonds propres tangibles en 2029, au-dessus des 12,6% qu'attendait le consensus. Mais le titre a rendu son gain en trois séances et termine la semaine à 72,31 euros, sous son niveau d'avant l'annonce.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Rentabilité, croissance long terme, retour aux actionnaires |
Ce qui a été annoncé
Société Générale, c'est à la fois une banque de réseau pour les particuliers en France, une banque en ligne, un assureur, une banque d'affaires pour les grandes entreprises et, à travers sa filiale Ayvens, le loueur des voitures de fonction de nombreux salariés.
Le 21 septembre, son directeur général Slawomir Krupa a présenté la deuxième étape du redressement engagé en 2023. Selon Les Echos et Boursorama, la banque vise une rentabilité des fonds propres tangibles, c'est-à-dire le bénéfice rapporté à l'argent des actionnaires hors actifs immatériels, comprise entre 13% et 14% en 2029, puis au-delà de 15% à partir de 2030. L'objectif fixé pour 2026 tournait autour de 11%, et les analystes attendaient en moyenne 12,6% pour 2029 : la cible dépasse donc ce que le marché avait en tête.
Deux leviers doivent y conduire. Le premier est la maîtrise des coûts : une base de frais ramenée sous 16,3 milliards d'euros en 2029, environ 2% de moins qu'en 2026, et un coefficient d'exploitation, la part des revenus absorbée par les frais de fonctionnement, sous 55%, contre un objectif actuel de 60%. Le second est une croissance des revenus d'environ 3% par an entre 2026 et 2029.
Le plan fixe aussi la part du bénéfice rendue aux actionnaires : 50% du résultat net publié, moitié en dividendes, moitié en rachats d'actions, soit plus de 13 milliards d'euros sur 2026-2029. Rapporté à la taille de la banque, c'est environ un quart de sa capitalisation boursière actuelle de 50,18 milliards d'euros. Le dividende par action doit progresser de 10% à 15% par an en moyenne.
Les chiffres cités sont ceux repris par la presse financière le jour de l'annonce, pas ceux de la présentation complète de la banque.
Ce que le prix incorpore déjà
Un plan stratégique touche d'abord la rentabilité future : il dit combien la banque compte gagner, dans trois ans, sur chaque euro que ses actionnaires lui confient. C'est précisément la ligne sur laquelle Société Générale est en retard.
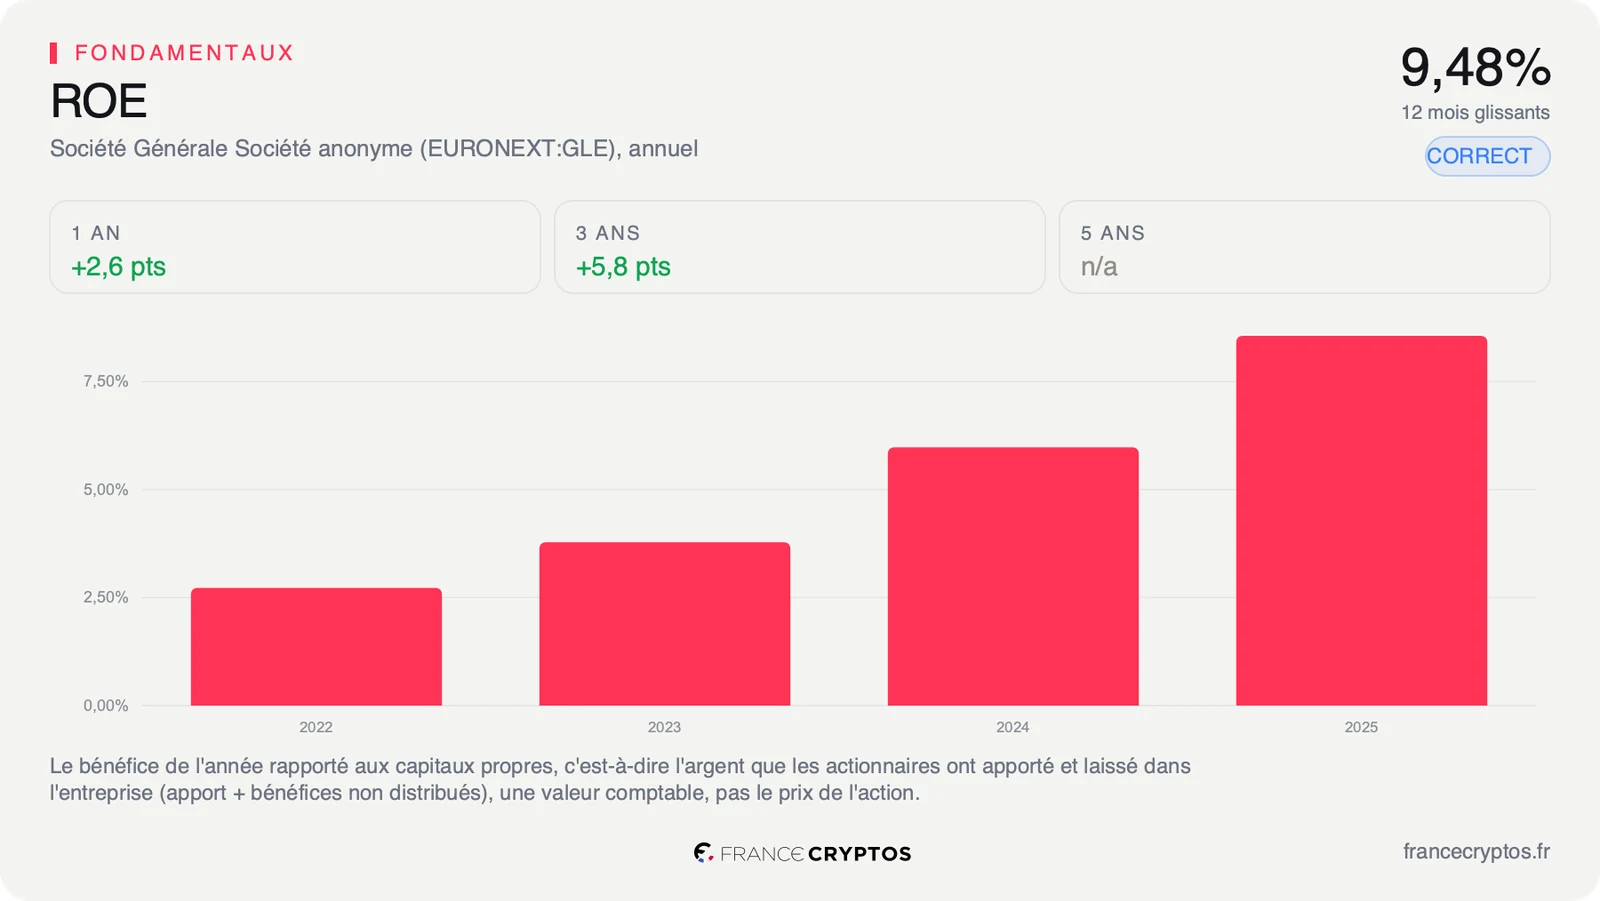
Sa rentabilité des fonds propres, le bénéfice des douze derniers mois rapporté à l'ensemble des capitaux propres, ressort à 9,48%, contre 11,78% pour la médiane des 287 banques diversifiées de son sous-secteur. Cette mesure inclut les actifs immatériels, elle n'est donc pas directement comparable à la cible de 13% à 14%, mais elle dit dans quel sens joue l'écart : pour 100 euros laissés dans la banque, Société Générale en gagne 9,48 par an quand une banque comparable en gagne 11,78.
Le prix payé en tient compte. Le titre se paie 9,50 fois ses bénéfices des douze derniers mois, contre 12,01 fois pour la médiane du sous-secteur : un acheteur débourse environ un cinquième de moins pour chaque euro de bénéfice que chez une banque moyenne. Face à sa propre histoire, ce multiple se situe au 47e centile des cinq dernières années, c'est-à-dire pile au milieu de ce qu'il a coûté depuis 2021. La décote vient du secteur, pas d'une anomalie du cours. La comparaison détaillée avec les 287 banques du sous-secteur montre ligne par ligne où elle se creuse.
Les outils habituels de l'analyse ne s'appliquent pas tous à une banque, et le dire aide à lire le reste. Les dépôts des clients figurent au passif et ne sont pas une dette de financement : les ratios d'endettement et la valeur d'entreprise n'ont pas de sens ici. Pour la même raison, le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, suit les mouvements du portefeuille de marché et n'est pas utilisé. Il n'existe donc pas de calcul fiable de la croissance que le prix suppose, et c'est la position du multiple dans son histoire qui sert de repère.
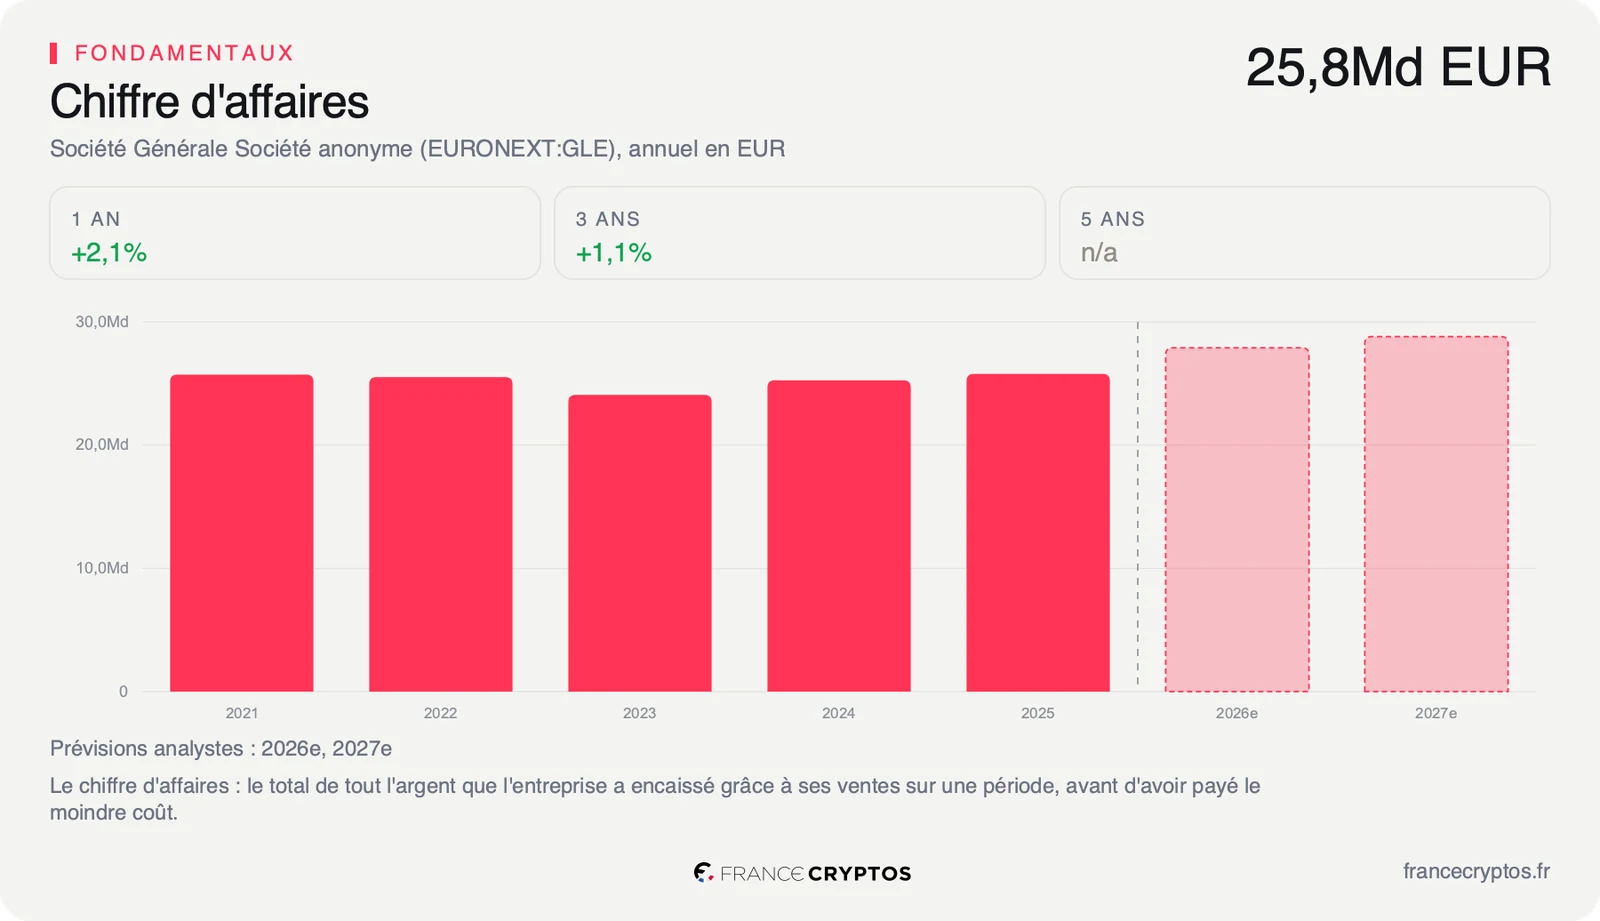
Reste la pièce la plus exigeante du plan. Le chiffre d'affaires atteint 25,78 milliards d'euros sur l'exercice 2025, au niveau des 25,72 milliards de 2021 : tout le rattrapage de rentabilité des quatre dernières années est venu des coûts. Le plan demande désormais environ 3% de croissance par an, un rythme que la banque n'a pas tenu depuis 2021.
Ce que le marché en fait déjà
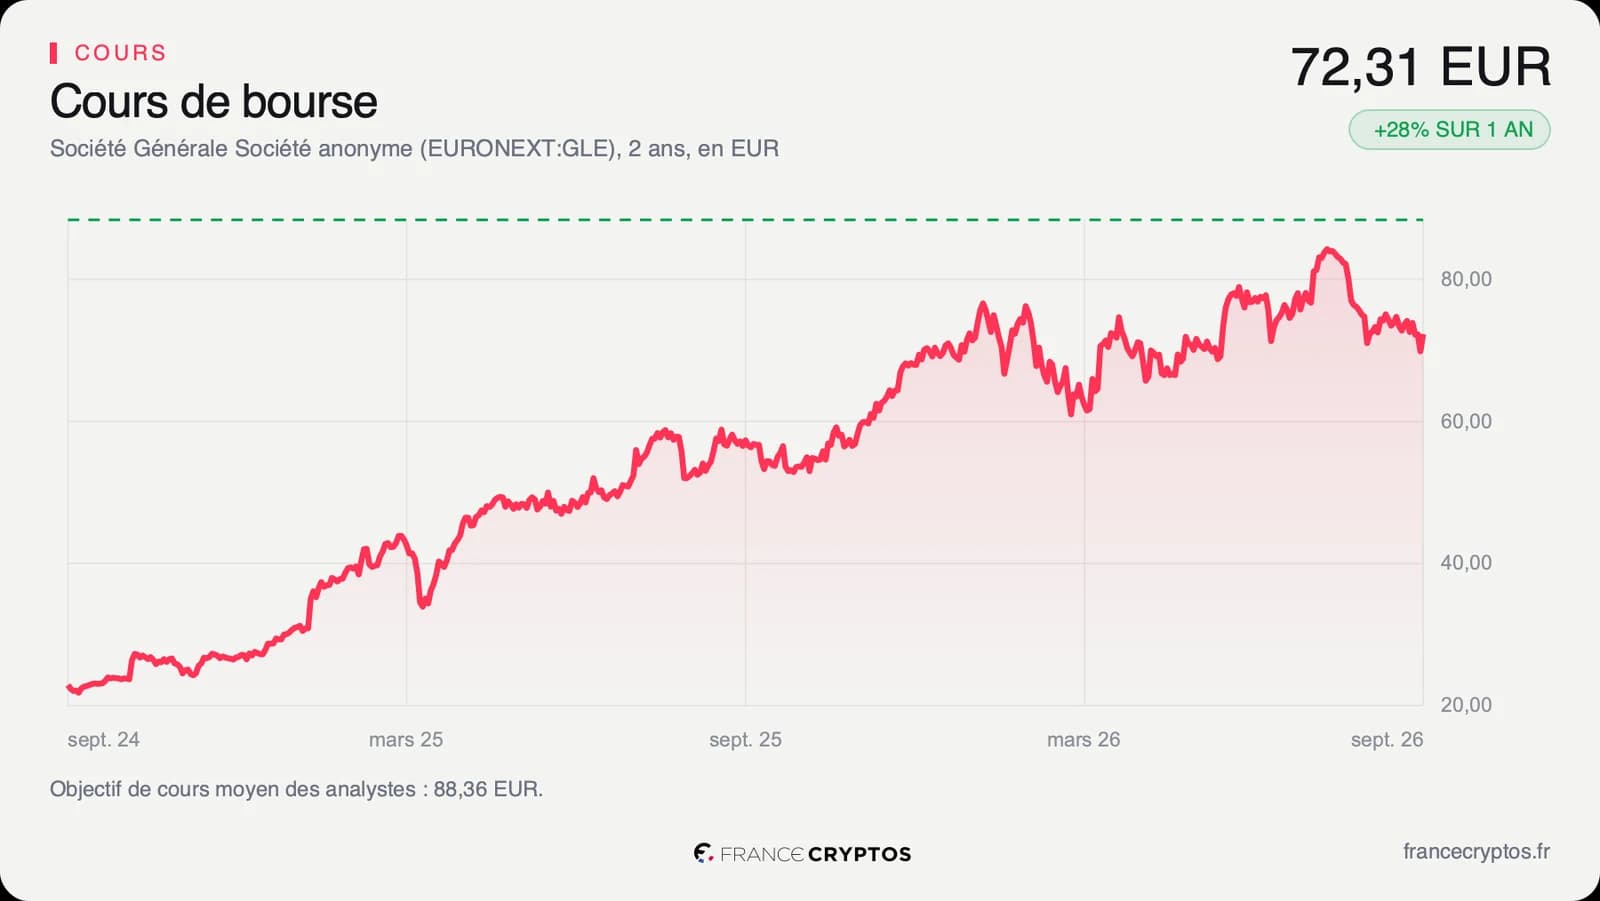
L'action a clôturé à 72,31 euros le vendredi 25 septembre. Le jour de l'annonce, elle avait ouvert à 75,15 euros, en hausse de 3,53% sur sa clôture du 18 septembre à 72,59 euros, puis refermé à 73,87 euros. Elle a ensuite reculé trois séances d'affilée jusqu'à 69,87 euros le 24 septembre, avant de remonter vendredi, sans retrouver son niveau d'avant le plan.
Ce repli s'inscrit dans une tendance plus longue. Sur un an, le titre gagne encore 27,76%, et il a plus que triplé en deux ans, mais il se situe 14,75% sous son plus haut des douze derniers mois, atteint à 84,82 euros. Il évolue aussi sous sa moyenne des cinquante dernières séances, à 76,75 euros.
Le dividende est l'autre chiffre que le plan cherche à déplacer. Au cours actuel, il rapporte 2,23% par an, contre 3,53% pour la médiane du sous-secteur : pour 100 euros investis, un actionnaire de Société Générale touche environ 2,20 euros quand celui d'une banque comparable en touche environ 3,50. C'est cet écart que vise la promesse d'un dividende par action en hausse de 10% à 15% par an.
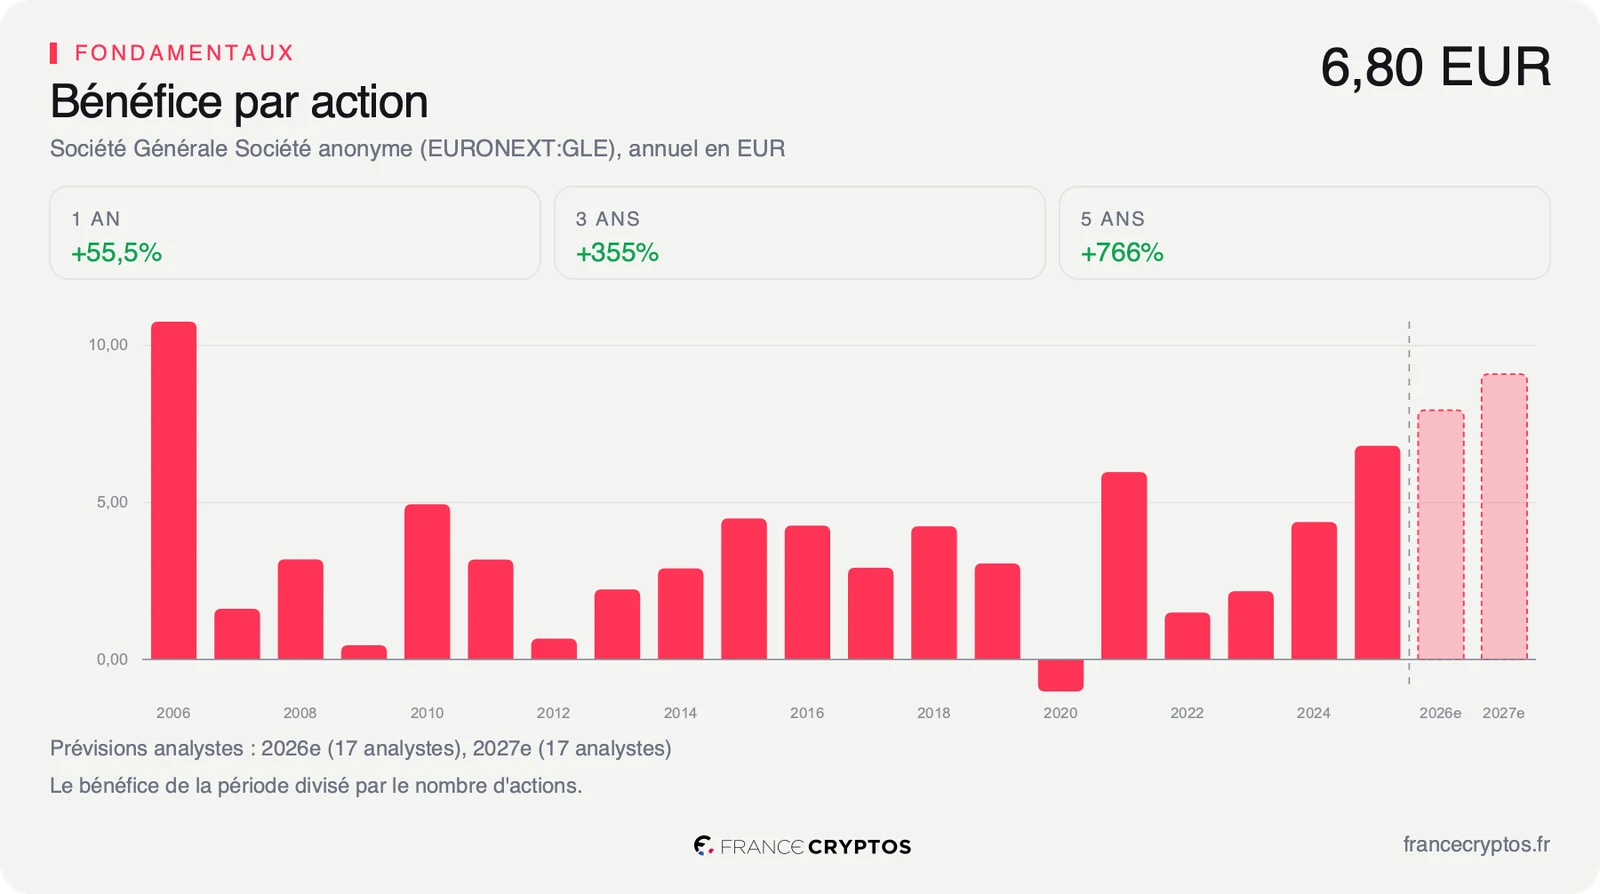
Les 20 analystes qui suivent la valeur se répartissent en 13 positifs, 6 neutres et 1 négatif, pour un objectif moyen d'environ 88 euros, soit un potentiel d'environ 22% selon le consensus. Leurs estimations montent : le bénéfice par action attendu pour 2026 a été relevé de 3,23% en quatre-vingt-dix jours, à environ 7,9 euros.
C'est la divergence à comprendre. Sur le papier, le plan fait mieux que ce qu'attendait le consensus, et les estimations progressent. En Bourse, le titre recule, parce qu'une action qui a triplé en deux ans avait déjà intégré une bonne part du redressement, et parce que la nouvelle marche repose sur une croissance des revenus que la banque n'a pas encore montrée.
Le point de bascule
L'indicateur à surveiller est le chiffre d'affaires trimestriel, et le prochain rendez-vous est la publication des résultats du troisième trimestre, le 29 octobre. Le consensus attend un bénéfice par action d'environ 7,9 euros pour 2026 puis d'environ 9,1 euros pour 2027, contre 6,80 euros sur l'exercice 2025.
Le scénario favorable est celui d'une banque dont les revenus recommencent à croître au rythme promis. Les économies de coûts s'ajoutent alors à la hausse de l'activité au lieu de la remplacer, la rentabilité rejoint celle de ses pairs, et l'écart de multiple avec le secteur perd sa principale justification.
Le scénario défavorable est celui d'un chiffre d'affaires qui reste au niveau de 2021. Il ne reste alors que les coûts pour faire progresser la rentabilité, un levier qui s'épuise à mesure qu'il sert, et la cible de 2029 dépend d'économies de plus en plus difficiles à trouver.
Tant que la rentabilité des fonds propres reste sous les 11,78% de la médiane du sous-secteur, le multiple de 9,50 fois reste le prix d'une banque moins rentable que ses pairs. Si le chiffre d'affaires progresse au rythme d'environ 3% par an promis par le plan, le même multiple devient celui d'une banque qui rattrape son secteur.
Les données, en clair
- Rentabilité des fonds propres tangibles : le bénéfice rapporté à l'argent des actionnaires, une fois retirés les actifs immatériels comme les écarts d'acquisition. Société Générale : objectif de 13% à 14% en 2029, contre environ 11% pour 2026 et un consensus de 12,6% pour 2029, selon la presse financière du 21 septembre 2026.
- Coefficient d'exploitation : la part des revenus absorbée par les frais de fonctionnement ; plus il est bas, plus la banque est efficace. Société Générale : objectif sous 55% en 2029, contre un objectif actuel de 60%.
- Rentabilité des fonds propres : le bénéfice des douze derniers mois rapporté à l'ensemble des capitaux propres. Société Générale : 9,48%, contre 11,78% pour la médiane de son sous-secteur des banques diversifiées, 287 sociétés, au 26 septembre 2026.
- PER : le cours divisé par le bénéfice par action des douze derniers mois, soit le nombre d'années de bénéfice payées d'avance. Société Générale : 9,50 fois, contre 12,01 fois pour la médiane de son sous-secteur.
- Valorisation face à son histoire : l'endroit où se situe le PER actuel dans la distribution de ses propres valeurs sur cinq ans. Société Générale : 47e centile.
- Chiffre d'affaires : l'ensemble des revenus encaissés par la banque sur un exercice. Société Générale : 25,78 milliards d'euros sur l'exercice 2025, contre 25,72 milliards en 2021.
- Rendement du dividende : les dividendes versés sur douze mois rapportés au cours. Société Générale : 2,23%, contre 3,53% pour la médiane de son sous-secteur.
- Free cash flow : l'argent qui reste une fois les dépenses d'exploitation et les investissements payés. Chez une banque, il suit les mouvements du portefeuille de marché : il n'est pas utilisé dans cette analyse.
- Révision des estimations : la variation, sur quatre-vingt-dix jours, du bénéfice par action attendu par le consensus pour l'exercice en cours. Société Générale : +3,23%, à environ 7,9 euros, pour 17 analystes.