
Airbus (AIR), l'avionneur européen, a prévenu ses clients d'un défaut de revêtement sur le fuselage avant de l'A321neo, qui concernerait plus de 500 appareils selon The Air Current. Mais l'enjeu est la cadence, sur laquelle le cours parie déjà 10,7% de croissance par an.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Coûts de production, rythme des livraisons |
Ce qui a été signalé
Le média spécialisé The Air Current rapporte le 24 septembre, repris par Investing.com, qu'Airbus a informé ses clients d'un écart dans la protection de surface des lisses, ces raidisseurs qui courent sur toute la longueur du fuselage et en forment le squelette. Sur la section avant de l'A321neo, ce revêtement protège moins bien le métal de la corrosion. Les pièces sortent de Stelia, la filiale d'aérostructures du groupe. Environ 500 appareils seraient concernés, dont quelque 250 déjà en service et 250 en production.
Airbus, pour situer, c'est le fabricant européen d'avions de ligne, qui construit aussi des hélicoptères, des satellites et des systèmes de défense. L'A321neo est l'un de ses avions à un seul couloir, ceux qui assurent l'essentiel des vols moyen-courriers.
Le groupe dit avoir identifié et contenu le problème, affirme qu'une réparation est disponible et exclut tout risque pour la sécurité. Il a précisé à ses clients qu'aucune réparation immédiate n'est exigée, et les compagnies continuent de prendre livraison sans demander de travaux préalables. Delta Air Lines a seulement indiqué qu'elle appliquerait les recommandations du constructeur et les directives des régulateurs.
Les limites de la source sont nettes. L'information vient d'un média spécialisé, pas d'un communiqué. Airbus n'a publié ni coût ni calendrier de reprise, et le régulateur européen pourrait imposer une consigne de réparation dans un délai donné, sans que rien ne soit acté à ce stade. C'est enfin le deuxième défaut de fuselage en neuf mois : le précédent, en décembre, avait retardé des livraisons pendant plusieurs mois.
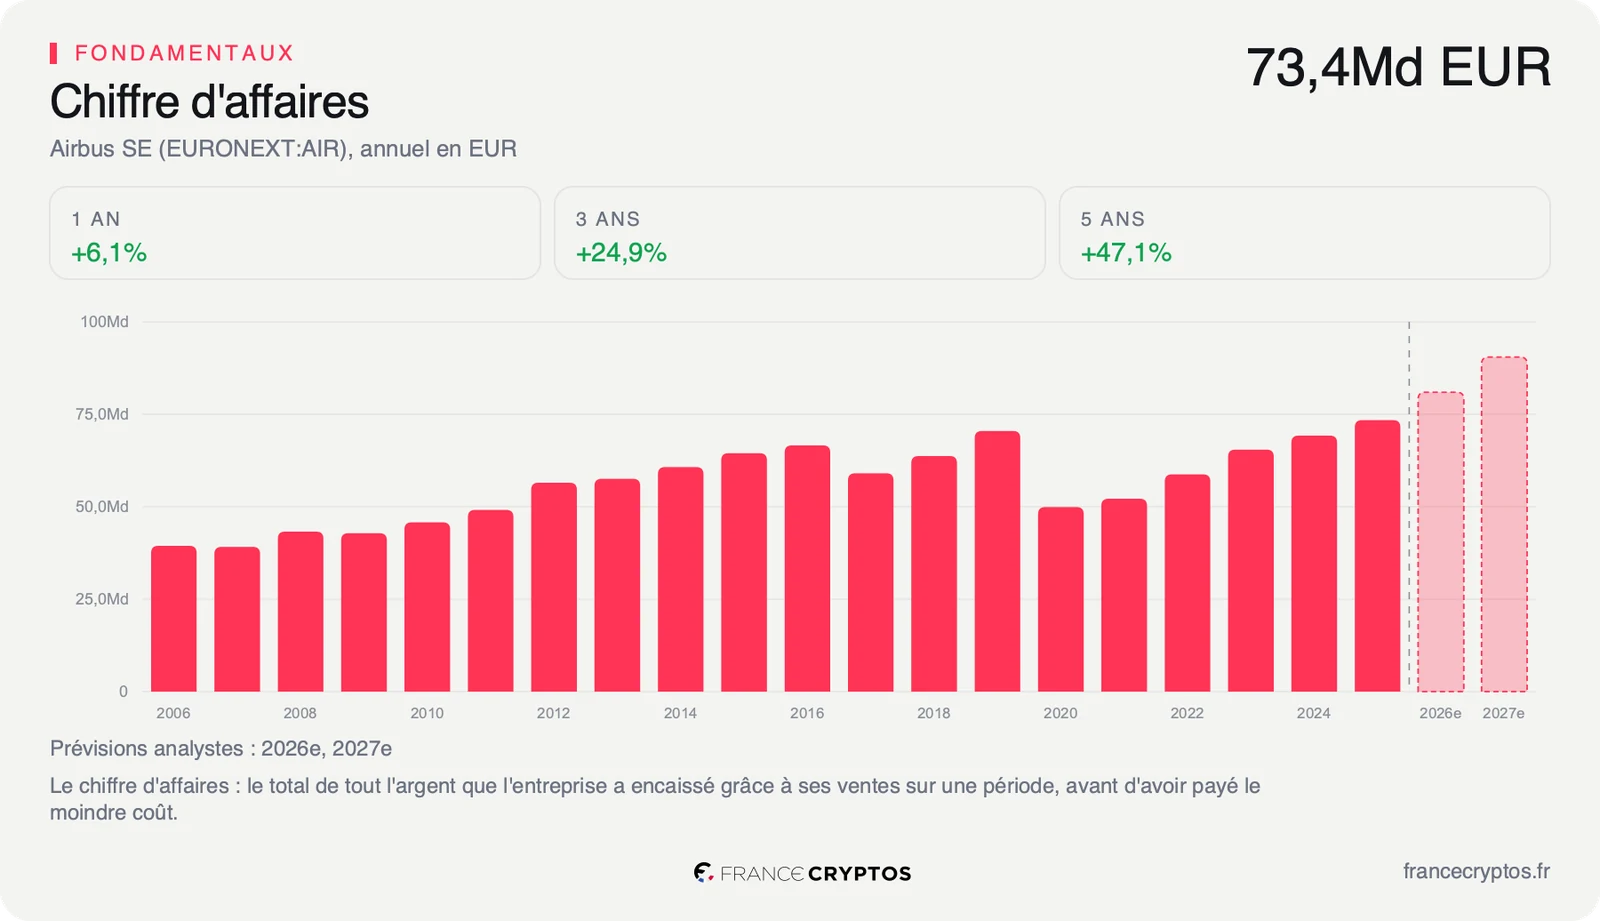
Faute de montant, l'échelle se lit dans les comptes. Le groupe a réalisé 76 986 millions d'euros de chiffre d'affaires sur les douze derniers mois, et un avionneur encaisse l'essentiel du prix à la livraison. Un appareil retenu en usine décale donc de l'encaissement, et un appareil déjà livré à reprendre coûte sans rien rapporter.
Ce que le prix incorpore déjà
Le canal est le coût de production, puis la trésorerie. Une campagne de reprise sur des avions déjà en service s'impute directement sur la marge et consomme de la trésorerie.
Or la marge laisse peu de place à l'imprévu. La marge brute d'Airbus, ce qui reste des ventes une fois payée la fabrication, ressort à 15,66%, contre 21,83% pour la médiane de son sous-secteur, l'aérospatiale et la défense, soit 207 sociétés. Sur 100 euros vendus, il reste donc un peu moins de 16 euros pour tout le reste, quand l'industriel moyen du secteur en garde près de 22. Un assembleur gagne par le volume, pas par la marge unitaire : chaque avion qui sort de chaîne sans accroc paie sa propre fabrication et une part des frais fixes.
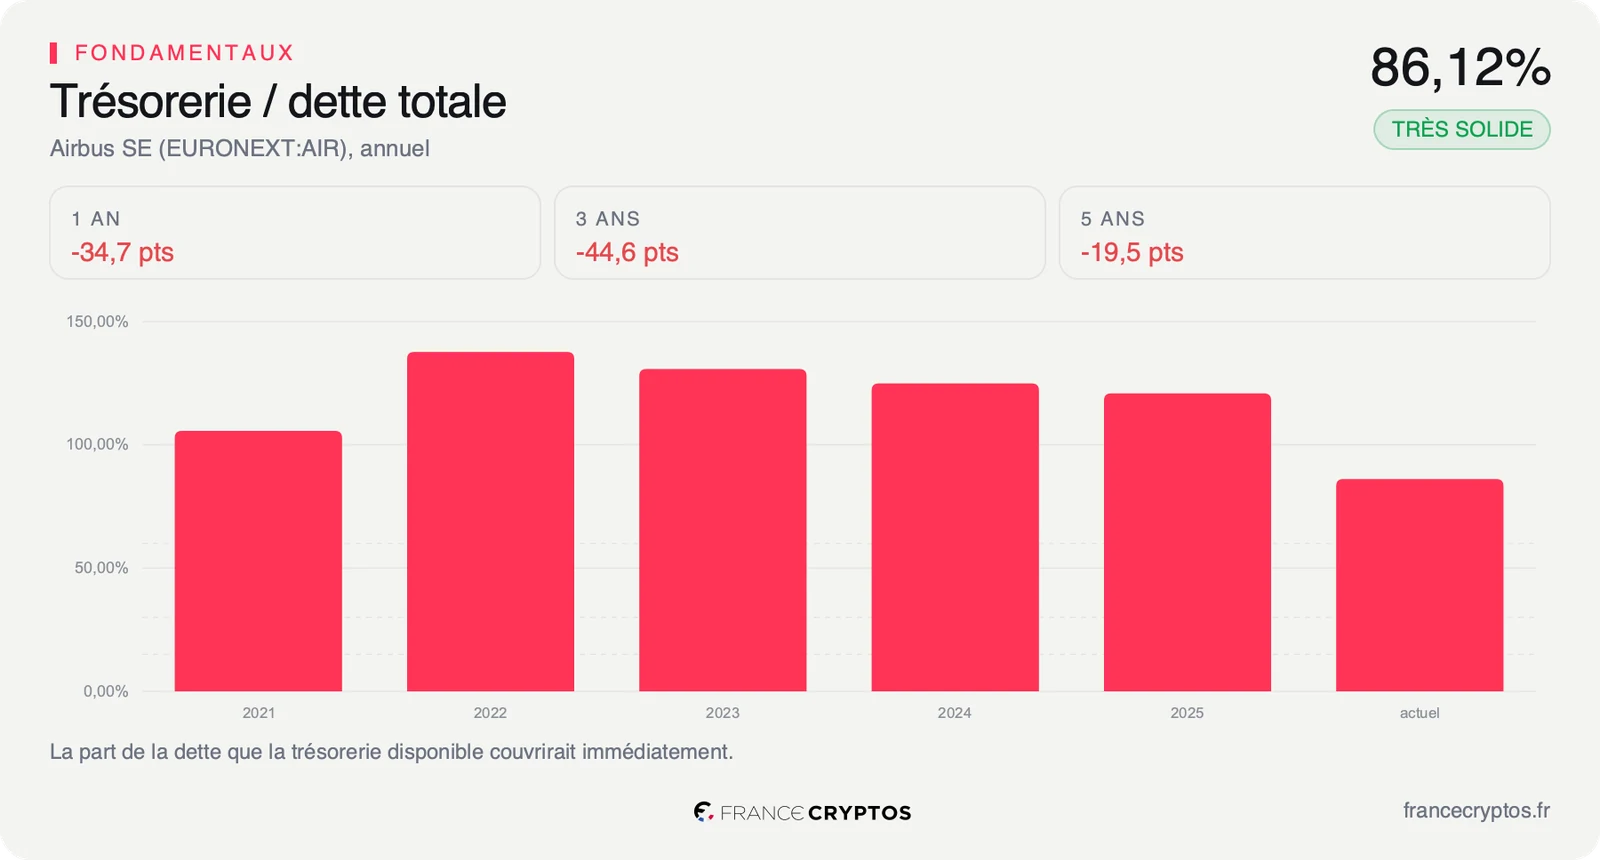
Le coussin financier, lui, s'est aminci. La trésorerie couvre 86,12% de la dette totale, contre 120,86% à la fin de 2025 : le groupe est passé en un exercice d'une trésorerie supérieure à sa dette à une trésorerie inférieure. Pour un avionneur, ce ratio suit le rythme de production : les pièces et les salaires se paient des mois avant que l'appareil ne soit livré et payé. Une trésorerie qui baisse pendant une montée en cadence n'a donc rien d'anormal, mais elle réduit la marge de manoeuvre face à un coût que personne n'avait prévu.
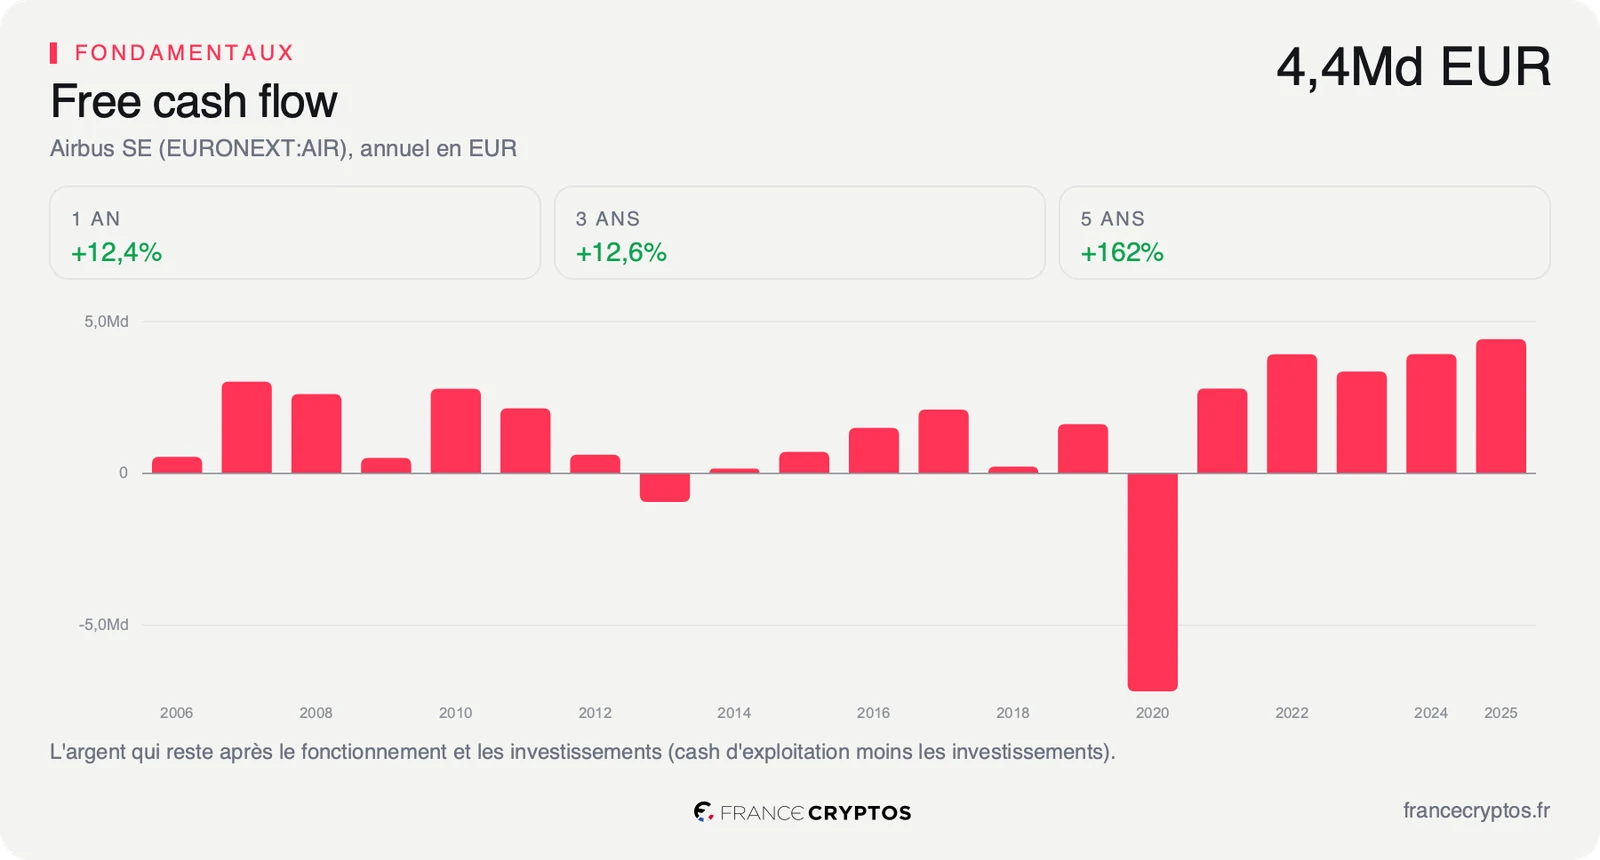
Reste à confronter tout cela au prix, et c'est le rôle du Reverse-DCF. Ce calcul part du cours payé aujourd'hui et remonte jusqu'à la performance qu'il faudrait réaliser pour le justifier. À la clôture du 24 septembre, il suppose une croissance du free cash flow, l'argent qui reste une fois payés le fonctionnement et les investissements, de 10,7% par an pendant dix ans. Le chiffre d'affaires, lui, a progressé de 8,02% par an sur cinq ans.
Le prix demande donc 2,63 points de croissance annuelle de plus que ce que le groupe a démontré. Ces points ne peuvent venir que d'une cadence de livraisons plus rapide, sans incident qui la freine. C'est ce qui donne du poids à un défaut dont le coût, pris isolément, paraît modeste : il ne menace pas les comptes, il menace l'hypothèse sur laquelle repose le cours. Le détail du score par dimension montre comment cette exigence se compare au reste du dossier.
Ce que le marché en fait déjà
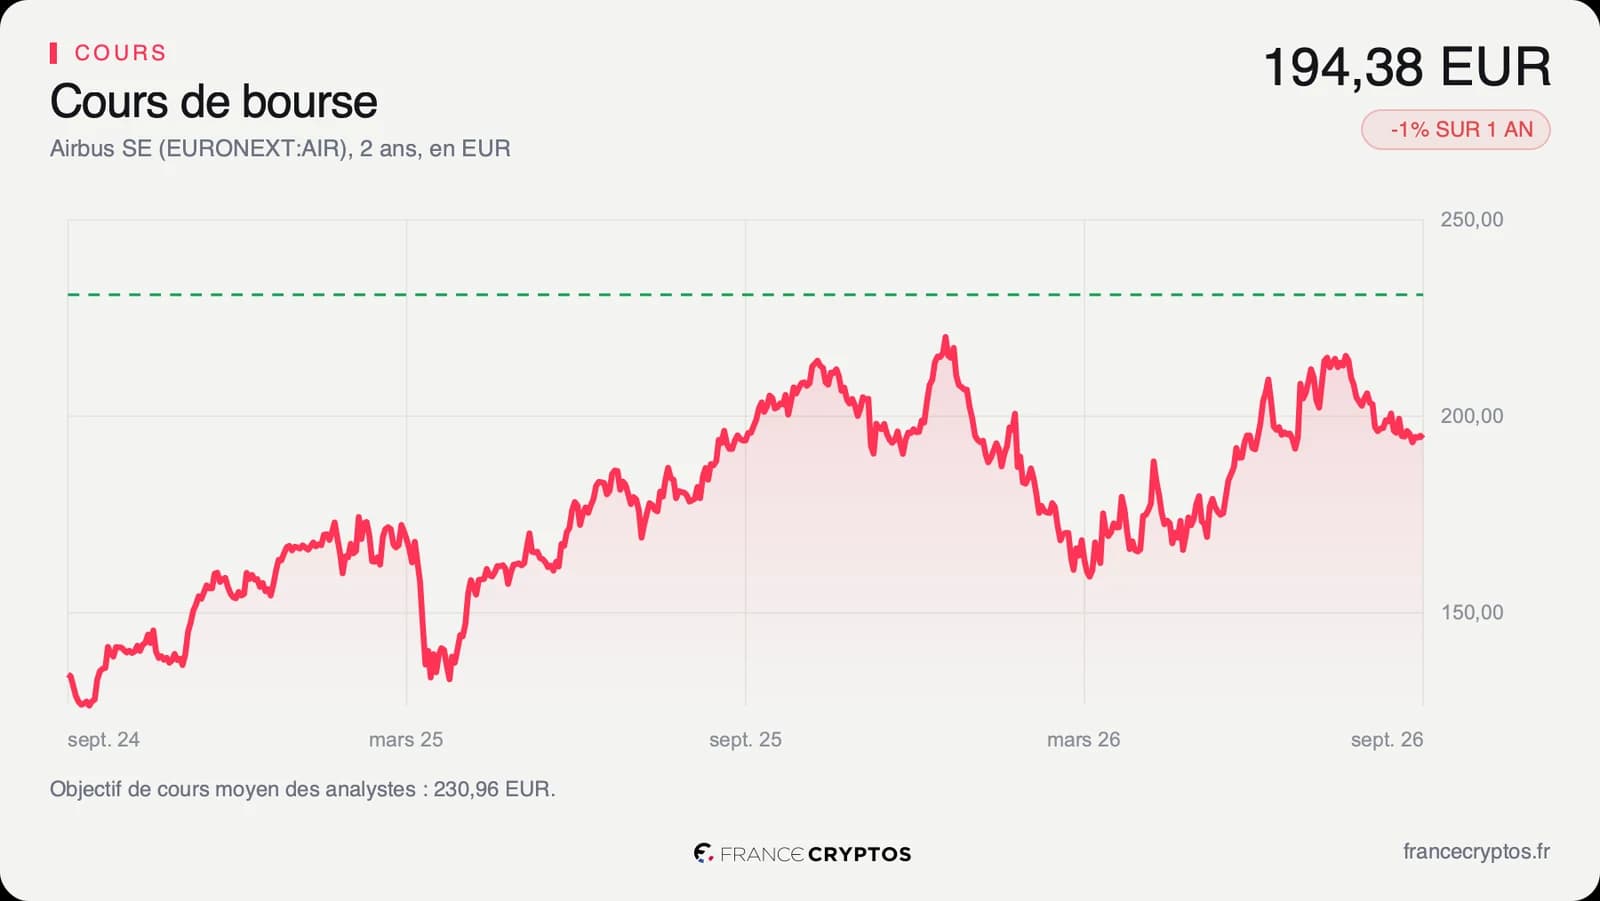
À la clôture du 24 septembre, l'action valait 194,38 euros, en recul de 0,33% sur la séance. Elle cède 1,58% depuis le 1er janvier et 0,55% sur un an. Dans sa fourchette de cinquante-deux semaines, comprise entre 157,42 et 221,30 euros, elle se situe 12,16% sous son plus haut.
Autrement dit, le titre fait du surplace depuis un an, alors que le groupe a publié sur la période un chiffre d'affaires et des bénéfices en hausse. Le marché attend manifestement une preuve de cadence avant de payer davantage, et c'est dans ce contexte d'attente qu'arrive un défaut de production.
Son RSI sur quatorze séances, qui mesure sur 100 l'intensité des mouvements récents, ressort à 40,75 : sous le seuil de 50, un titre sans élan particulier. Le cours évolue 4,34% sous sa moyenne des cinquante dernières séances, mais 2,46% au-dessus de celle des deux cents dernières.
Le consensus, lui, reste engagé. Les 24 analystes qui suivent la valeur se répartissent en 18 avis positifs, 6 neutres et aucun négatif, pour un objectif moyen d'environ 231 euros, soit un potentiel d'environ 19%. Leur note moyenne ressort à 1,79 sur une échelle où 1 est le plus favorable, et leurs cibles s'étalent de 183 à 260 euros. Ils avaient relevé leurs attentes de bénéfice de 1,08% en trois mois, avant que le défaut ne soit connu.
C'est la divergence de ce dossier. La direction de l'information est négative, et ni le cours ni le consensus n'intègrent pour l'instant de coût : l'un est quasi immobile, l'autre n'a pas été révisé. Un consensus aussi unanime se lit dans les deux sens. Il dit que les bureaux jugent le dossier solide, et il dit aussi qu'il ne reste presque personne pour se montrer plus positif : si le défaut ralentit les livraisons, l'ajustement passera d'abord par des révisions à la baisse.
Le point de bascule
Le prochain rendez-vous est la publication du 28 octobre, une date confirmée. Deux choses y seront à lire : une éventuelle consigne du régulateur européen, et la trésorerie disponible dégagée sur le trimestre.
Le scénario favorable est celui d'une réparation absorbée dans les visites d'entretien, sans consigne contraignante. Les livraisons suivent alors leur rythme, et le consensus garde un bénéfice par action attendu à environ 8,7 euros en 2027, près de 20% au-dessus de celui attendu cette année.
Le scénario défavorable est celui d'une consigne à délai court, qui immobilise des appareils et retient des livraisons en fin d'année, la période où un avionneur encaisse le plus. La trésorerie, qui ne couvre déjà plus que 86,12% de la dette, reculerait encore.
Tant que la trésorerie disponible se maintient autour des 4 981 millions d'euros dégagés sur les douze derniers mois, le défaut reste un coût de qualité dans un dossier qui rend 17,65% sur son capital investi, contre 4,48% pour son sous-secteur. Si elle décroche le 28 octobre, les 10,7% de croissance annuelle inscrits dans le prix deviennent l'hypothèse la plus fragile du dossier.
Les données, en clair
- Reverse-DCF : le calcul qui part du cours et remonte à la croissance que le marché suppose déjà. Airbus : 10,66% par an sur dix ans au 25 septembre 2026, contre 8,02% par an de croissance du chiffre d'affaires réalisée sur cinq ans, soit un écart de 2,63 points.
- Free cash flow (trésorerie disponible) : l'argent qui reste une fois payés le fonctionnement et les investissements. Airbus : 4 981 millions d'euros sur douze mois, pour un rendement de 3,24% de la capitalisation.
- Marge brute : la part des ventes qui reste une fois payé le coût de fabrication. Airbus : 15,66%, contre 21,83% pour la médiane de son sous-secteur Aerospace and Defense, soit 207 sociétés.
- Position de trésorerie : la part de la dette totale que la trésorerie disponible couvre. Airbus : 86,12%, contre 120,86% à la fin de 2025.
- ROIC : ce que l'entreprise gagne chaque année pour 100 euros investis dans son activité. Airbus : 17,65%, contre 4,48% pour la médiane du sous-secteur.
- RSI : un indicateur sur 100 de l'intensité des hausses et des baisses récentes. Airbus : 40,75 sur quatorze séances.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Airbus : environ 231 euros pour 24 analystes, de 183 à 260 euros, avec 18 avis positifs, 6 neutres et aucun négatif.