
LVMH (MC), le groupe français de luxe, a vu UBS réitérer le 24 septembre son conseil positif et son objectif de 645 euros par action. Mais le titre a clôturé ce jour-là à 397,10 euros, et le cours ne suppose plus aucune croissance.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Attentes du marché, perception |
Ce qu'UBS a réitéré
La banque suisse UBS a maintenu le 24 septembre sa recommandation positive sur LVMH et son objectif de cours de 645 euros, inchangé, selon une dépêche publiée par Zonebourse. La banque affichait déjà un avis positif au printemps, avec un objectif de 640 euros en avril et l'a maintenu malgré la baisse du titre depuis.
LVMH, c'est Louis Vuitton, Dior, Moët et Hennessy, Sephora ou Tiffany, soit les marques qui occupent les vitrines des avenues commerçantes de Paris à Shanghai, réunies sous un même actionnaire.
La note elle-même n'est pas publique. La reprise de presse ne détaille ni les hypothèses de chiffre d'affaires retenues par UBS, ni la méthode qui conduit à 645 euros, et la société n'a pas commenté. Ce qui est établi, c'est l'écart entre ce chiffre et le prix de marché. Une note réitérée n'apporte pas de fait nouveau sur l'activité du groupe, elle confirme qu'un bureau d'études influent n'a pas changé d'avis alors que le cours, lui, a continué de baisser.
Cet écart se mesure en deux temps. Rapporté au cours de clôture du 24 septembre, l'objectif se situe environ 62% plus haut. Rapporté à l'histoire récente du titre, il correspond presque exactement à son plus haut des cinquante-deux dernières semaines, 654,70 euros. UBS ne décrit donc pas un scénario inédit, mais un retour au point de départ de la baisse.
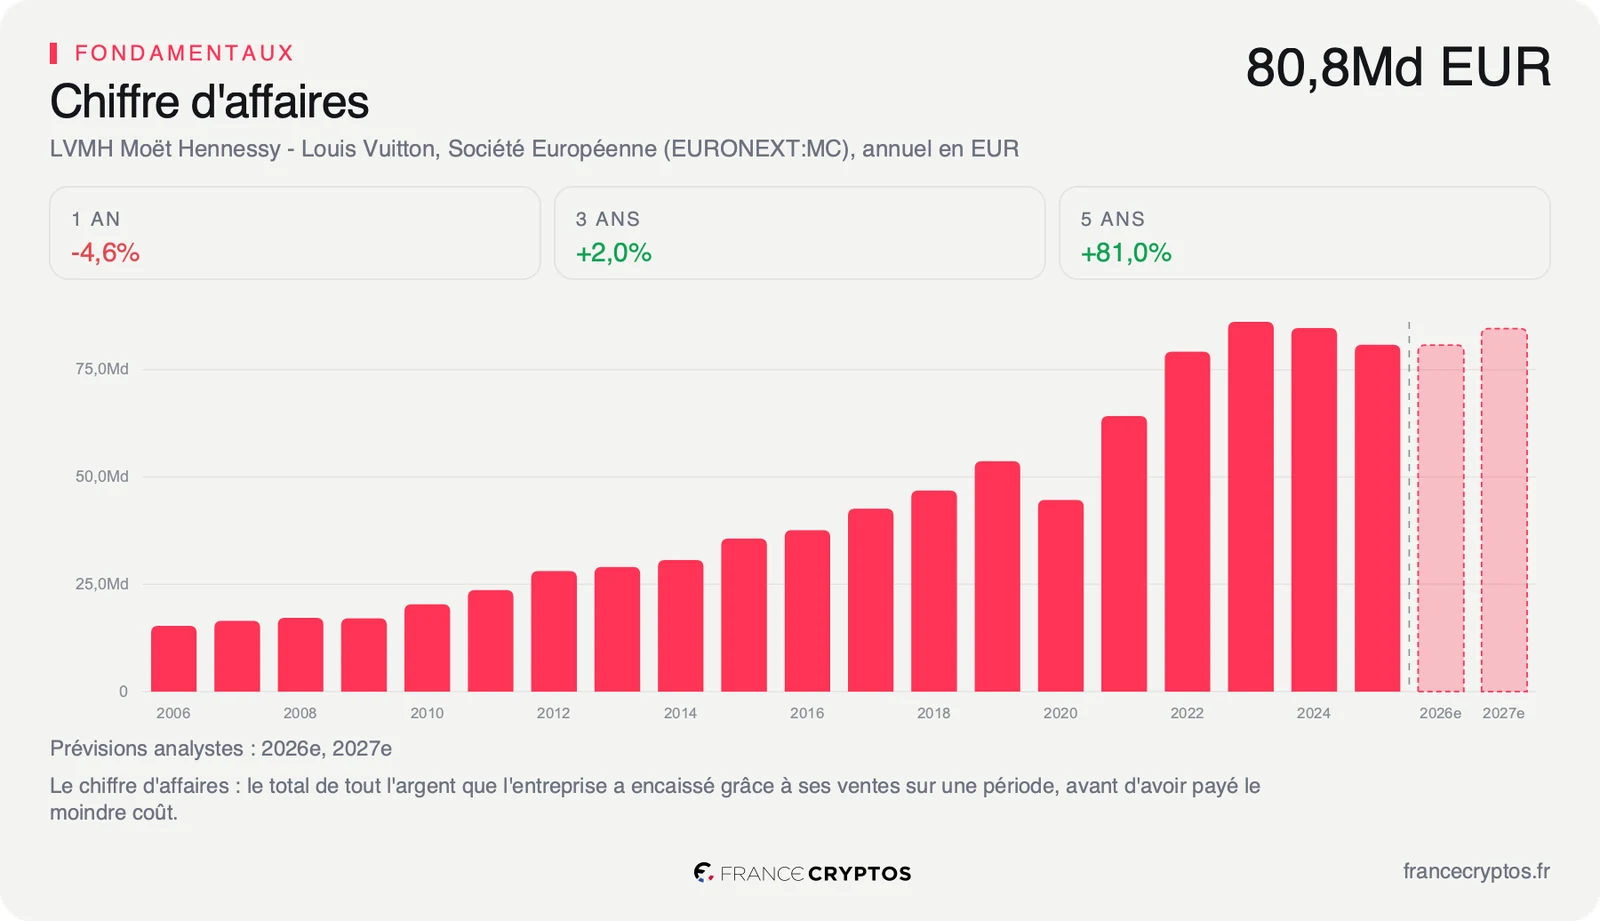
À l'échelle du groupe, la différence est considérable. Au cours du 24 septembre, LVMH vaut 195,51 milliards d'euros en Bourse. Au prix visé par UBS, le groupe en vaudrait environ 317 milliards, soit environ 120 milliards d'euros de plus. Le groupe a réalisé 79,641 milliards d'euros de chiffre d'affaires sur les douze derniers mois, si bien que l'écart entre le cours et l'objectif représente une année et demie de ventes.
Ce que le cours a cessé d'attendre
Une note d'analyste ne modifie aucune ligne des comptes. Elle agit sur ce que le marché attend, et c'est là que se situe tout l'écart entre UBS et la Bourse.
Les attentes des analystes, d'abord, ne se sont pas effondrées. L'estimation moyenne de bénéfice par action pour l'exercice en cours a été relevée de 1,80% en trois mois. Autrement dit, les bénéfices attendus tiennent, alors que le cours recule. Le désaccord entre la Bourse et les bureaux d'études ne porte donc pas sur les résultats de cette année, mais sur ce qu'ils valent dans la durée.
Le cours, lui, a changé d'hypothèse. Le Reverse-DCF, un calcul qui part du prix payé aujourd'hui et remonte à la croissance nécessaire pour le justifier, porte sur le free cash flow, l'argent qui reste une fois le fonctionnement et les investissements payés. Au cours du 24 septembre, le marché suppose une croissance de ce flux de -0,69% par an sur dix ans, donc un léger recul chaque année.
Le contraste avec le passé est net. Sur les cinq derniers exercices, le bénéfice par action du groupe a progressé de 18,56% par an, et le prix n'en intègre plus rien.
Concrètement, le cours de 397,10 euros revient à payer un groupe dont la trésorerie disponible s'éroderait légèrement chaque année pendant une décennie. C'est une hypothèse prudente pour une société qui a dégagé ce niveau de flux en pleine baisse de ses ventes, et c'est précisément sur ce point que la lecture d'UBS et celle du marché se séparent. L'une parie sur la durée des marques, l'autre refuse de payer pour elle.
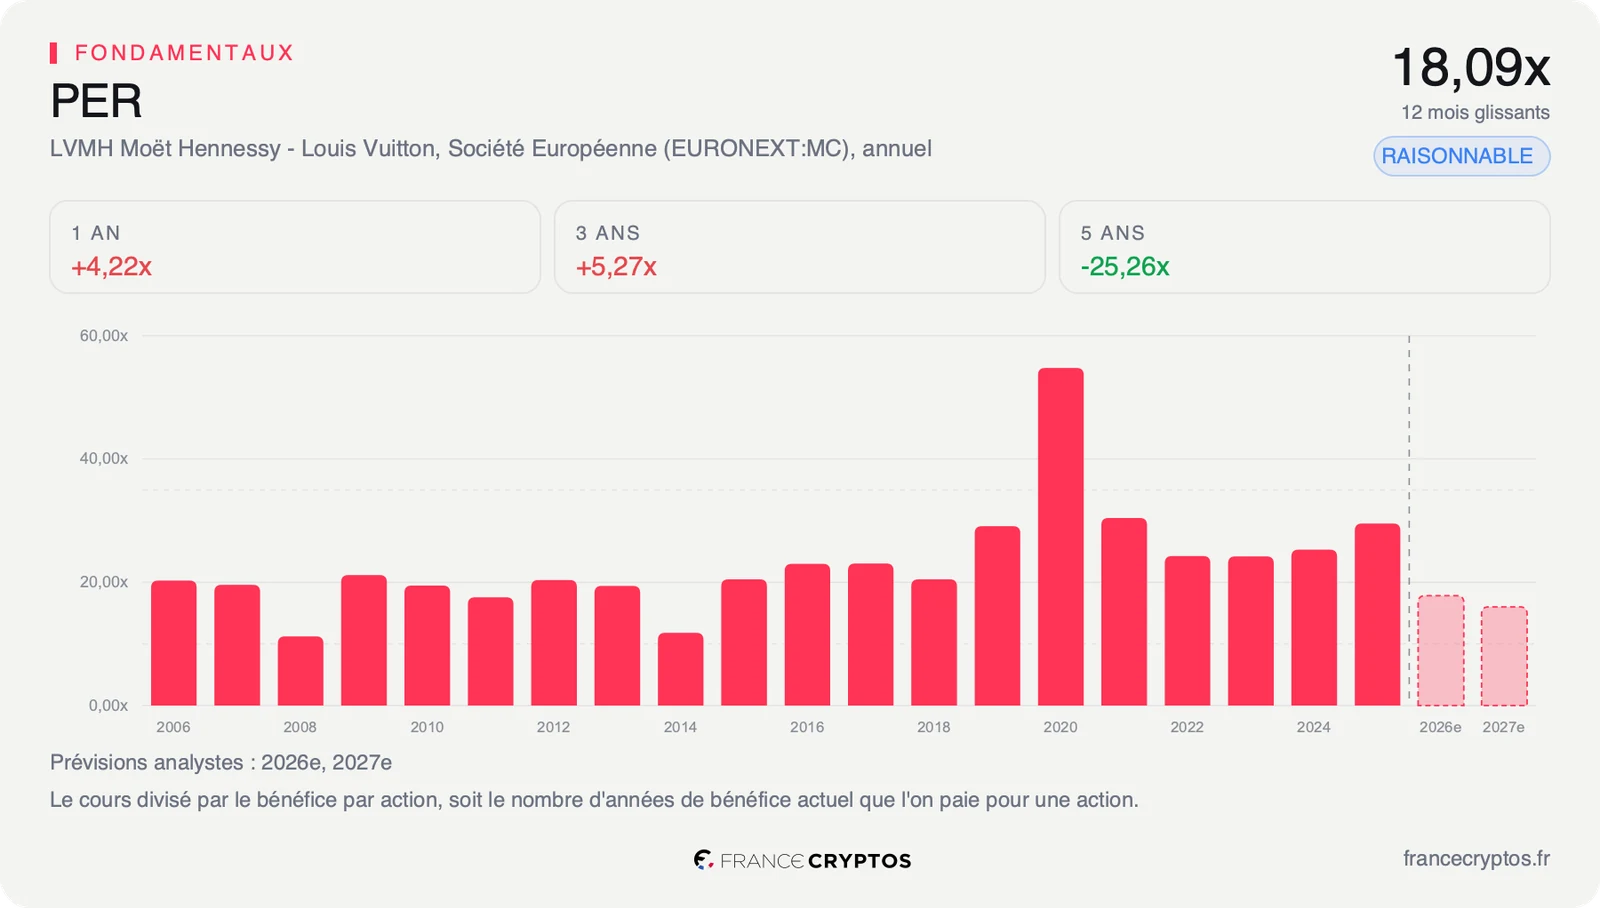
Les multiples disent la même chose. Le titre se paie 18,09 fois ses bénéfices des douze derniers mois, contre 18,98 fois pour la médiane de son sous-secteur, qui regroupe 138 sociétés du textile, de l'habillement et du luxe. Le prix payé pour un euro de bénéfice LVMH est donc devenu celui d'un acteur moyen du secteur, sans supplément pour les marques.
Face à sa propre histoire, ce multiple se situe dans les 5% les plus faibles des cinq dernières années. Rapporté à ses bénéfices, le titre n'a presque jamais été aussi peu cher depuis 2021.
Ce que le cours de 397,10 euros intègre se lit dans le détail du score par dimension, pilier par pilier.
Ce que le marché en fait déjà
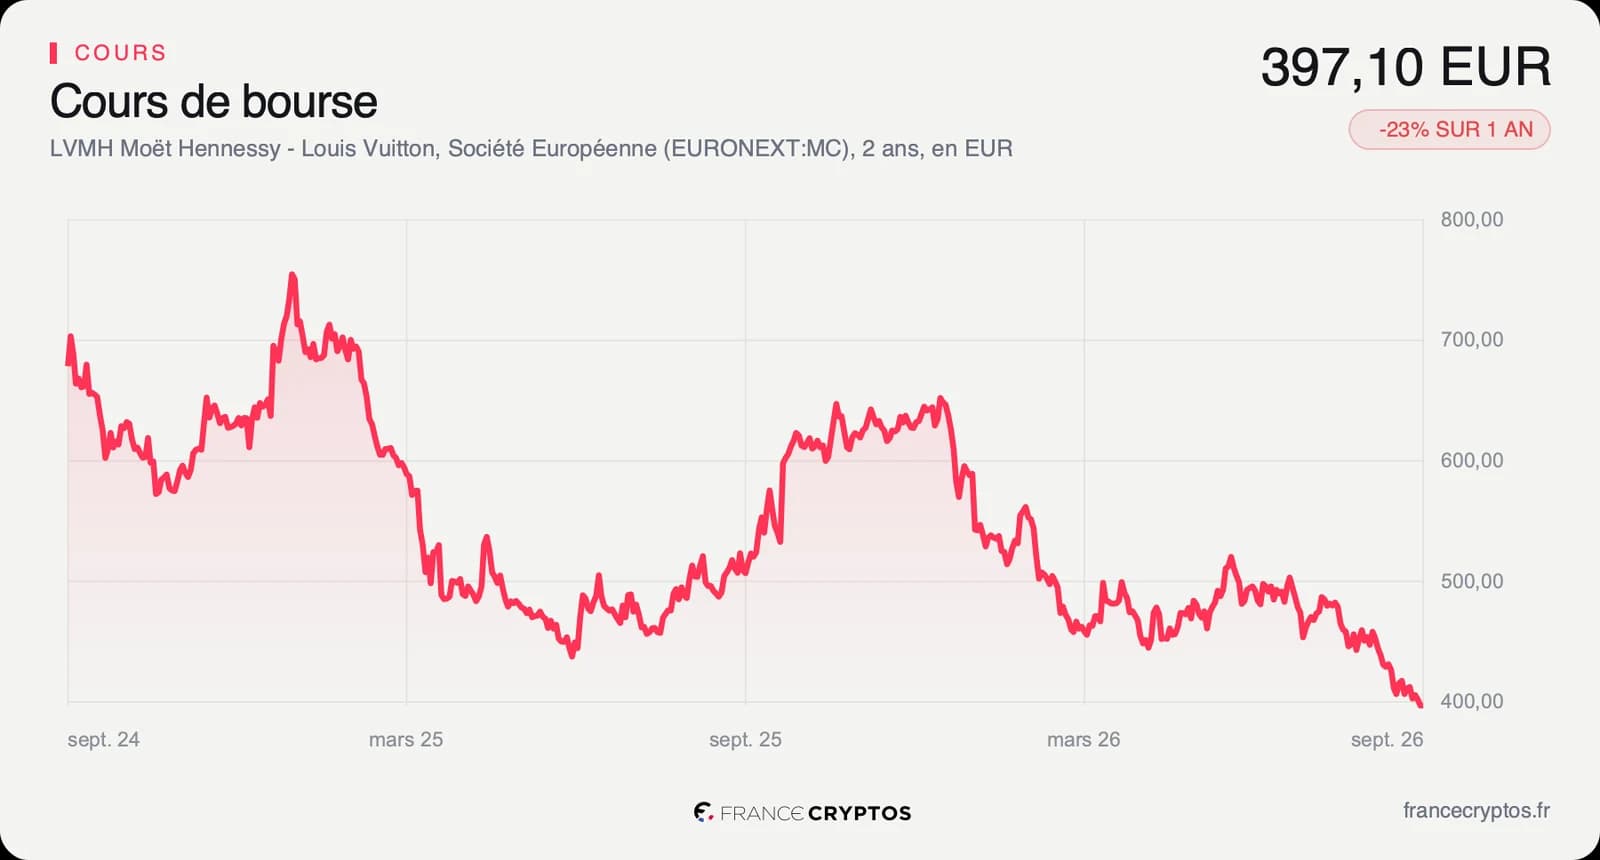
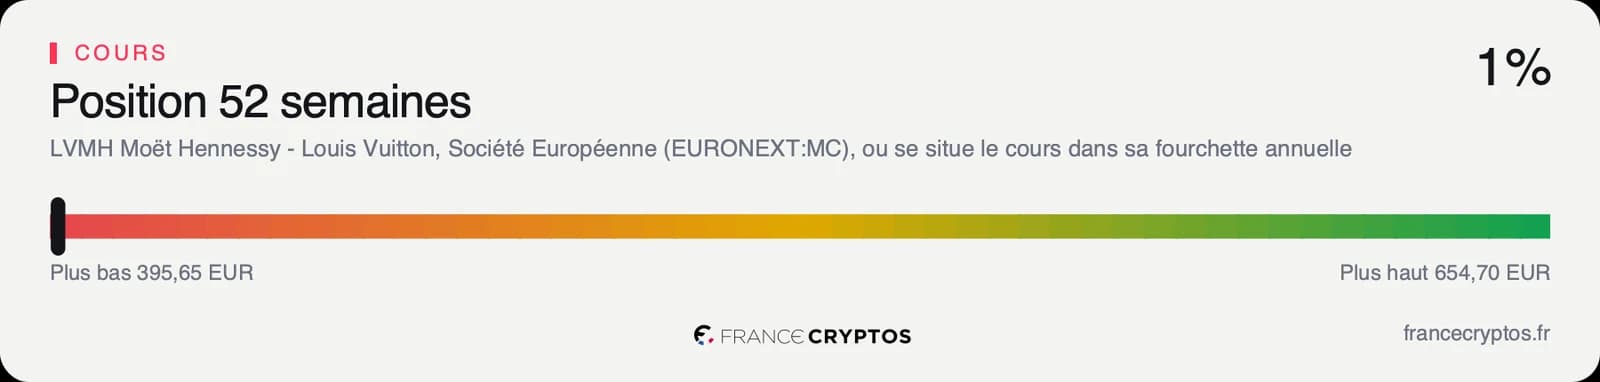
À la clôture du 24 septembre, l'action LVMH valait 397,10 euros. Sa fourchette des cinquante-deux dernières semaines va de 395,65 à 654,70 euros. Le titre évolue donc à quelques euros de son plancher, touché en séance le 24 septembre même et au niveau de ses plus basses clôtures des deux dernières années, et 39,35% sous son sommet de la période. Depuis le 1er janvier, le recul atteint 37,54%.
La baisse s'est nettement accélérée depuis l'été. Le titre clôturait à 486,90 euros le 3 août et a perdu environ 18% depuis, en sept semaines, sans publication de résultats du groupe dans l'intervalle. La note d'UBS arrive donc au terme d'une glissade, pas après un choc isolé.
Cette baisse est propre au groupe plus qu'au secteur. Sur un an, le titre recule de 23,13%, contre 7,64% pour la médiane de son sous-secteur, soit trois fois plus. Il cote 20,78% sous sa moyenne des 200 dernières séances, et son RSI, un indicateur sur 100 qui mesure la vigueur des mouvements récents, ressort à 30,66, à la limite de la zone où un titre est considéré comme survendu.
Le consensus est plus difficile à lire qu'à l'habitude. Sur le mois précédent, 26 analystes publiaient un avis : 17 positifs, 9 neutres et aucun négatif. Sur la fenêtre la plus récente, la source n'en recense que 3, dont 1 positif et 2 neutres, et ne publie pas d'objectif moyen. La source ne précise pas la raison de ce creux, qui empêche de citer un consensus daté du 24 septembre.
La note d'UBS maintient ainsi une lecture que le marché refuse, séance après séance, depuis neuf mois. La divergence entre les bureaux d'études, qui restent majoritairement positifs, et le cours, qui touche son plancher, est le fait marquant du dossier.
Le point de bascule
Le prochain rendez-vous est la publication des ventes du troisième trimestre, attendue autour du 9 octobre, une date encore estimée. L'indicateur à regarder est le chiffre d'affaires trimestriel, qui a reculé de 2,9% au dernier trimestre quand la médiane du sous-secteur progressait de 5,85%.
Le scénario favorable passe par un retour à la croissance. Les analystes attendent environ 18,5 milliards d'euros de ventes pour ce trimestre, contre 18,28 milliards d'euros au troisième trimestre 2025, soit une hausse d'un peu plus de 1% sur un an. Un chiffre au-dessus de ce niveau contredirait l'hypothèse de recul inscrite dans le cours et donnerait un premier appui à la lecture d'UBS.
Le scénario défavorable est celui d'un nouveau trimestre en baisse. Le consensus n'attend déjà qu'une stabilité des ventes sur l'exercice, autour de 80,7 milliards d'euros, et ne place la reprise qu'en 2027. Un recul supplémentaire repousserait encore ce calendrier et justifierait le multiple actuel plutôt que l'objectif de 645 euros.
Tant que le chiffre d'affaires trimestriel reste en recul sur un an, le multiple parmi ses plus bas de cinq ans demeure le prix d'une croissance absente. Si les ventes du troisième trimestre repassent au-dessus d'environ 18,5 milliards d'euros, le même cours devient celui d'une société qui recommence à croître, pour un prix qui ne l'intègre pas.
Les données, en clair
- Objectif de cours : le prix qu'un analyste estime atteignable à un horizon donné, en général douze mois. UBS : 645 euros, réitéré le 24 septembre 2026, soit environ 62% au-dessus du cours de clôture de 397,10 euros.
- Reverse-DCF : le calcul qui part du cours et remonte à la croissance que le marché suppose déjà. LVMH : -0,69% par an sur dix ans au 24 septembre 2026, contre 18,56% par an de croissance du bénéfice par action réalisée sur cinq ans.
- Free cash flow (flux de trésorerie disponible) : l'argent qui reste une fois payés le fonctionnement et les investissements. LVMH : 15,063 milliards d'euros sur les douze derniers mois.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. LVMH : 18,09 fois, contre 18,98 fois pour la médiane de son sous-secteur (138 sociétés), dans les 5% les plus faibles de ses cinq dernières années.
- Révision des estimations : la variation de la prévision moyenne de bénéfice par action des analystes. LVMH : +1,80% sur trois mois, -0,99% sur un mois, pour l'exercice 2026.
- RSI : un indicateur sur 100 de la vigueur des mouvements récents du cours, calculé sur 14 séances. LVMH : 30,66 au 24 septembre 2026.
- Consensus des analystes : la répartition des avis publiés. LVMH : 17 positifs, 9 neutres et aucun négatif sur 26 avis le mois précédent, 3 avis seulement sur la fenêtre la plus récente.