
GoDaddy (GDDY), le registraire américain de noms de domaine, aurait reçu une offre préliminaire de Gen Digital, la maison mère de Norton, selon le Financial Times, et a clôturé en hausse de 4,60% le 24 septembre. Mais son cours suppose toujours une baisse de sa trésorerie disponible d'environ 9% par an.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Perception, valorisation |
Ce qui a été rapporté
GoDaddy, c'est l'endroit où une bonne partie des petites entreprises achètent l'adresse de leur site internet, le « monentreprise.com », et souvent aussi l'hébergement, la messagerie et le paiement en ligne qui vont avec.
Le 24 septembre, le Financial Times a rapporté que Gen Digital, le groupe qui possède Norton, LifeLock, Avast et CCleaner, a fait une offre préliminaire pour racheter GoDaddy. Selon Yahoo Finance, qui reprend l'information, les discussions en sont à un stade précoce : aucun accord n'est conclu et aucune condition financière n'est publiée. L'intérêt de l'acheteur tiendrait à la clientèle de GoDaddy, plus de 20 millions de petites entreprises, créateurs et indépendants, et à son parc d'environ 81 millions de noms de domaine, soit à peu près un cinquième des domaines enregistrés dans le monde.
Ce qui n'est pas établi compte autant que ce qui l'est. Aucune des deux sociétés n'a confirmé l'information dans les éléments publiés, aucun prix ni aucune prime ne circulent, et rien n'est dit du financement. La taille des deux groupes pose pourtant la question : Yahoo Finance évalue GoDaddy à environ 12,2 Md USD en Bourse et Gen Digital à environ 15,7 Md USD. L'acheteur serait à peine plus gros que sa cible.
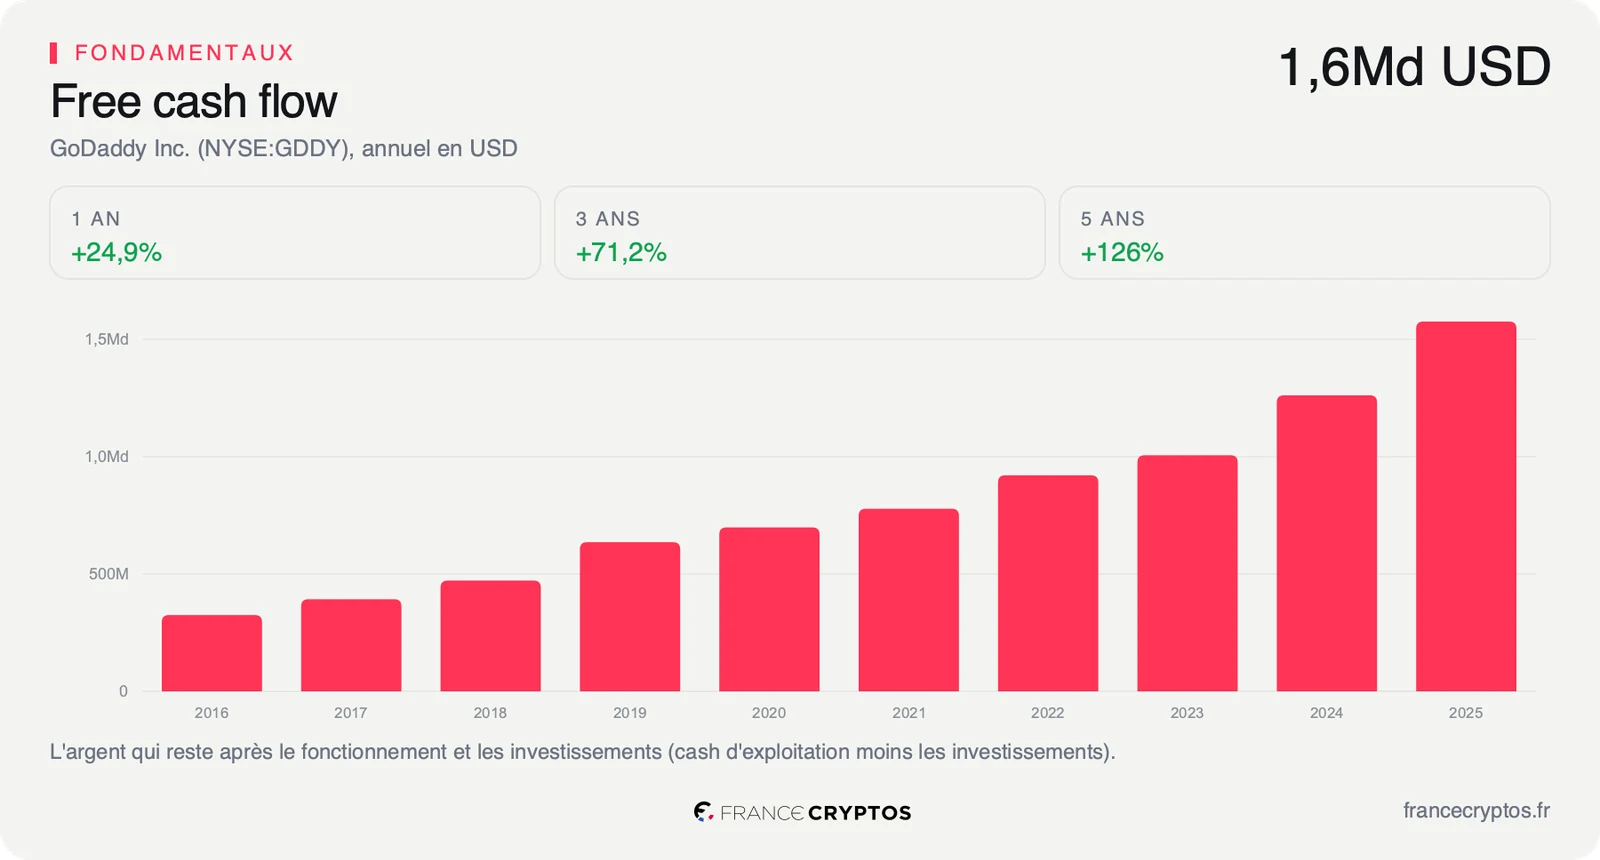
Ce qu'un acquéreur regarde se lit dans les comptes. Sur les douze derniers mois, GoDaddy a dégagé 1,703 Md USD de free cash flow, c'est-à-dire l'argent qui reste une fois payées toutes les dépenses courantes et les investissements. Rapporté à sa valeur en Bourse, cela fait un rendement de 13,95%, soit près de 14 dollars de trésorerie par an pour 100 dollars investis dans l'action. Cet argent repart presque entièrement vers les actionnaires : 1,634 Md USD de rachats d'actions sur la même période, sans dividende.
L'activité reste dominée par le métier d'origine. Sur l'exercice 2025, les domaines, l'hébergement et la sécurité des sites ont rapporté 3,062 Md USD, et les outils vendus aux commerçants, création de site, messagerie et paiement, 1,889 Md USD. C'est ce socle récurrent, renouvelé chaque année par des millions d'abonnés, qui rend la trésorerie aussi régulière.
Ce que le prix incorpore déjà
Une rumeur ne touche aucune ligne des comptes : elle agit sur le prix, et seulement tant qu'elle reste crédible. La question utile est donc ce que ce prix suppose déjà, et c'est là que le dossier devient étonnant.
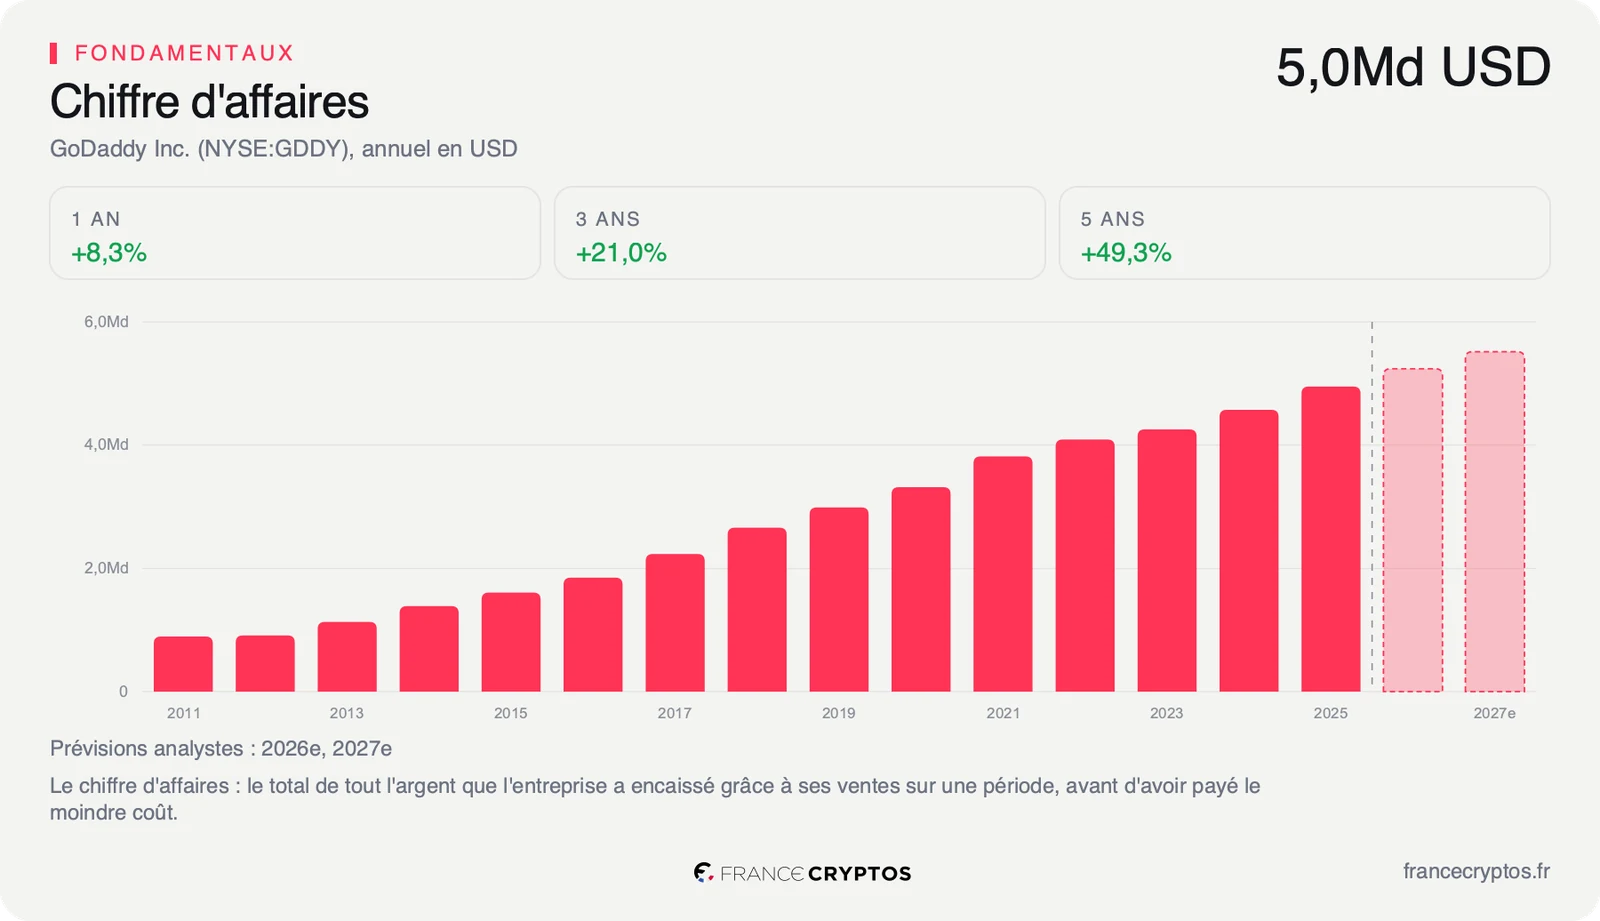
À 100,81 dollars à la clôture du 24 septembre, le marché intègre une baisse du free cash flow d'environ 9% par an pendant dix ans. Concrètement, cela revient à supposer que l'argent disponible de GoDaddy fondrait de plus de moitié d'ici 2036. Or la société a fait l'inverse : son chiffre d'affaires a progressé de 8,35% par an sur les cinq derniers exercices, et sa trésorerie disponible a plus que doublé sur la même période. Le cours ne demande pas à GoDaddy de maintenir son rythme, il anticipe un déclin qu'aucun chiffre publié ne montre encore.
Ce pessimisme a une explication, que le point de bascule détaille : les ventes progressent désormais nettement moins vite que celles du sous-secteur. Le marché prolonge ce ralentissement jusqu'à la contraction, là où les comptes ne montrent encore qu'une croissance plus lente, toujours positive, et une trésorerie qui continue de progresser. L'écart entre ces deux lectures est précisément l'espace dans lequel un acquéreur peut se glisser : acheter une trésorerie en hausse au prix d'une trésorerie en baisse.
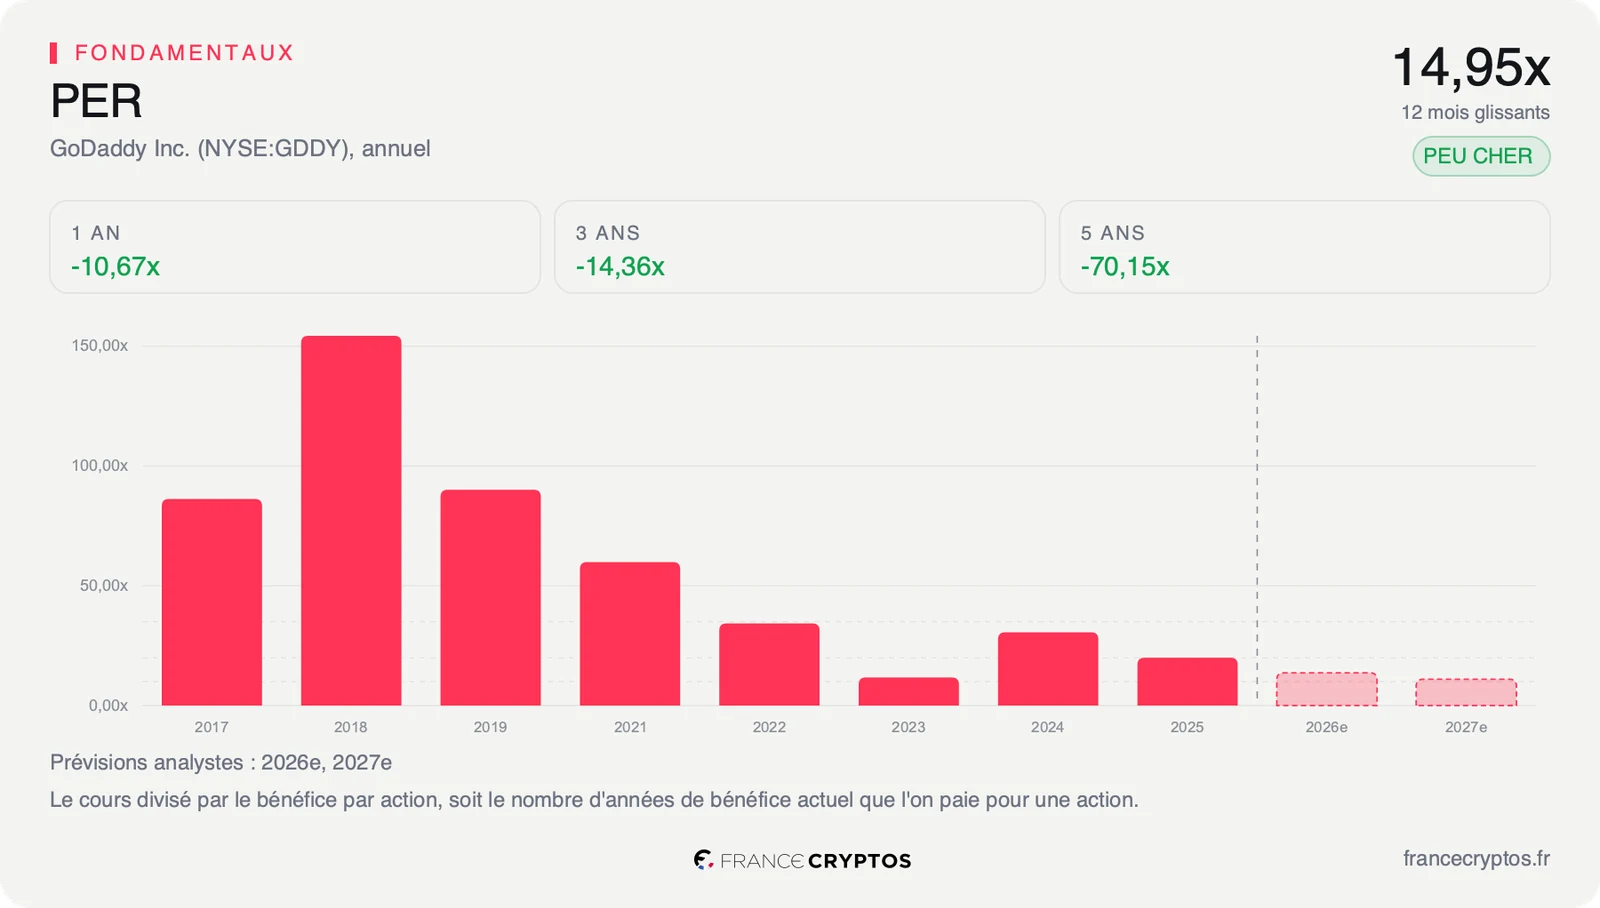
Le multiple dit la même chose. Rapporté aux bénéfices attendus pour l'exercice en cours, le titre se paie 13,62 fois, contre 55,59 fois pour la médiane de son sous-secteur, les services et infrastructures internet, qui regroupe 60 sociétés. Autrement dit, l'acheteur moyen d'une action de ce sous-secteur paie environ quatre fois plus cher chaque dollar de bénéfice attendu. La comparaison avec les 60 sociétés du sous-secteur montre d'où vient cet écart, ligne par ligne.
Face à sa propre histoire, le PER glissant est aujourd'hui plus bas que dans environ 72% des observations des cinq dernières années : l'action coûte moins cher, rapportée à ses bénéfices, que la plupart du temps depuis 2021.
C'est tout l'intérêt d'une offre de rachat pour le lecteur de ces chiffres. Un acquéreur qui propose un prix met une valeur en face de l'hypothèse de déclin que le marché applique au titre. Tant que ce prix n'existe pas, le multiple reste le seul verdict disponible, et il est sévère.
Ce que le marché en fait déjà
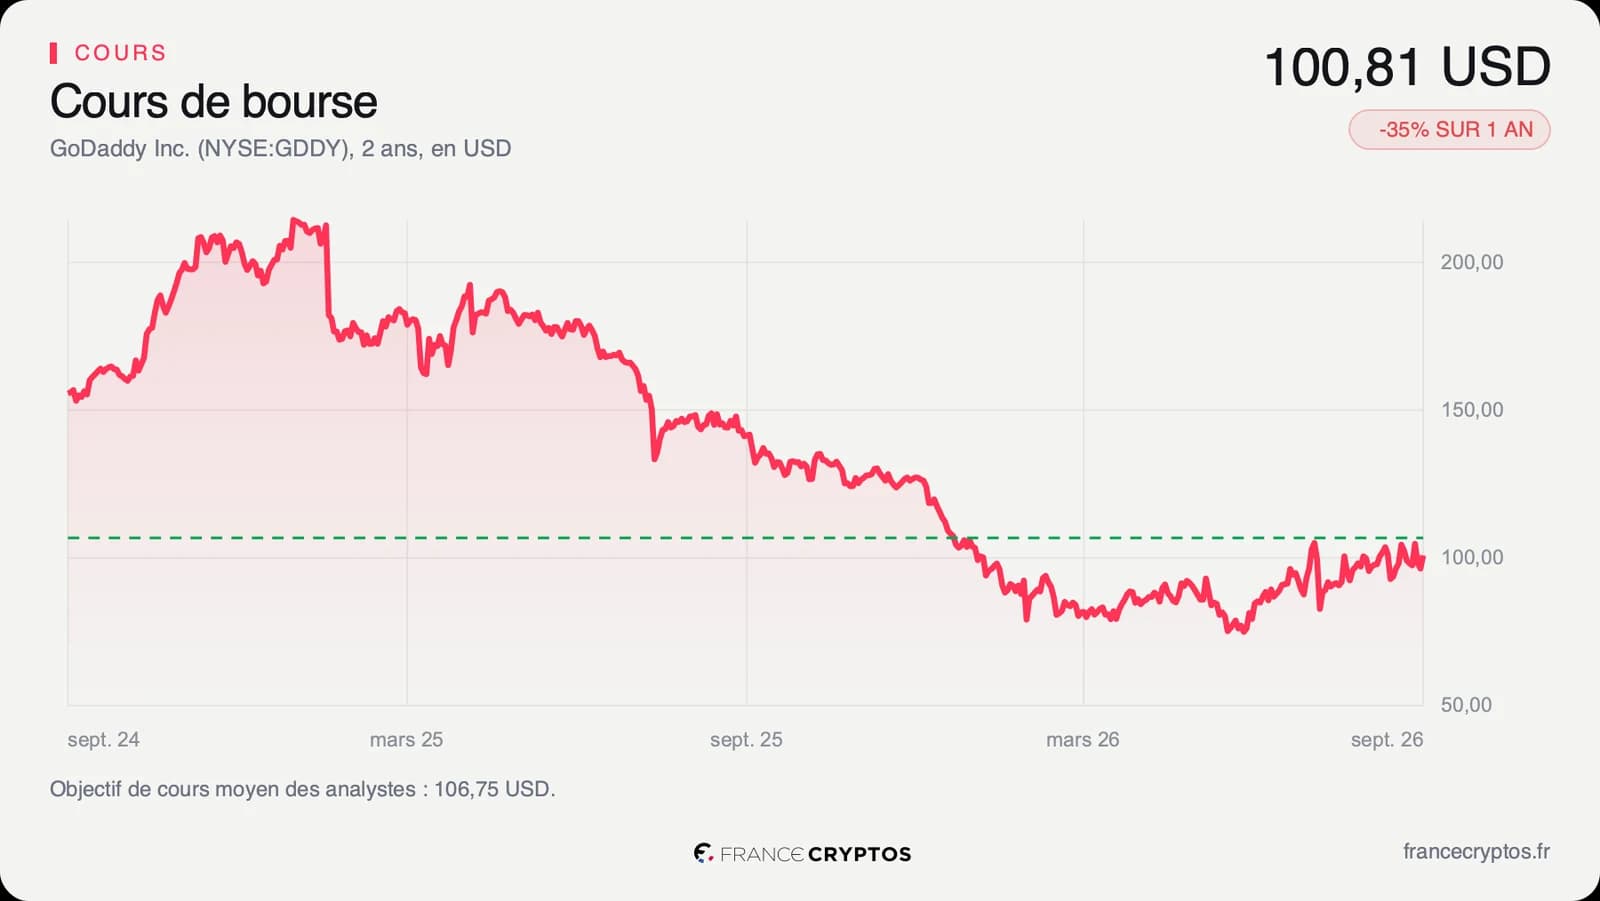
L'action a clôturé à 100,81 dollars le 24 septembre, contre 96,38 dollars la veille, soit une hausse de 4,60%. La séance a pourtant été bien plus agitée : le titre a touché 110,35 dollars en cours de journée, et Yahoo Finance faisait état d'un bond de 11% au moment de la publication de l'information. À la clôture, il n'en restait qu'environ un tiers. Gen Digital, de son côté, reculait de 7% selon la même source, pour un groupe à peine plus gros que sa cible.
Même après ce rebond, le titre reste loin de ses sommets. Il a perdu 34,79% sur un an et se situe 29,67% sous son plus haut des cinquante-deux dernières semaines, dans une fourchette comprise entre 71,59 et 143,34 dollars. Il évolue 6,87% au-dessus de sa moyenne des deux cents dernières séances, un indicateur de tendance de fond.
Les analystes sont partagés. Sur les 18 qui suivent la valeur, 8 affichent un avis positif, 9 un avis neutre et 1 un avis négatif. Leur objectif moyen s'établit à environ 107 dollars, dans une fourchette de 76 à 170 dollars : un écart qui dit à quel point le dossier divise. Wells Fargo a d'ailleurs abaissé sa recommandation à sous-pondérer le 26 août, et William Blair est passé à neutre fin juillet.
La divergence tient en une phrase. Le cours a réagi à une information qui n'est pas établie, alors que le fondamental, lui, n'a pas bougé : c'est pour cette raison que la direction de l'impact reste non statuable. Ce que la séance a montré, en revanche, c'est qu'une simple rumeur de rachat suffit à faire bondir un titre que le marché jugeait en déclin, et qu'à la clôture les investisseurs n'en ont retenu qu'une partie, faute de prix et de calendrier.
Le point de bascule
Deux rendez-vous décident de la suite. Le premier est la confirmation, ou le démenti, de l'offre, qui n'a pas de date. Le second est la publication des résultats du troisième trimestre, attendue le 5 novembre. La ligne à y lire est la croissance des ventes, qui ressortait à 6,50% sur un an au dernier trimestre, contre 14,93% pour la médiane du sous-secteur.
Le scénario favorable est celui d'une offre chiffrée. Un prix posé par un acheteur transformerait une hypothèse de déclin en valeur de transaction, et les analystes attendent déjà un chiffre d'affaires d'environ 5,2 Md USD sur l'exercice en cours, en hausse d'environ 6%.
Le scénario défavorable est celui d'un démenti ou d'un abandon des discussions. La prime de la séance disparaîtrait, et le titre resterait jugé sur une croissance deux fois plus lente que celle de son sous-secteur.
Tant qu'aucune offre ferme n'est publiée et que la croissance trimestrielle des ventes reste sous 6,50%, le multiple de 13,62 fois reste le prix d'une société que le marché voit décliner. Si une offre chiffrée est déposée, ou si le 5 novembre les ventes renouent avec les 8,35% par an de ses cinq derniers exercices, le même multiple devient difficile à tenir face à une trésorerie qui continue de monter.
Les données, en clair
- Free cash flow : l'argent qui reste à l'entreprise une fois payées ses dépenses courantes et ses investissements. GoDaddy : 1,703 Md USD sur les douze derniers mois, 1,575 Md USD sur l'exercice 2025.
- Rendement du free cash flow : le free cash flow rapporté à la valeur en Bourse. GoDaddy : 13,95%, contre 0,68% pour la médiane de son sous-secteur, au 24 septembre 2026.
- Rachats d'actions : l'argent utilisé par la société pour racheter ses propres titres en Bourse. GoDaddy : 1,634 Md USD sur les douze derniers mois, aucun dividende versé.
- Croissance implicite du free cash flow : la progression annuelle que le cours suppose pour la trésorerie disponible sur dix ans. GoDaddy : -8,76% par an au cours du 24 septembre 2026, contre 8,35% par an de croissance du chiffre d'affaires sur cinq ans.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice en cours. GoDaddy : 13,62 fois, contre 55,59 fois pour la médiane de son sous-secteur Internet Services and Infrastructure, soit 60 sociétés.
- Valorisation face à son histoire : la place du PER glissant actuel dans sa propre distribution sur cinq ans. GoDaddy : 14,95 fois, plus bas que dans environ 72% des observations.
- Croissance du chiffre d'affaires : la progression des ventes du dernier trimestre publié face au même trimestre un an plus tôt. GoDaddy : 6,50%, contre 14,93% pour la médiane du sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. GoDaddy : environ 107 dollars pour 18 analystes, de 76 à 170 dollars, au 25 septembre 2026.