
Schneider Electric (SU), le spécialiste français de l'équipement électrique, a signé le 24 septembre un accord pour racheter le bulgare Shelly Group pour 1,2 Md EUR en numéraire. Mais l'opération pèse moins de 1% de sa valeur en Bourse, sur un titre qui a déjà gagné 26,29% depuis janvier.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Bilan, offre du bâtiment résidentiel |
Ce qui a été signé
Schneider Electric, c'est le fabricant des disjoncteurs, des interrupteurs et des tableaux électriques installés dans une bonne partie des logements et des bureaux, et des systèmes qui alimentent et refroidissent les centres de données.
Le 24 septembre, le groupe a annoncé un accord pour acquérir Shelly Group, une société bulgare cotée qui fabrique des modules connectés pour la maison : prises, compteurs, serrures, caméras, et les services en ligne qui les pilotent depuis un téléphone. L'offre porte sur 70 EUR par action, entièrement en numéraire, soit environ 1,2 Md EUR. Selon Boursorama, qui reprend l'annonce, elle représente une prime de 27% sur le cours du 28 juillet 2026 et de 22% sur le cours de référence au moment de l'annonce.
Les deux fondateurs, Dimitar Dimitrov et Svetlin Todorov, détiennent ensemble environ 57% du capital. Ils ont accueilli l'offre favorablement et se sont engagés à apporter leurs titres, sous conditions. L'opération reste suspendue à un seuil d'acceptation de 95% du capital, et sa finalisation est attendue au premier trimestre 2027. Shelly revendique une croissance de ses ventes de plus de 40% par an depuis 2022 ; la source ne donne ni son chiffre d'affaires ni ses marges, et ces deux chiffres manquent pour juger du prix payé.
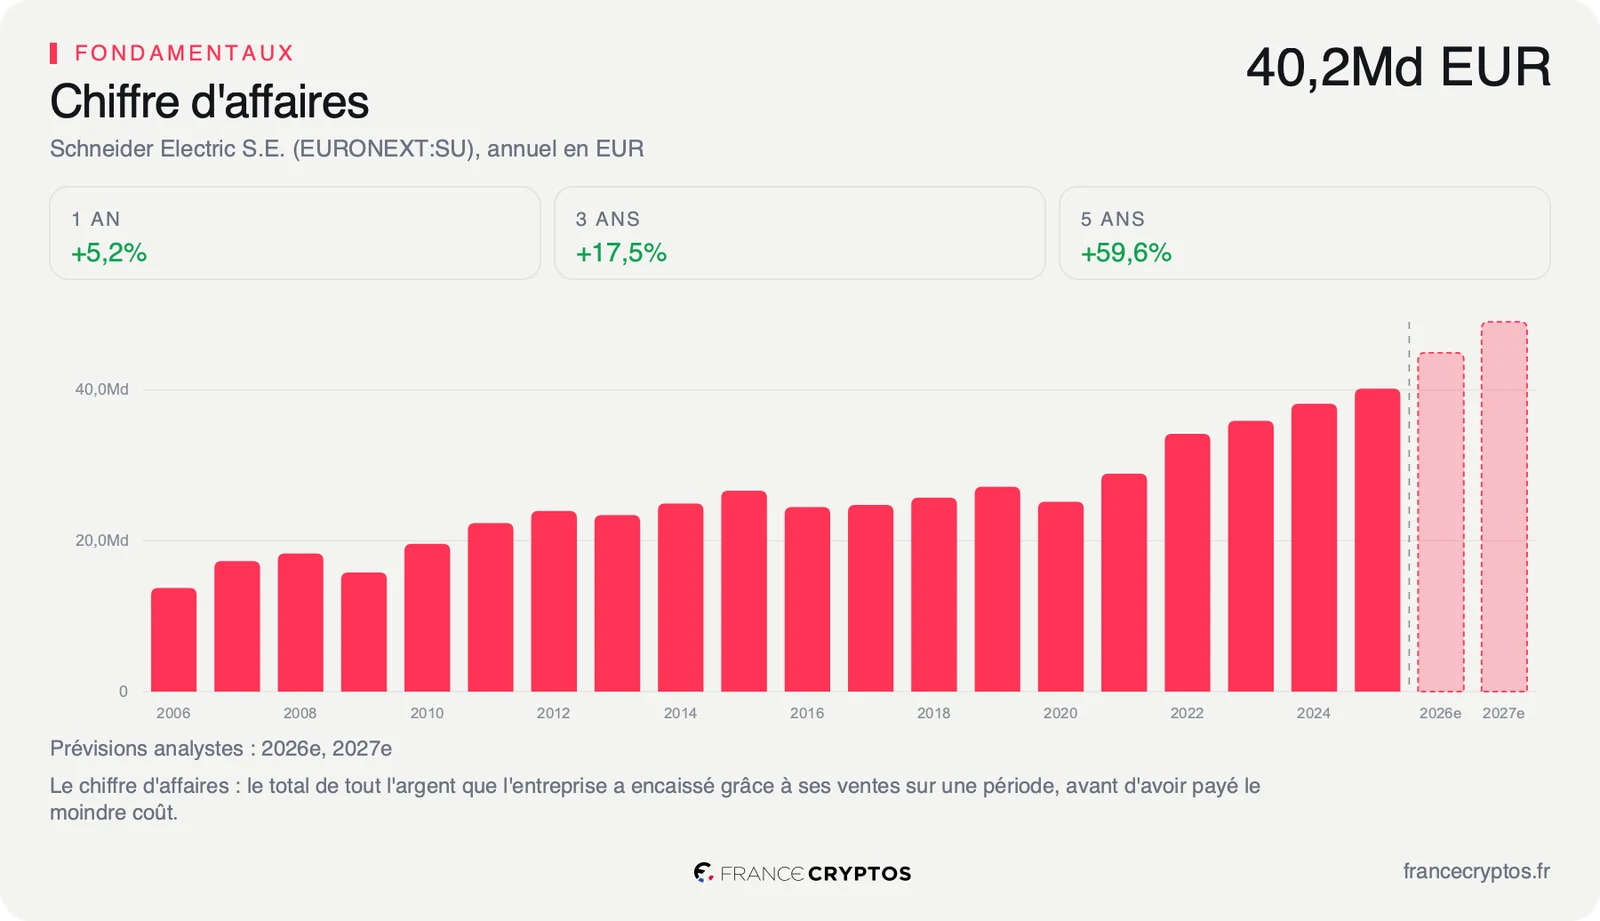
Rapporté à la taille de l'acheteur, le montant se lit vite. Schneider Electric a vendu pour 42,042 Md EUR sur les douze derniers mois : Shelly lui coûte à peu près dix jours de chiffre d'affaires, et environ un cinquième des 6,187 Md EUR de free cash flow dégagés sur la même période, c'est-à-dire l'argent qui reste une fois toutes les dépenses et les investissements payés. Deux analystes cités par Boursorama y voient un complément logique : RBC Capital Markets parle d'une acquisition complémentaire judicieuse, et Jefferies relève le potentiel de synergies avec l'activité résidentielle du groupe.
Ce que le prix incorpore déjà
Le canal d'une acquisition payée comptant est le bilan : l'argent sort de la trésorerie, ou s'emprunte. Payé en actions, le rachat aurait réduit la part de chaque actionnaire ; payé comptant, il ne change pas le nombre d'actions, il change ce que la société doit. C'est donc là qu'il faut regarder, et le bilan est justement le point le moins confortable du dossier.
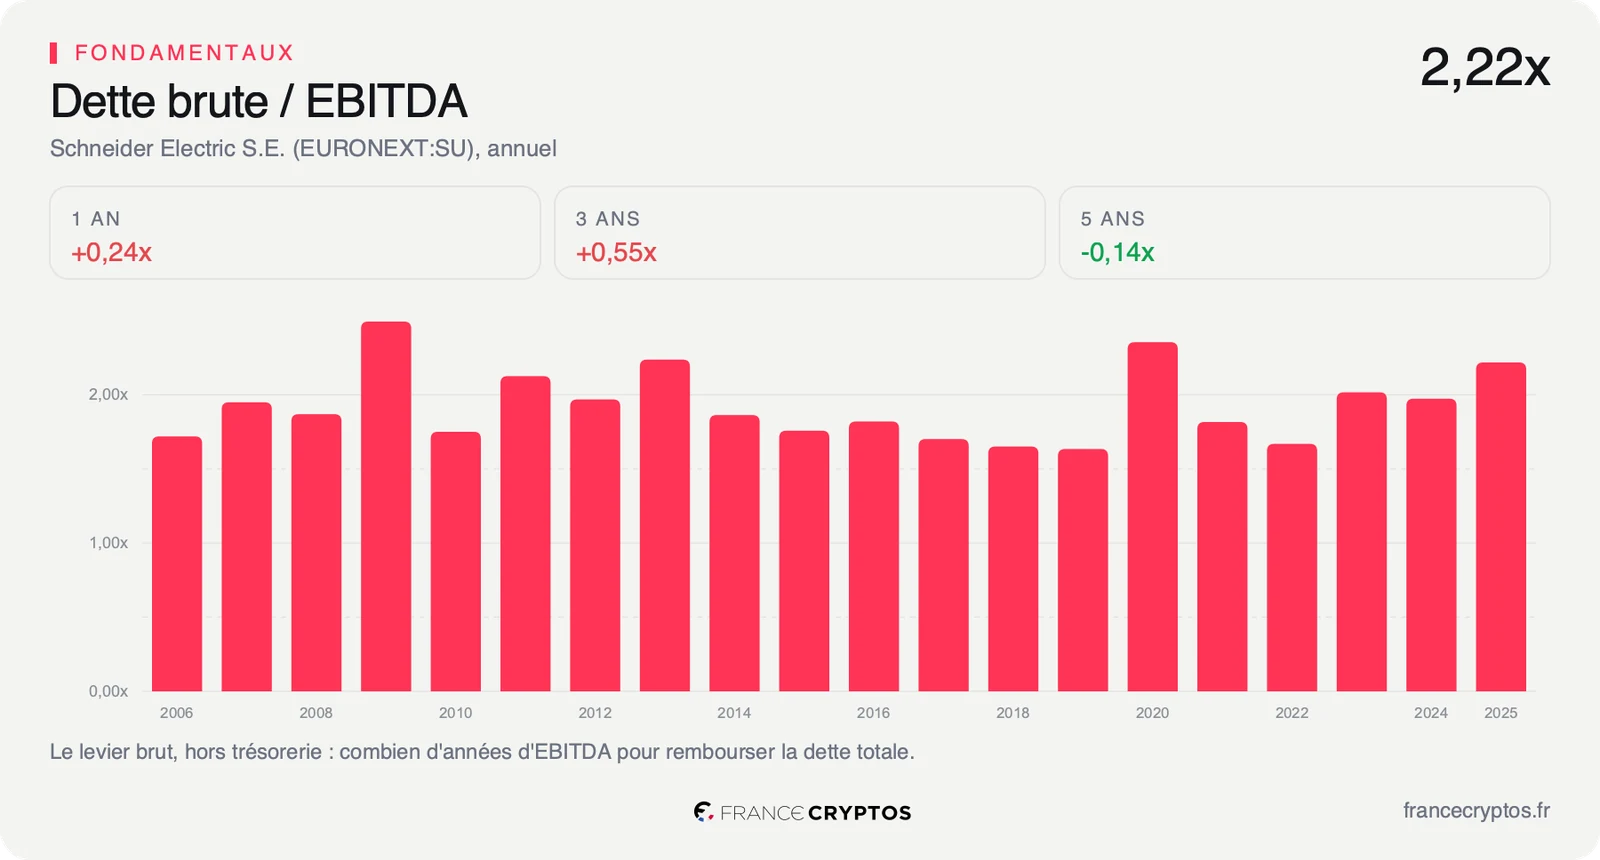
La dette nette de Schneider Electric, c'est-à-dire ses emprunts diminués de sa trésorerie, représente 1,69 fois son EBITDA, le résultat d'exploitation avant amortissements. La médiane de son sous-secteur, qui regroupe 446 fabricants d'équipements électriques, est à 0,29 fois. Autrement dit, il faudrait au groupe près d'un an et huit mois de résultat d'exploitation pour rembourser ce qu'il doit, là où son concurrent médian y parviendrait en moins de quatre mois. Payer 1,2 Md EUR comptant alourdit d'autant la dette nette et, sans compter l'apport de Shelly que la source ne chiffre pas, porterait ce ratio à environ 1,8 fois : une marche, pas une rupture.
La trésorerie raconte la même chose. Le groupe dispose de 4,393 Md EUR de liquidités, et le rachat en absorberait un peu plus du quart. Ce qui rend l'opération supportable n'est pas le bilan, ce sont les flux : le groupe dégage chaque année bien plus d'argent qu'il n'en faut pour payer Shelly, et une acquisition de cette taille se rembourse en quelques mois de free cash flow.
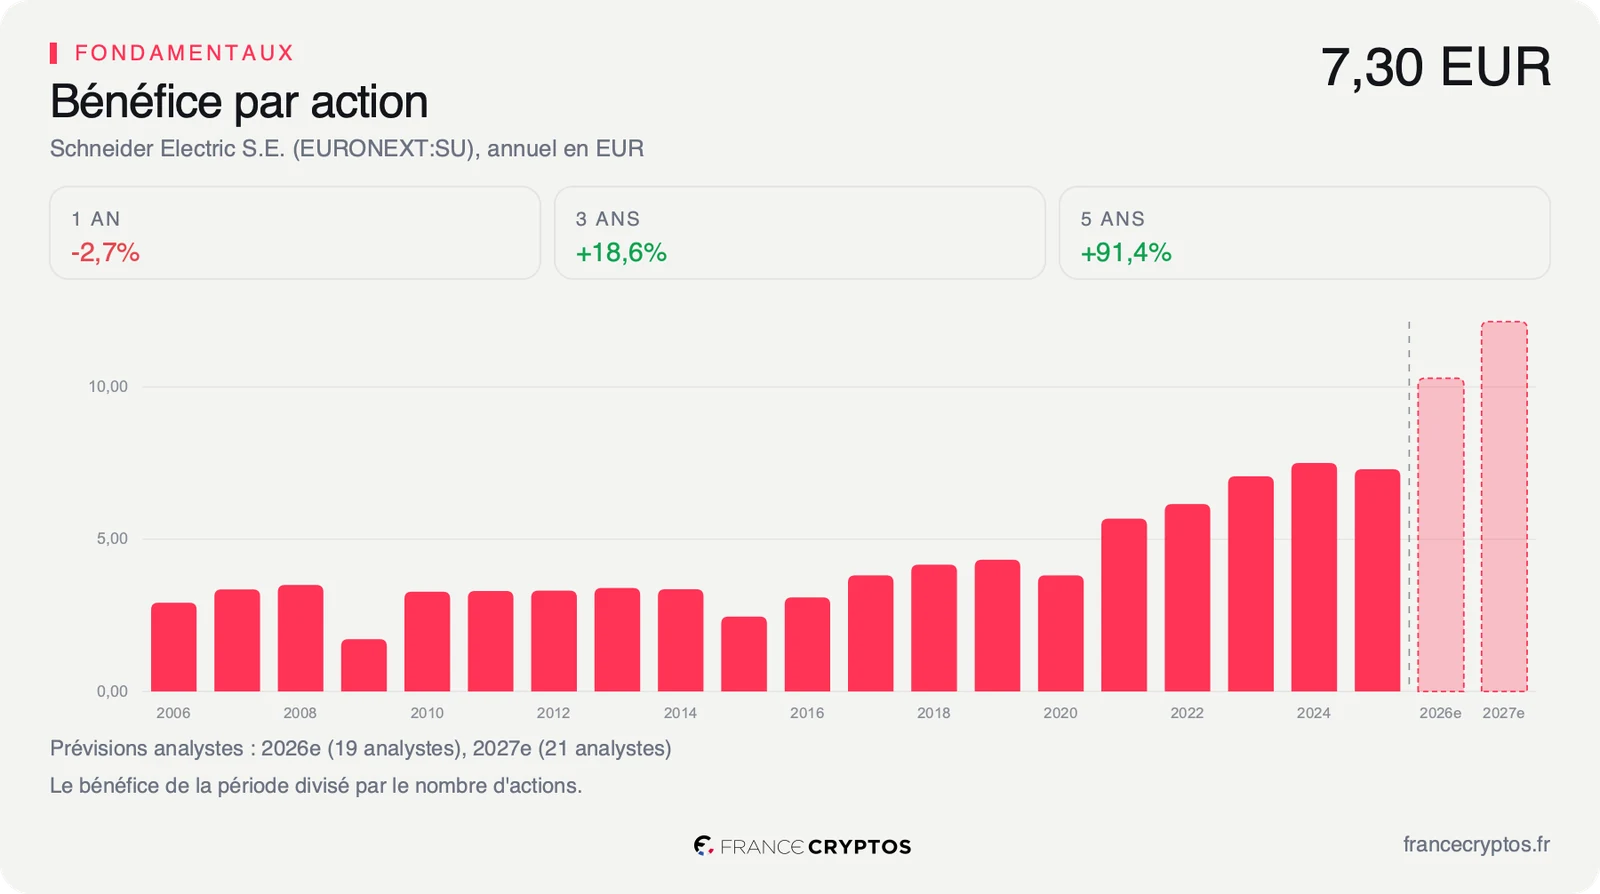
Reste ce que le cours suppose. À 289,80 EUR, le marché intègre une croissance du free cash flow de près de 9% par an sur dix ans. Sur les cinq derniers exercices, le bénéfice par action du groupe a progressé de 13,86% par an. Concrètement, près de 9% par an pendant dix ans revient à un peu plus que doubler l'argent disponible du groupe d'ici 2036. C'est une hypothèse exigeante pour une entreprise de cette taille, mais moins exigeante que ce qu'elle a réellement livré sur ses bénéfices depuis 2020. Le prix ne demande donc pas à Schneider Electric de faire mieux que son passé récent, il lui demande de ne pas ralentir. Un rachat de la taille de Shelly ne déplace pas cette hypothèse d'un point : il ajoute une brique à une trajectoire que le prix a déjà validée. Le détail du bilan et des flux de trésorerie reprend ces chiffres ligne par ligne.
Ce que le marché en fait déjà
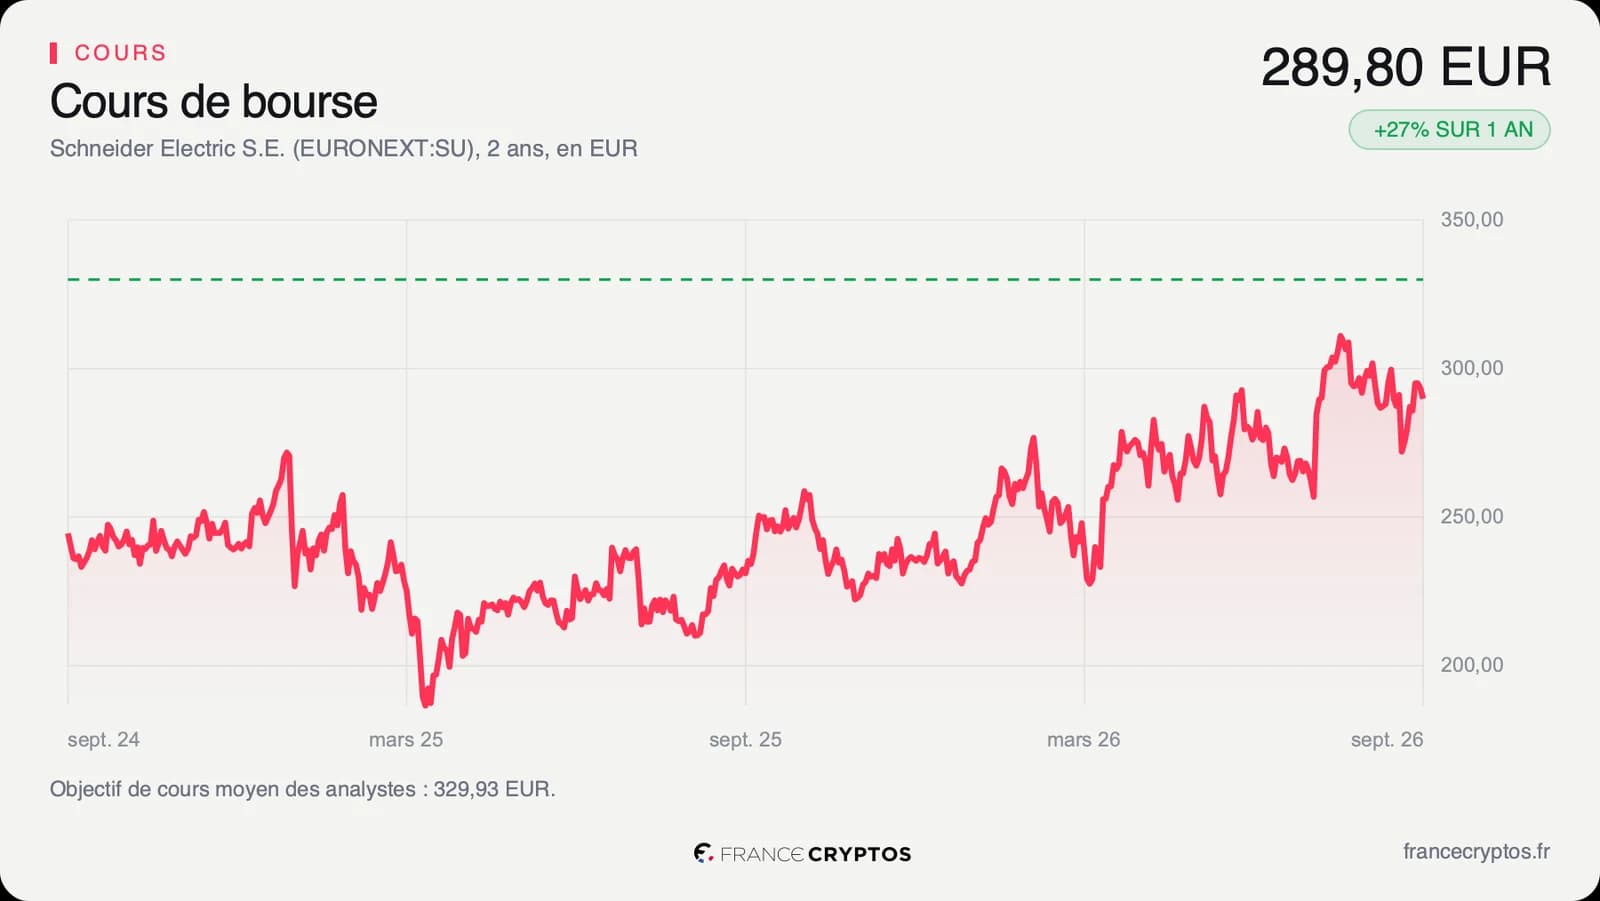
Le cours ressort à 289,80 EUR à la clôture du 24 septembre. L'annonce n'a presque rien déplacé, avec une variation de 0,02% au moment où elle est tombée, quand l'action Shelly prenait plus de 4%. Sur un an, le titre a gagné 27,19%, et il se situe à 7,20% sous son plus haut des cinquante-deux dernières semaines, dans une fourchette comprise entre 220,40 et 312,30 EUR. Il évolue 9,17% au-dessus de sa moyenne des deux cents dernières séances, un indicateur de tendance de fond qui reste orienté à la hausse.
Ce parcours a déjà fait monter le prix payé pour chaque euro de bénéfice. Calculé sur le bénéfice attendu pour l'exercice en cours, le titre se paie 28,44 fois, contre 21,36 fois pour la médiane de son sous-secteur, soit un tiers plus cher que le fabricant d'équipement électrique médian. Face à sa propre histoire, le PER glissant est plus élevé que 97% du temps sur les cinq dernières années : l'action n'a presque jamais coûté aussi cher par rapport à ses bénéfices.
Les 23 analystes qui suivent la valeur restent pourtant très majoritairement favorables, avec 20 avis positifs, 3 neutres et aucun négatif. Leur objectif moyen s'établit à environ 330 EUR, dans une fourchette de 262 à 370 EUR. Leurs attentes de bénéfice ont même été relevées de 4,13% en quatre-vingt-dix jours, ce qui explique une partie de la hausse : le cours a monté en même temps que les prévisions, pas seulement plus vite qu'elles.
La divergence est là. Le fondamental du jour est positif mais minuscule, et le cours n'avait pas besoin de lui : il s'appuie sur une qualité reconnue, avec une rentabilité des capitaux investis de 12,44% contre 5,22% pour la médiane du sous-secteur, et sur des prévisions en hausse. C'est ce multiple, bien plus que Shelly, qui décidera de la suite.
Le point de bascule
Le prochain rendez-vous est la publication du chiffre d'affaires du troisième trimestre, le 29 octobre. La ligne à y lire est la croissance des ventes, qui ressortait à 9,8% sur un an au premier semestre, contre 15,18% pour la médiane du sous-secteur.
Le scénario favorable est celui d'une accélération confirmée. Les prévisionnistes attendent un bénéfice par action d'environ 10,3 EUR sur l'exercice en cours, contre 7,30 EUR publiés sur 2025. Si les ventes du trimestre tiennent le rythme, cette marche devient crédible et le multiple de 28,44 fois se réduit de lui-même à mesure que les bénéfices montent.
Le scénario défavorable est celui d'un trimestre plus mou. À ce niveau de prix, un ralentissement ne se paierait pas seulement par une révision des bénéfices, mais par un rapprochement du multiple vers les 21,36 fois de la médiane, sur un bilan qu'une acquisition payée comptant ne détend pas.
Tant que la croissance des ventes reste au moins au niveau des 9,8% du premier semestre et que les prévisions continuent d'être relevées, le multiple de 28,44 fois reste le prix d'une trajectoire validée. Si le trimestre du 29 octobre montre un ralentissement sous ce rythme, le même multiple devient l'exposition principale du dossier.
Les données, en clair
- Dette nette rapportée à l'EBITDA : le nombre d'années de résultat d'exploitation, avant amortissements, qu'il faudrait pour rembourser la dette diminuée de la trésorerie. Schneider Electric : 1,69 fois, contre 0,29 fois pour la médiane de son sous-secteur Electrical Components and Equipment, soit 446 sociétés.
- Trésorerie : les liquidités disponibles au bilan. Schneider Electric : 4,393 Md EUR.
- Free cash flow : l'argent qui reste à l'entreprise une fois payées ses dépenses courantes et ses investissements. Schneider Electric : 6,187 Md EUR sur les douze derniers mois.
- Croissance implicite du free cash flow : la progression annuelle que le cours suppose pour l'argent disponible du groupe sur dix ans. Schneider Electric : 8,82% par an au cours du 24 septembre 2026, contre 13,86% par an de croissance du bénéfice par action sur cinq ans.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice en cours. Schneider Electric : 28,44 fois, contre 21,36 fois pour la médiane du sous-secteur.
- Valorisation face à son histoire : la place du PER glissant actuel dans sa propre distribution sur cinq ans. Schneider Electric : plus élevé que 97% des observations.
- ROIC : ce que l'entreprise gagne pour chaque euro de capital investi dans son activité. Schneider Electric : 12,44%, contre 5,22% pour la médiane du sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Schneider Electric : environ 330 EUR pour 23 analystes, de 262 à 370 EUR, au 24 septembre 2026.