
Starbucks Corporation (SBUX), la chaîne de cafés de Seattle, ferme environ 250 cafés nord-américains et ramène à 440 ses ouvertures nettes de l'exercice. Mais le titre se paie 36,28 fois ses bénéfices attendus, un prix qui suppose une croissance que le réseau ne fournit plus.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Marge d'exploitation, rythme d'expansion du réseau, signal de demande |
Ce qui a été annoncé
Starbucks, c'est le gobelet blanc au logo vert que l'on croise dans les gares, les centres commerciaux et les drive-in américains, mais aussi le café en capsules et les boissons froides vendues en supermarché.
Le groupe a déposé le 24 septembre auprès de la SEC, le gendarme boursier américain, un document daté du 22 septembre : environ 250 cafés nord-américains vont fermer, soit environ 1% des plus de 18 000 que compte la région. La plupart fermeront avant la fin de l'exercice, qui s'achève fin septembre. C'est la deuxième vague de fermetures depuis l'arrivée de Brian Niccol à la tête du groupe, et elle s'accompagne d'une révision : Starbucks vise désormais environ 440 ouvertures nettes dans le monde sur l'exercice 2026, contre 600 à 650 annoncées jusque-là. Pour un réseau de cette taille, le nombre de cafés fermés reste marginal : c'est la révision des ouvertures, qui touche le rythme de croissance de tout le groupe, qui porte l'essentiel de l'information.
Le document a ses limites. Il ne dit ni quels cafés ferment, ni ce qu'ils rapportaient : Starbucks les qualifie de sous-performants sans chiffrer leurs ventes ni leurs pertes. La baisse des ouvertures est mondiale, et le groupe indique qu'une partie du recul nord-américain est compensée par davantage d'ouvertures à l'international, sans ventiler les deux.
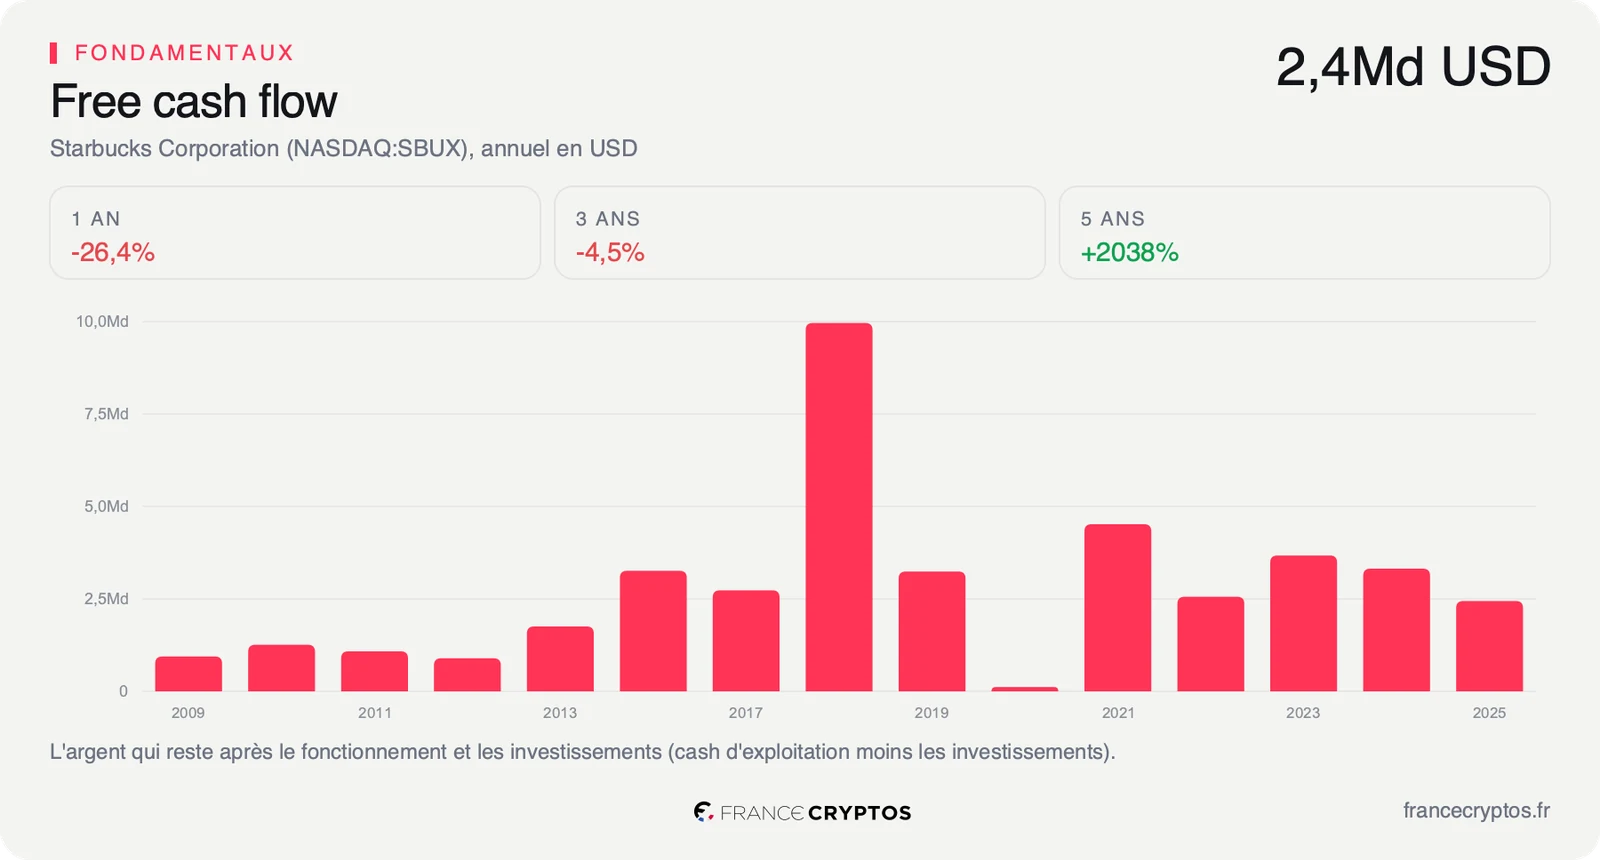
Le coût, lui, est chiffré : environ 300 M USD de charges de restructuration, dont environ 200 M USD décaissés pour sortir des baux et indemniser les salariés, et 100 M USD de dépréciations sans sortie d'argent. Rapporté à la société, c'est près d'un tiers du résultat d'exploitation du dernier trimestre, 980,4 M USD, ou environ un douzième de la trésorerie disponible dégagée sur douze mois, 3,64 Md USD. Une charge ponctuelle, que le groupe peut absorber, mais qui pèsera sur le trimestre de fin d'exercice.
Ce que le prix incorpore déjà
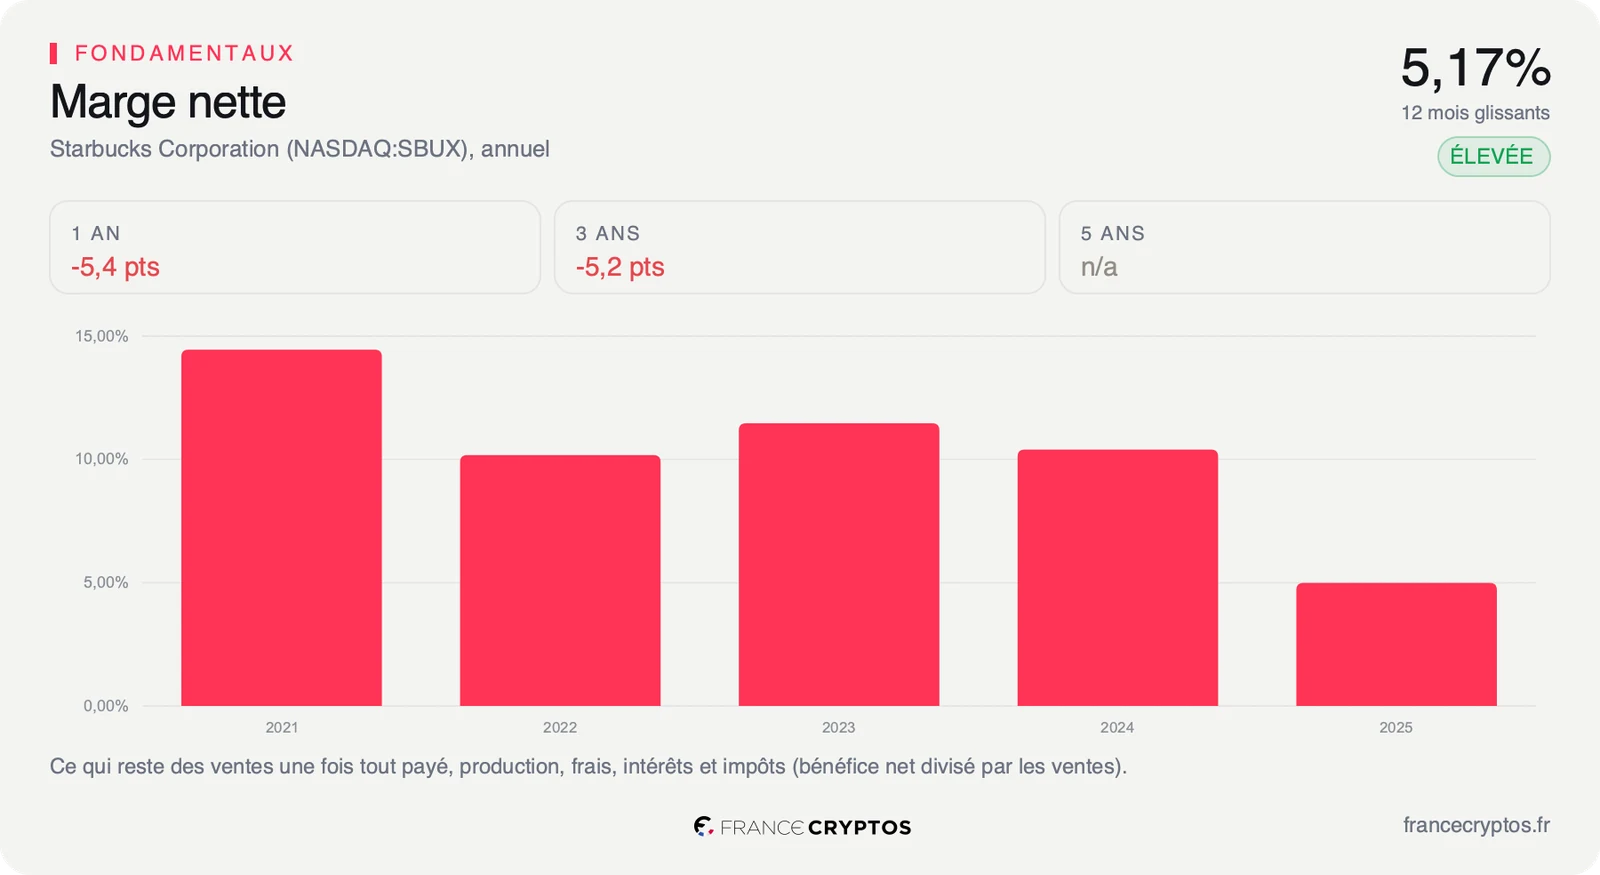
Fermer un café qui perd de l'argent agit d'abord sur une ligne des comptes : la marge. Starbucks renonce à un peu de chiffre d'affaires et se débarrasse de coûts fixes, loyers et salaires, qui pesaient plus lourd que ce que ces cafés rapportaient. C'est précisément la ligne qui s'est dégradée. La marge nette, ce qui reste de 100 dollars de ventes une fois tout payé, est passée de 11,46% sur l'exercice 2023 à 5,17% sur les douze derniers mois. Elle reste au-dessus des 4,17% de la médiane des 125 sociétés cotées de la restauration, mais le groupe a perdu plus de la moitié de sa rentabilité en deux exercices.
Le second moteur du bénéfice, la croissance du réseau, ralentit dans le même mouvement. Les analystes n'attendent qu'environ 1,6% de hausse du chiffre d'affaires sur l'exercice 2027. Le recul des ventes publié au dernier trimestre tient surtout à la Chine, dont le groupe a cédé le contrôle à Boyu Capital fin mars : aux États-Unis, les ventes progressent encore. Mais avec moins d'ouvertures et davantage de fermetures, la marge devient le principal levier du bénéfice attendu.
Au cours de clôture du 25 septembre, le marché intègre une croissance du free cash flow, l'argent qui reste une fois les dépenses courantes et les investissements payés, d'environ 10% par an sur dix ans. C'est l'hypothèse que contient le prix. Elle se lit mal à côté d'un chiffre d'affaires attendu en hausse d'environ 1,6% : pour la tenir, chaque dollar de chiffre d'affaires doit rapporter nettement plus de trésorerie qu'aujourd'hui. L'annonce ne modifie pas cette hypothèse, elle en change le chemin : moins de sites, donc tout repose sur la rentabilité de ceux qui restent.
Le multiple dit la même chose. Le titre se paie 36,28 fois ses bénéfices attendus, contre 18,99 fois pour la médiane du sous-secteur : près du double de ce que paie l'acheteur moyen d'une action de restauration pour un dollar de bénéfice. Calculé sur les bénéfices publiés, le multiple est plus élevé que 89% du temps sur les cinq dernières années. La comparaison avec les 125 sociétés du sous-secteur montre où se loge cette prime. Autrement dit, l'acheteur paie aujourd'hui la rentabilité que le groupe affichait il y a trois ans, et qu'il doit retrouver avec un réseau qui grandit moins vite.
Ce que le marché en fait déjà
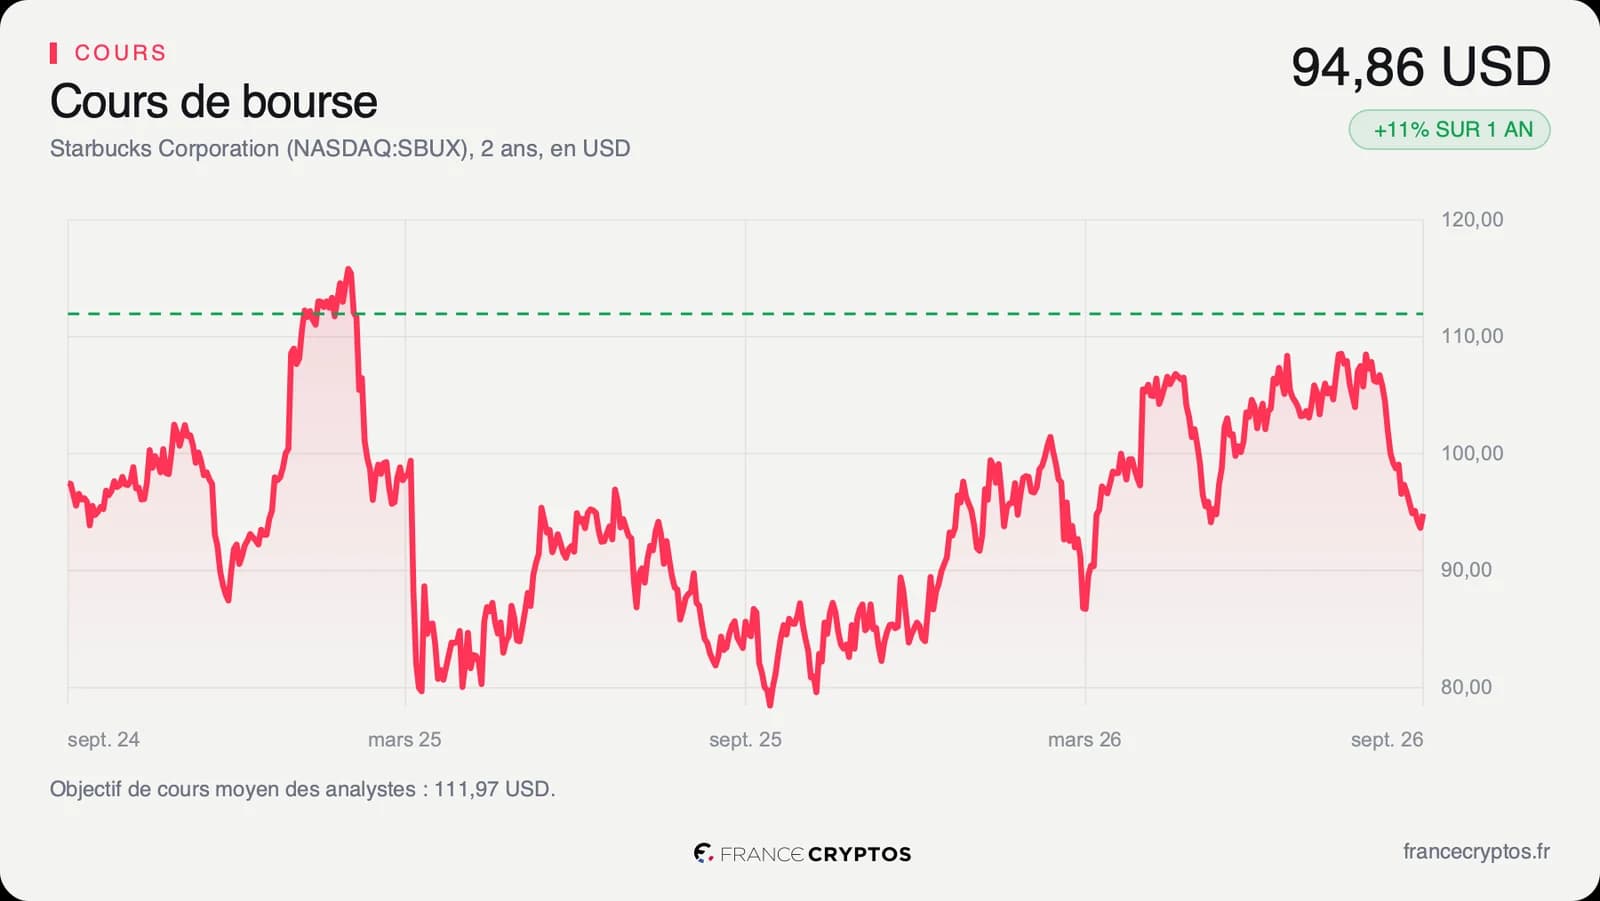
L'action a clôturé à 94,86 USD le vendredi 25 septembre. Elle a gagné 10,56% sur un an, mais reste 14,16% sous son plus haut des cinquante-deux dernières semaines, 110,51 USD, et se situe à peu près au milieu de sa fourchette annuelle, dont le plancher est à 77,99 USD. Sur un an, elle fait donc mieux que la médiane de son sous-secteur, en recul de 5,22% sur la même période.
L'annonce n'a presque rien déplacé sur les deux séances qui ont suivi : le titre a cédé 0,55% le 24 septembre, jour du dépôt du document, puis repris 1,28% le lendemain. Le repli le plus net avait eu lieu avant. L'action évolue 8,13% sous sa moyenne des cinquante dernières séances, et son RSI, un indicateur qui mesure la vigueur des hausses face aux baisses récentes, ressort à 31,63, tout près du seuil où un titre est considéré comme survendu.
Les 36 analystes qui suivent la valeur se répartissent en 15 positifs, 18 neutres et 3 négatifs, pour un objectif moyen d'environ 112 dollars. Leurs cibles s'étalent de 81 à 143 dollars : un écart qui traduit un désaccord sur la vitesse du redressement plus que sur sa direction. La majorité neutre dit surtout que le dossier se jugera sur les prochains trimestres, et non sur l'annonce elle-même.
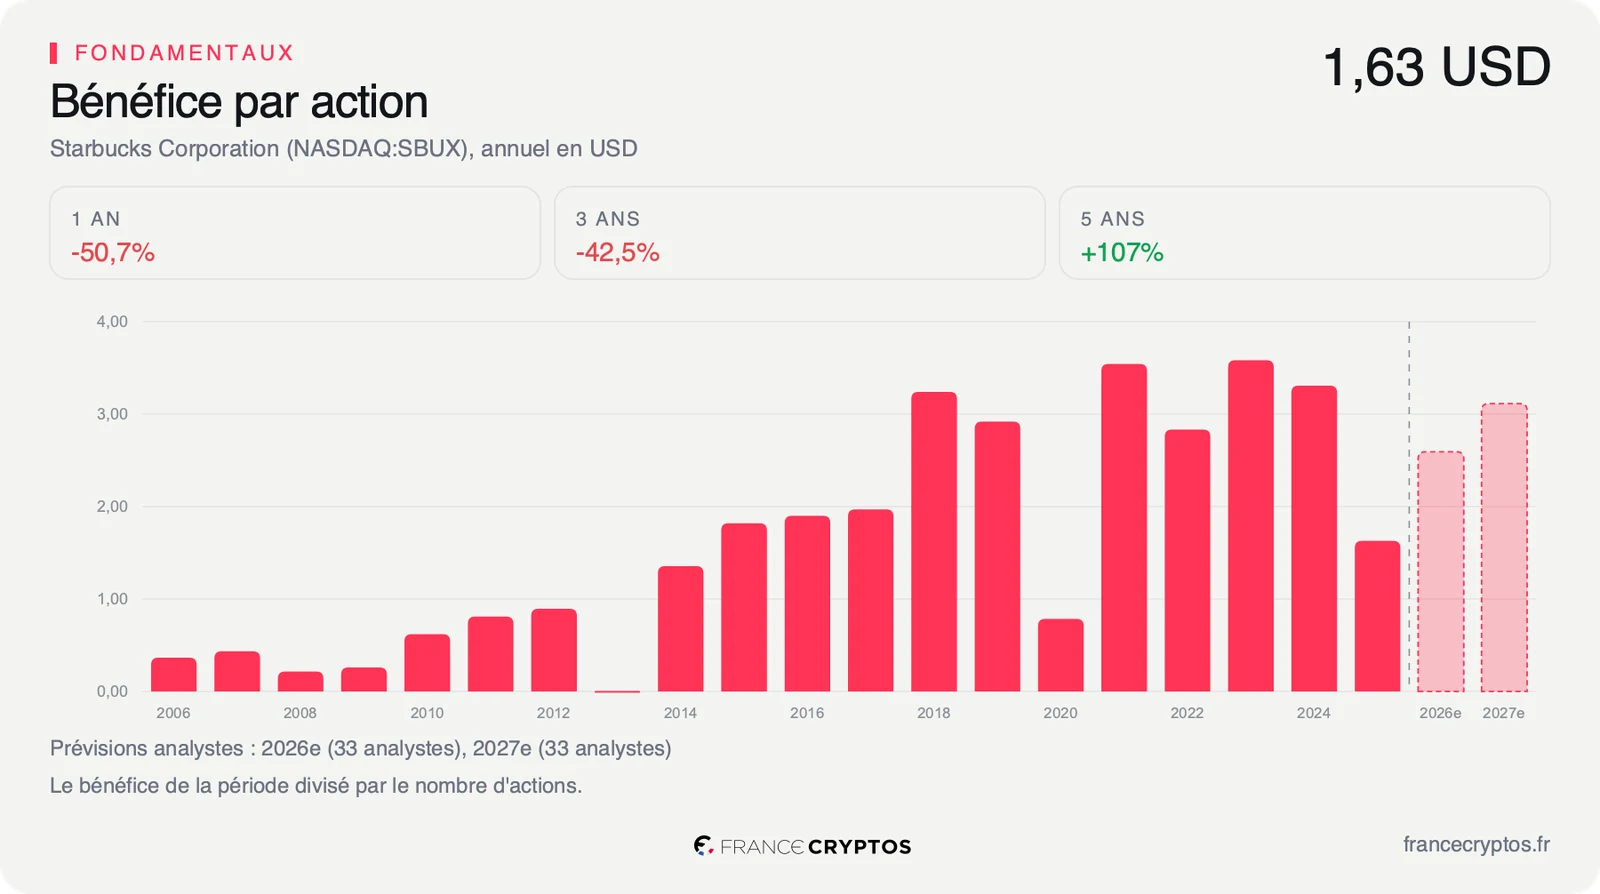
Le signal le plus parlant va dans l'autre sens que l'annonce. En quatre-vingt-dix jours, les analystes ont relevé de 8,77% le bénéfice par action qu'ils attendent pour l'exercice en cours, à environ 2,6 dollars. Le marché lit donc les fermetures comme une étape d'un plan dont il constate déjà les premiers effets sur les marges, pas comme un avertissement. C'est ce qui explique qu'une annonce défavorable à la croissance du réseau ne déplace presque pas le cours.
Le point de bascule
Le prochain rendez-vous est la publication des comptes annuels, attendue autour du 27 octobre. Ce sera le premier trimestre à porter les charges de fermeture.
Le scénario favorable passe par la marge. Le consensus attend un bénéfice par action d'environ 0,7 dollar sur ce trimestre hors éléments exceptionnels, contre 0,12 un an plus tôt, puis d'environ 3,1 dollars sur l'exercice 2027. S'il se confirme, le multiple anticipé retombe à environ 30 fois les bénéfices de 2027, et les fermetures deviennent la preuve que le plan fonctionne.
Le scénario défavorable passe par le bilan. La dette nette atteint 18,82 Md USD, soit 4,42 fois le résultat d'exploitation avant amortissements, contre 1,68 fois pour la médiane du sous-secteur, et le dividende a absorbé 2,81 Md USD pour 3,64 Md USD de trésorerie disponible. Une marge qui cale laisse peu de place pour financer à la fois le plan, le dividende et le désendettement.
Tant que la marge nette reste autour de 5,17%, le multiple de 36,28 fois paie un redressement qui n'est pas encore dans les comptes. Si le trimestre publié fin octobre livre un bénéfice par action proche de 0,7 dollar hors charges de restructuration, le réseau plus petit devient un réseau plus rentable, et le prix cesse d'être une avance sur résultats.
Les données, en clair
- Free cash flow : l'argent qui reste au groupe une fois ses dépenses courantes et ses investissements payés. Starbucks : 3,64 Md USD sur les douze mois clos au 28 juin 2026, contre 2,44 Md USD sur l'exercice 2025.
- Marge nette : la part du chiffre d'affaires qui reste une fois tous les coûts, intérêts et impôts payés. Starbucks : 5,17% sur douze mois, contre 11,46% sur l'exercice 2023 et 4,17% pour la médiane de son sous-secteur, la restauration, soit 125 sociétés.
- PER anticipé : le cours divisé par le bénéfice par action attendu. Starbucks : 36,28 fois, contre 18,99 fois pour la médiane du sous-secteur, au 25 septembre 2026.
- PER et son historique : le cours divisé par le bénéfice des douze derniers mois, comparé à ses propres niveaux passés. Starbucks : 54,7 fois, plus élevé que 89% du temps sur les cinq dernières années.
- Croissance implicite du free cash flow : le rythme de croissance annuelle de la trésorerie disponible que le cours suppose sur dix ans. Starbucks : environ 10% par an, au cours du 25 septembre 2026.
- Dette nette rapportée au résultat d'exploitation avant amortissements : le nombre d'années de ce résultat qu'il faudrait pour rembourser la dette, trésorerie déduite. Starbucks : 4,42 fois pour 18,82 Md USD de dette nette, contre 1,68 fois pour la médiane du sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Starbucks : environ 112 dollars pour 36 analystes, de 81 à 143 dollars, au 25 septembre 2026.
- Révision des attentes de bénéfice : la variation, sur trois mois, du bénéfice par action que les analystes attendent pour l'exercice en cours. Starbucks : en hausse de 8,77%.
- RSI : un indicateur de 0 à 100 qui compare l'ampleur des hausses et des baisses récentes ; sous 30, un titre est dit survendu. Starbucks : 31,63.