
Exxon Mobil (XOM), la plus grosse compagnie pétrolière occidentale, discuterait d'un retour dans la ceinture de l'Orénoque au Venezuela, près de vingt ans après en être partie. Le groupe rend déjà à ses actionnaires 37,8 milliards de dollars par an, quand son activité n'en dégage que 30,6.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Perception, Valorisation |
Ce qui a été rapporté
Le Wall Street Journal a écrit mercredi qu'Exxon Mobil serait proche d'un accord préliminaire pour investir dans des champs pétroliers vénézuéliens. Bloomberg, Seeking Alpha et Reuters ont suivi dans les heures qui ont suivi. Toutes ces rédactions citent des sources non nommées.
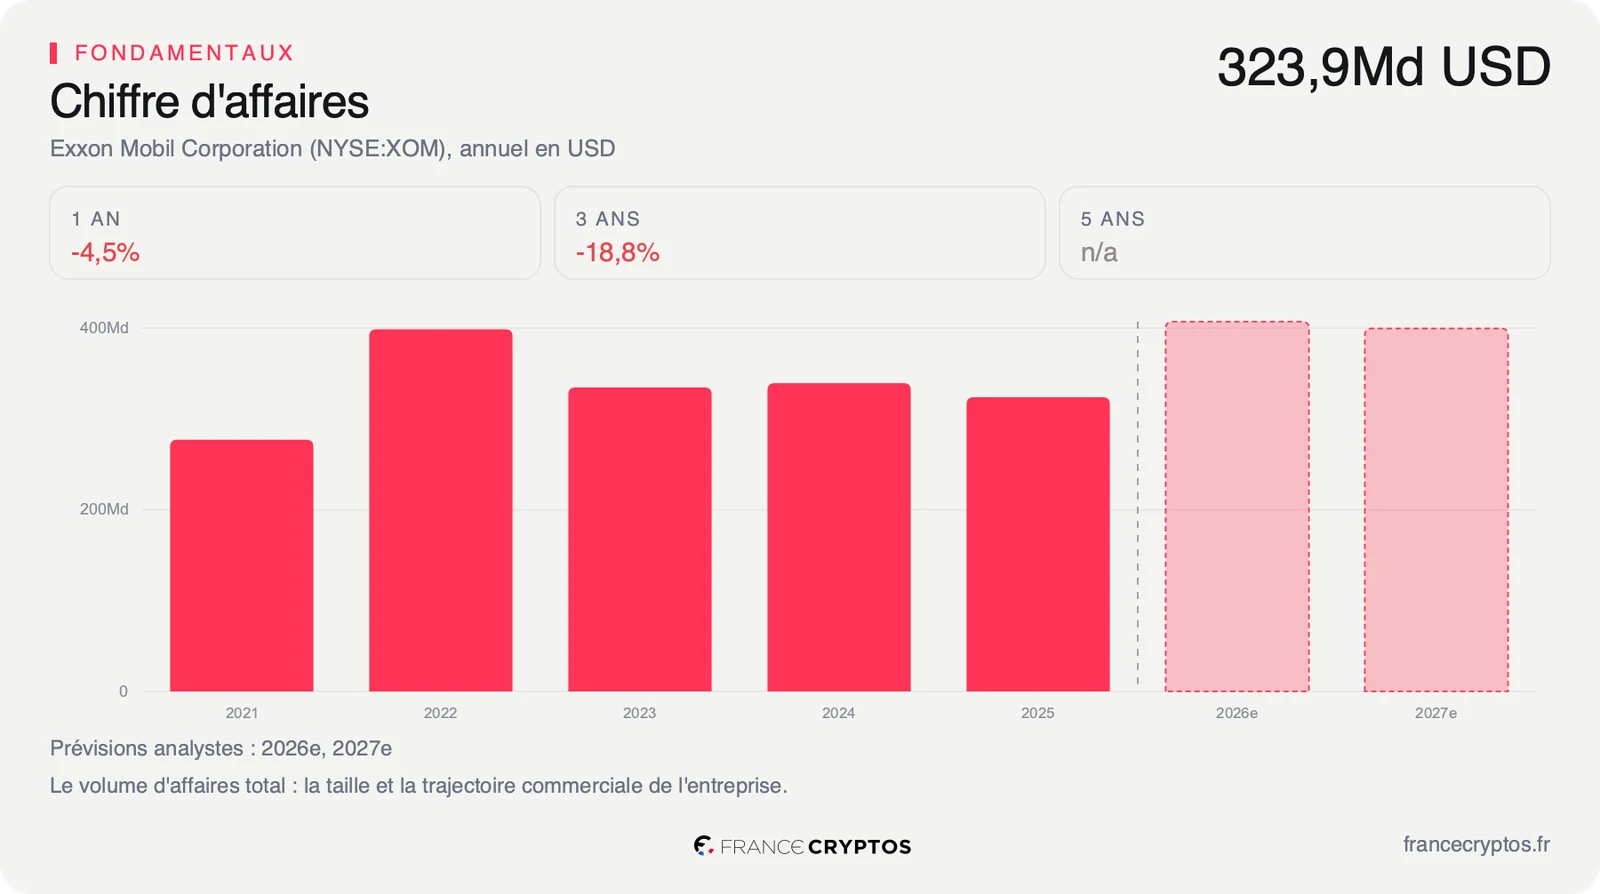
Exxon, ce sont les stations-service Esso et Mobil, les lubrifiants que l'on verse dans un moteur, et une partie du plastique et des engrais fabriqués dans le monde. Le groupe a réalisé 363 391 millions de dollars de chiffre d'affaires sur les douze derniers mois.
Ce que les dépêches disent : un protocole d'accord avec PDVSA, la compagnie pétrolière publique vénézuélienne, pourrait être signé dès ce mois-ci, et porterait sur plusieurs champs, certains déjà développés, d'autres non. La ceinture de l'Orénoque abrite l'une des plus grandes réserves de brut lourd au monde.
Ce que les dépêches ne disent pas, et c'est l'essentiel pour qui veut chiffrer l'effet : aucun montant d'investissement, aucun calendrier, aucune part revenant à Exxon, aucune capacité de production visée. Ni Exxon ni PDVSA n'ont commenté. Reuters précise que les discussions peuvent encore échouer ou s'étirer dans le temps.
C'est pourquoi le tableau ci-dessus porte la mention non statuable. Le fait n'est pas établi, et un fait non établi ne déplace aucune ligne des comptes.
Ce que le prix incorpore déjà
Ce qui se mesure aujourd'hui tient dans deux lignes des comptes, et elles racontent une histoire moins spectaculaire que le Venezuela.
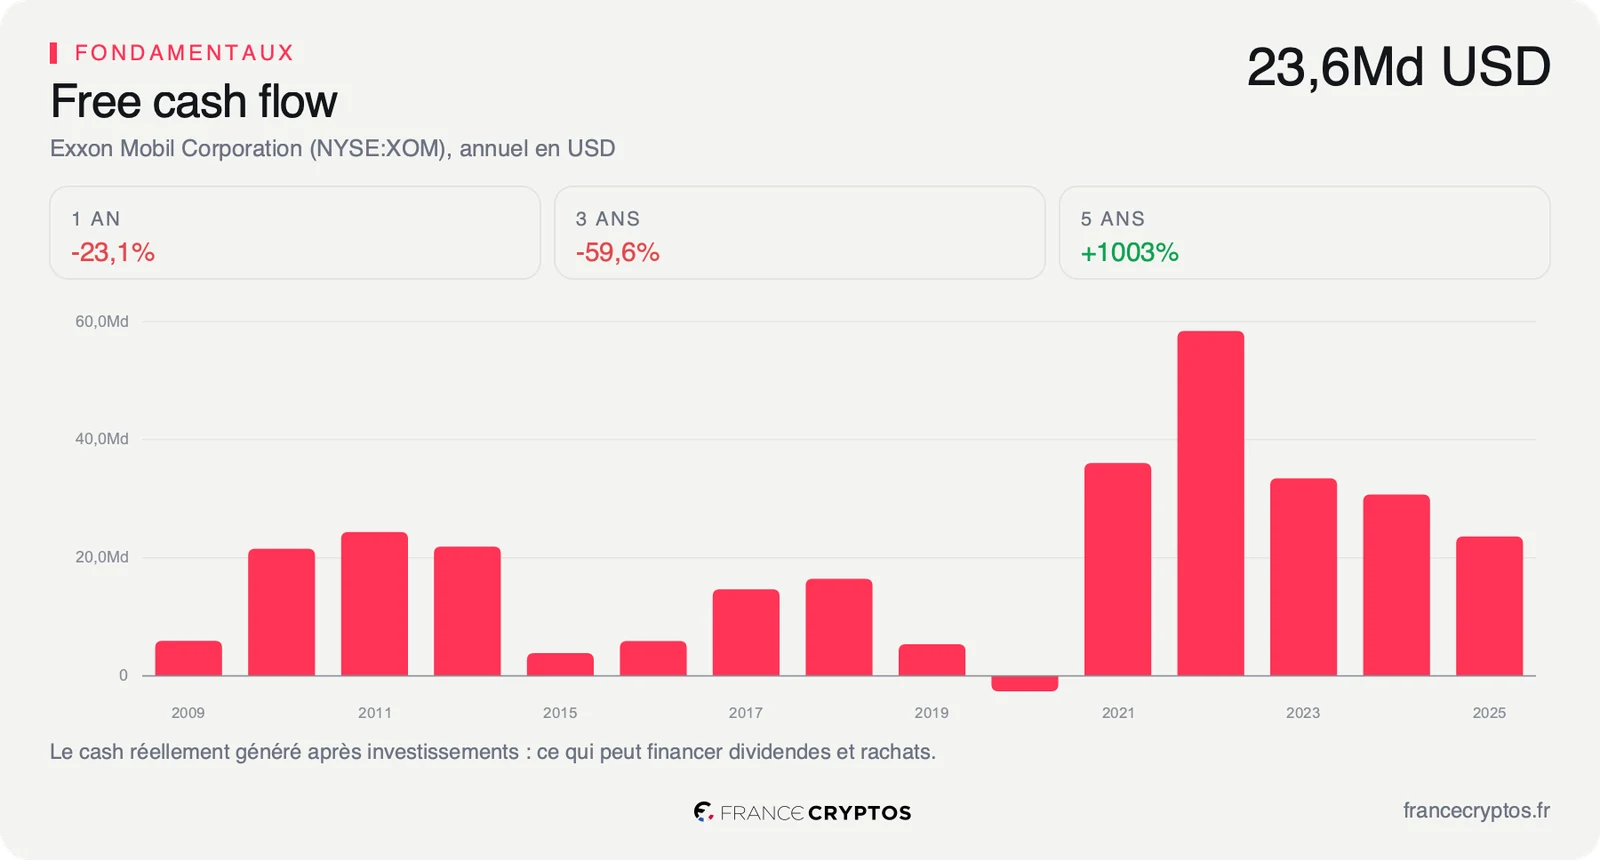
Sur les douze derniers mois, Exxon a versé 17 241 millions de dollars de dividendes et racheté pour 20 512 millions de dollars de ses propres actions. Additionnées, ces deux enveloppes approchent 37,8 milliards de dollars rendus aux actionnaires. Dans le même temps, l'activité a dégagé 30 553 millions de dollars de free cash flow, c'est-à-dire l'argent qui reste une fois les puits entretenus, les raffineries modernisées et les investissements payés.
Le groupe rend donc chaque année environ 7 milliards de dollars de plus que ce que son activité produit. L'écart se finance par le bilan, et ce bilan peut l'absorber : la dette nette représente 0,66 fois l'excédent brut d'exploitation, contre 1,06 pour la médiane du secteur de l'énergie. Mais il l'absorbe d'autant mieux que le prix du brut reste haut.
L'ancrage le plus parlant vient du raisonnement inverse. En partant du cours et en cherchant la trajectoire de free cash flow qui le justifie, on obtient ce que le marché intègre : une croissance de 6,23% par an sur dix ans. Sur les cinq dernières années, le chiffre d'affaires du même groupe a progressé de 12,70% par an.
Cette exigence-là est modeste, et elle explique pourquoi le dossier ne se tranche pas d'une ligne. Le marché ne demande pas à Exxon de croître vite. Il lui demande de ne pas décroître.
Le multiple, lui, raconte l'inverse. L'action se paie 20,86 fois ses bénéfices des douze derniers mois, contre 11,95 fois pour la médiane du secteur de l'énergie, et 14,15 fois les bénéfices attendus contre 10,38 fois. Surtout, ce multiple se situe au 98e centile des 58 trimestres observés depuis cinq ans : sur cette période, Exxon n'a presque jamais été aussi chère par rapport à ses propres bénéfices.
Les deux lectures ne se contredisent pas, elles mesurent deux choses. La première part du free cash flow, gonflé par un deuxième trimestre où le chiffre d'affaires a bondi de 43,14% sur un an. La seconde part du bénéfice, que les analystes attendent en repli. L'une décrit un haut de cycle qui dure, l'autre le prix payé pour y croire. La comparaison avec le reste du secteur de l'énergie dit laquelle des deux le marché paie aujourd'hui.
La rentabilité n'aide pas à départager. La marge nette d'Exxon ressort à 9,01%, sous la médiane sectorielle de 12,37%, et le rendement des capitaux propres à 12,55% contre 12,54%, soit exactement la médiane. La prime payée face au secteur ne s'appuie donc sur aucune rentabilité supérieure.
Ce que le marché en fait déjà
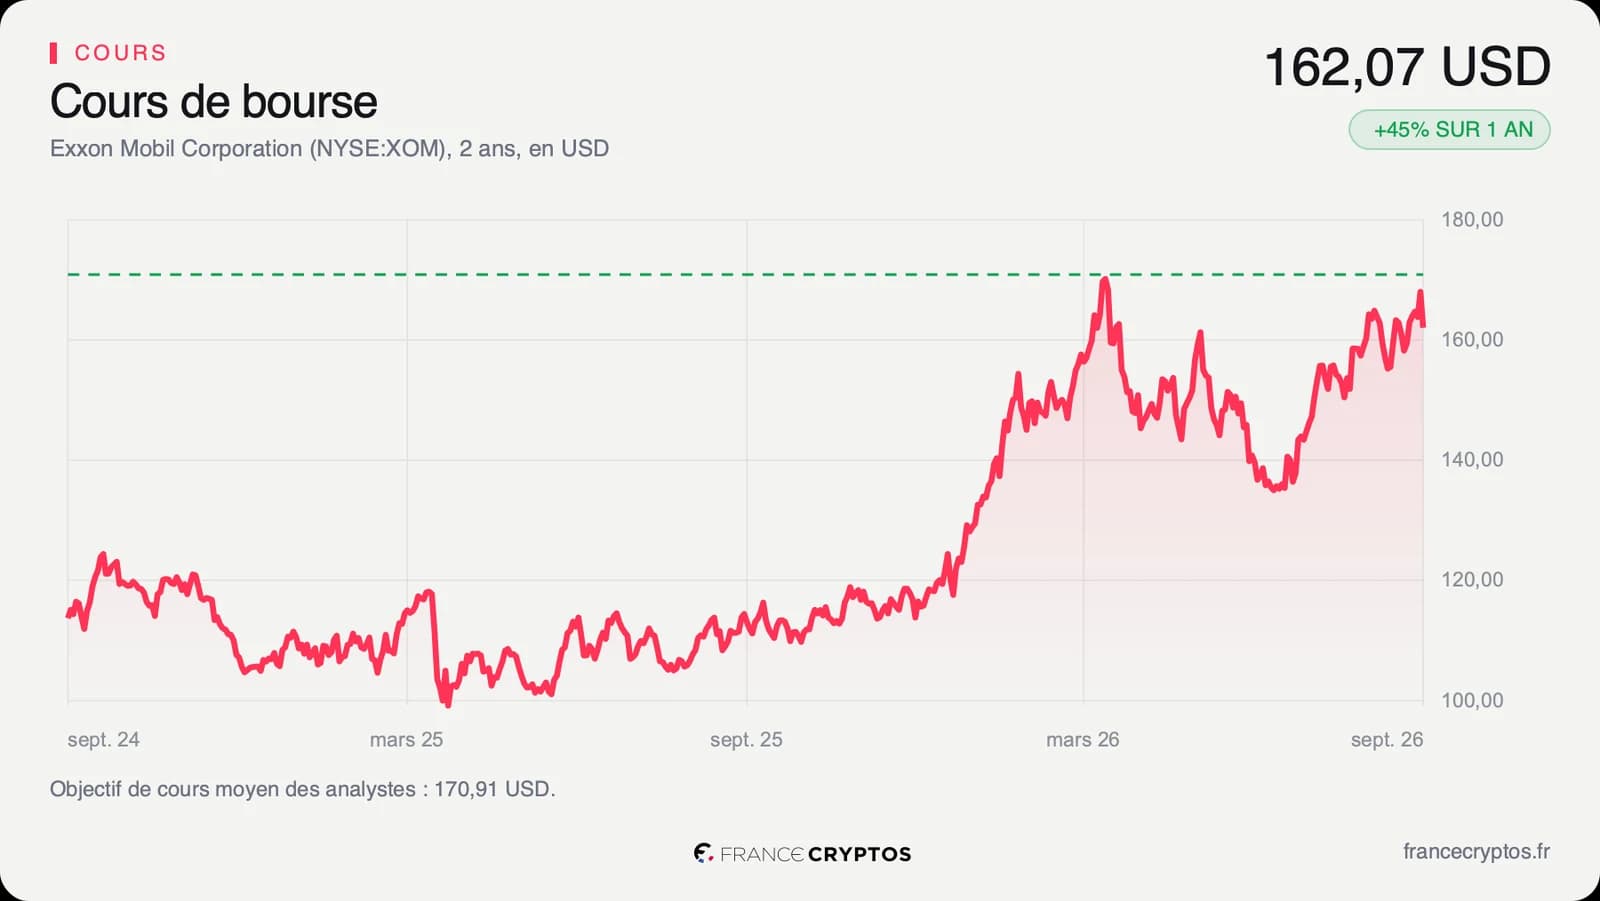
En séance le 17 septembre, l'action Exxon Mobil valait 162,08 dollars. Elle a pris 44,59% sur un an et 36% depuis le 1er janvier, et se situe à 86,60% de sa fourchette des douze derniers mois, comprise entre 110,39 et 176,41 dollars.
Le titre évolue 10,68% au-dessus de sa moyenne mobile à 200 séances et son RSI ressort à 53,23, au milieu de son échelle. Traduit en clair : la hausse est installée sans être euphorique.
Le consensus, lui, est prudent. Les 25 analystes qui suivent la valeur se répartissent en 7 très positifs, 3 positifs et 15 neutres, sans aucun avis négatif. Leur objectif moyen est d'environ 171 dollars, soit 5,45% au-dessus du cours, et leurs cibles individuelles vont de 142 à 200 dollars.
Un consensus majoritairement neutre sur une valeur qui vient de gagner près de moitié en un an, c'est le signe d'un titre qui a rattrapé ce que les professionnels lui accordaient.
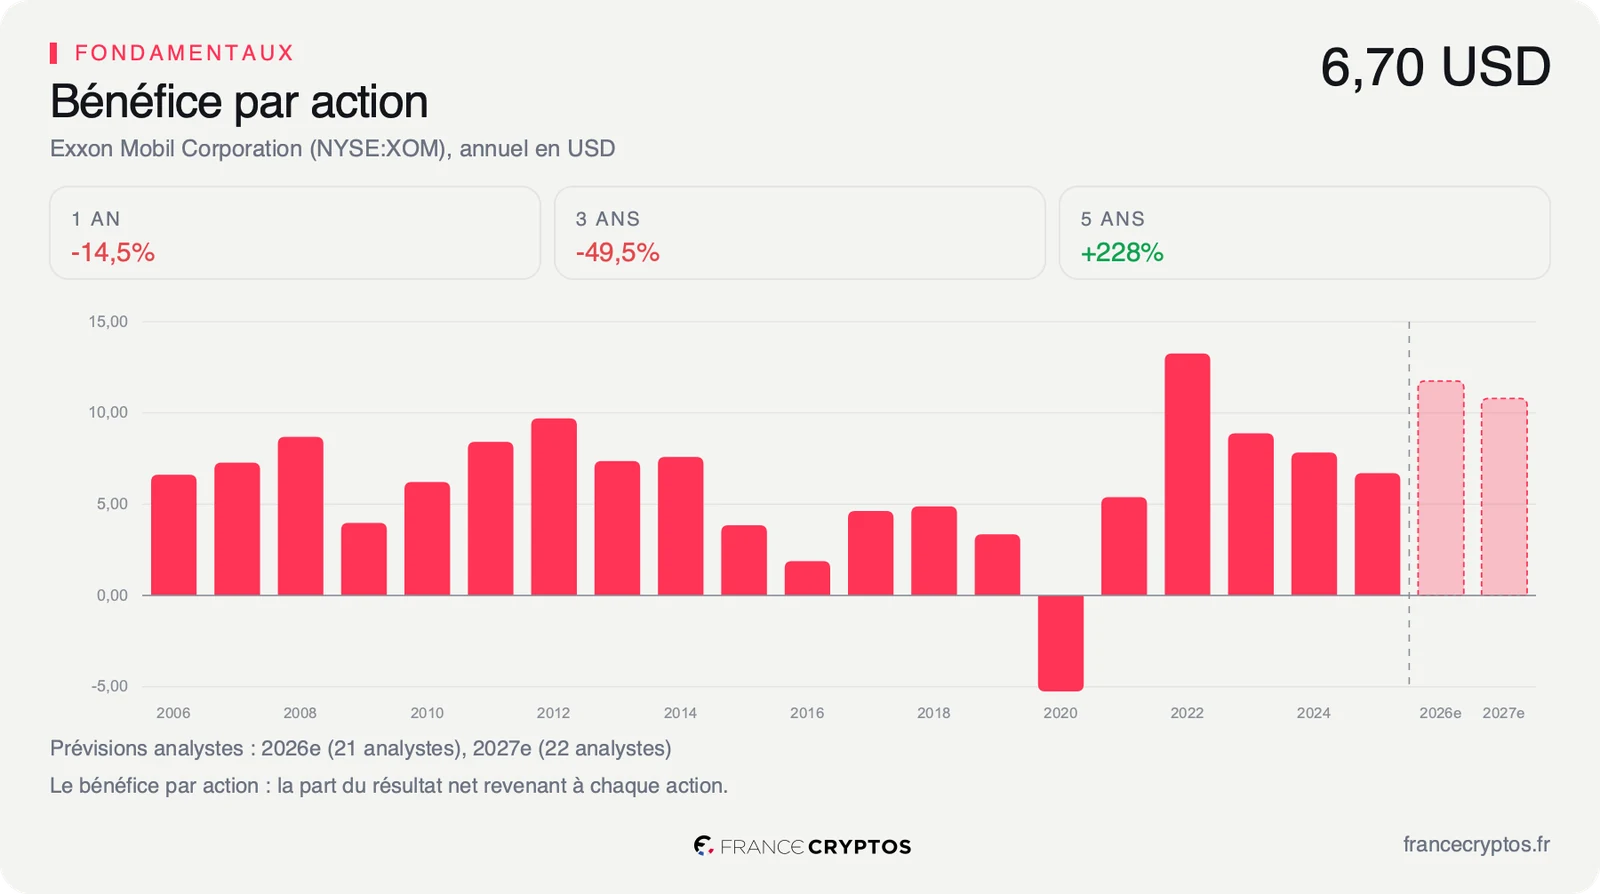
Et la trajectoire attendue va dans le sens inverse du cours. Les analystes visent 11,75 dollars de bénéfice par action pour l'exercice en cours, puis 10,79 dollars pour le suivant, soit un repli de 8,1%. Voilà la divergence à retenir : le cours monte, le bénéfice attendu recule.
Le point de bascule
L'indicateur à surveiller n'est pas le Venezuela, c'est le bénéfice. Le rendez-vous est daté : les prochains résultats trimestriels d'Exxon sont attendus le 9 octobre 2026, et le chiffre qui tranchera est le bénéfice par action, attendu à 11,75 dollars sur l'exercice en cours après 7,77 dollars sur les douze derniers mois.
Dans le scénario favorable, le prix du brut se tient, le bénéfice sort à hauteur des attentes, et le repli de 8,1% prévu pour l'exercice suivant est révisé en hausse. Le multiple de 20,86 fois cesse alors de décrire un sommet de cycle pour décrire une société dont les résultats rattrapent le cours.
Dans le scénario défavorable, le brut recule, le bénéfice par action glisse sous 11,75 dollars, et le multiple se normalise par le bas, c'est-à-dire par un cours qui rejoint le bénéfice plutôt que l'inverse. Le retour aux actionnaires, supérieur d'environ 7 milliards de dollars à ce que l'activité dégage, devient alors le premier poste à arbitrer.
Tant que le bénéfice attendu recule, un retour au Venezuela reste une option lointaine sur des réserves, et le multiple de 20,86 fois un constat de haut de cycle. Si le bénéfice par action se stabilise autour de 11,75 dollars à cette échéance, le même multiple décrit une société qui produit assez pour financer à la fois son retour aux actionnaires et ses nouveaux gisements.
Ce qui change pour un investisseur, c'est l'ordre des questions. Le Venezuela se jugera sur une décennie, s'il se fait. Le prix payé aujourd'hui, lui, se juge sur le prochain trimestre.
Les données, en clair
- PER, ou multiple de bénéfices : le cours divisé par le bénéfice par action des douze derniers mois. Exxon Mobil : 20,86 fois, contre 11,95 fois pour la médiane du secteur de l'énergie, au 17 septembre 2026.
- PER anticipé : le même calcul sur le bénéfice attendu de l'exercice à venir. Exxon Mobil : 14,15 fois, contre 10,38 fois pour la même médiane.
- Percentile de valorisation : la place du multiple actuel dans son propre historique. Exxon Mobil : 98e centile des 58 trimestres observés sur cinq ans, c'est-à-dire presque au plus cher de la période.
- Bénéfice par action : la part du résultat net qui revient à chaque action. Exxon Mobil : 7,77 dollars sur les douze derniers mois, 11,75 dollars attendus pour l'exercice en cours et 10,79 dollars pour le suivant.
- Marge nette : ce qui reste du chiffre d'affaires une fois tous les coûts et impôts payés. Exxon Mobil : 9,01%, contre 12,37% pour la médiane du secteur.
- Free cash flow : l'argent qui reste réellement dans les caisses une fois les puits entretenus et les investissements payés. Exxon Mobil : 30 553 millions de dollars sur les douze derniers mois.
- Croissance implicite, ou Reverse-DCF : la trajectoire de free cash flow à supposer pour justifier le cours actuel. Exxon Mobil : une croissance de 6,23% par an sur dix ans, au 17 septembre 2026, face à une croissance du chiffre d'affaires de 12,70% par an réalisée sur cinq ans.
- Dette nette rapportée à l'excédent brut d'exploitation : le nombre d'années de résultat opérationnel qu'il faudrait pour rembourser la dette. Exxon Mobil : 0,66 fois, contre 1,06 fois pour la médiane du secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Exxon Mobil : environ 171 dollars, pour 25 analystes et des cibles individuelles comprises entre 142 et 200 dollars.