
Renault (RNO), le groupe au losange, a annoncé mardi 319 millions d'euros d'investissement au Brésil aux côtés de son partenaire chinois Geely. Mais la somme pèse près de 4% de ce que vaut aujourd'hui le constructeur en Bourse, un an après une perte de 10,93 milliards d'euros.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires, Empreinte industrielle |
Ce qui a été annoncé
Renault Geely do Brasil, la coentreprise que le constructeur français partage avec le groupe chinois Geely, a annoncé mardi 15 septembre un nouvel investissement de 319 millions d'euros au Brésil, rapporte Boursorama. L'opération est présentée comme un approfondissement de l'alliance industrielle entre les deux actionnaires sur ce qui reste le premier marché automobile d'Amérique latine.
Renault, ce sont les Clio et les Captur, mais aussi Dacia et ses Sandero, et Alpine : trois marques que l'on croise sur toutes les routes d'Europe, et qui font vivre 100 541 salariés.
La dépêche s'arrête là, et c'est une limite à poser avant d'aller plus loin. Elle ne précise ni le site industriel concerné, ni les modèles visés, ni le calendrier de décaissement, ni la répartition de l'effort entre les deux partenaires. Aucune capacité de production supplémentaire n'est chiffrée, aucun objectif de volume n'est avancé, et le constructeur n'a pas commenté au-delà du communiqué de la coentreprise. Ces manques comptent pour qui veut chiffrer l'effet : sans capacité annoncée ni date de démarrage, rien ne permet de dire quand la dépense deviendra du chiffre d'affaires, ni combien elle en produira.
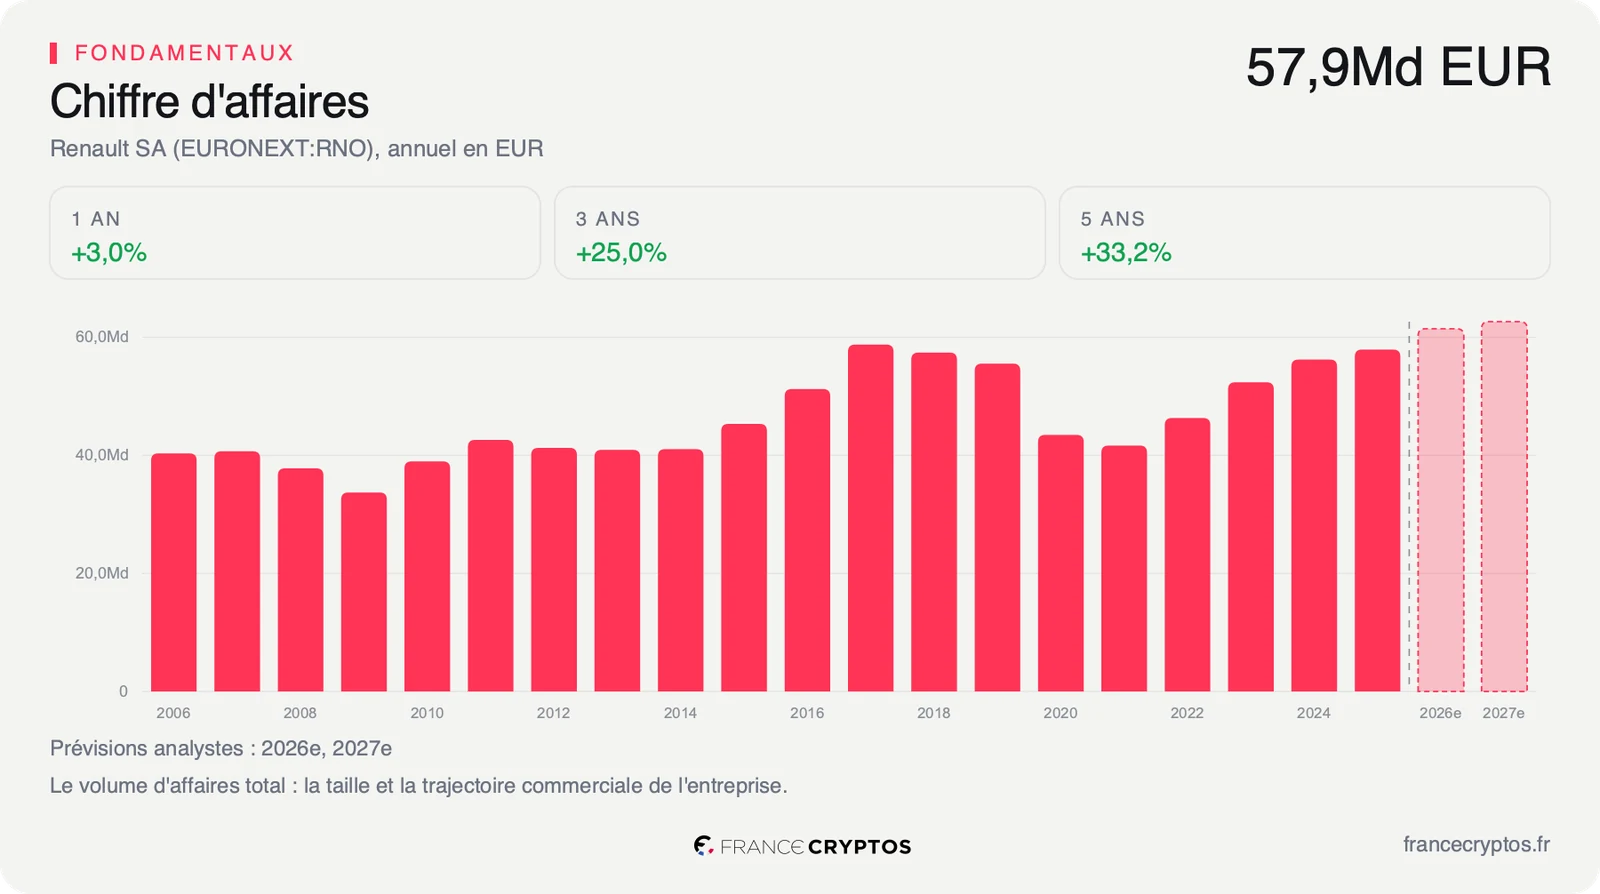
Reste l'ordre de grandeur, et il se lit mieux rapporté à la maison mère. Les 319 millions d'euros représentent environ un demi-point du chiffre d'affaires que Renault a réalisé sur les douze derniers mois, soit 60,53 milliards d'euros. Rapportés cette fois à la valeur boursière du groupe, 8,18 milliards d'euros, ils en pèsent en revanche près de 4%.
C'est tout l'intérêt de ce double calcul. Le même montant est anecdotique à l'échelle de l'activité et significatif à l'échelle de ce que le marché consent à payer pour l'ensemble du groupe. Autrement dit, l'investissement ne déplacera aucune ligne du compte de résultat avant longtemps, mais il engage une fraction non négligeable de ce que vaut la société aujourd'hui.
Ce que le prix incorpore déjà
Le canal est identifié et il est lent. Un investissement industriel n'ajoute pas un véhicule livré tant que les lignes ne tournent pas : il achète une capacité future, il ne produit aucun chiffre d'affaires immédiat. À un demi-point du chiffre d'affaires annuel, il passe d'ailleurs sous le seuil de ce qui se mesure dans un compte de résultat trimestriel.
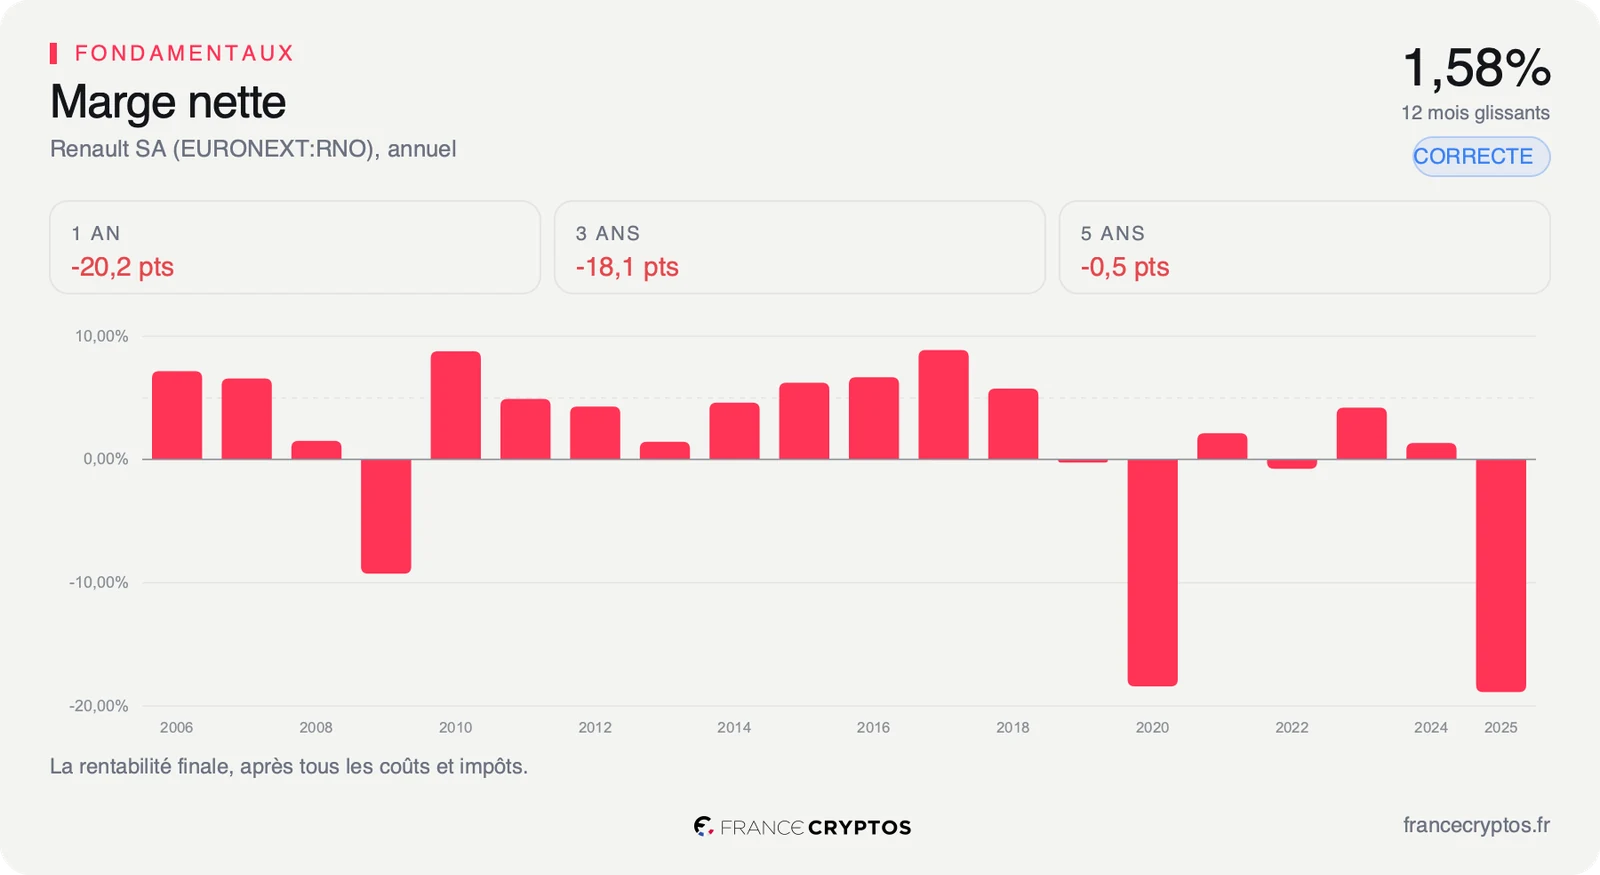
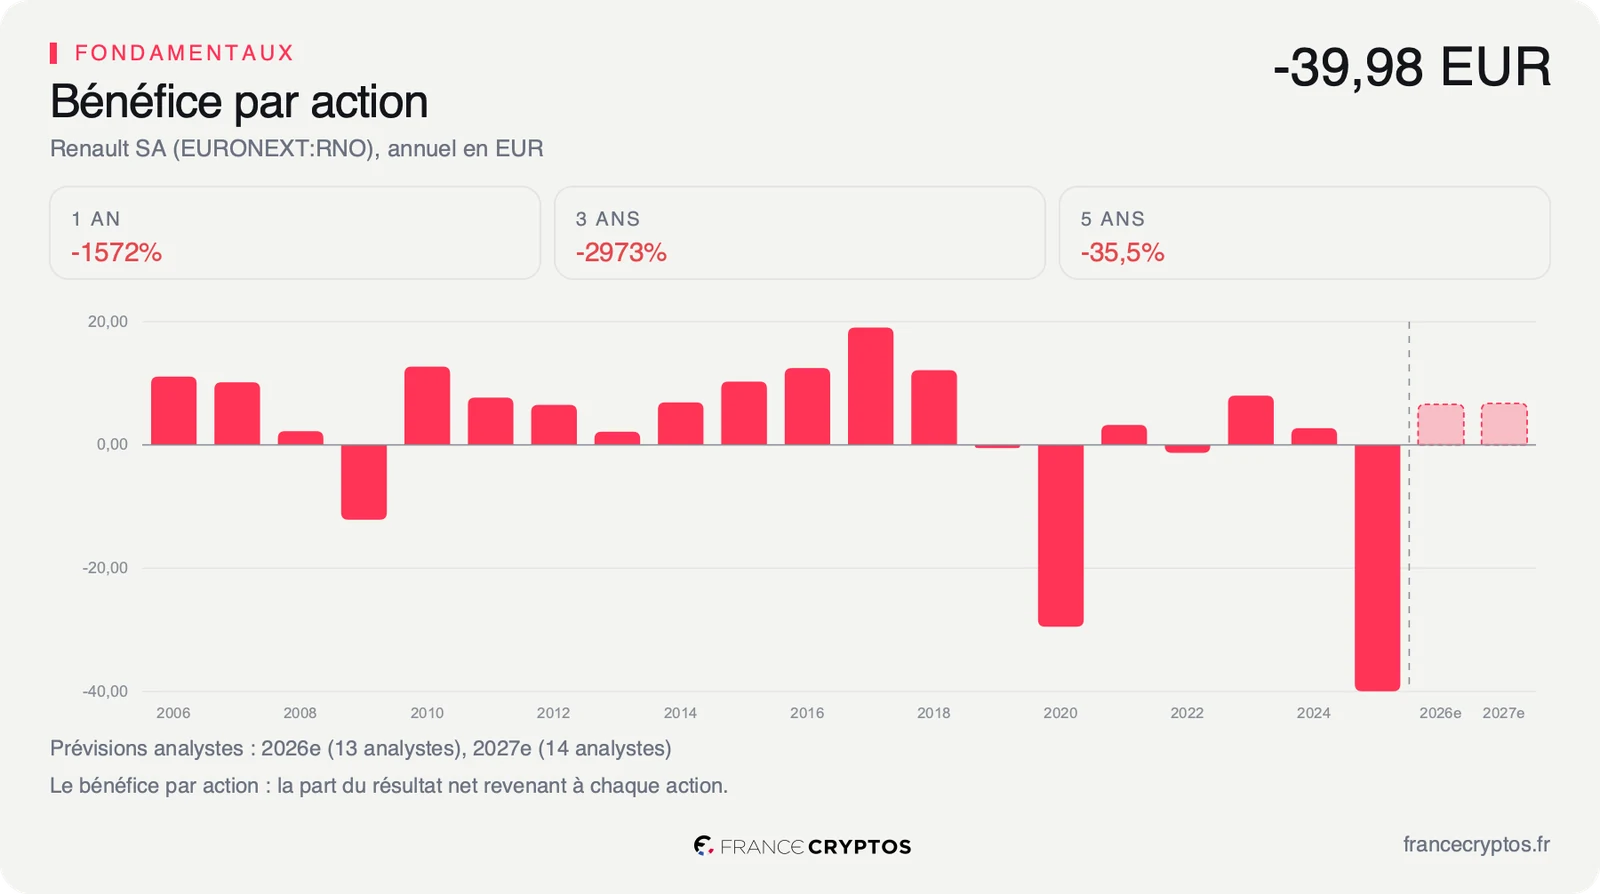
Le vrai sujet est ce que le prix de l'action incorpore déjà, et il se trouve dans l'exercice précédent. En 2025, Renault a inscrit une perte nette de 10,93 milliards d'euros, soit un résultat par action de -39,98 euros et une marge nette de -18,87%. Le groupe a donc détruit, en un exercice, davantage de valeur comptable qu'il n'en vaut aujourd'hui en Bourse. Sur les douze derniers mois, le résultat par action est revenu à 3,28 euros et la marge nette à 1,58%.
C'est ce trou d'un an qui rend le titre optiquement bon marché. L'action se paie 4,82 fois le bénéfice attendu par les analystes, contre 12,50 fois pour la médiane de son sous-secteur, les 68 constructeurs automobiles suivis par la même grille. Un acheteur d'aujourd'hui paie donc chaque euro de bénéfice attendu moins de la moitié du prix consenti sur le constructeur médian.
L'ancrage le plus parlant vient du raisonnement inverse. En partant du cours et en cherchant la trajectoire qui le justifie, on obtient ce que le marché intègre : une contraction de près de 26% par an du free cash flow sur dix ans, c'est-à-dire de l'argent qui reste dans les caisses une fois les usines entretenues et payées. Le même groupe a fait progresser son chiffre d'affaires de 5,91% par an sur cinq ans.
L'écart entre ces deux trajectoires est l'affaire entière. Le marché ne price pas un ralentissement du constructeur, il price sa décrue. La comparaison avec les 68 sociétés du sous-secteur dit si cette décrue est déjà l'hypothèse commune du secteur ou si elle vise Renault en particulier.
Dans ce cadre, 319 millions d'euros engagés au Brésil ne changent pas l'hypothèse. Ils modifient la probabilité qu'elle se vérifie, en ajoutant une capacité sur un marché en croissance, financée avec un partenaire qui apporte ses plateformes. C'est exactement ce que mesure l'intensité faible et l'horizon structurel du tableau ci-dessus.
Ce que le marché en fait déjà
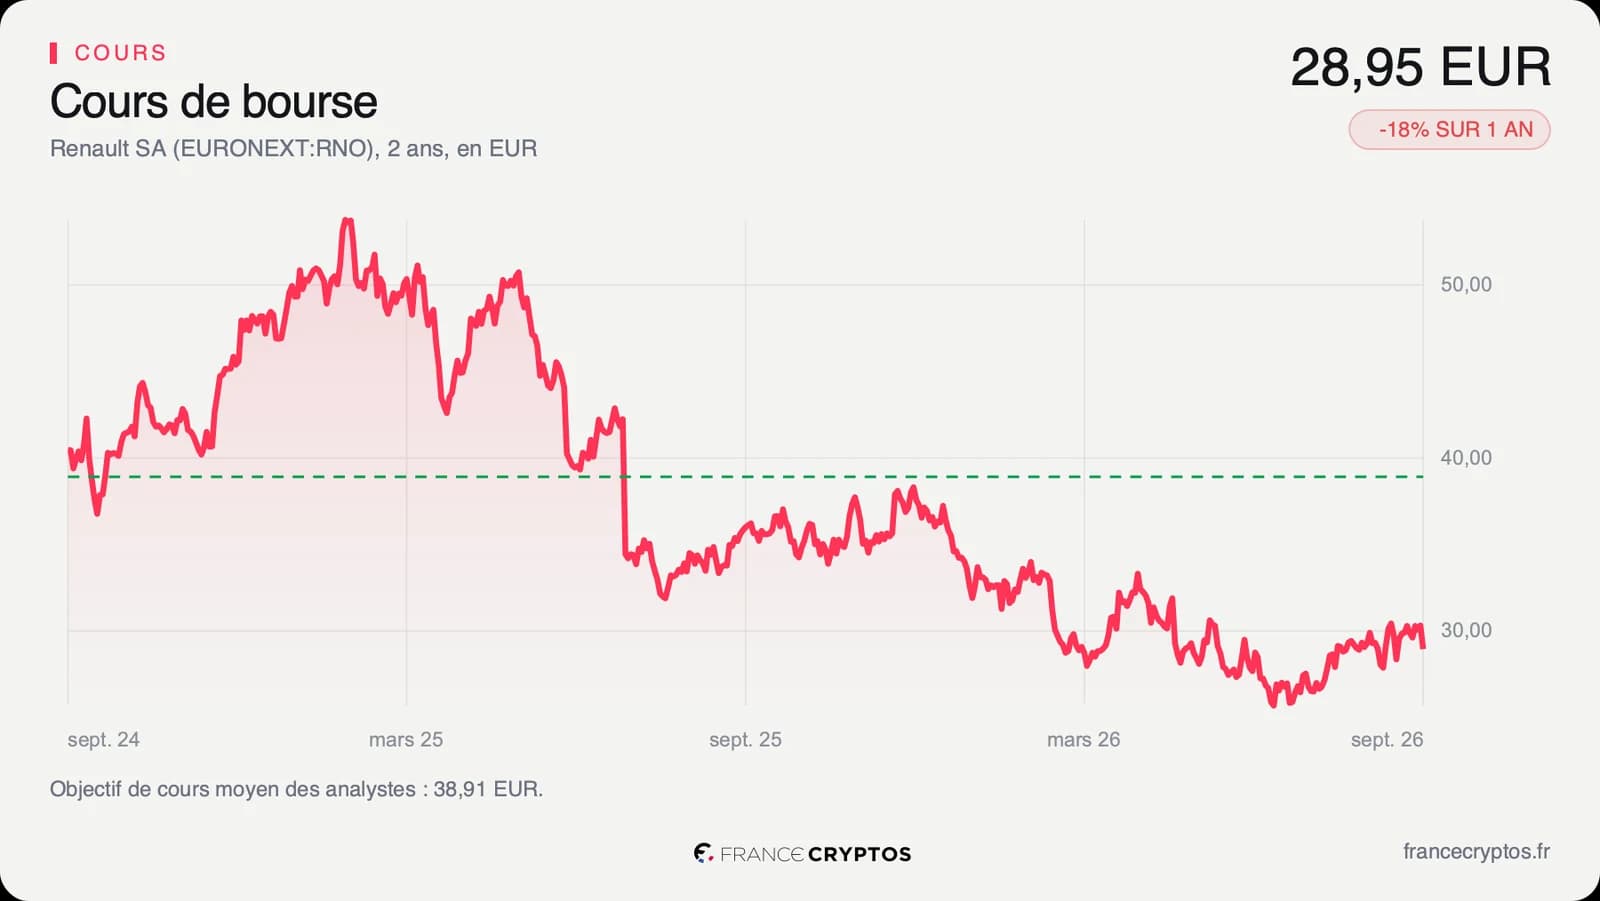
En séance le 17 septembre, l'action Renault valait 28,95 euros. Elle recule de 17,71% sur un an et de 18,83% depuis le 1er janvier, et se situe à 32,23% de sa fourchette des douze derniers mois, comprise entre 24,66 et 37,97 euros. Le titre reste 23,76% sous son plus haut de la période.
Le court terme est moins sombre que l'année. Le cours se tient 3,65% au-dessus de sa moyenne mobile à 50 séances, tout en restant 3,32% sous celle à 200 séances, et le RSI ressort à 46,94, en plein milieu de son échelle. Traduit en clair, le titre a cessé de baisser sans avoir commencé à monter.
Le consensus, lui, est divisé comme rarement. Les 20 analystes qui suivent la valeur se répartissent en 10 positifs, 9 neutres et 1 négatif, pour un objectif moyen d'environ 39 euros. La dispersion est le chiffre le plus éloquent du dossier : leurs cibles individuelles vont de 28,00 à 68,30 euros, soit du cours actuel à plus du double. Sur une société couverte par vingt professionnels, un tel écart signale que l'issue dépend d'hypothèses que personne ne partage. Leur note moyenne ressort à 2,25 sur une échelle de 1 à 5 où le niveau le plus bas est le plus favorable, soit tout juste du bon côté de la neutralité, sans enthousiasme.
Et la tendance de fond va dans le mauvais sens. Le bénéfice par action attendu pour l'exercice en cours a été révisé en baisse de 5,09% en trois mois. Voilà la divergence à retenir : l'annonce brésilienne améliore, à la marge, les perspectives d'activité d'un groupe dont les attentes de résultat reculent et dont le cours a perdu près d'un cinquième en un an. La direction de l'annonce est positive, celle du dossier ne l'est pas encore.
Le point de bascule
L'indicateur à surveiller n'est pas le Brésil, c'est la capacité du groupe à tenir le rebond que le consensus a déjà inscrit. Le rendez-vous est daté : Renault publie ses résultats annuels le 18 février 2027, et le chiffre qui tranchera est le bénéfice par action, attendu à 6,59 euros pour l'exercice en cours après 3,28 euros sur les douze derniers mois.
Dans le scénario favorable, ce bénéfice sort à hauteur des attentes ou au-dessus, les révisions à la baisse s'arrêtent, et le multiple de 4,82 fois cesse d'être la traduction d'un doute pour devenir un écart de valorisation face aux 12,50 fois du secteur.
Dans le scénario défavorable, le bénéfice sort sous 6,59 euros, la révision de 5,09% enregistrée en trois mois se prolonge, et le multiple se normalise par le bas, c'est-à-dire par un bénéfice attendu qui rejoint le cours plutôt que l'inverse.
Tant que le consensus recule, un investissement de 319 millions d'euros à l'autre bout du monde reste une intention, et le multiple de 4,82 fois un simple constat. Si le résultat par action attendu se stabilise autour de 6,59 euros le 18 février 2027, le même multiple décrit un constructeur payé moins de la moitié de son secteur, et l'empreinte brésilienne devient une raison de plus de s'y intéresser.
Les données, en clair
- PER, ou multiple de bénéfices : le cours divisé par le bénéfice par action des douze derniers mois. Renault : 8,83 fois, contre 13,91 fois pour la médiane de son sous-secteur Automobile Manufacturers (68 sociétés), au 17 septembre 2026.
- PER anticipé : le même calcul sur le bénéfice attendu de l'exercice à venir. Renault : 4,82 fois, contre 12,50 fois pour la médiane du sous-secteur.
- Résultat par action : la part du résultat net qui revient à chaque action. Renault : -39,98 euros sur l'exercice 2025 puis 3,28 euros sur les douze derniers mois, et 6,59 euros attendus pour l'exercice en cours.
- Marge nette : ce qui reste du chiffre d'affaires une fois tous les coûts et impôts payés. Renault : 1,58% sur les douze derniers mois, contre -18,87% sur l'exercice 2025 et 1,41% pour la médiane du sous-secteur.
- Free cash flow : l'argent qui reste réellement dans les caisses une fois les usines entretenues et les investissements payés. Renault : 3,40 milliards d'euros sur les douze derniers mois.
- Croissance implicite, ou Reverse-DCF : la trajectoire de free cash flow à supposer pour justifier le cours actuel. Renault : une contraction de 26,16% par an sur dix ans, au 17 septembre 2026, face à une croissance du chiffre d'affaires de 5,91% par an réalisée sur cinq ans.
- Révision d'estimations : la variation du bénéfice par action attendu par les analystes sur trois mois. Renault : -5,09%.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Renault : environ 39 euros, pour 20 analystes et des cibles individuelles comprises entre 28,00 et 68,30 euros.