
Groupe ADP (ADP), l'exploitant de Roissy et d'Orly, a vu le trafic de ses plateformes parisiennes reculer de 3,2% en août quand celui de l'ensemble du groupe progressait de 0,1%. Mais le titre se paie toujours 16,91 fois les bénéfices attendus, quand la médiane de son secteur en demande 11,51.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Chiffre d'affaires, Qualité de la demande |
Ce qui a été publié
Le 15 septembre après la clôture de la Bourse de Paris, Groupe ADP a publié son trafic du mois d'août. L'ensemble du groupe a accueilli 37,51 millions de passagers, soit 0,1% de plus qu'un an plus tôt. Les plateformes parisiennes, elles, en ont accueilli 10,08 millions, 3,2% de moins.
Groupe ADP, c'est Roissy-Charles-de-Gaulle et Orly, les deux aéroports par lesquels passe l'essentiel des voyageurs qui entrent en France ou en sortent par les airs.
Le détail est plus parlant que le total. Roissy limite son recul à 1,1%, avec 6,86 millions de passagers, quand Orly décroche de 7,4%, à 3,22 millions.
Ce décrochage est récent. Sur les huit premiers mois de l'année, les deux aéroports parisiens cumulent 71,80 millions de passagers, en repli de 0,2% seulement. Le mois d'août est donc une rupture de rythme, pas la confirmation d'une tendance installée.
Le groupe donne lui-même ses raisons, et ne les maquille pas : des réductions de programmes de vols liées au conflit au Moyen-Orient, la hausse des prix des carburants, et diverses contraintes opérationnelles sur certaines plateformes. La géographie le confirme au départ de Paris, avec un trafic en baisse de 6,2% vers le Moyen-Orient, de 5,5% vers l'Amérique latine, de 5,3% vers l'Amérique du Nord et de 3,3% en Europe.
Une précision s'impose sur le chiffre du groupe. Le périmètre a changé ce mois-ci : l'aéroport de Bhogapuram, en Inde, inauguré par GMR Airports le 17 août, entre dans les statistiques du groupe, qui l'exclut de la comparaison annuelle. La stabilité affichée au niveau groupe repose donc sur les participations internationales, pas sur Paris.
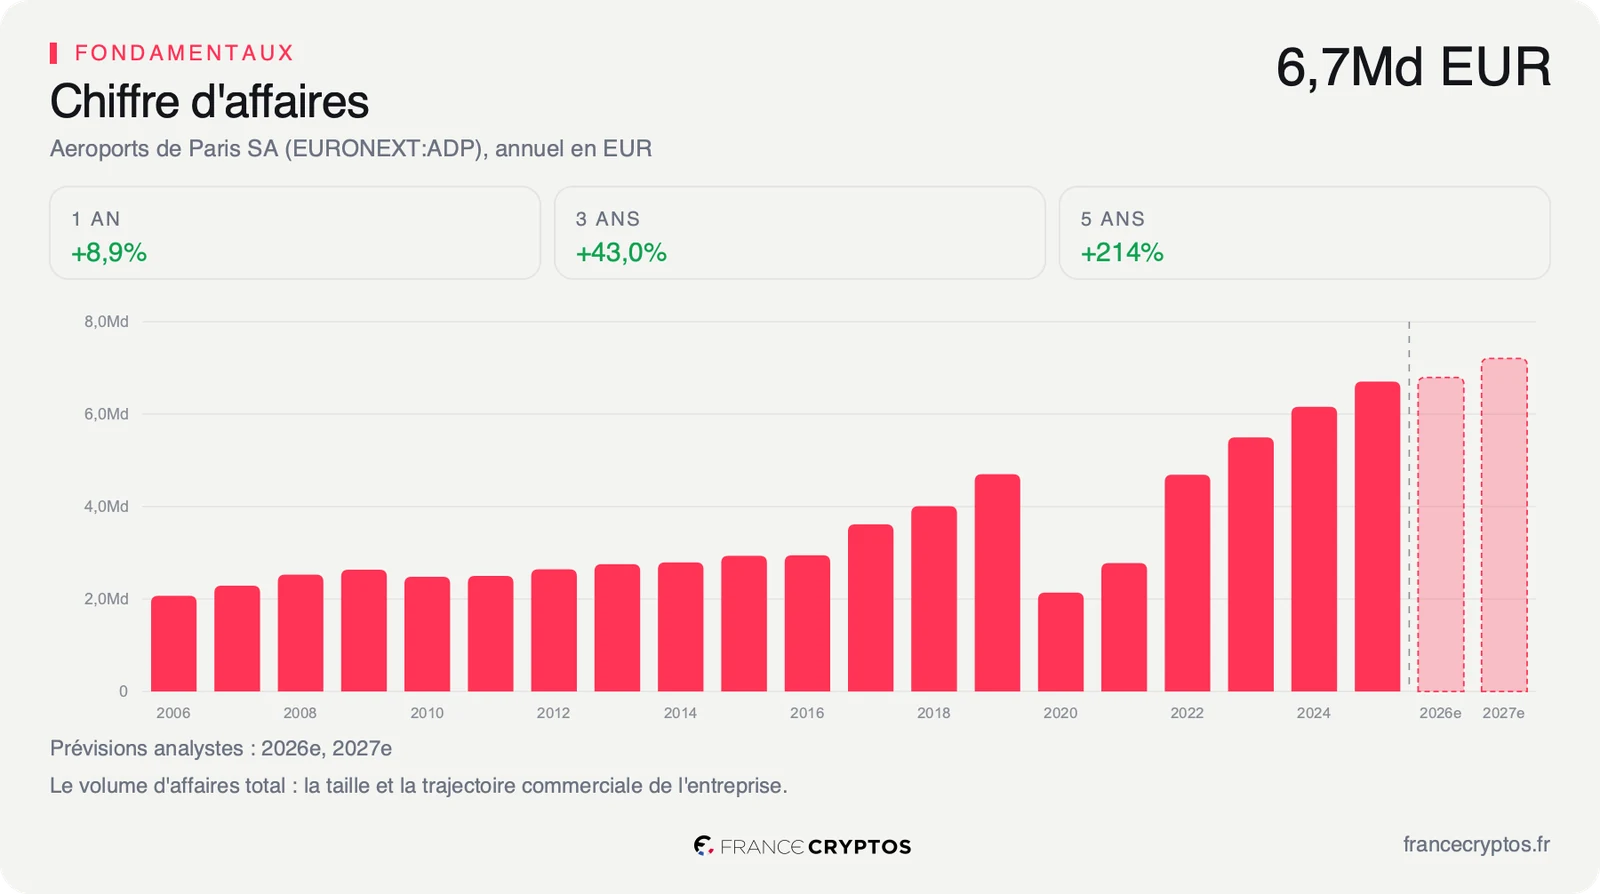
Ce mois se mesure en le rapportant à la maison : le groupe réalise 6 756 millions d'euros de revenus sur douze mois, et le passager est le dénominateur commun de presque toutes ses lignes, des redevances aéronautiques aux boutiques et aux parkings.
Ce que le prix incorpore déjà
La ligne touchée est le chiffre d'affaires, et elle l'est largement. Un aéroport ne vend pas seulement l'atterrissage : il encaisse une redevance par passager, loue ses surfaces commerciales, exploite ses parkings et ses hôtels. Quand le trafic recule, ces recettes reculent presque toutes ensemble, sans qu'aucun coût fixe ne baisse en face.
C'est la particularité du métier. Les pistes, les terminaux et les personnels de sûreté coûtent le même prix qu'un avion soit plein ou à moitié vide, si bien qu'un point de trafic perdu se retrouve presque intégralement en bas du compte de résultat. Un aéroport gagne beaucoup quand le trafic monte, et perd vite quand il descend.
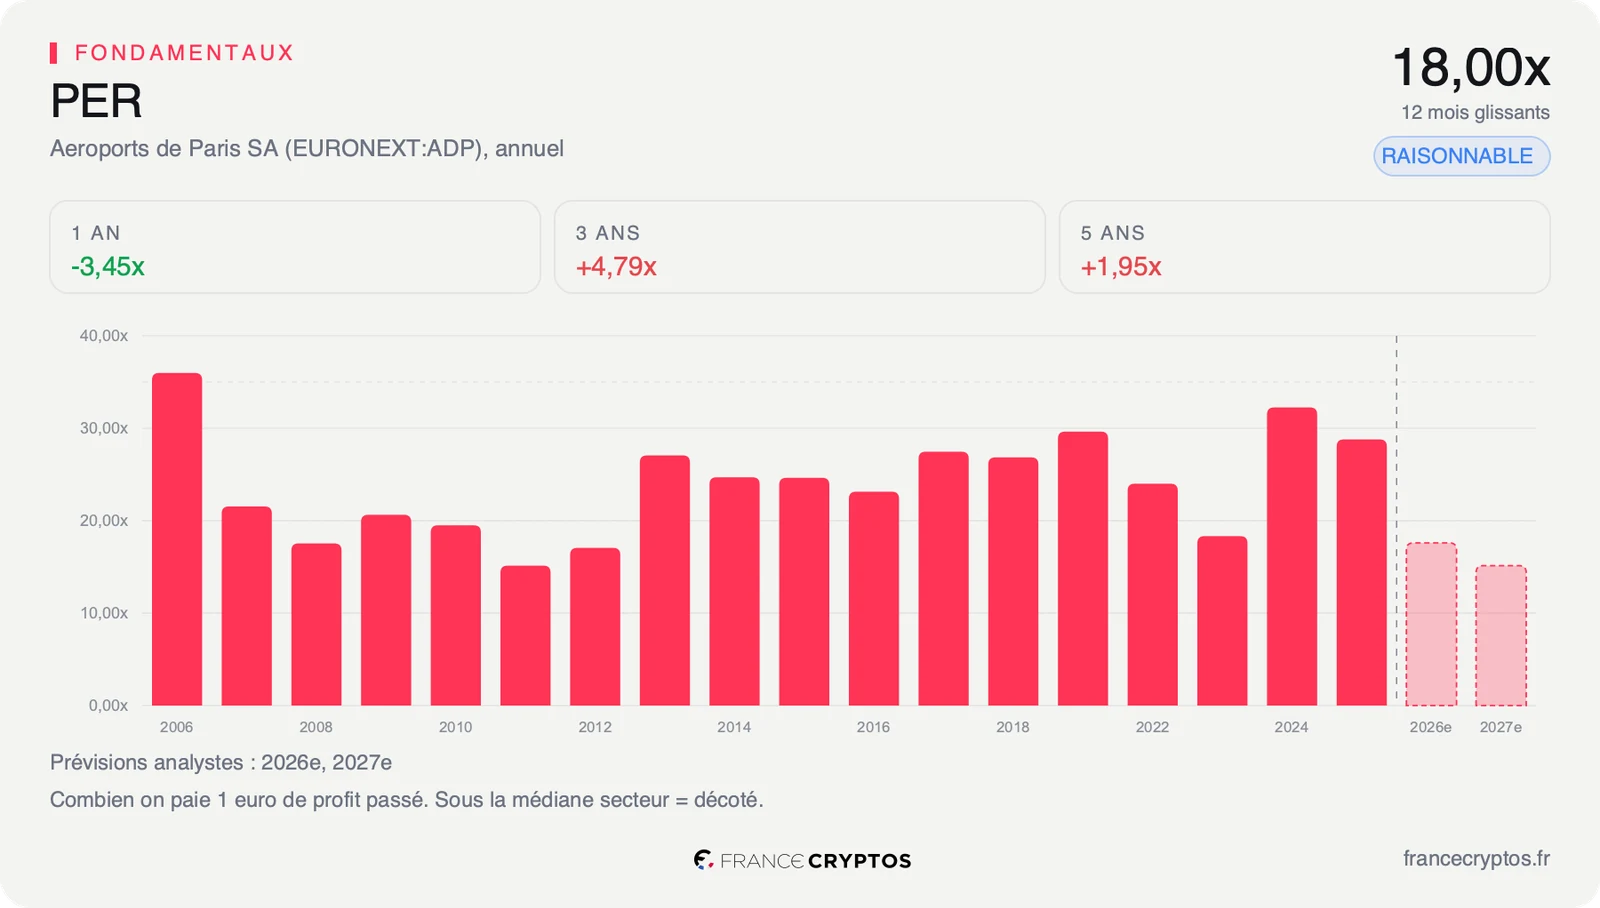
Le prix, lui, raconte une chose curieuse, et c'est le coeur de ce dossier. Sur ses bénéfices publiés, le titre n'est pas cher : il se paie 18,00 fois, contre 18,57 fois pour la médiane de son sous-secteur, qui regroupe 28 exploitants aéroportuaires. Le même constat vaut sur l'outil industriel, avec un multiple de 9,04 fois l'excédent brut d'exploitation contre 10,82 fois pour ce même sous-secteur.
Sur les bénéfices attendus, tout s'inverse. Le titre demande 16,91 fois, quand la médiane du sous-secteur tombe à 11,51 fois.
Ce second multiple ne compare pas les prix, il compare les attentes. Il rapporte le cours au bénéfice que les analystes prévoient pour l'exercice suivant : plus ce bénéfice est attendu en forte hausse, plus le multiple descend, le dénominateur de la division étant plus grand. Voir la médiane du secteur tomber de 18,57 à 11,51 fois signifie donc que les autres exploitants aéroportuaires sont attendus en net redressement de leurs profits. Groupe ADP, lui, passe de 18,00 à 16,91 fois seulement : le marché ne lui prête pas la même trajectoire, et c'est précisément ce qui le rend cher sur l'avenir alors qu'il est sage sur le passé.
Face à sa propre histoire, le titre se situe au 60e centile de sa valorisation des cinq dernières années, calculé sur 45 observations : il s'est payé moins cher que cela dans six séances sur dix depuis 2021. Ni tendu, ni soldé.
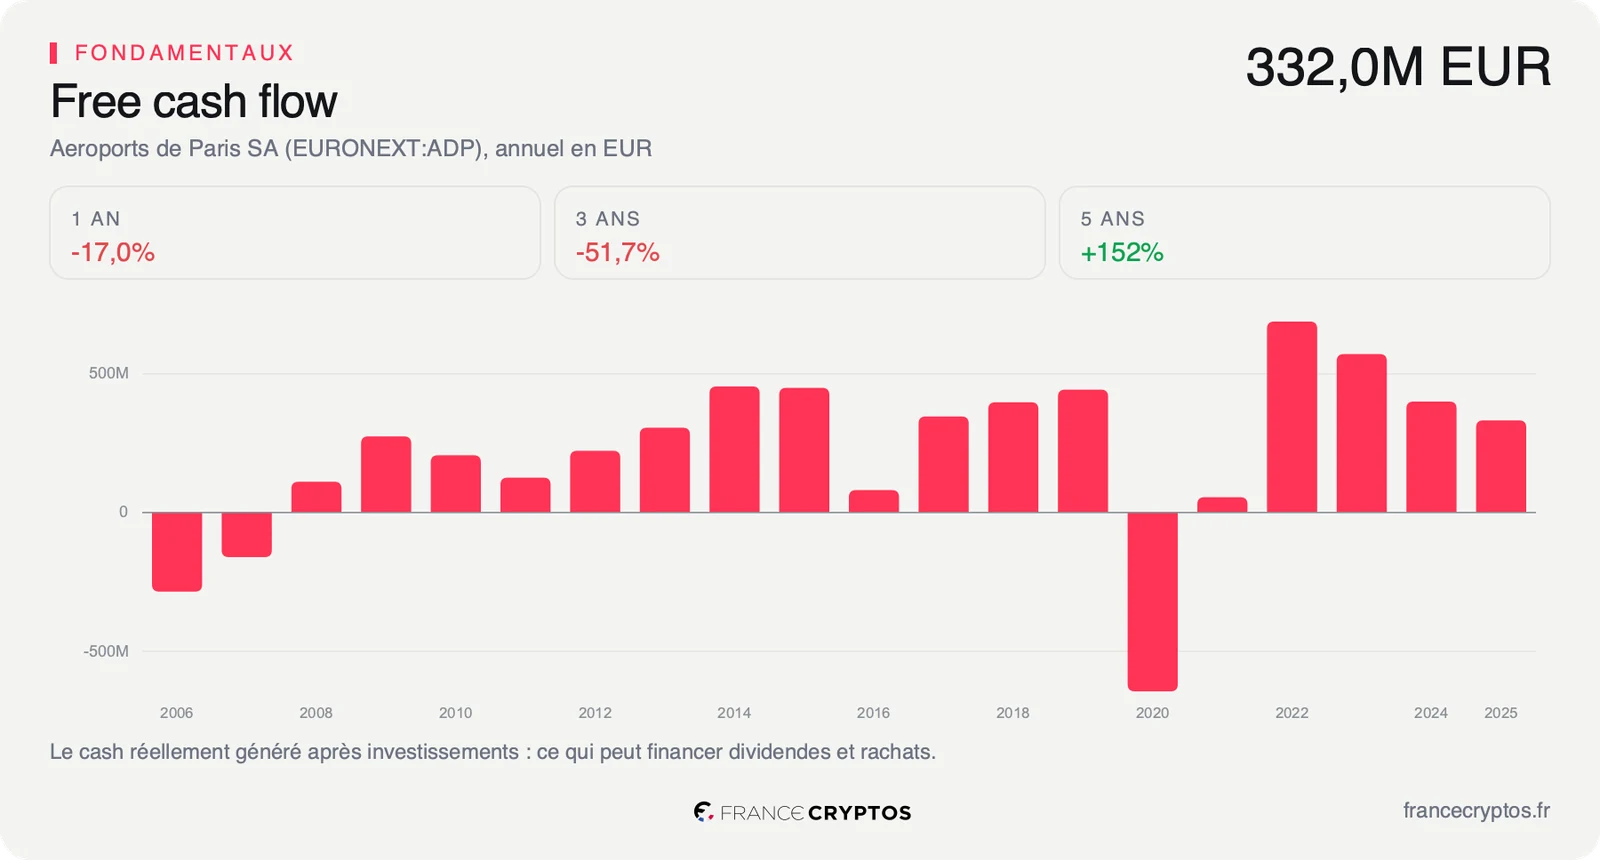
Aucune croissance implicite des flux de trésorerie n'est publiée ici, et l'omission est volontaire. Le free cash flow, c'est-à-dire l'argent qui reste une fois les investissements payés, a été fortement négatif en 2020, quasi nul en 2021, puis multiplié par onze en 2022 : une série trop irrégulière pour en tirer une projection sur dix ans. Deux des quatre sources de marché recoupées pour ce dossier ne parviennent d'ailleurs pas à s'accorder sur son montant. La fiche complète détaille ce que vaut chaque hypothèse.
Ce que le marché en fait déjà
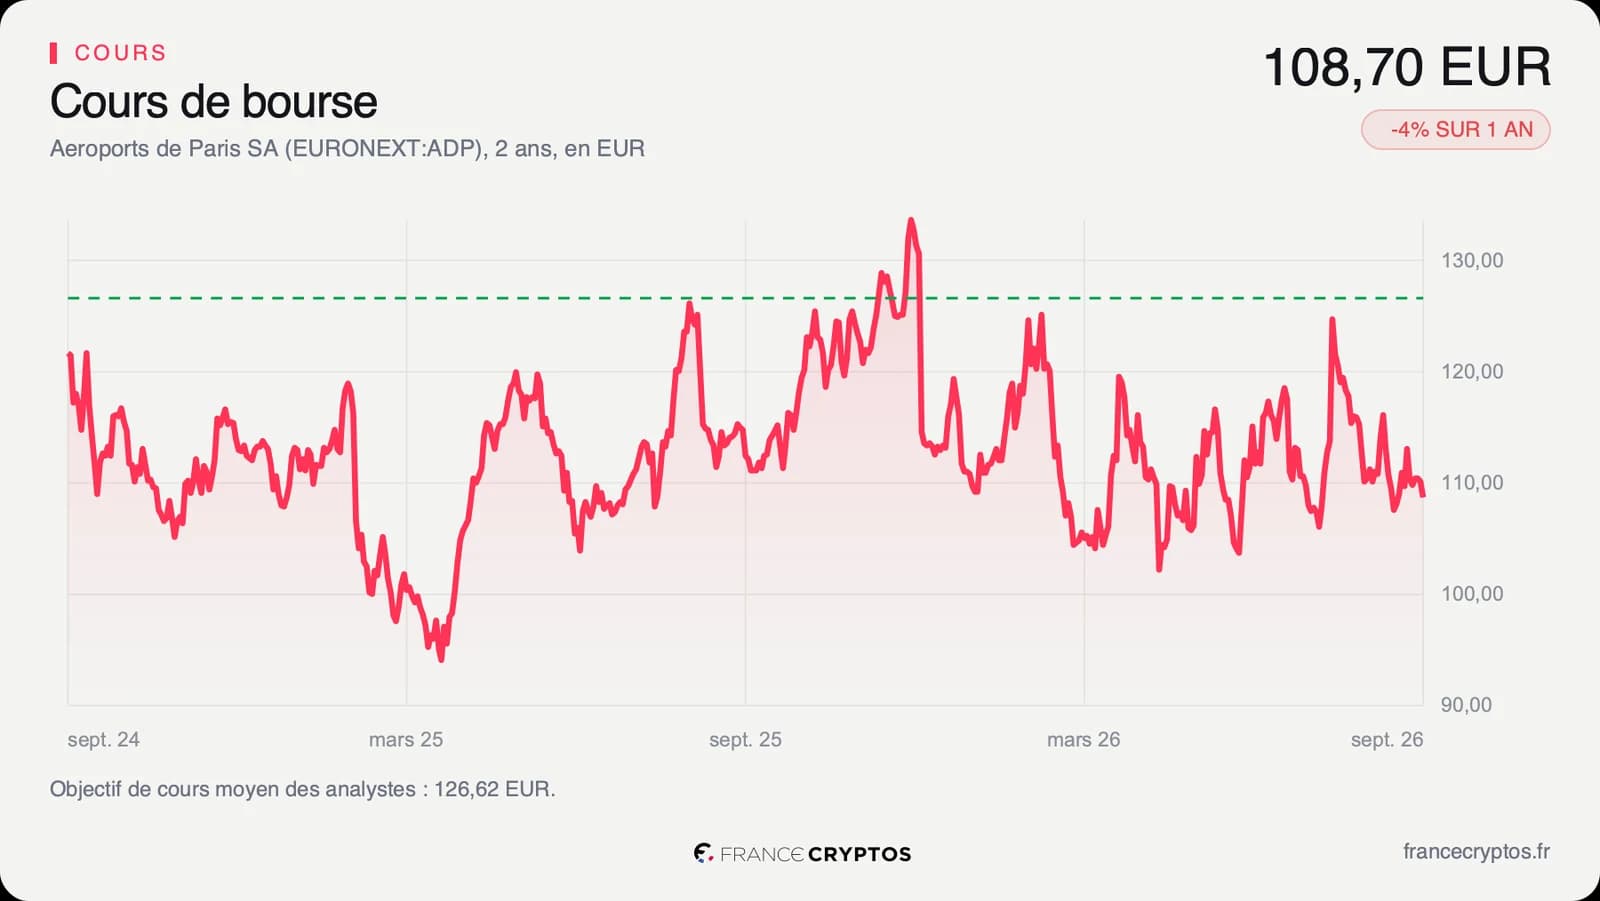
La réaction mérite d'être regardée de près, parce qu'elle contredit la direction du dossier. Le communiqué étant tombé après la clôture du 15 septembre, la séance de réaction est celle du 16 : le titre a terminé à 107,20 euros, en recul de 1,29%. Le lendemain 17 septembre, il reprenait 1,40%, à 108,70 euros. Le marché a donc effacé la baisse en une journée.
Cela ne dit pas que la nouvelle est bonne. Cela dit que le trafic mensuel d'un aéroport est un indicateur que les investisseurs suivent de près et corrigent vite, et qu'un mois isolé, sur un cumul annuel encore quasi stable, ne suffit pas à déplacer une thèse. C'est aussi la limite de l'exercice : un chiffre mensuel se juge sur sa répétition, et un seul point ne fait pas une pente.
Sur des horizons plus longs, le titre reste en retrait. Il recule de 4,16% sur un an et de 2,34% depuis le 1er janvier, se traite 18,82% sous son plus haut des douze derniers mois, et se situe à 27,69% seulement de sa fourchette annuelle, comprise entre 99,05 et 133,90 euros. Son RSI, un indicateur qui mesure si un titre a monté ou baissé trop vite sur quatorze séances, ressort à 43,14.
Le consensus, lui, est franchement partagé. Les 17 analystes qui suivent la valeur se répartissent en 7 positifs, 8 neutres et 2 négatifs, pour une recommandation moyenne de 2,65. Leur objectif moyen s'établit à environ 127 euros, soit 16,48% au-dessus du cours, dans une fourchette qui va de 109 à 150 euros. Le détail compte : la borne basse est au niveau exact où le titre se traite aujourd'hui, ce qui revient à dire qu'une partie de la place ne voit déjà plus de potentiel.
Le point de bascule
L'indicateur à surveiller est le trafic mensuel parisien, publié chaque mois par le groupe. Le prochain rendez-vous financier figure au 23 octobre 2026, mais cette date est estimée par la source de données et n'est pas confirmée par la société.
Dans le scénario favorable, septembre ramène Paris Aéroport près de l'équilibre et confirme qu'août était un accident de calendrier lié aux programmes de vols. Le cumul annuel reste alors proche de son repli de 0,2%, et la prime de 16,91 fois les bénéfices attendus redevient défendable par la trajectoire de redressement qu'elle suppose.
Dans le scénario défavorable, le recul d'Orly se prolonge au-delà de 7,4%, le cumul parisien bascule nettement en territoire négatif, et c'est la conversion du résultat en trésorerie qui devient le sujet : elle est déjà tombée à 0,18 fois, contre 1,00 fois pour la médiane du sous-secteur.
Tant que le titre se paie 16,91 fois ses bénéfices attendus contre 11,51 fois pour son secteur, il porte une promesse de redressement que le trafic d'août ne documente pas. Si le multiple attendu revient vers cette médiane, le dossier redevient celui d'un exploitant d'infrastructures payé au prix de ses pairs, avec un dividende à 3,50%.
Les données, en clair
- PER, ou multiple de bénéfices : le cours divisé par le bénéfice par action des douze derniers mois. Groupe ADP : 18,00 fois, contre 18,57 fois pour la médiane de son sous-secteur Airport Services (28 sociétés), au 17 septembre 2026.
- PER anticipé : le même calcul sur le bénéfice attendu de l'exercice à venir. Groupe ADP : 16,91 fois, contre 11,51 fois pour la médiane du sous-secteur.
- Multiple d'EBITDA : la valeur de l'entreprise, dette comprise, rapportée à son excédent brut d'exploitation. Groupe ADP : 9,04 fois, contre 10,82 fois pour la médiane du sous-secteur.
- Centile de valorisation : la place du multiple actuel dans sa propre distribution sur cinq ans. Groupe ADP : 60e centile, sur 45 observations.
- Free cash flow : l'argent qui reste une fois les investissements payés, celui qui peut financer le dividende ou rembourser la dette. Groupe ADP : 110 millions d'euros sur les douze derniers mois, contre 332,0 millions sur l'exercice 2025 clos.
- Conversion du résultat en trésorerie : la part du bénéfice qui se transforme réellement en argent disponible. Groupe ADP : 0,18 fois, contre 1,00 fois pour la médiane du sous-secteur.
- RSI : un indicateur qui mesure si un titre a monté ou baissé trop vite sur quatorze séances ; sous 30, il est considéré comme survendu. Groupe ADP : 43,14 au 17 septembre 2026.