
Circle Internet Group (CRCL) a mis en ligne le 16 septembre Arc, sa blockchain dédiée aux paiements en stablecoin. Mais le groupe tire encore la quasi-totalité de ses 2,91 Md USD de revenus des intérêts de ses réserves, et se paie déjà 80,85 fois son bénéfice attendu pour 2026.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, diversification des revenus |
Ce qui a été annoncé
Circle, c'est l'entreprise derrière l'USDC, le dollar numérique que la plupart des plateformes d'échange utilisent pour garder de l'argent en dollars sans passer par un virement bancaire.
Le 16 septembre, le groupe a ouvert au public le réseau principal d'Arc, une blockchain compatible avec l'écosystème Ethereum dont il annonce trois particularités: les frais de transaction s'y paient directement en USDC, sans passer par un jeton dédié dont le prix varie, les transactions y sont définitives en moins d'une seconde, et la phase de test aurait déjà traité plus de 700 millions de transactions pour plus de 1 200 projets. Jeremy Allaire, son dirigeant, présente le lancement comme le plus important de l'histoire de la société depuis l'USDC lui-même.
Ces chiffres sont ceux d'un réseau de test, et c'est la limite de ce qu'on peut en dire aujourd'hui. Le communiqué ne publie ni volume attendu sur le réseau principal, ni barème de frais, ni contribution chiffrée au compte de résultat. Aucun revenu d'Arc n'apparaît donc dans les 2,91 Md USD encaissés sur les douze derniers mois, et une transaction de test ne se facture pas.
Le calendrier, lui, se comprend sans communiqué. Tether, Stripe, Google et JPMorgan construisent chacun leurs propres circuits de paiement en stablecoin: celui qui possède le réseau sur lequel circule la monnaie capte les frais de chaque transaction, et pas seulement les intérêts du dépôt qui la garantit. Arc est la réponse de Circle à ce déplacement.
Pour mesurer ce qu'il faudrait qu'Arc devienne, un ordre de grandeur suffit: Circle facturait déjà 1,68 Md USD en 2024, presque uniquement des intérêts. Les frais de réseau partent de zéro face à cette base, et il faudra des volumes considérables pour en déplacer la moitié.
Ce que le prix incorpore déjà
Un lancement de produit ne déplace aucune ligne des comptes le jour où il sort. Il déplace la probabilité qu'une ligne existe plus tard, et c'est cette probabilité, jamais vérifiable au jour de l'annonce, que le prix paie.
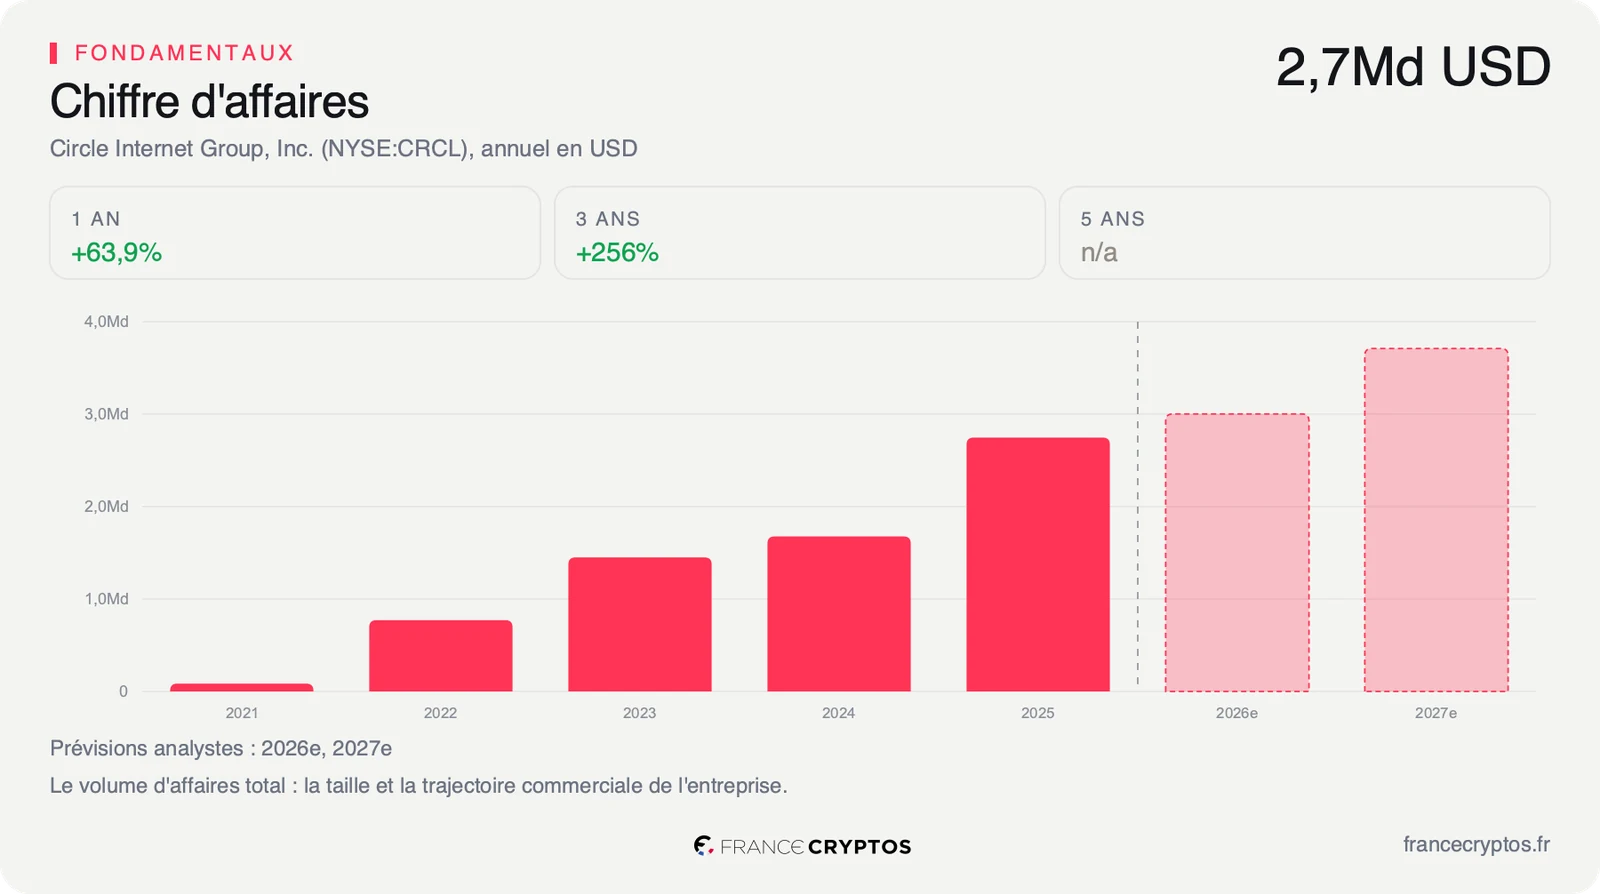
La trajectoire commerciale passée plaide pour Circle. Le chiffre d'affaires est passé de 84,9 M USD en 2021 à 2,75 Md en 2025, soit +256% sur les trois derniers exercices. Le ralentissement est net en revanche sur la période récente: le dernier trimestre progresse de 6,57% par rapport au même trimestre un an plus tôt, contre 10,72% pour la médiane de son sous-secteur.
La rentabilité est réelle, mais elle est mal nommée. La marge nette atteint 15,53% contre 4,79% pour la médiane du sous-secteur, ce qui ferait de Circle une des sociétés les plus rentables de son panier. Sauf que cet argent est constitué d'intérêts encaissés sur les réserves qui garantissent l'USDC. Le mécanisme est simple: chaque dollar d'USDC en circulation est adossé à un dollar placé en bons du Trésor américain, et c'est Circle qui en touche le rendement. Sa rentabilité mesure donc le taux directeur de la banque centrale américaine, pas la force de son produit, et une baisse de ce taux se lit directement sur cette ligne sans que le groupe y puisse quoi que ce soit.
Reste le prix. Le titre se paie 80,85 fois le bénéfice attendu pour 2026, quand la médiane de son sous-secteur se paie 19,39 fois, soit plus de quatre fois le prix payé par l'acheteur moyen du panier. Le détail des multiples et des marges reprend le dossier ligne par ligne.
Un dernier point, inhabituel et qui dit quelque chose du dossier. La mesure de référence de ces analyses, la croissance que le prix incorpore, se calcule à partir de la valeur d'entreprise. Ce calcul n'a pas de sens ici: les 75,78 Md USD inscrits en trésorerie au bilan de Circle sont les réserves qui garantissent l'USDC, donc l'argent de ses clients, et la formule habituelle les soustrairait de la valeur du groupe comme s'il s'agissait de son propre argent. La mesure de repli, comparer le multiple actuel à son propre historique, demande un historique: Circle est cotée depuis juin 2025. Ce dossier se lit donc sans point d'ancrage, et c'est une information en soi.
Ce que le marché en fait déjà
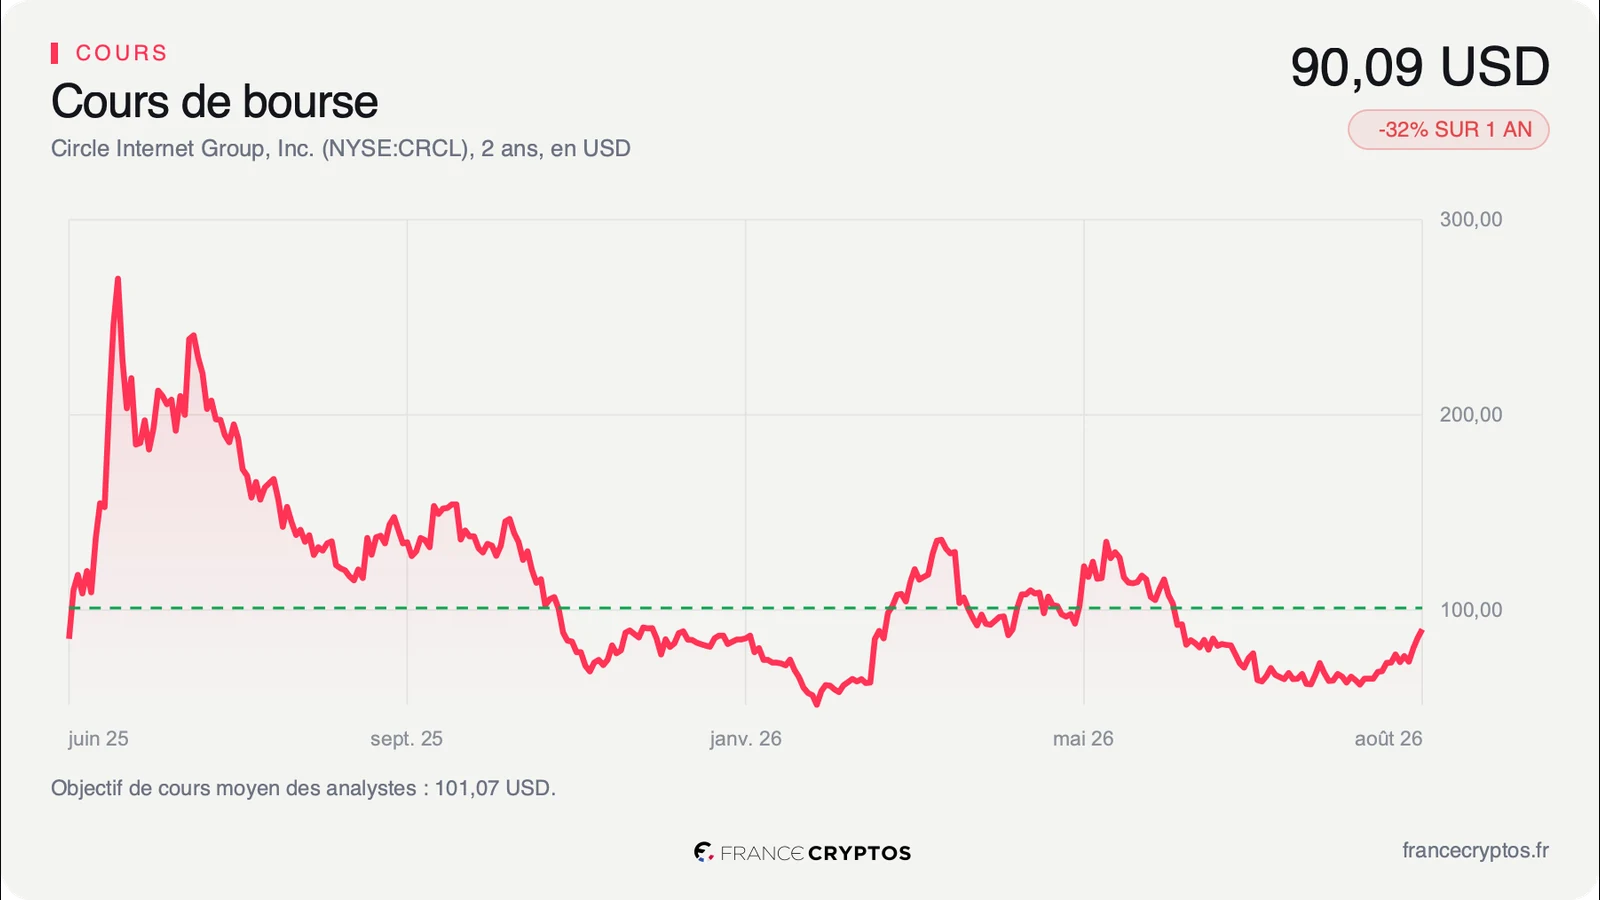
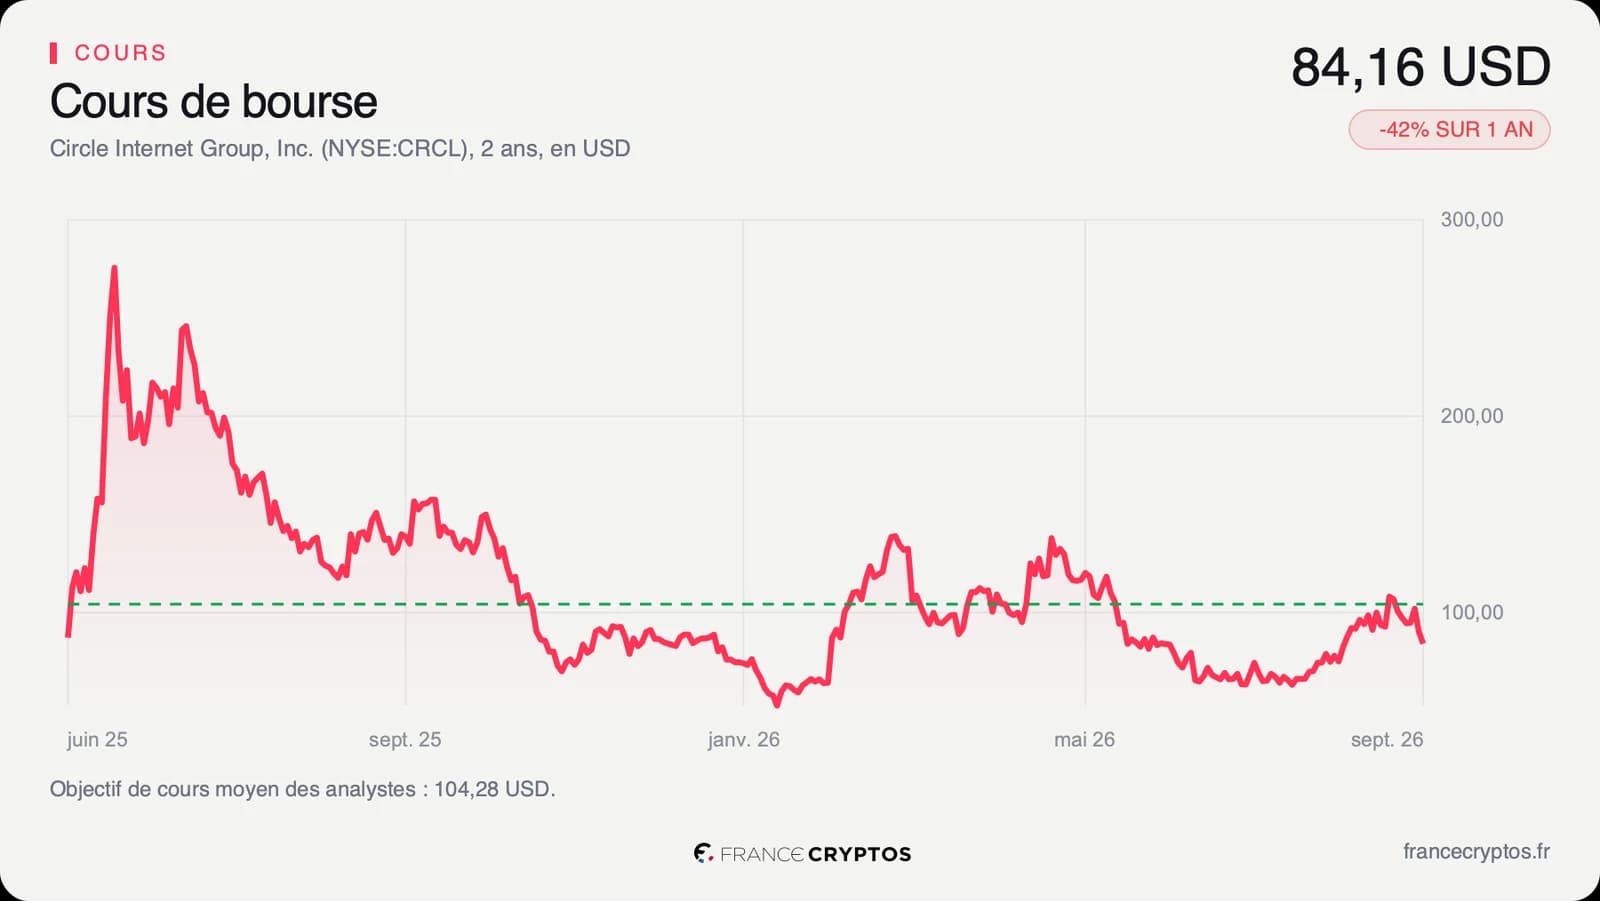
L'action a clôturé à 84,17 USD le 17 septembre. Sur un an, elle perd 42,37%, quand la médiane de son sous-secteur ne perd que 24,31%. Le titre évolue 47,22% sous son plus haut des cinquante-deux dernières semaines et se place à 31,27% de sa fourchette annuelle, comprise entre 49,90 et 159,47 USD.
Les indicateurs de court terme ne penchent ni d'un côté ni de l'autre: l'indice de force relative sur quatorze séances ressort à 45,43, au milieu de son échelle, et le cours évolue 11,16% au-dessus de sa moyenne mobile.
Le contraste avec les attentes est en revanche frappant. Le bénéfice par action attendu pour l'exercice en cours a été relevé de 28,20% en quatre-vingt-dix jours: les analystes ont nettement amélioré leurs prévisions pendant que le cours se tassait.
Et pourtant ils ne s'accordent pas, de moins en moins même. Les 28 analystes qui suivent la valeur se répartissent aujourd'hui en 13 positifs, 12 neutres et 3 négatifs, pour des objectifs qui vont de 37 à 243 USD. Il y a un mois, les avis les plus tranchés des deux bords n'existaient pas: on comptait 2 avis très positifs et aucun avis très négatif, contre 11 et 3 aujourd'hui. Les deux camps se sont durcis en même temps, et la moyenne, autour de 104 USD, ne décrit plus aucune opinion réellement défendue.
Cette divergence est le coeur du dossier. Sur le fondamental, l'actualité va dans le bon sens: Arc ouvre une source de revenus que Circle n'avait pas. Sur le cours, le marché a retiré 42,37% en un an à une société dont les analystes ont relevé les prévisions de 28,20% en trois mois. Les deux lectures ne se contredisent pas, elles portent sur des horizons différents: le prix intègre le risque que les intérêts refluent avant que les frais de réseau ne montent, et rien dans les comptes publiés ne permet encore de trancher.
Le point de bascule
Le prochain rendez-vous est la publication du 5 novembre.
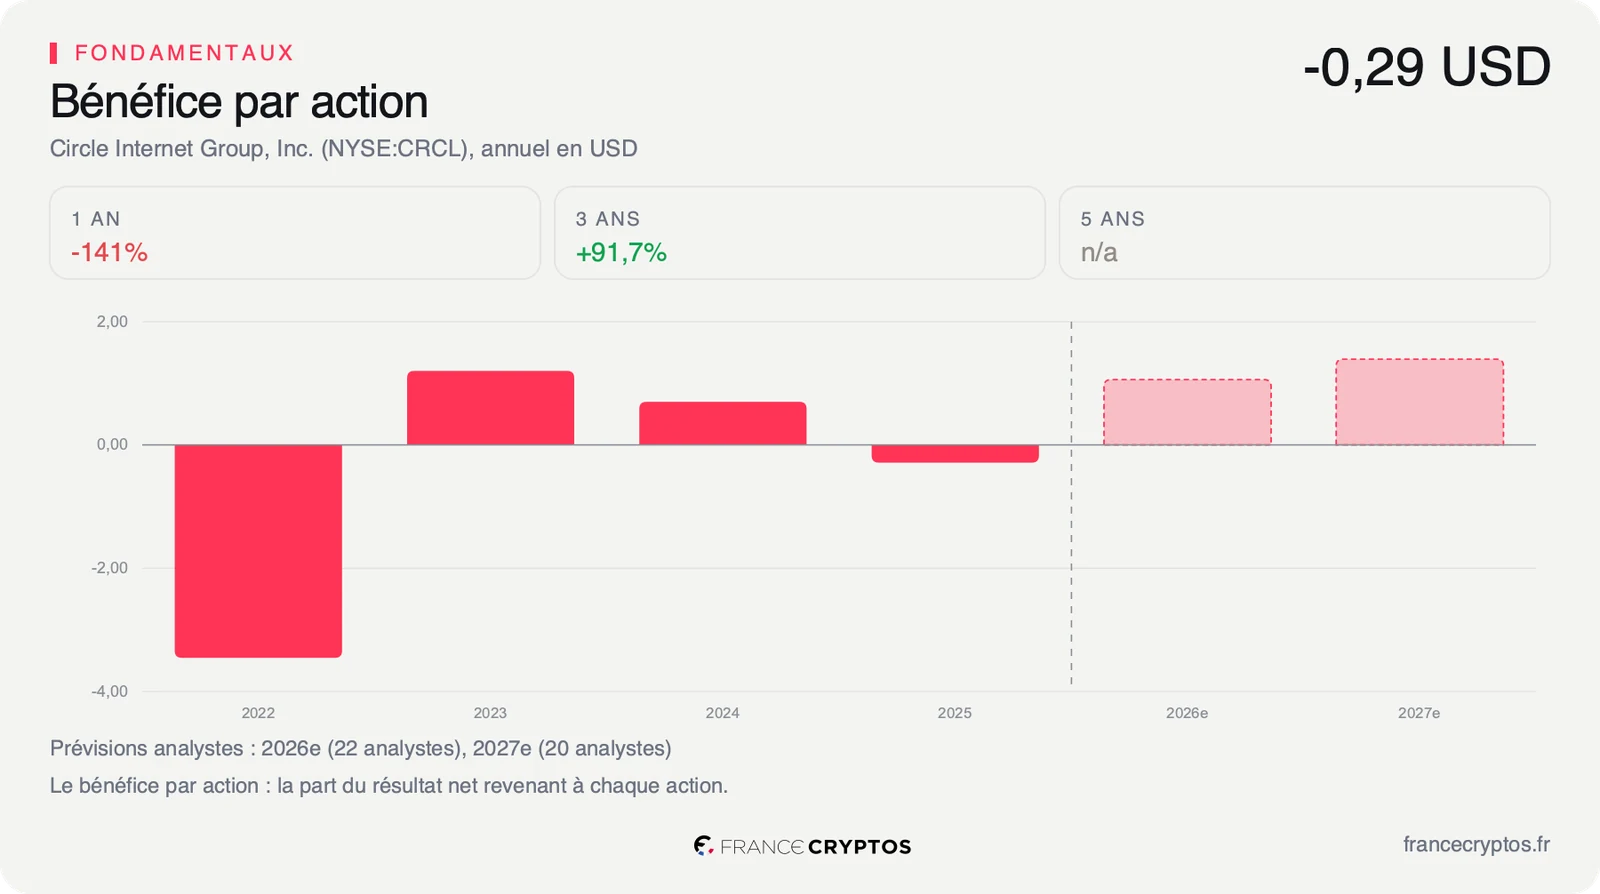
Le scénario défavorable est celui d'un compte de résultat qui se contracte avant qu'Arc ne facture quoi que ce soit. Le consensus attend 1,06 USD de bénéfice par action pour 2026, contre 1,66 USD produits sur les douze derniers mois, et l'exercice 2025 s'était déjà soldé par une perte de 0,29 USD par action. Si les frais de réseau restent absents du compte de résultat pendant que les intérêts refluent, le multiple de 80,85 fois n'a rien pour se justifier.
Le scénario favorable tient à la vitesse d'Arc. Le consensus attend 3,71 Md USD de revenus en 2027, soit une accélération à 23,54% après un dernier trimestre à 6,57%. Cette accélération ne peut pas venir des seuls intérêts si les taux baissent: si elle se produit, c'est que les frais de réseau auront commencé à compter.
Tant que la publication du 5 novembre ne fait pas apparaître de revenus de réseau identifiables, Arc reste une promesse et le titre se paie 80,85 fois un bénéfice attendu que les taux peuvent encore abaisser. Si ces revenus apparaissent et que le chiffre d'affaires repart vers les 3,71 Md USD attendus pour 2027, Circle cesse d'être une société qui vit d'une seule ligne, et c'est toute la façon de la valoriser qui change.
Les données, en clair
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice à venir, c'est-à-dire ce qu'on paie pour un euro de profit pas encore réalisé. Circle : 80,85 fois le bénéfice attendu pour 2026, contre 19,39 fois pour la médiane de son sous-secteur logiciel, soit 330 sociétés, au 17 septembre 2026.
- Marge nette : la part du chiffre d'affaires qui reste une fois tous les coûts et impôts payés. Circle : 15,53%, contre 4,79% pour la médiane du sous-secteur. Chez Circle, cet argent est constitué d'intérêts encaissés sur les réserves qui garantissent l'USDC.
- Réserves de l'USDC : les dollars placés en contrepartie de chaque USDC en circulation, pour que le stablecoin reste échangeable à un dollar. Circle : 75,78 Md USD inscrits en trésorerie au bilan, qui sont l'argent des porteurs et non celui du groupe.
- Croissance sur trois exercices : la variation cumulée du chiffre d'affaires entre le troisième exercice passé et le dernier clos, et non une moyenne annuelle. Circle : 256%, de 0,77 Md USD en 2022 à 2,75 Md en 2025.
- Révision du consensus : la variation, sur trois mois, du bénéfice par action que les analystes attendent pour l'exercice en cours. Circle : 28,20% de hausse sur quatre-vingt-dix jours.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Circle : autour de 104 USD pour 28 analystes, avec des cibles de 37 à 243 USD.
- Indice de force relative sur quatorze séances : un indicateur qui situe le cours entre 0 et 100 selon la vigueur de ses hausses récentes face à ses baisses. Circle : 45,43, donc au milieu de son échelle.