
Sprouts Farmers Market (SFM), la chaîne américaine de supermarchés bio, a vu Michael Burry renforcer sa position le 22 septembre. Mais le titre a perdu 42,80% sur un an, et son chiffre d'affaires trimestriel ne progresse plus depuis six trimestres.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Structure de détention, perception |
Ce que Burry a écrit, et ce qu'il n'a pas déposé
Sprouts, c'est la version américaine d'un Naturalia ou d'un Biocoop passée à l'échelle d'un pays entier : des magasins de quartier remplis de fruits, de légumes et de produits sans gluten, où des gens font leurs courses de la semaine.
Le 22 septembre, dans sa lettre Cassandra Unchained, Michael Burry a indiqué avoir renforcé cinq valeurs de consommation : Sprouts Farmers Market, QXO, Build-A-Bear Workshop, Birkenstock et MercadoLibre. Il écrit que les cinq sont désormais des positions pleines pour lui, et qu'il trouve les prix offerts par le marché attractifs après leur correction.
Ce que la source ne donne pas compte autant que ce qu'elle donne. Michael Burry a fermé Scion Asset Management en novembre 2025 : il ne dépose plus de formulaire 13F auprès du régulateur américain, et sa lettre est une publication payante, pas un document réglementaire. La taille de sa position n'est donc ni chiffrée ni vérifiable par un tiers. Un seuil de participation franchi aurait déclenché une déclaration publique, et rien de tel n'a été publié.
L'ordre de grandeur mérite d'être posé, parce que c'est justement lui qui manque. Sprouts pèse 6,40 milliards de dollars en Bourse, encaisse 9 004,1 M USD de chiffre d'affaires sur douze mois glissants et emploie 36 000 personnes. Face à cela, une position individuelle non chiffrée ne se rapporte à rien de mesurable : elle ne franchit aucun seuil connu et ne déplace aucun équilibre au capital, où les 643 gérants déclarants sont menés par Fidelity et BlackRock.
Reste l'information réelle, et elle tient en une phrase : un investisseur connu pour acheter ce que le marché rejette vient de dire publiquement qu'il achetait celui-là. C'est un signal sur le prix, pas sur l'entreprise.
Ce que le prix incorpore déjà
Une prise de position individuelle, même annoncée publiquement, ne déplace aucune ligne des comptes de Sprouts. Le seul canal qui reste est donc le prix lui-même, et ce que ce prix suppose déjà.
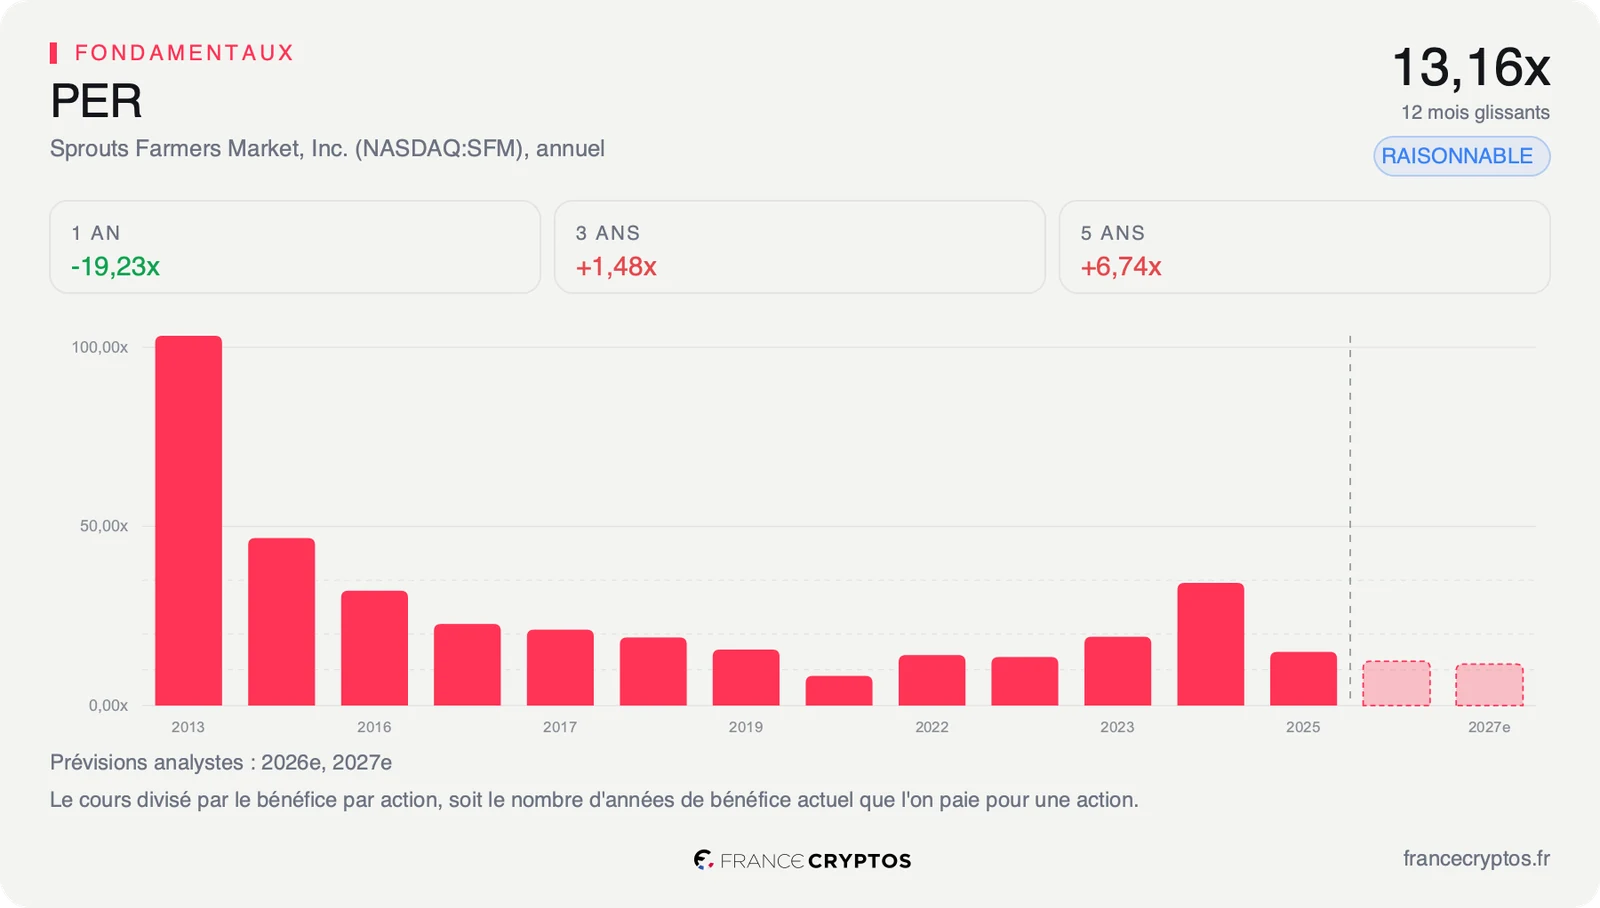
Il suppose peu de choses. Le titre se paie 13,16 fois ses bénéfices des douze derniers mois, contre 18,08 fois pour la médiane des 88 sociétés de son sous-secteur, la distribution alimentaire. Rapporté à sa propre histoire, ce multiple se situe dans le cinquième le plus bas observé depuis cinq ans : autrement dit, l'action a coûté plus cher que cela quatre années sur cinq.
La décote s'arrête pourtant au compte de résultat. Le free cash flow, la trésorerie qui reste une fois les fournisseurs, les salaires et les investissements payés, rapporté à la valeur totale de l'entreprise, ne rend que 5,55%, contre 7,05% pour la médiane du même panier. Traduit en clair : Sprouts rend un peu moins de six dollars de trésorerie par an pour 100 dollars investis, quand le distributeur médian du secteur en rend plus de sept. Sur la trésorerie, l'action n'est pas la moins chère de son rayon.
Le bilan raconte la même histoire en demi-teinte. La trésorerie, 226,5 M USD, ne couvre que 10,75% d'une dette totale de 2 106,3 M USD. Le service de cette dette ne pose aucun problème, les intérêts étant couverts 24,42 fois par le résultat d'exploitation, mais il n'y a pas de matelas de liquidités à opposer à un trimestre difficile.
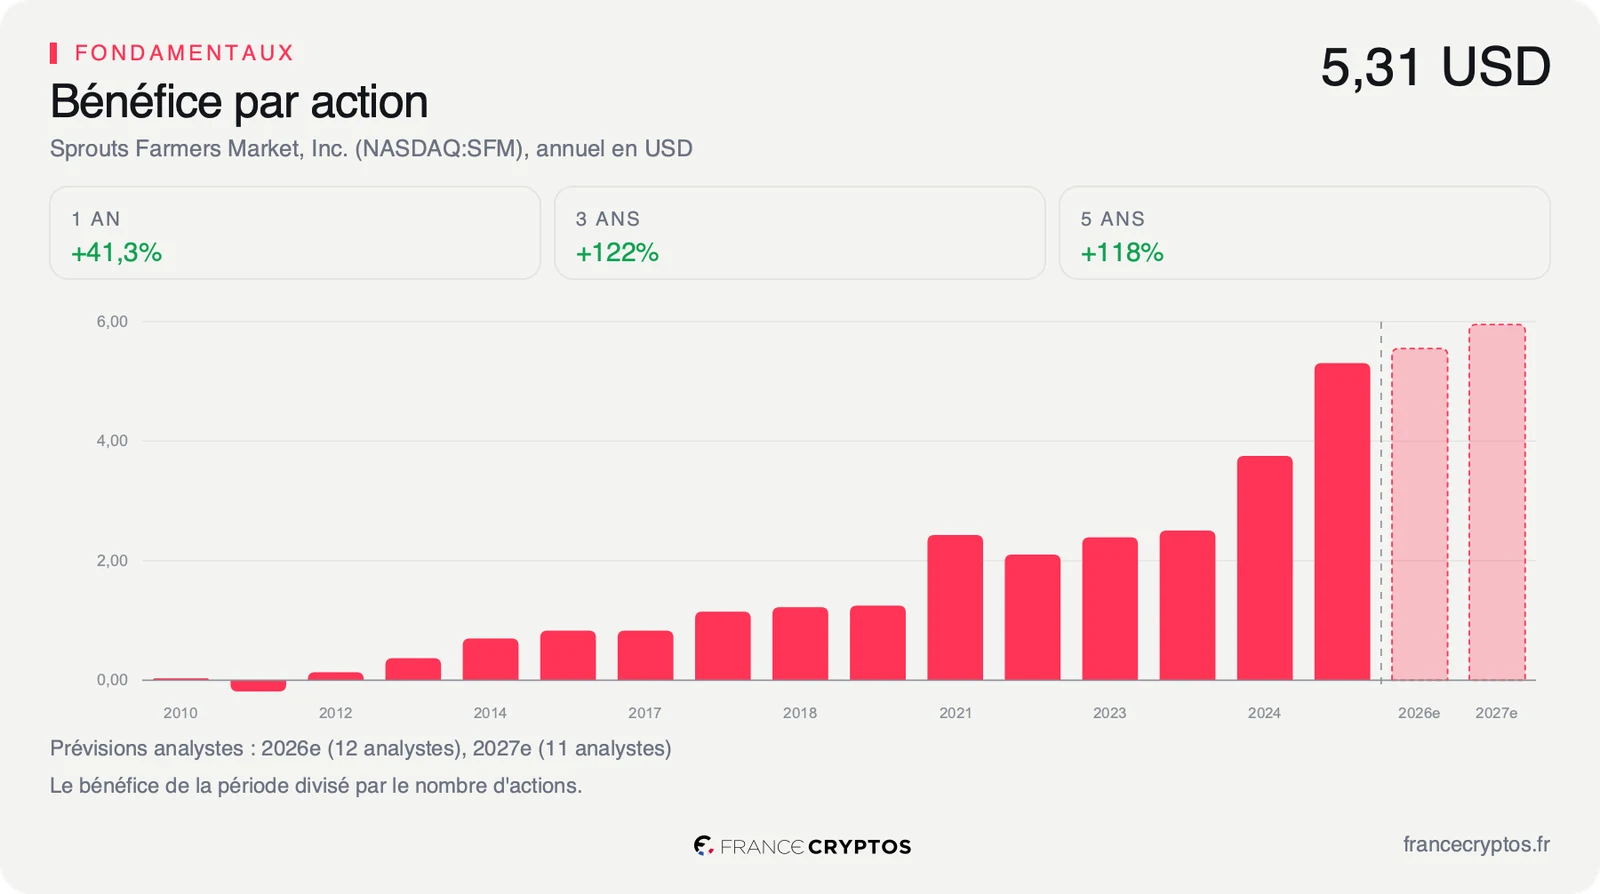
L'ancrage, enfin. Au cours du 23 septembre, le marché intègre une croissance du free cash flow d'environ 3,6% par an sur dix ans. C'est le chiffre qui dit combien d'avenir le prix achète, et il est bas : la société a réalisé 16,89% de croissance annuelle de son bénéfice par action sur les cinq dernières années. Le marché a donc cessé de payer pour cette trajectoire, ce qui est cohérent avec le fait qu'elle s'est arrêtée. Le multiple se lit mal seul : la comparaison avec les 88 sociétés du sous-secteur dit s'il est bas pour de bonnes ou de mauvaises raisons.
Ce que le marché en fait déjà
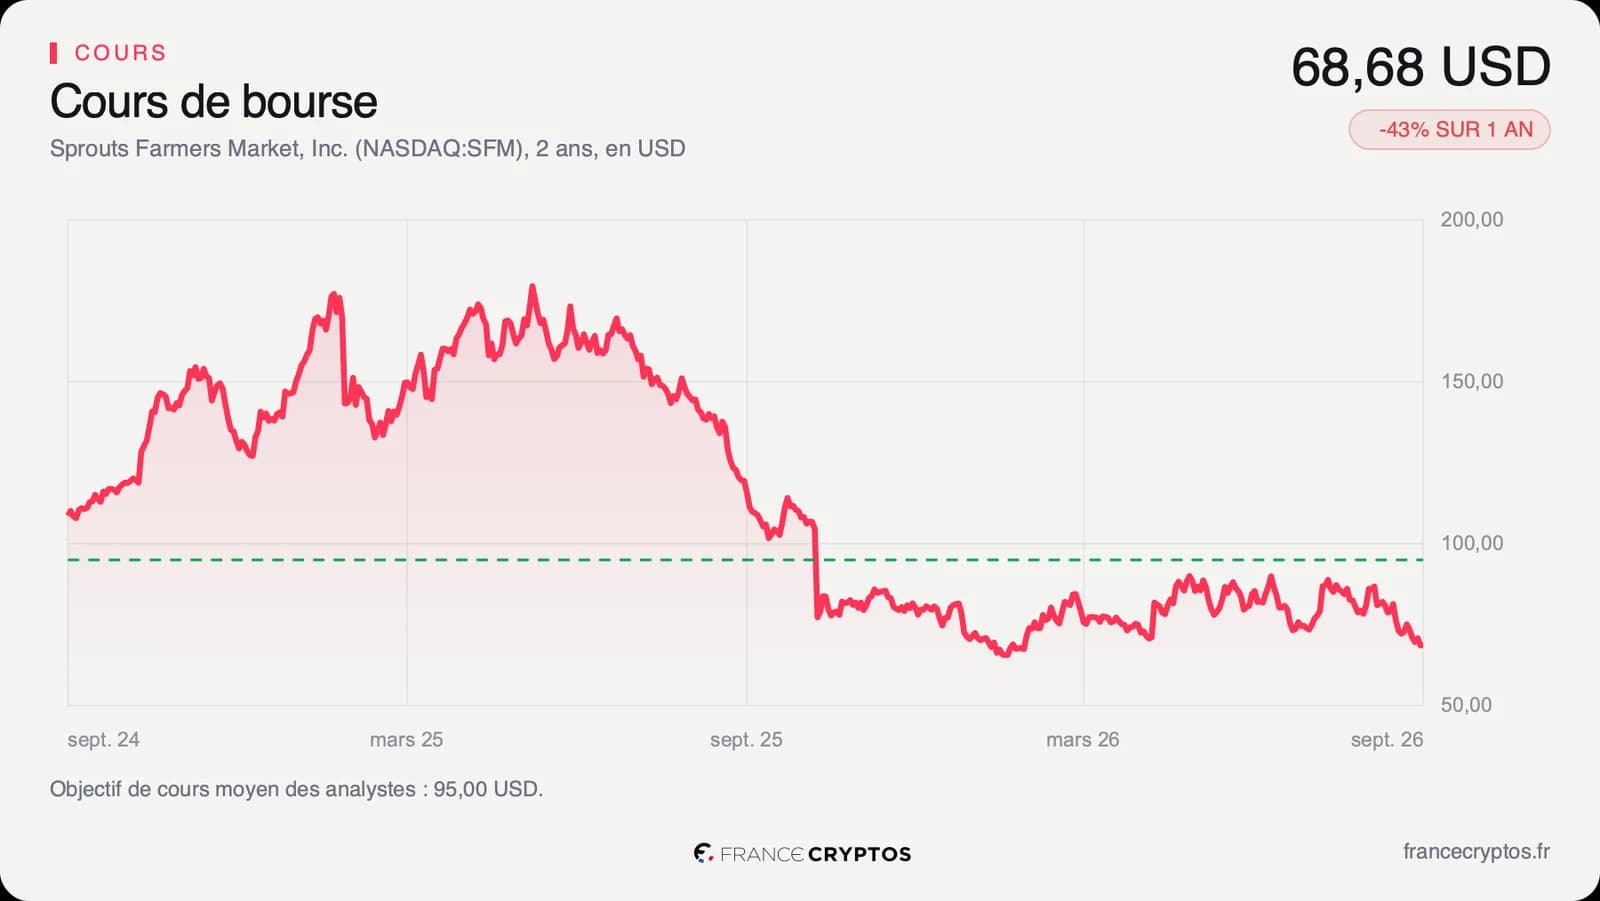
À 68,68 dollars le 23 septembre, l'action se traite à 7,12% de sa fourchette des 52 dernières semaines, comprise entre 64,75 et 119,98 dollars. Elle est donc presque collée à son plancher annuel. Elle abandonne 42,80% sur un an et 13,63% depuis le 1er janvier, et évolue 12,61% sous sa moyenne des 200 derniers jours. Son RSI, un indicateur qui mesure l'intensité d'un mouvement sur 14 séances et va de 0 à 100, ressort à 33,51 : le titre est vendu sans être à un extrême.
Les analystes, eux, ne suivent pas le cours. Sur 16 bureaux, la répartition compte 9 avis positifs, 6 neutres et 1 négatif, et l'objectif moyen ressort à environ 95 dollars, très au-dessus du cours actuel. La dispersion reste large, de 70 dollars pour le plus prudent à 114 pour le plus optimiste. JP Morgan est passé de neutre à surpondérer le 30 juillet.
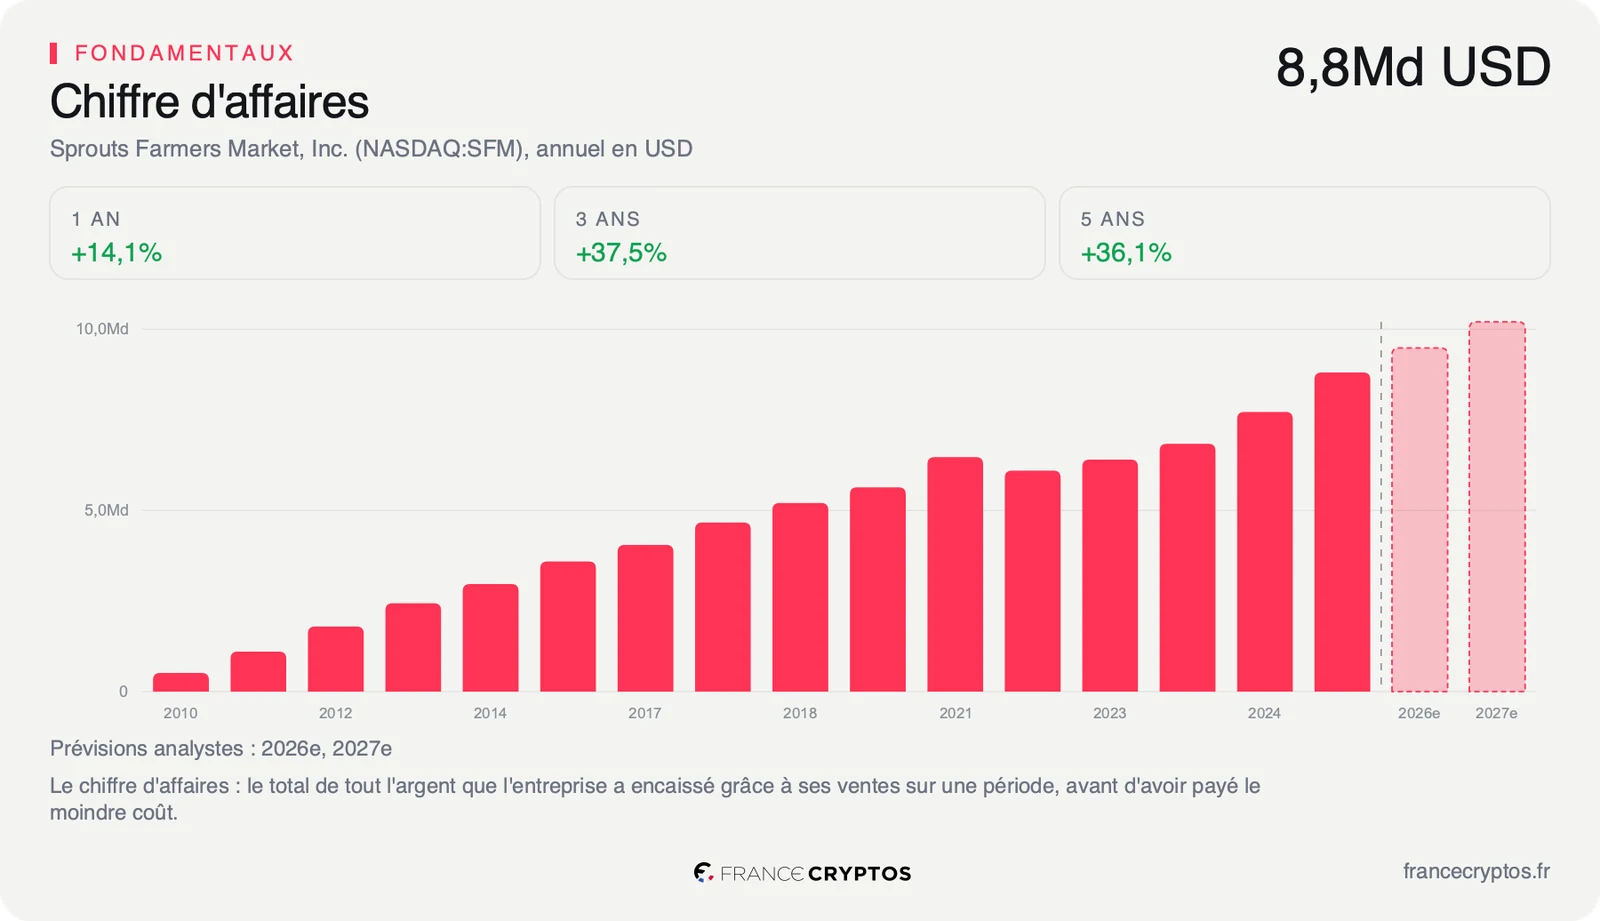
Cette divergence est le vrai fait de marché du dossier. Le cours dit que la décélération est structurelle, le consensus dit qu'elle est passagère et maintient 9 484,0 M USD de chiffre d'affaires attendus sur l'exercice, soit 7,70% de croissance, quand la société en publie 4,74% sur un an. L'un des deux se trompe, et la publication d'octobre tranchera une partie du débat.
Le point de bascule
L'indicateur à regarder n'est ni le multiple ni le cours : c'est le chiffre d'affaires trimestriel, et derrière lui la marge brute. Prochain rendez-vous, la publication du troisième trimestre, attendue le 29 octobre 2026.
Le scénario favorable tient en deux conditions vérifiables. Si le chiffre d'affaires trimestriel repasse au-dessus de 2 329,2 M USD, son niveau du trimestre précédent, et si la marge brute remonte vers les 38,80% de l'exercice 2025, la stagnation des six derniers trimestres redevient une pause de digestion et le consensus de croissance tient.
Le scénario défavorable en est le miroir. Si le chiffre d'affaires reste sous ce seuil et si la marge brute stagne autour de 36,89%, soit son niveau de 2023, alors le consensus est trop haut et devra être révisé : le multiple bas cesse d'être une décote pour devenir le juste prix d'une enseigne qui ne croît plus.
Tant que le chiffre d'affaires trimestriel reste sous 2 329,2 M USD, les 13,16 fois les bénéfices restent le prix d'une croissance arrêtée. Si la marge brute repasse au-dessus de 38%, le même multiple redevient celui d'une enseigne qui dégage 15,78% de rendement sur le capital qu'elle immobilise, très au-dessus des 6,57% de son secteur.
Les données, en clair
- PER : le cours divisé par le bénéfice par action des douze derniers mois, soit le nombre d'années de bénéfice actuel qu'on paie pour une action. Sprouts : 13,16 fois, contre 18,08 pour la médiane de son sous-secteur (88 sociétés), au 23 septembre 2026.
- Free cash flow : la trésorerie qui reste à l'entreprise une fois payés ses fournisseurs, ses salaires, ses impôts et ses investissements. Sprouts : 355,2 M USD sur douze mois glissants.
- Rendement des flux disponibles : ce free cash flow rapporté à la valeur totale de l'entreprise. Sprouts : 5,55%, contre 7,05% pour la médiane du sous-secteur, au 23 septembre 2026.
- Reverse-DCF : le calcul inverse d'une valorisation, qui part du cours pour en déduire la croissance que le marché suppose. Sprouts : environ 3,6% par an sur dix ans, au 23 septembre 2026.
- Marge brute : ce qui reste du chiffre d'affaires une fois payé le coût des marchandises vendues. Sprouts : 36,89% sur douze mois glissants, contre 38,80% sur l'exercice 2025.
- ROIC : ce que l'entreprise gagne chaque année pour 100 dollars de capital qu'elle immobilise. Sprouts : 15,78%, contre 6,57% pour la médiane du sous-secteur.
- Position de trésorerie : la trésorerie disponible rapportée à la dette totale. Sprouts : 226,5 M USD, soit 10,75% de 2 106,3 M USD de dette.