
Disney (DIS), le studio derrière Mickey, Pixar et Marvel, ressort Cars dans environ 300 salles françaises le 30 septembre, vingt ans après sa sortie. Mais la même opération a déjà eu lieu aux États-Unis le 4 septembre, et elle a rapporté 11 millions de dollars.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Chiffre d'affaires, valeur de la franchise |
Ce qui a été annoncé
Disney, ce sont les films que les enfants regardent en boucle, les chaînes qui diffusent le sport américain, et les parcs où l'on fait la queue une heure pour monter dans un manège de trois minutes.
Selon la salle de presse française du groupe, Cars revient sur les écrans le 30 septembre, dans près de 300 salles, pour les vingt ans du film. Les préventes sont ouvertes depuis fin août.
L'intérêt de cette annonce est qu'elle a déjà été jouée ailleurs. Les États-Unis ont eu leur ressortie le 4 septembre, sur 2 900 salles. D'après Box Office Mojo, le film y a encaissé 6,3 millions de dollars sur son premier week-end, puis environ 1,2 million sur le deuxième, avant de retomber à 310 salles et de terminer son exploitation le 21 septembre. Total nord-américain : 11 millions de dollars.
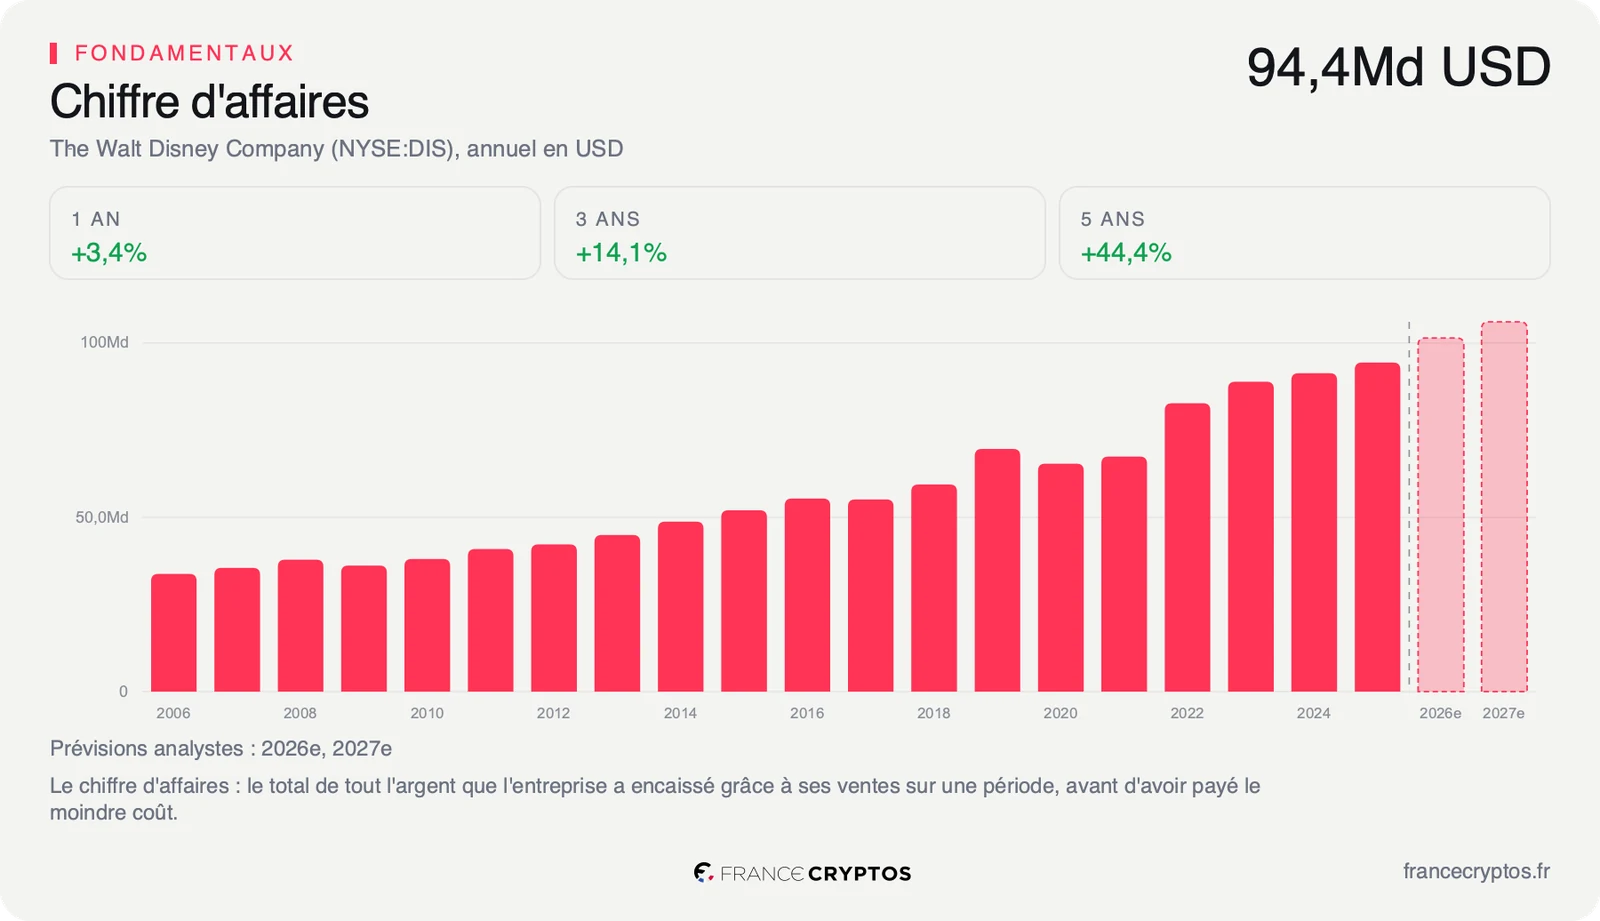
C'est le chiffre qui permet de cadrer l'annonce française, et il doit se rapporter à ce que Disney encaisse réellement. Le groupe réalise 99,13 Md USD de chiffre d'affaires sur les douze derniers mois, avec 231 000 salariés. Une ressortie rapporte donc, sur tout un marché et toute une exploitation, l'équivalent d'une heure de l'activité du groupe. Et Disney n'encaisse pas ces 11 millions : la recette se partage avec les exploitants de salles.
Cette ressortie n'est pas un geste isolé. Elle s'inscrit dans un programme d'anniversaire étalé sur l'année : Disney a prolongé son accord avec la Formule 1 jusqu'en 2028 et y a fait entrer Cars pour la première fois, avec une apparition de Flash McQueen au Grand Prix d'Italie à Monza en septembre, une collection de produits dérivés et des véhicules miniatures signés Mattel. Le film en salles est la partie visible d'un dispositif dont le reste se vend en rayon.
Ce que la source ne dit pas mérite d'être posé aussi : aucun objectif de recettes n'est publié pour la France, aucun budget de campagne, et le marché français est structurellement un ordre de grandeur en dessous du marché américain.
Ce que le prix incorpore déjà
Une ressortie agit sur une seule ligne des comptes, et c'est la plus petite. Disney publie ses recettes de salles dans une ligne appelée « content sales », qui pèse 1 596 M USD sur les 25 248 M USD de chiffre d'affaires du trimestre clos le 27 juin, soit environ 6% du total. Un film de vingt ans qui fait une poignée de millions sur ce poste-là ne se voit pas dans une publication trimestrielle.
Le canal réel est ailleurs, et c'est tout l'intérêt de l'opération. Sur ce même trimestre, le segment Experiences, qui regroupe les parcs, les croisières et les produits dérivés, dégage 3 017 M USD de résultat opérationnel sur les 5 555 M USD du groupe, soit 54% du résultat pour 39% du chiffre d'affaires. Et à l'intérieur de ce segment, la ligne des produits de consommation affiche 53% de marge opérationnelle : 560 M USD de résultat pour 1 065 M USD de recettes. C'est la ligne la plus rentable de toute la société.
Une ressortie en salles est donc une dépense de marque qui prend la forme d'une sortie cinéma. Elle ne cherche pas la recette du guichet, elle réactive une franchise juste avant le moment où celle-ci se vend en miniatures, en billets d'entrée et en licences. Le calendrier le confirme : au moment où le film repasse en salles, Disney construit au Magic Kingdom une zone thématique entièrement consacrée à Cars, Piston Peak National Park, dont aucune date d'ouverture n'est encore annoncée.
Reste à savoir ce que le cours demande déjà. Le titre se paie 21,41 fois ses bénéfices des douze derniers mois, quand la médiane des 91 sociétés de son sous-secteur, celui du cinéma et du divertissement, s'établit à 25,95 fois. Ce multiple se situe au 10e centile de son propre historique sur cinq ans, c'est-à-dire que l'action a été plus chère que cela 90% du temps depuis 2021. La comparaison avec les 91 sociétés du sous-secteur situe chacune de ces lignes.
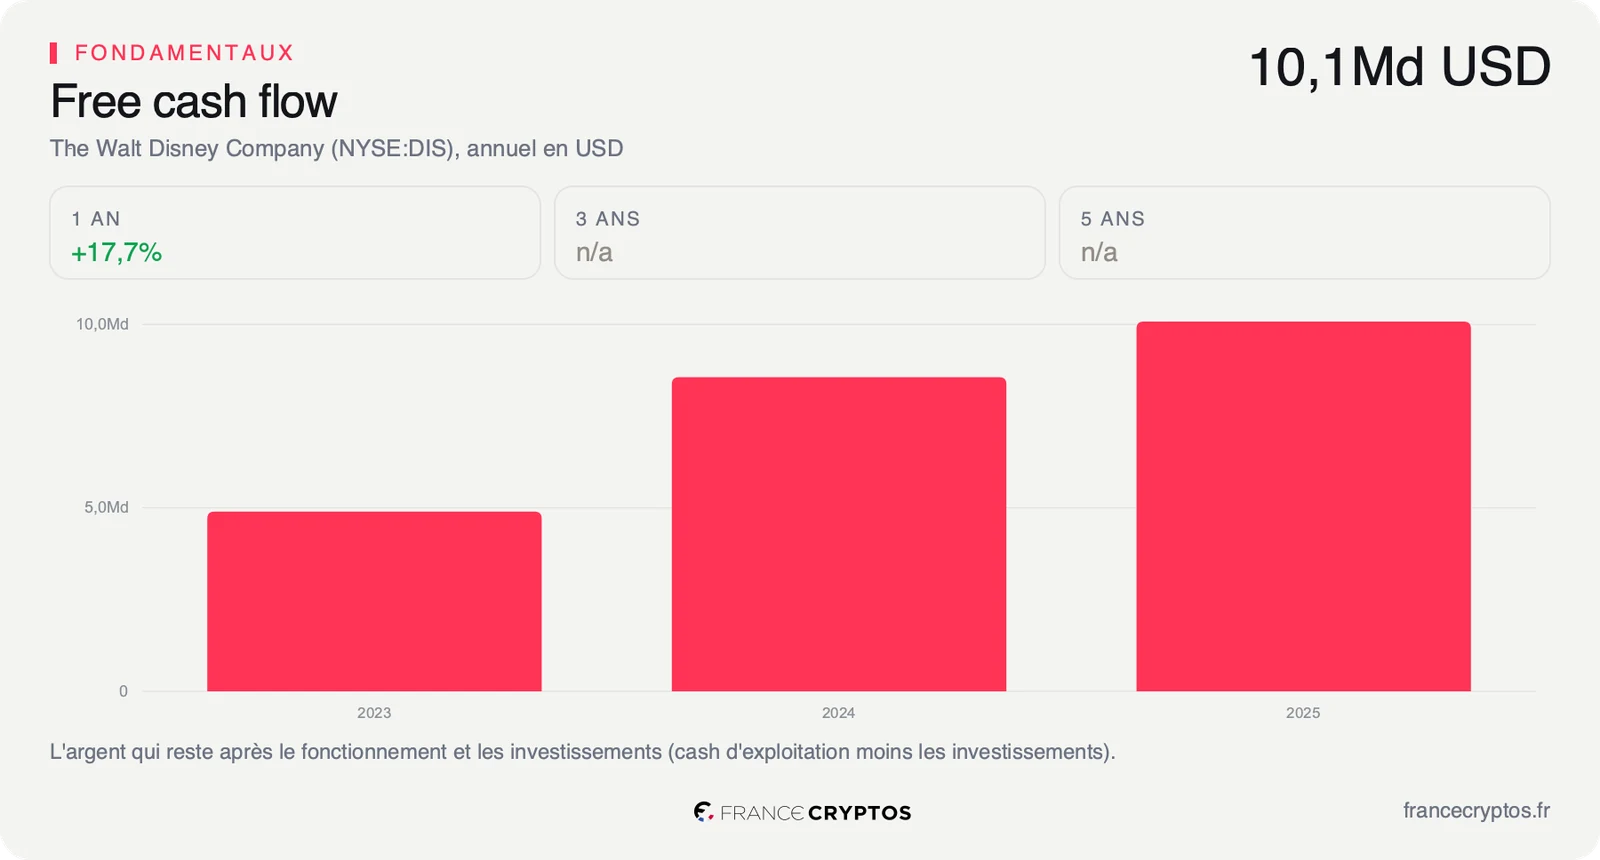
En remontant le calcul de valorisation à l'envers, on obtient ce que ce prix suppose : environ 6% de croissance par an sur dix ans du free cash flow, c'est-à-dire l'argent qui reste une fois les dépenses courantes et les investissements payés. Sur les cinq dernières années, le chiffre d'affaires de Disney a progressé de 7,66% par an. Le cours demande donc un peu moins que ce que le groupe a déjà délivré, ce qui est rare et n'a rien à voir avec un film.
Ce que le marché en fait déjà
L'action a clôturé à 103,82 dollars le 22 septembre. Sur un an, elle recule de 9,05%, quand la médiane de son sous-secteur perd 15,76%. Disney résiste donc mieux que son univers, sans pour autant progresser.
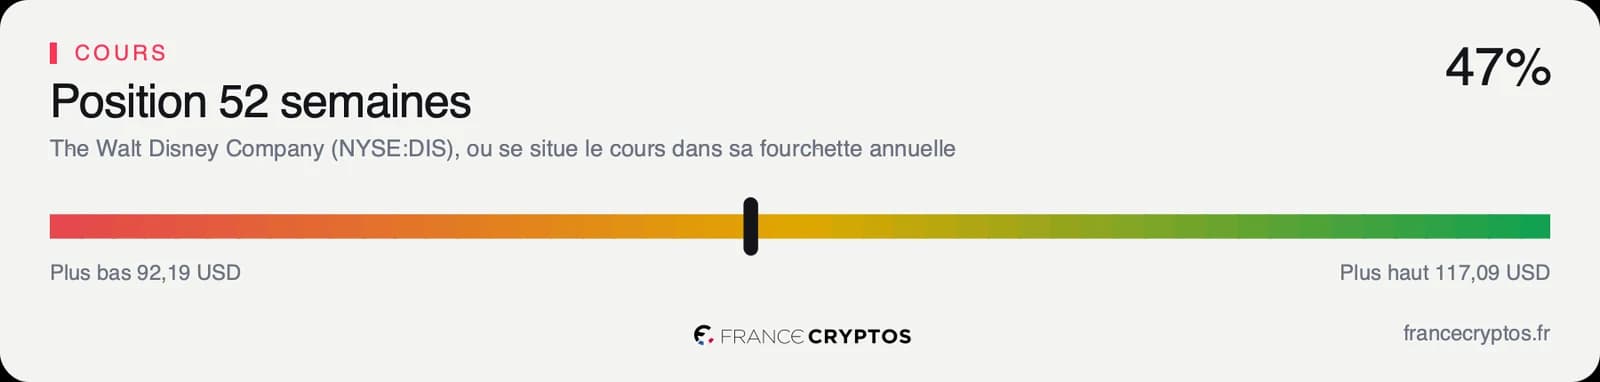
Le titre se place à 47,05% d'une fourchette annuelle comprise entre 92,19 et 117,09 dollars, et reste 11,33% sous son plus haut des douze derniers mois. Rien n'est tendu à court terme : l'indice de force relative sur quatorze séances ressort à 46,19, au milieu de son échelle, et le cours évolue à peine sous sa moyenne mobile à deux cents séances, située à 104,02 dollars.
Le consensus, lui, est massivement favorable et c'est peut-être son principal défaut. Sur 32 analystes, 29 sont positifs, 2 neutres et 1 négatif, pour des objectifs allant de 88 à 144 dollars, autour d'une moyenne d'environ 127 dollars, soit 22,53% au-dessus du cours. Leurs attentes de bénéfice par action ont été relevées de 0,68% sur un mois, une révision modeste.
La divergence à comprendre est là. Le chiffre d'affaires progresse de 14,04% sur trois exercices et les marges s'améliorent, mais le cours passe l'année à reculer. Les deux lectures ne portent pas sur le même objet : l'une mesure un groupe qui remplit ses parcs, l'autre mesure ce que le marché accepte de payer pour un ensemble dont la télévision traditionnelle et les droits sportifs restent les points d'interrogation.
Le point de bascule
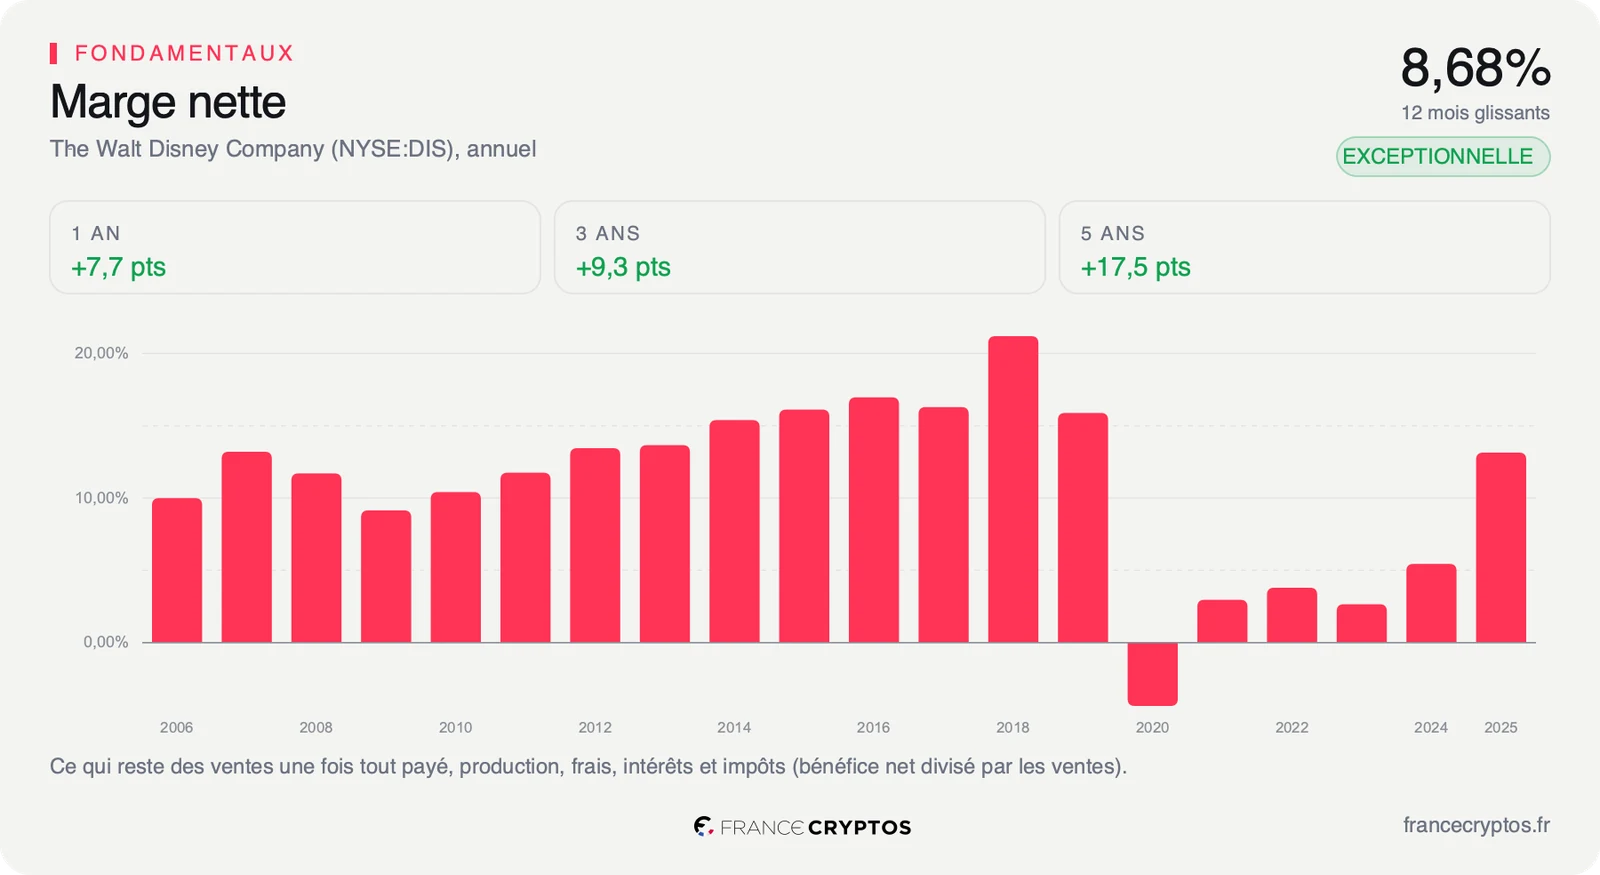
Le rendez-vous est fixé au 11 novembre 2026, date estimée de la prochaine publication de résultats. L'indicateur à surveiller est la marge nette, parce que c'est elle qui dira si la machine Experiences continue de compenser ce que la partie contenus ne rapporte plus.
Le scénario favorable est celui de la franchise qui se transforme. Si la ressortie, l'accord Formule 1 et le chantier du Magic Kingdom alimentent réellement les produits de consommation et la fréquentation, la marge nette de 8,68% se rapproche de celle du S&P 500, à 12,97%, et le multiple de 21,41 fois cesse de ressembler à une décote de secteur en déclin.
Le scénario défavorable est celui de la franchise qu'on entretient sans la faire grandir. La croissance est déjà le maillon faible du dossier, et si le chiffre d'affaires ralentit sous les 6% par an que le cours incorpore, le même multiple bas devient la juste rémunération d'un groupe qui ne grandit plus.
Tant que le chiffre d'affaires tient au-dessus de 6% par an, le multiple de 21,41 fois reste un écart face aux 25,95 fois du sous-secteur. Si cette croissance passe durablement sous ce seuil, ce n'est plus un écart, c'est un prix normal.
Les données, en clair
- Free cash flow : la trésorerie qui reste une fois les dépenses d'exploitation et les investissements payés, donc l'argent réellement disponible pour rembourser la dette ou rémunérer l'actionnaire. Disney : 8,29 Md USD sur les douze derniers mois.
- Croissance implicite du free cash flow : le rythme de progression que le cours actuel suppose sur dix ans, en remontant le calcul de valorisation à l'envers. Disney : environ 6% par an, quand le chiffre d'affaires a progressé de 7,66% par an sur cinq ans.
- PER glissant : le cours divisé par le bénéfice par action des douze derniers mois. Disney : 21,41 fois, contre 25,95 fois pour la médiane de son sous-secteur du cinéma et du divertissement, soit 91 sociétés, au 23 septembre 2026.
- Centile de valorisation : la place du multiple actuel dans son propre historique sur cinq ans. Disney : 10e centile, c'est-à-dire moins cher que 90% des observations de la période.
- Marge nette : la part du chiffre d'affaires qui subsiste une fois tout payé, impôts et intérêts compris. Disney : 8,68%, contre 3,15% pour la médiane de son sous-secteur et 12,97% pour celle du S&P 500.
- Résultat opérationnel par segment : ce que chaque activité dégage avant intérêts et impôts. Disney, trimestre clos le 27 juin 2026 : 3 017 M USD pour Experiences, 1 680 M USD pour Entertainment, 858 M USD pour Sports, sur un total de 5 555 M USD.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Disney : environ 127 dollars pour 32 analystes, avec des cibles de 88 à 144 dollars.
- Position dans la fourchette annuelle : l'endroit où se situe le cours entre le plus bas et le plus haut des cinquante-deux dernières semaines. Disney : 47,05% d'une fourchette allant de 92,19 à 117,09 dollars.