
Tesla (TSLA), le constructeur de voitures électriques, a dévoilé son camion Semi européen, environ 550 kilomètres d'autonomie pour 40 tonnes en charge. Mais son cours suppose déjà 39,43% de croissance annuelle de sa trésorerie, contre 5,19% par an livrés sur trois exercices.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, diversification des revenus |
Ce qui a été dévoilé
Tesla a livré les caractéristiques de la version européenne de son camion électrique Semi, avant sa présentation officielle au salon IAA Transportation de Hanovre. La fiche annonce environ 550 kilomètres d'autonomie pour un poids total en charge de 40 tonnes, et une consommation d'environ un kilowattheure au kilomètre. Les premières livraisons européennes sont annoncées pour l'an prochain, depuis une usine dédiée voisine de la Gigafactory du Nevada.
Tesla, ce sont les Model 3 et Model Y visibles sur les routes, et les batteries domestiques que la société vend à côté de ses voitures.
Le Semi n'est pas une nouveauté. Reuters rappelle qu'il s'agit d'un projet longtemps retardé, dévoilé des années avant d'atteindre une production en série. Ce qui change ici n'est donc pas l'existence du camion, mais sa date et son marché : l'Europe, et un calendrier enfin daté.
Le calendrier est le vrai contenu de l'annonce. Un projet présenté des années plus tôt, repoussé plusieurs fois, finit par ne plus être jugé sur ses promesses techniques mais sur sa capacité à sortir de l'usine. En donnant une fiche chiffrée et une fenêtre de livraison, Tesla transforme une intention en engagement vérifiable. C'est aussi ce qui rend l'annonce mesurable : à partir de l'an prochain, le camion livrera ou ne livrera pas.
Il faut rapporter cette annonce à la taille du groupe. Tesla a facturé 103,6 Md USD sur les douze derniers mois, et l'essentiel vient des voitures. Un camion qui ne sera pas livré en Europe avant l'an prochain ouvre une ligne de revenus, il ne déplace pas encore l'équilibre du modèle. Le fret lourd européen reste par ailleurs un marché tenu par les constructeurs de camions traditionnels, sur lequel Tesla arrive sans base installée.
Ce que le prix incorpore déjà
L'intérêt d'un nouveau produit se juge à ce qu'il doit accomplir. Chez Tesla, la barre est posée très haut, et elle se mesure.
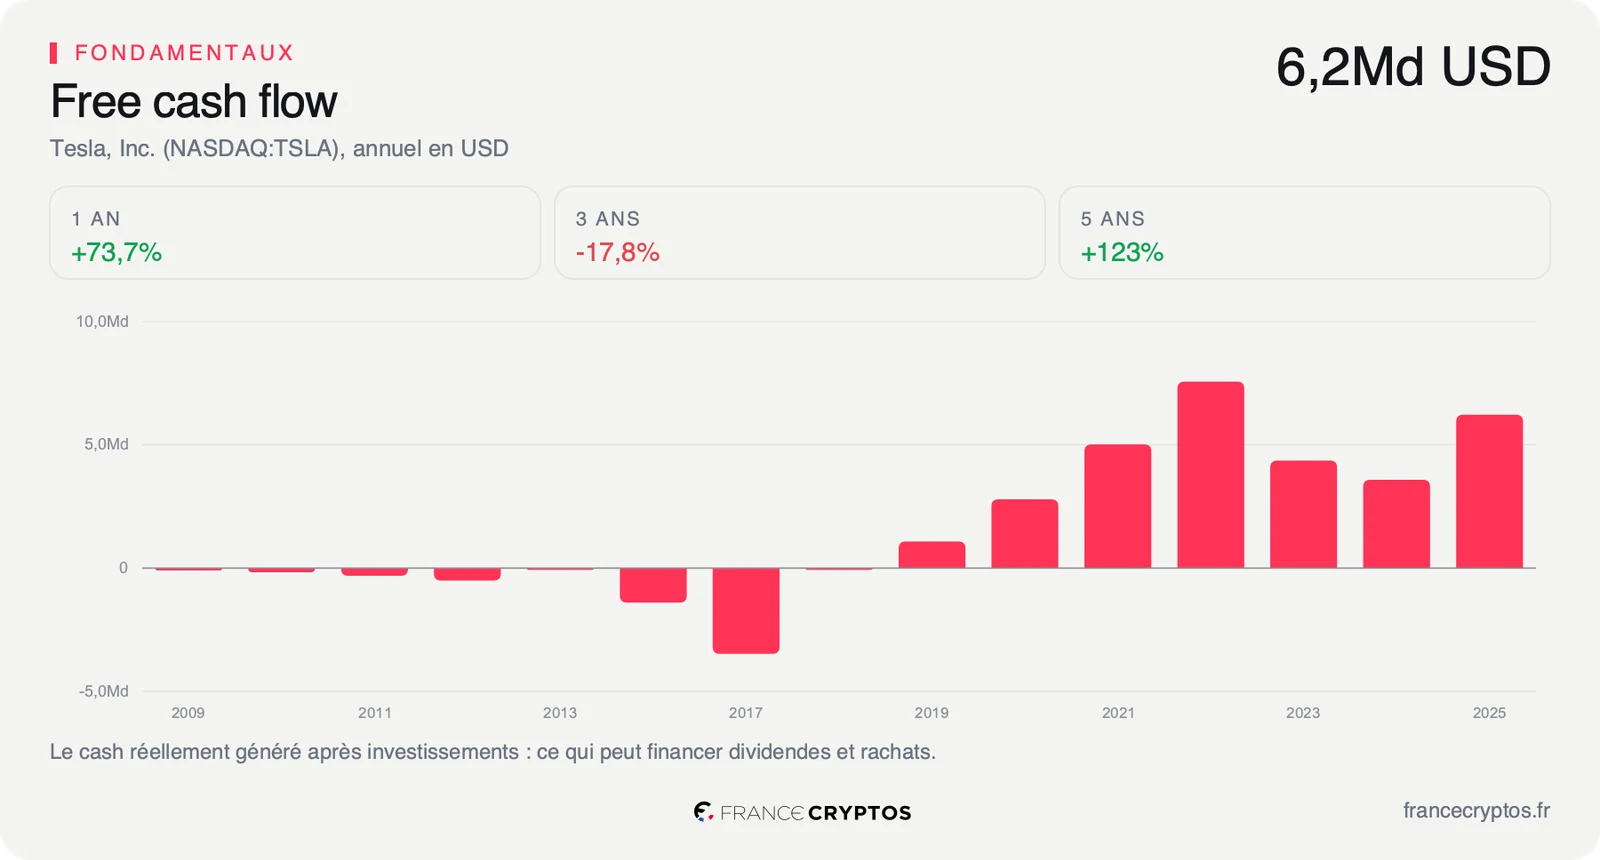
Au cours du 11 septembre, le marché intègre une croissance du free cash flow, la trésorerie qui reste une fois les dépenses et les investissements payés, de 39,43% par an sur dix ans. La référence retenue par le modèle est de 25,00%. L'écart, 14,43 points de croissance annuelle, est ce que le prix demande en plus de ce qui est déjà considéré comme une trajectoire rapide.
Ce chiffre mérite d'être traduit, parce qu'il est le coeur du dossier. Il ne dit pas ce que Tesla vaut, il dit ce que l'acheteur d'aujourd'hui accepte de payer pour les résultats de demain. Acheter l'action au cours actuel revient à parier que la trésorerie dégagée chaque année sera multipliée par plus de vingt-cinq en une décennie. Ce n'est pas impossible, mais c'est une hypothèse, et elle est déjà dans le prix : elle ne peut plus être une bonne surprise, seulement une déception si elle n'arrive pas.
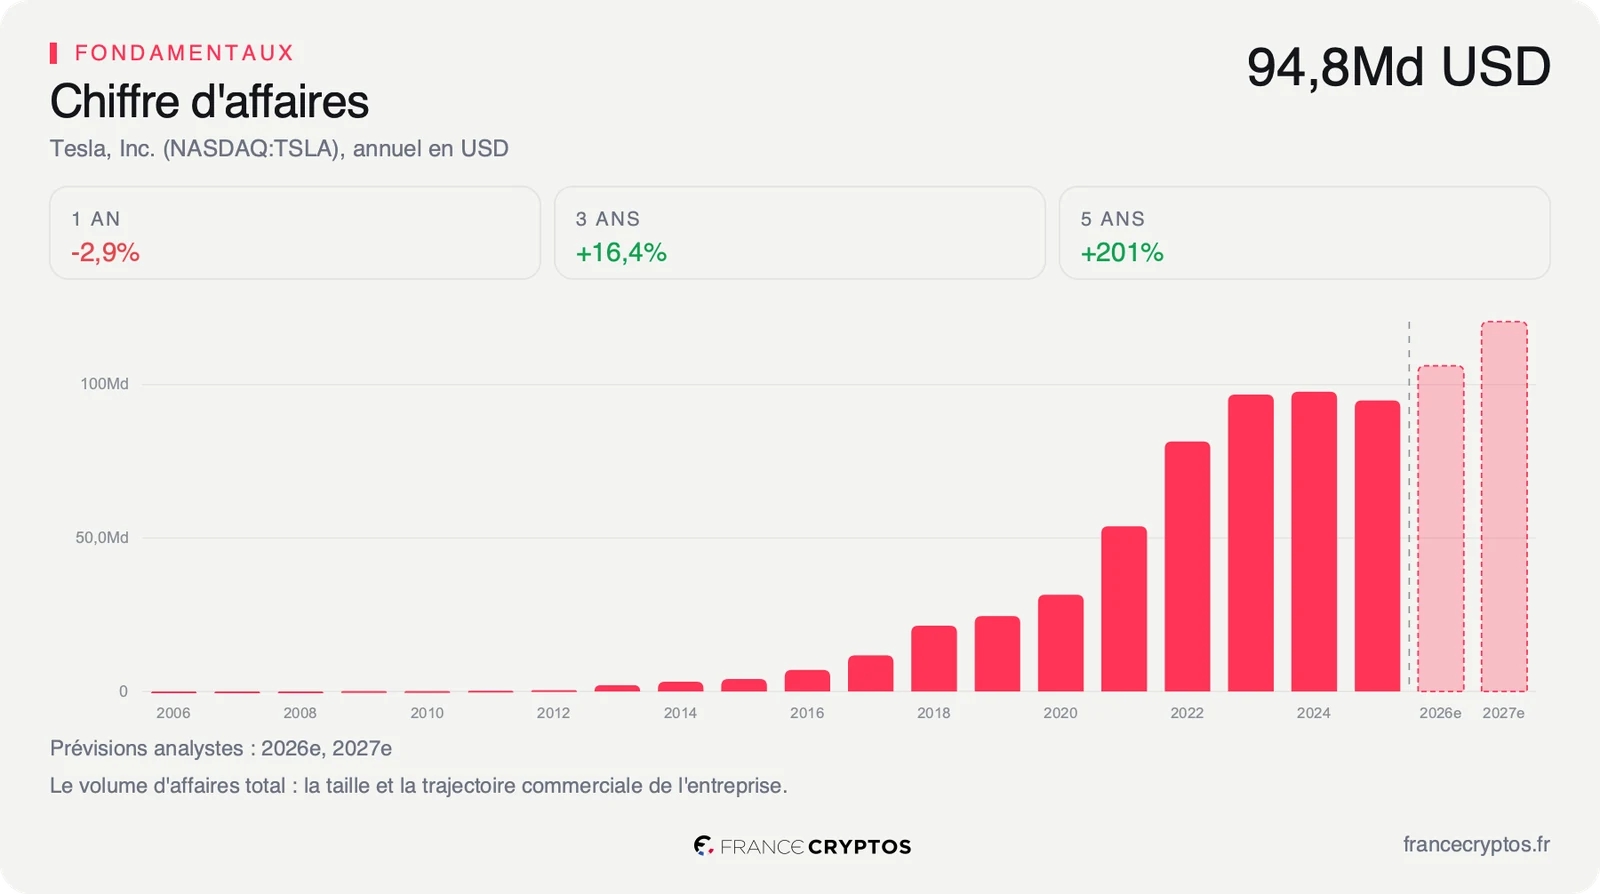
Face à cette exigence, le chiffre d'affaires raconte autre chose. Il est passé de 81,46 Md USD en 2022 à 94,83 Md USD en 2025, soit 16,41% cumulés sur trois exercices, environ 5,19% par an. Et l'exercice 2025 s'est achevé sous celui de 2024. Le prix demande donc sept fois le rythme que les trois dernières années ont produit.
Un trimestre ne suffit pas à juger une trajectoire, et c'est pour cela que la fenêtre de trois ans compte plus que la dernière publication. Elle lisse les effets de base, les remises commerciales et les ruptures d'approvisionnement, et laisse voir le rythme de fond.
La rentabilité ne comble pas l'écart non plus. Le retour sur capitaux investis, ce que la société gagne pour chaque dollar immobilisé dans son outil industriel, ressort à 4,0% contre 2,34% pour la médiane de son sous-secteur, un panier de 69 constructeurs automobiles. Tesla fait mieux que ses pairs, sans être au niveau qu'un tel multiple suppose.
Reste la comparaison la plus parlante, celle du titre avec son propre passé. La valorisation se situe au 82e centile sur cinq ans, c'est-à-dire plus chère que 82% du temps depuis 2021, et le détail des ratios de la fiche Tesla permet de suivre si cet écart se réduit par les comptes ou par le cours.
Ce que le marché en fait déjà
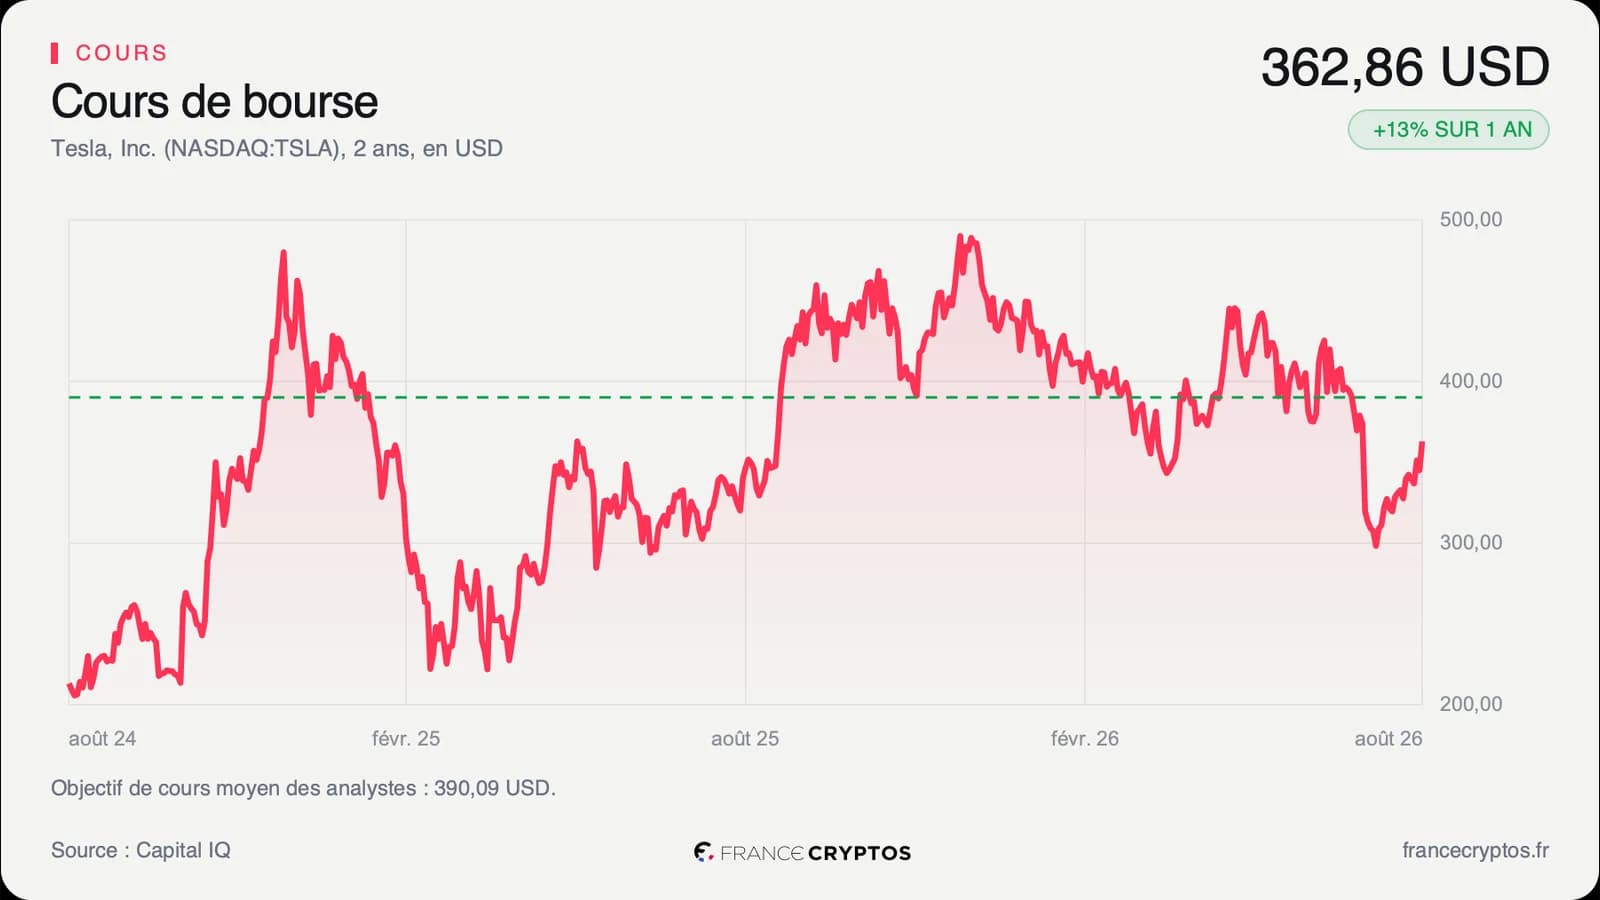
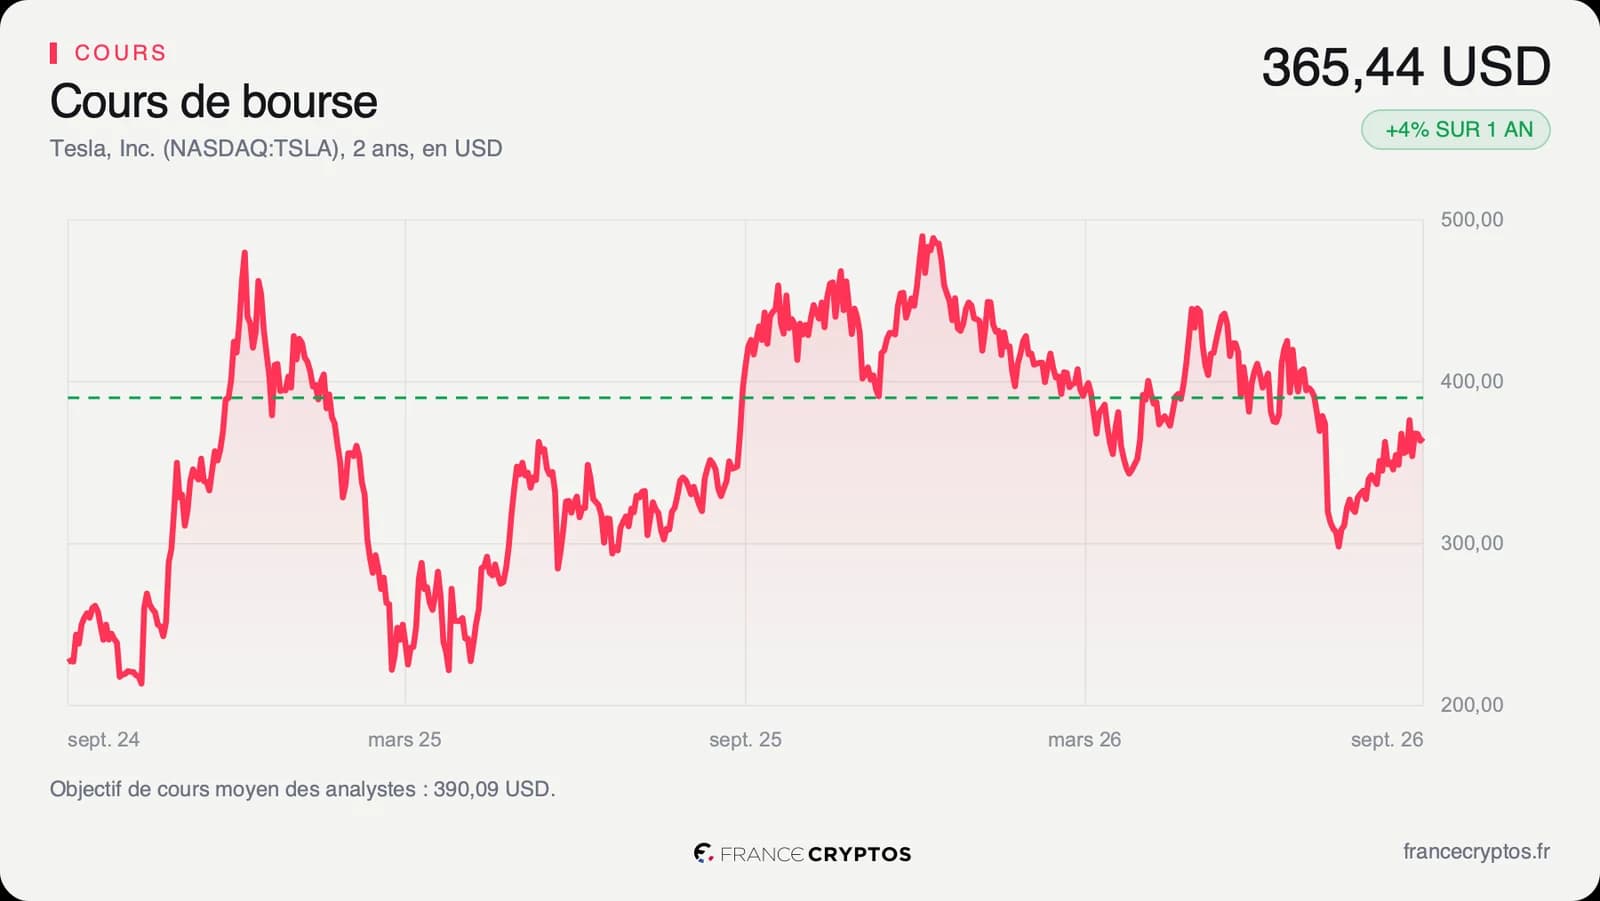
L'action valait 365,44 dollars à la clôture du 11 septembre. Sur un an elle progresse de 4,36%, mais elle abandonne 20,17% depuis le 1er janvier et se tient 26,74% sous son plus haut. Elle évolue à 33,79% de sa fourchette des cinquante-deux dernières semaines, comprise entre 297,38 et 498,83 dollars.
Le cours et les comptes ne vont donc pas dans le même sens. Sur le dernier trimestre publié, le chiffre d'affaires progresse de 25,52% sur un an, soit une réaccélération nette après trois exercices presque plats. Le marché, lui, a dégradé la valorisation pendant la même période. C'est cette divergence qui rend le dossier difficile à lire : les comptes s'améliorent au trimestre, le prix se dégonfle, et le multiple reste malgré tout dans le haut de son histoire.
Deux lectures s'affrontent, et chacune s'appuie sur des faits réels. La première retient que le marché a déjà corrigé, que le titre a rendu un cinquième de sa valeur en huit mois et que les comptes repartent. La seconde retient que cette correction n'a pas suffi à ramener la valorisation dans sa moyenne historique, et qu'une action peut baisser longtemps tout en restant chère. Les deux décrivent le même titre au même prix.
La fourchette des cinquante-deux semaines dit la même hésitation : entre son plus bas et son plus haut, le titre a varié de plus de deux cents dollars, sur une société dont les comptes n'ont pas changé de nature dans l'intervalle.
Les analystes ne tranchent pas davantage. Les 44 bureaux qui suivent la valeur affichent en moyenne un avis positif, pour un objectif moyen d'environ 390 dollars, soit 6,7% au-dessus du cours, et une médiane à 410 dollars. Mais les extrêmes vont de 125 à 600 dollars. Un rapport de près de cinq entre la borne basse et la borne haute ne décrit pas un désaccord de degré, il décrit deux entreprises différentes vues par deux moitiés du marché.
Le point de bascule
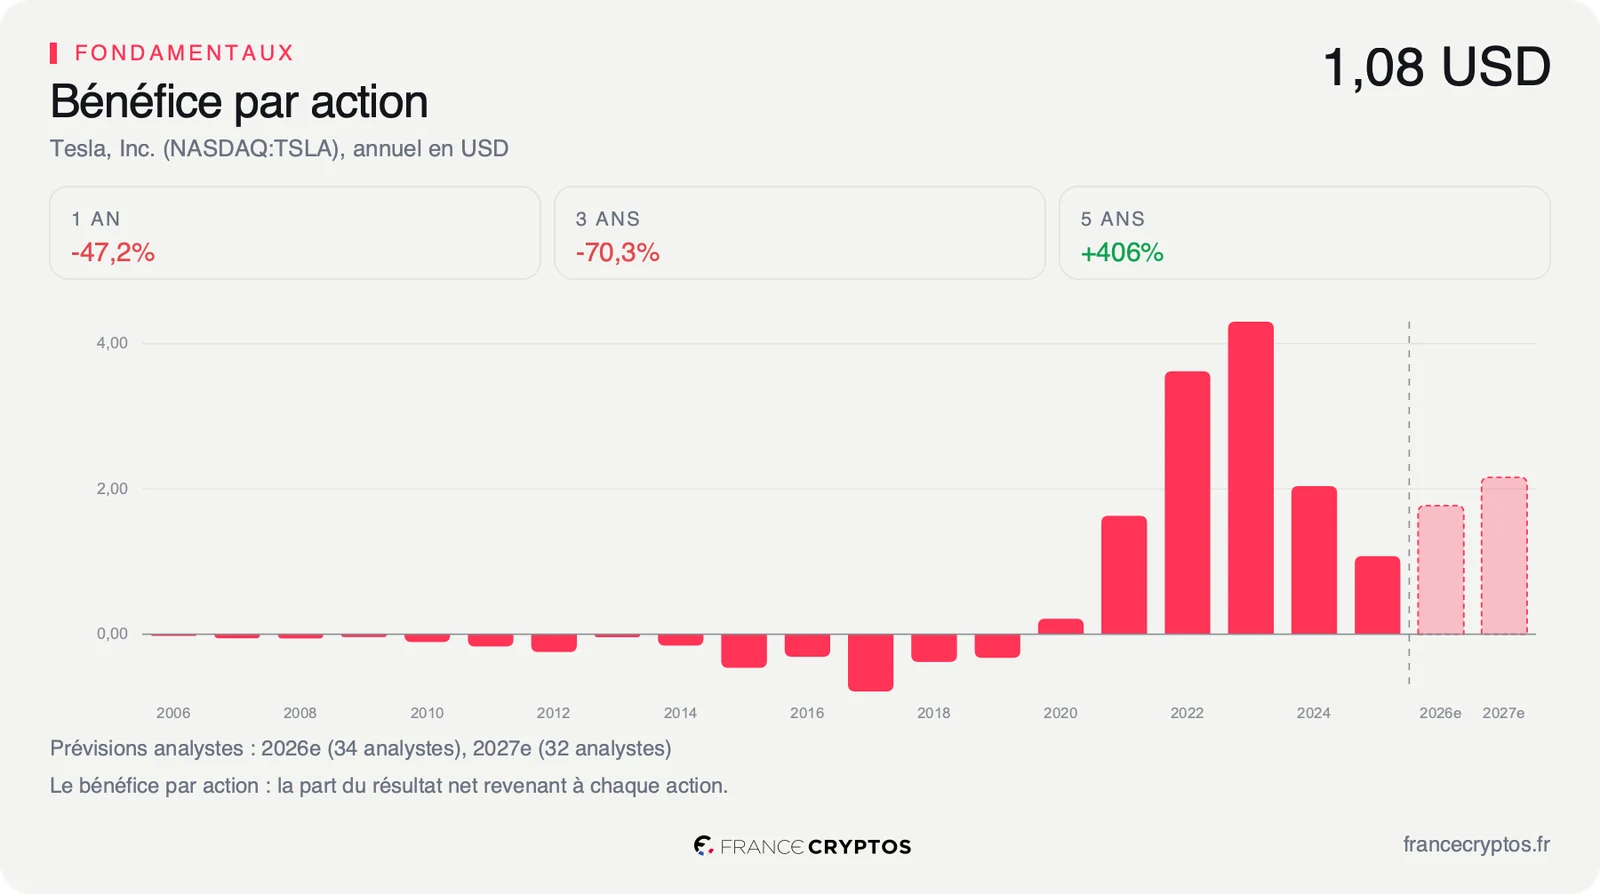
L'indicateur à surveiller est la prochaine publication de résultats, attendue le 21 octobre, une date encore donnée comme estimée. Le consensus de vingt-six analystes y attend 0,45 USD de bénéfice par action, soit 9,69% de moins qu'un an plus tôt.
Le scénario favorable est celui où ce trimestre dépasse l'attente et où la réaccélération à 25,52% se confirme sur plusieurs trimestres. L'écart entre les 5,19% annuels délivrés et les 39,43% demandés commencerait alors à se refermer par les comptes.
Le scénario défavorable est celui où le trimestre atterrit sur la baisse attendue et où la tendance des trois derniers exercices reprend le dessus. Un camion livré en Europe à partir de l'an prochain ne compenserait pas, à lui seul, un retour à cinq points de croissance annuelle.
Tant que le rythme annuel reste proche des 5,19% des trois derniers exercices, le multiple de 214,3 fois les résultats attendus n'a pas de point d'appui dans les comptes. Si le rythme du dernier trimestre tient sur la durée, le même écart se referme par la croissance plutôt que par la baisse du cours.
Les données, en clair
- Free cash flow : la trésorerie qui reste à l'entreprise une fois ses dépenses et ses investissements payés. Tesla : 5,8 Md USD sur douze mois glissants.
- Reverse-DCF : la croissance des flux futurs que le cours actuel suppose, calculée à rebours du prix. Tesla : 39,43% par an sur dix ans, contre 25,00% de référence, au 14 septembre 2026.
- Retour sur capitaux investis : ce que la société gagne chaque année pour chaque dollar immobilisé dans son outil industriel. Tesla : 4,0%, contre 2,34% pour la médiane de son sous-secteur (69 sociétés).
- PER prévisionnel : le cours divisé par le bénéfice par action attendu sur l'exercice à venir. Tesla : 214,3 fois, contre 10,4 pour la médiane de son sous-secteur.
- Centile de valorisation : la position du multiple actuel dans sa propre histoire. Tesla : 82e centile sur cinq ans, soit plus cher que 82% du temps.