
Warner Bros. Discovery (WBD), le propriétaire de HBO Max et de CNN, a obtenu de la Commission fédérale des communications américaine le feu vert au financement de son rachat par Paramount Skydance. Mais à 28,24 dollars, l'action se traite toujours sous les 31 dollars proposés en numéraire.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Structure de financement, bilan |
Ce qui a été autorisé
Warner Bros. Discovery, c'est HBO Max, la chaîne d'information CNN, et le studio qui a produit Harry Potter et les films DC. Une bonne partie de ce qu'un abonné français regarde le soir sort de ses catalogues, sous une marque ou sous une autre.
Le 17 septembre, selon Reuters et Seeking Alpha, le bureau des médias de la Commission fédérale des communications américaine a accepté la demande de Paramount Skydance: des fonds souverains d'Arabie saoudite, du Qatar et d'Abou Dabi pourront financer le rachat de Warner Bros. Discovery. Le régulateur a levé pour l'occasion le plafond de 25% de détention étrangère du capital d'un groupe titulaire de licences de diffusion, en posant deux conditions. Les investisseurs étrangers n'auront aucun droit de vote, et la famille Ellison conserve le contrôle de l'ensemble. Le fonds souverain saoudien est cité à hauteur de 15,1% du capital.
Ce que la décision ne fait pas doit se dire tout de suite: elle ne clôt pas l'opération. Un juge fédéral a suspendu le rapprochement, douze procureurs généraux d'États l'attaquent pour atteinte à la concurrence, et le procès est fixé à début 2027. La FCC lève un verrou de financement, pas le verrou judiciaire.
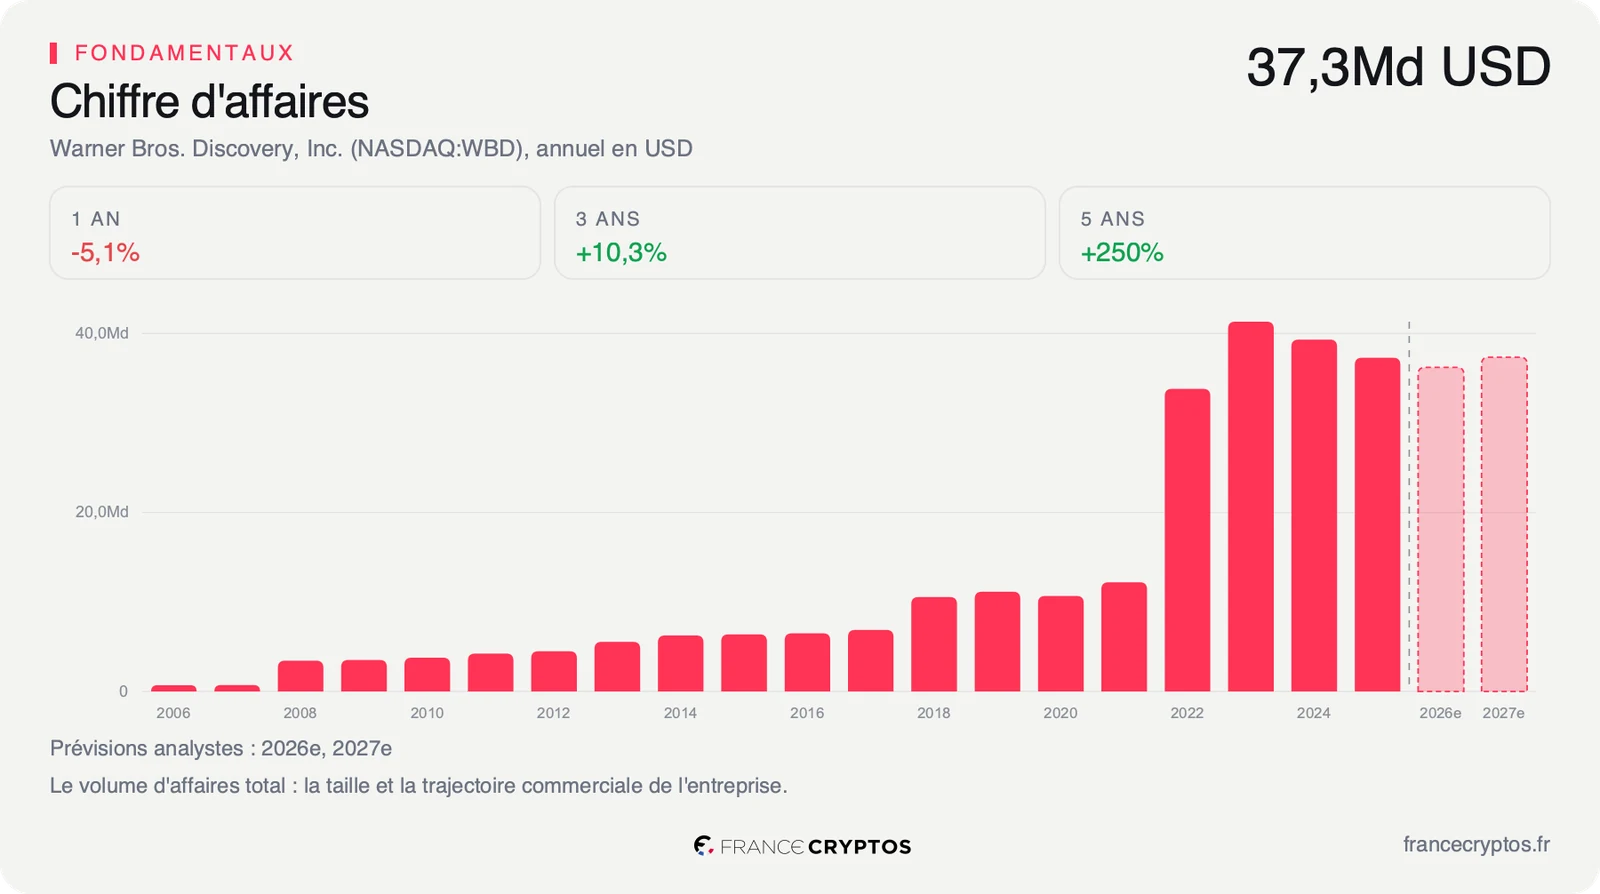
L'offre, elle, est connue depuis l'accord signé en 2026: 31 dollars par action, en numéraire. Pour mesurer ce que ce prix représente, il suffit de le rapporter à l'histoire récente du titre: l'action valait 17,075 dollars au plus bas des douze derniers mois, et son plus haut sur la même période, 30 dollars, reste sous le prix proposé. L'acquéreur reprend aussi un groupe qui a encaissé 36,16 Md USD de chiffre d'affaires sur douze mois avec 35 500 salariés.
Ce que le prix incorpore déjà
Une opération de capital ne déplace pas les ventes ni les marges. Elle déplace une question de bilan: qui porte la dette, et à quelles conditions. C'est exactement ce que la décision de la FCC vient de trancher.
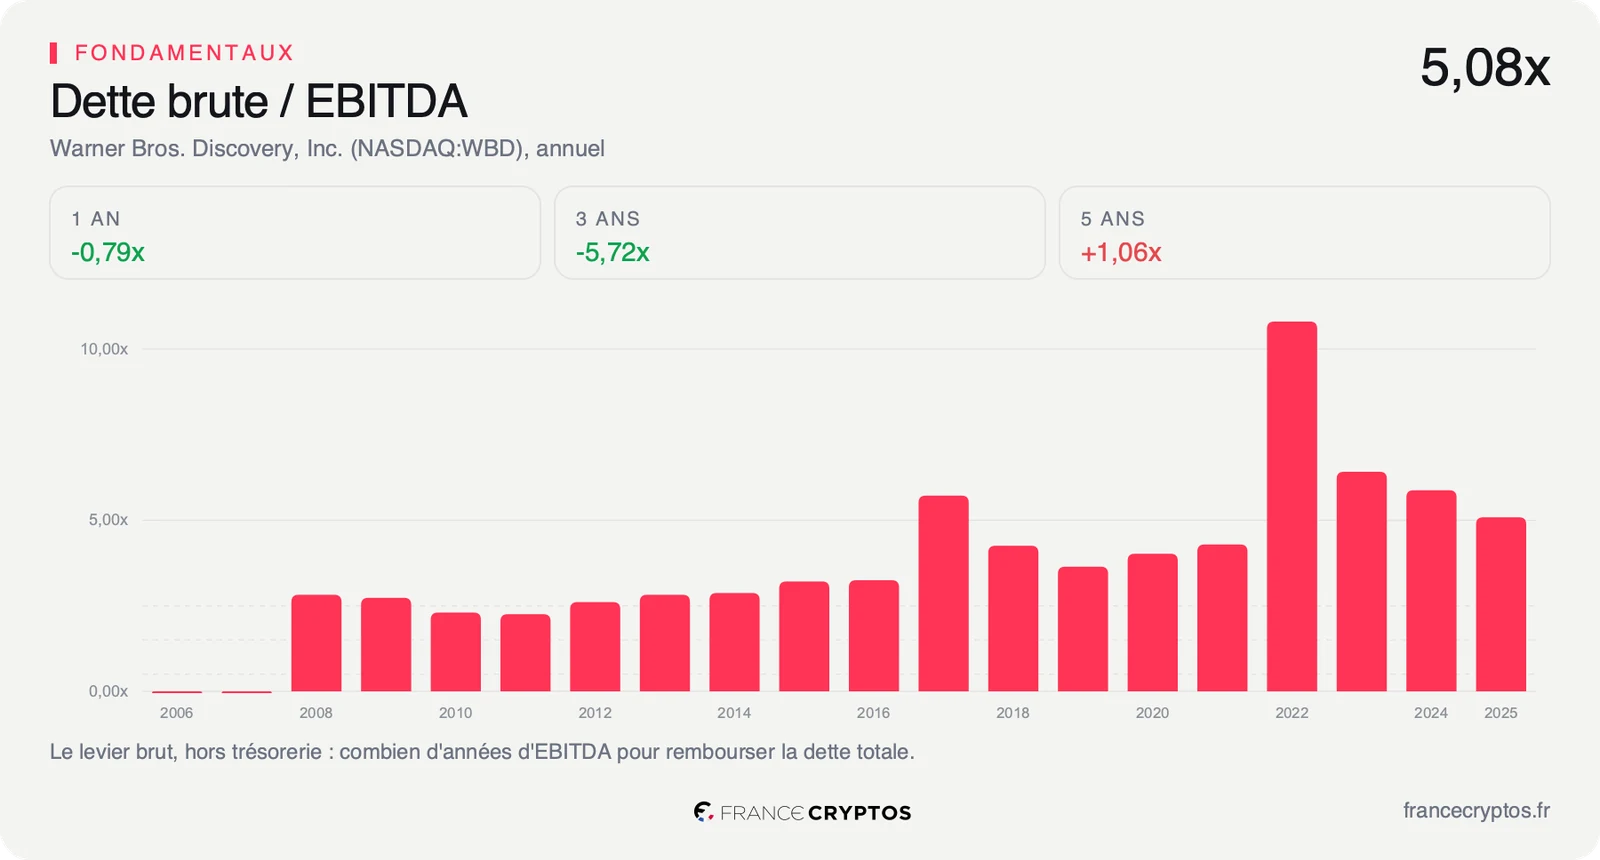
Le bilan en question est lourd. La dette nette de Warner Bros. Discovery atteint 28,87 Md USD, soit 4,45 fois son EBITDA, c'est-à-dire le bénéfice avant intérêts, impôts et amortissements. La médiane de son sous-secteur, qui regroupe 89 sociétés du divertissement, s'établit à 0,34 fois. Traduit simplement: là où un concurrent moyen rembourserait ses dettes avec quatre mois de résultat d'exploitation, il en faudrait plus de quatre ans ici. La comparaison avec les 89 sociétés du sous-secteur situe ce levier ligne par ligne.
Le coût de cette dette est le chiffre le plus parlant du dossier. Les intérêts versés représentent 2,25 Md USD par an, quand le groupe dégage 2,18 Md USD de free cash flow, l'argent qui reste une fois les investissements payés. Les créanciers absorbent donc la totalité de ce que l'exploitation produit de disponible, et il ne reste rien pour l'actionnaire une fois ce passage payé. La trésorerie, à 3,43 Md USD, ne suffirait pas à couvrir deux années de ces seuls intérêts.
Ce que la décision de la FCC change, c'est la solidité de la main qui reprendra ce passif. Racheter un groupe de cette taille en numéraire suppose de réunir des capitaux propres considérables avant même de parler de dette: sans les fonds souverains, l'acquéreur devait trouver ailleurs, plus cher, ou renoncer. Le régulateur a tranché en séparant l'argent du pouvoir: les capitaux étrangers entrent, les droits de vote restent américains. Pour le porteur d'actions Warner Bros. Discovery, la conséquence est étroite et concrète, elle ne porte que sur la probabilité d'être payé.
Reste ce que le prix suppose. Au cours du 17 septembre, le marché intègre une croissance du free cash flow de près de 11% par an pendant dix ans, quand la référence de croissance retenue pour ce dossier est une baisse de 10% par an. L'écart entre les deux fait 21 points, et il ne se comble pas avec une décision de régulateur: une autorisation de financement change qui détient le capital, pas la quantité de trésorerie que les catalogues produiront.
Ce que le marché en fait déjà
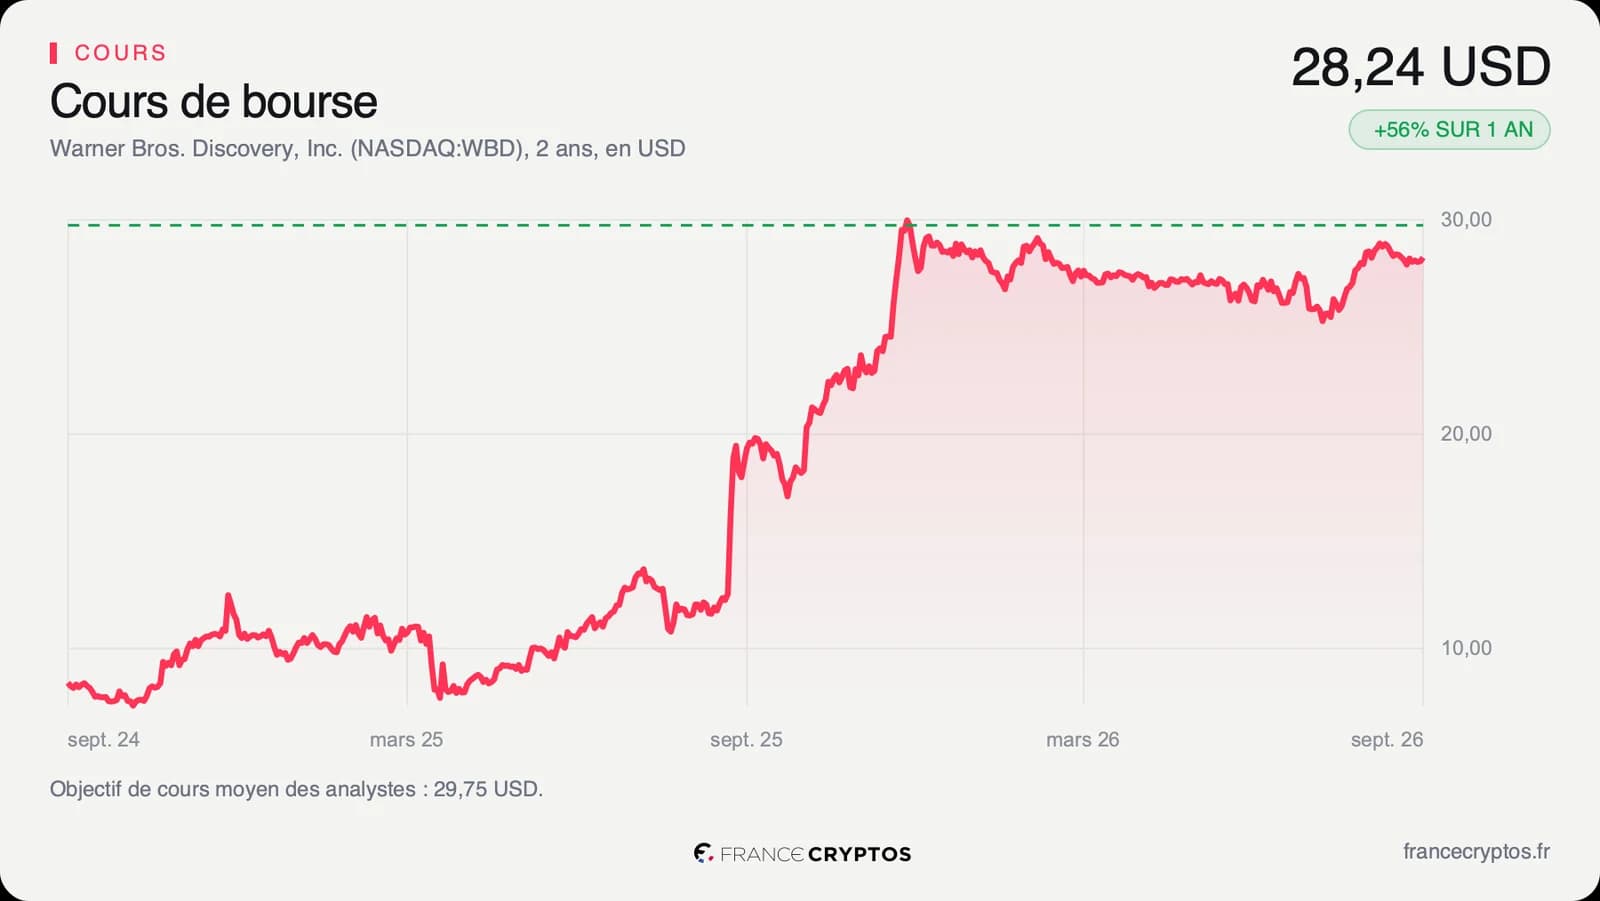
L'action a clôturé à 28,24 dollars le 17 septembre. Sur un an, elle gagne 56,19%, quand la médiane de son sous-secteur en perd 17,76%: c'est un écart de plus de soixante-dix points entre une société et son secteur, et il n'a rien à voir avec les comptes. Le titre se place à 86,38% de sa fourchette annuelle, comprise entre 17,075 et 30 dollars.
Les indicateurs de court terme sont calmes: l'indice de force relative sur quatorze séances ressort à 55,78, au milieu de son échelle, et le cours évolue 2,75% au-dessus de sa moyenne mobile à deux cents séances.
Cette avance de 56,19% n'est pas une réévaluation de l'activité, c'est une prime d'offre. Un titre visé par un rachat en numéraire cesse progressivement de suivre ses résultats pour suivre deux choses: le prix proposé, et le temps qu'il faudra pour l'encaisser. L'écart qui subsiste entre les 28,24 dollars du marché et les 31 dollars de l'offre est le prix que le marché met sur ce délai et sur le risque que l'opération n'aboutisse jamais.
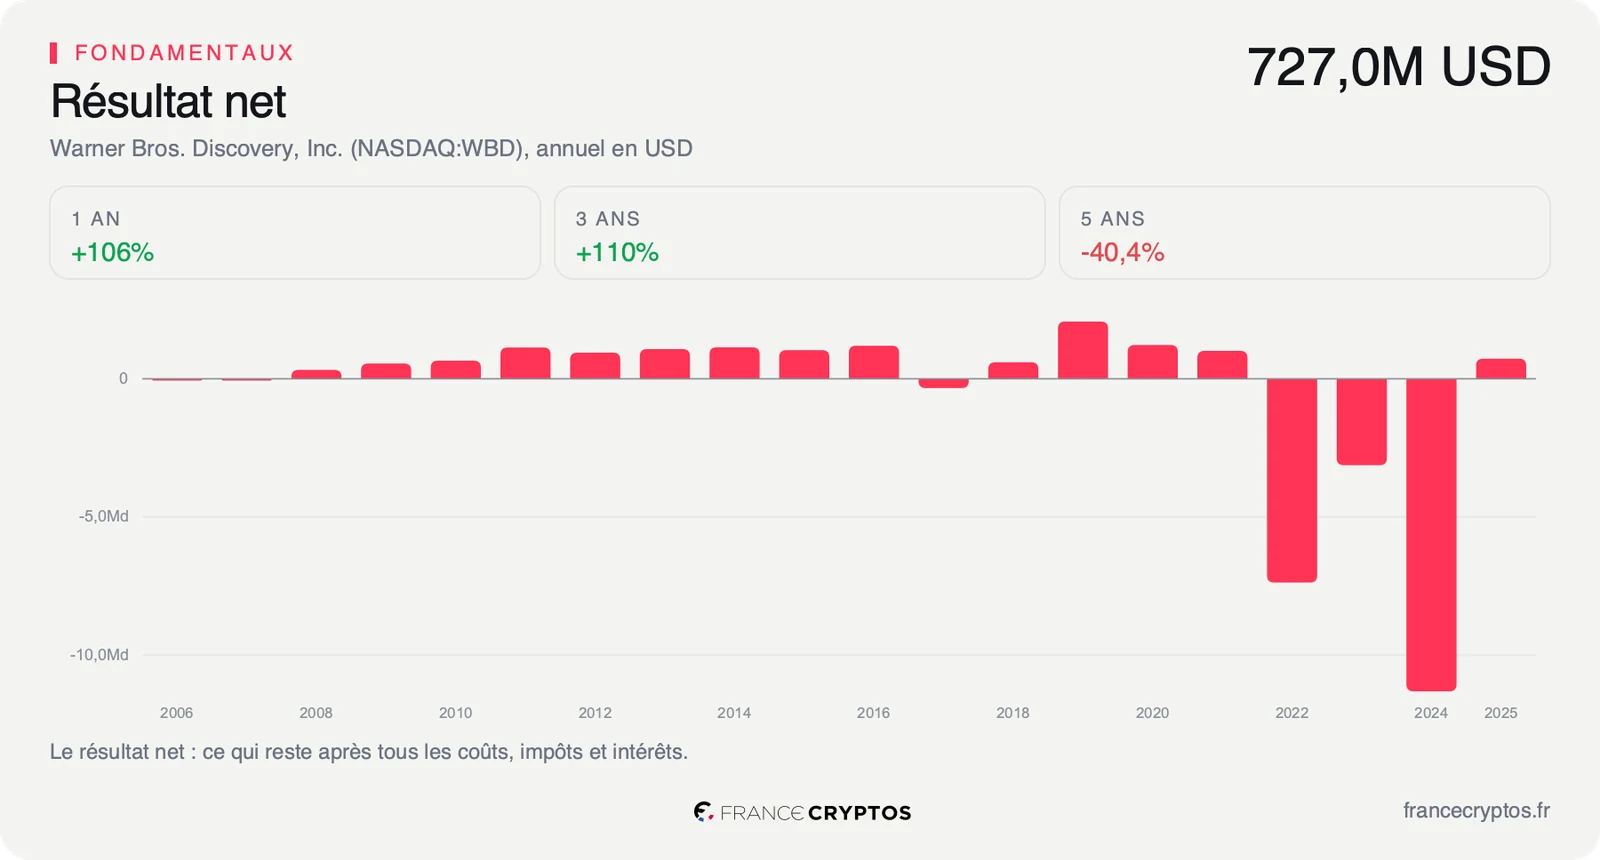
Le consensus, lui, ne décrit plus une opinion sur l'entreprise. Les 20 analystes qui suivent la valeur se répartissent en 3 positifs, 16 neutres et 1 négatif, pour des objectifs compris entre 26 et 31,25 dollars, autour d'une moyenne d'environ 30 dollars. Leur cible médiane tombe exactement sur 31 dollars, le prix de l'offre. Un panel de vingt maisons qui converge à ce point sur une société perdant 1,2732 dollar par action sur douze mois ne mesure pas un accord sur la valeur: il mesure un alignement sur un prix de rachat.
C'est la divergence à comprendre. Sur le fondamental, rien ne s'est amélioré: le chiffre d'affaires recule de 11,07% sur le dernier trimestre clos face au même trimestre un an plus tôt, quand la médiane du sous-secteur progresse de 11,46%. Sur le cours, le titre vaut presque le double d'il y a un an. Les deux lectures ne se contredisent pas, elles portent sur deux objets différents: l'une décrit une entreprise, l'autre décrit la probabilité d'une sortie en numéraire.
Le point de bascule
Deux rendez-vous comptent, et le second pèse davantage: la publication de résultats du 6 novembre, puis le procès antitrust de début 2027.
Le scénario favorable est celui d'un accord qui va au bout. Les porteurs touchent alors 31 dollars en numéraire, soit davantage que les 30 dollars du plus haut des douze derniers mois, et le dossier se referme sans jamais repasser par les comptes.
Le scénario défavorable est celui d'un blocage judiciaire. Warner Bros. Discovery redevient alors une société seule avec sa dette de 4,45 fois son EBITDA, un chiffre d'affaires en recul de 11,07% et un consensus qui attend encore une perte de 1,12 dollar par action pour l'exercice en cours. Le point de référence n'est plus le prix d'offre, mais les 17,075 dollars touchés au plus bas de l'année.
Tant que le procès de début 2027 n'a pas tranché, le cours de 28,24 dollars mesure une probabilité de transaction et non la valeur du groupe. Si l'opération échoue, la même action se lit sur ses propres comptes, ceux d'un groupe déficitaire endetté à 4,45 fois son EBITDA dans un sous-secteur qui l'est à 0,34 fois.
Les données, en clair
- Dette nette rapportée à l'EBITDA : la dette qui reste une fois la trésorerie déduite, divisée par le bénéfice avant intérêts, impôts et amortissements. Elle dit en combien d'années d'exploitation la dette serait remboursée. Warner Bros. Discovery : 4,45 fois, contre 0,34 fois pour la médiane de son sous-secteur du divertissement, soit 89 sociétés, au 18 septembre 2026.
- Free cash flow : la trésorerie qui reste une fois les dépenses d'exploitation et les investissements payés, donc l'argent réellement disponible pour rembourser la dette ou rémunérer l'actionnaire. Warner Bros. Discovery : 2,18 Md USD sur les douze derniers mois, face à 2,25 Md USD d'intérêts versés sur la même période.
- Croissance implicite du free cash flow : le rythme de progression que le cours actuel suppose sur dix ans, en remontant le calcul de valorisation à l'envers. Warner Bros. Discovery : près de 11% par an, quand la référence de croissance du dossier est une baisse de 10% par an.
- Chiffre d'affaires trimestriel comparé : la variation du chiffre d'affaires du dernier trimestre clos face au même trimestre un an plus tôt. Warner Bros. Discovery : -11,07%, contre +11,46% pour la médiane de son sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Warner Bros. Discovery : environ 30 dollars pour 20 analystes, avec des cibles de 26 à 31,25 dollars et une médiane à 31 dollars.
- Position dans la fourchette annuelle : l'endroit où se situe le cours entre le plus bas et le plus haut des cinquante-deux dernières semaines. Warner Bros. Discovery : 86,38% d'une fourchette allant de 17,075 à 30 dollars.
- Indice de force relative sur quatorze séances : un indicateur qui situe le cours entre 0 et 100 selon la vigueur de ses hausses récentes face à ses baisses. Warner Bros. Discovery : 55,78, donc au milieu de son échelle.