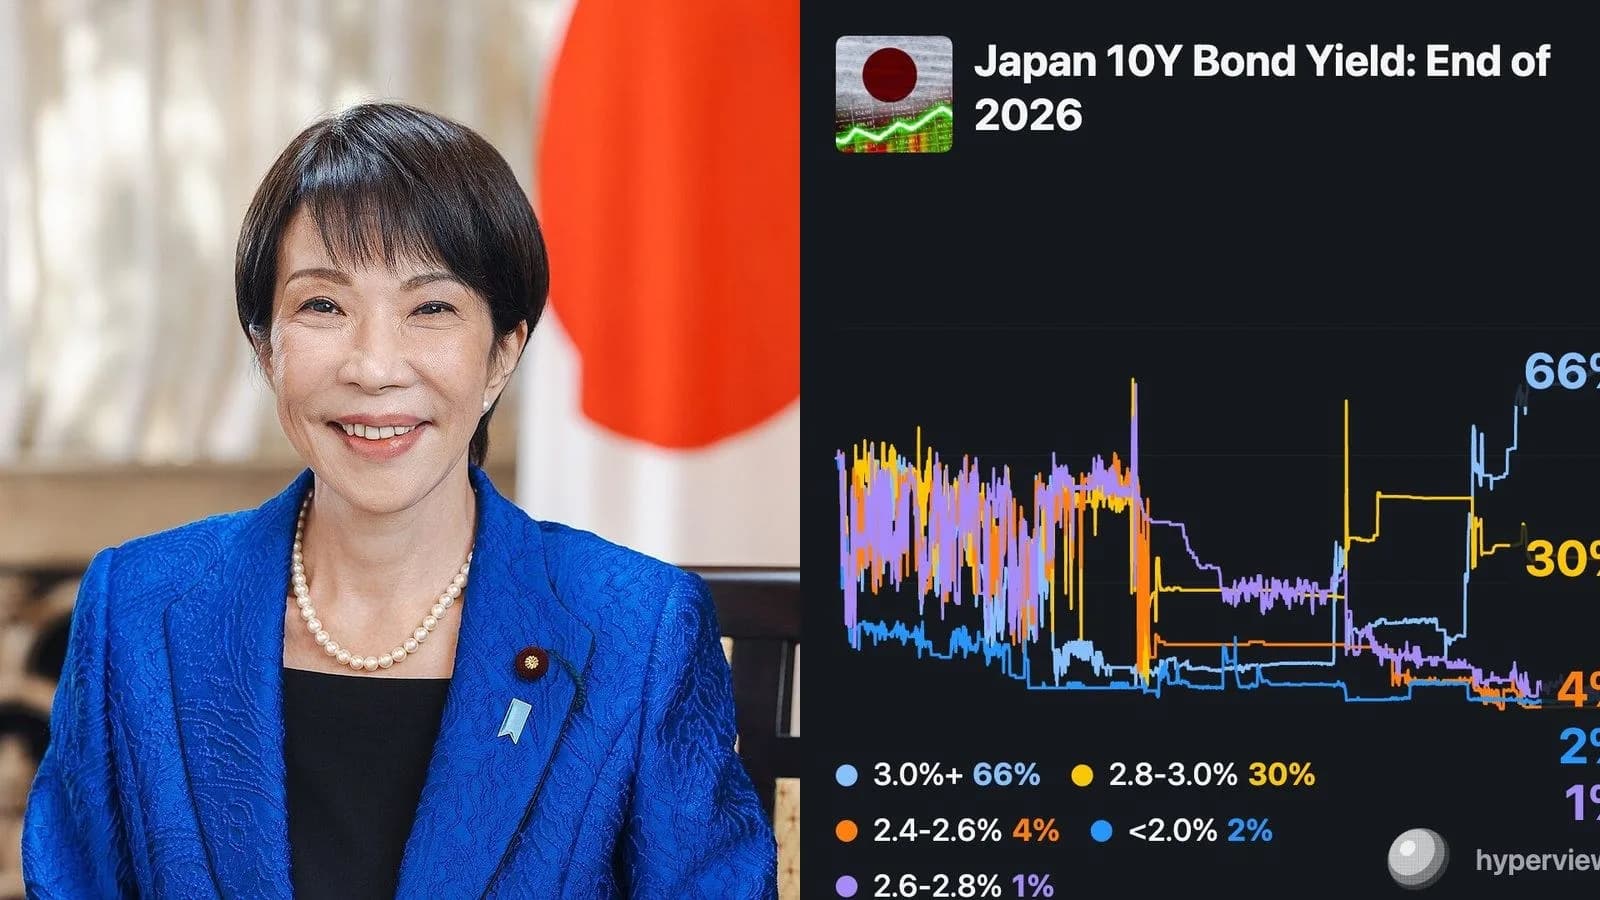
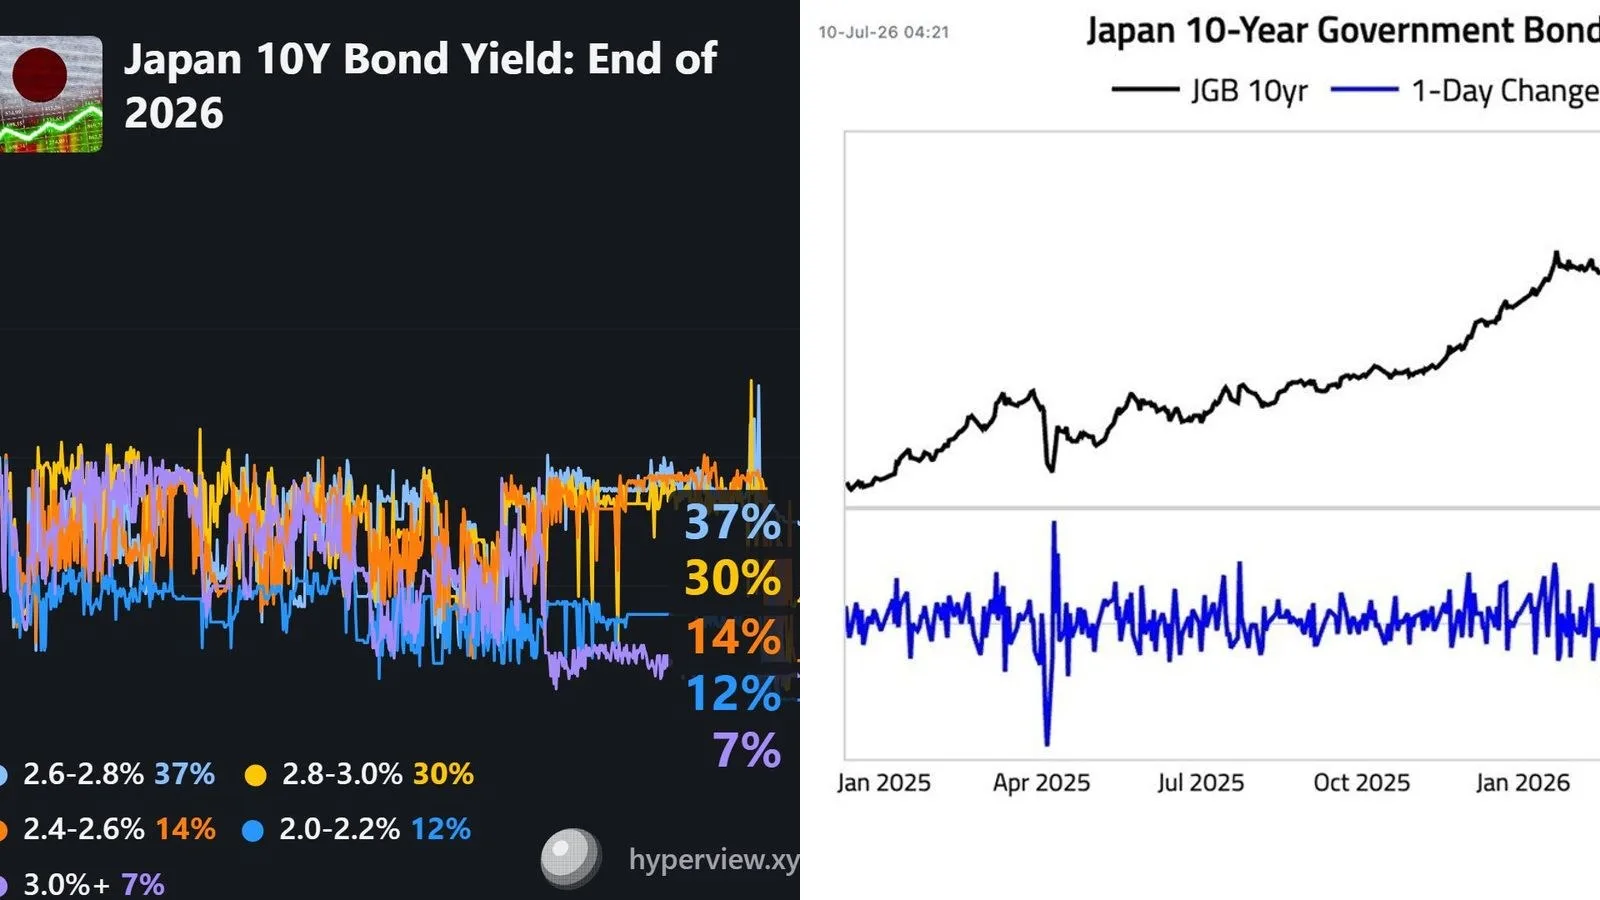
Le rendement de l'emprunt d'État japonais à 10 ans a franchi 3% pour la première fois depuis 1996, avec une hausse de la BoJ quasi actée au 18 septembre.
Malgré une intervention coordonnée de 100 milliards de dollars, le yen est retombé au-delà de 159 pour un dollar. Les entreprises cotées japonaises affichent +70% de bénéfices sur un an.
Après une intervention coordonnée États-Unis/Japon de 85 milliards de dollars, les fonds à effet de levier ont réduit leurs positions vendeuses sur le yen de 74 440 contrats en cinq semaines.
Depuis avril 2025, l'USD/JPY a cessé de suivre l'écart de taux USA-Japon, réduit à environ 2 points. Le yen continue de chuter, piloté par la dette japonaise.
Tokyo a vendu des dollars pour soutenir le yen après un plus bas de quarante ans. L'écart de taux Fed/BoJ reste le vrai problème, avec un risque de carry trade pour les actifs risqués.
Le rendement du JGB 10 ans a chuté de 16 points de base vendredi, après qu'un ministre japonais a évoqué un réorientation du GPIF (1 800 Mds$) vers les actifs domestiques.
Le yen atteint 162,27 pour un dollar, un plancher depuis 1986. L'écart de taux entre Tokyo et Washington alimente le carry trade et fait peser un risque sur le Bitcoin.
Cités avec Will USD/JPY hit __ in 2026?
Les actifs que nos analyses mentionnent dans les mêmes articles.